
住宅は低迷、AIは活況、ダッタ氏が説く「先手の利上げ」
ルネッサンス・マクロのニール・ダッタ氏は7月、ウォーシュ米連邦準備制度理事会(FRB)議長に対し、「必要に迫られてから」ではなく「できるときに」利上げすべきだと主張した。
インフレの構造要因にAI関連の設備投資の急増や、原油高を招く地政学的な対立、関税をめぐる不透明感を挙げる一方、積極的な引き締めは住宅のような信用に敏感な分野のストレスを悪化させかねないと警告。
AI以外の投資や住宅投資はすでに弱く、金融政策の効果が分野によって大きく異なることを示しているという。
利上げは住宅市場に打撃を与える一方、AIへの影響は限定的――これが同氏の問題意識だ。
米経済指標も二極化を映す。
米GDP統計でソフトウェアと情報処理機器の寄与度を合算すると、Q1(確定値)は成長率2.1%のうち約6割、Q2(改定値)も1.5%のうち約3割を占めた。
一方、住宅投資はQ1まで5四半期連続で減少し、Q2も小幅増にとどまった。
Q2には情報処理機器への投資が実質ベースで7,521億ドルと、住宅投資の7,480億ドルを初めて上回った。
サンフランシスコ連銀のアダム・シャピロ・マクロ経済担当バイスプレジデントは、投資が住宅からコンピューターへ移る転換点だと表現している。
景気は足元で加速している。
アトランタ連銀のGDPナウは9月25日時点で、Q3の実質GDP成長率を前期比年率5.0%増と推計する。
10月27~28日の米連邦公開市場委員会(FOMC)を前に、追加利上げ観測を後押ししうる材料だ。
なお、米Q3実質GDP成長率・速報値と、FRBが重視する米9月PCE価格指数は、FOMC直後の10月29日に公表される。
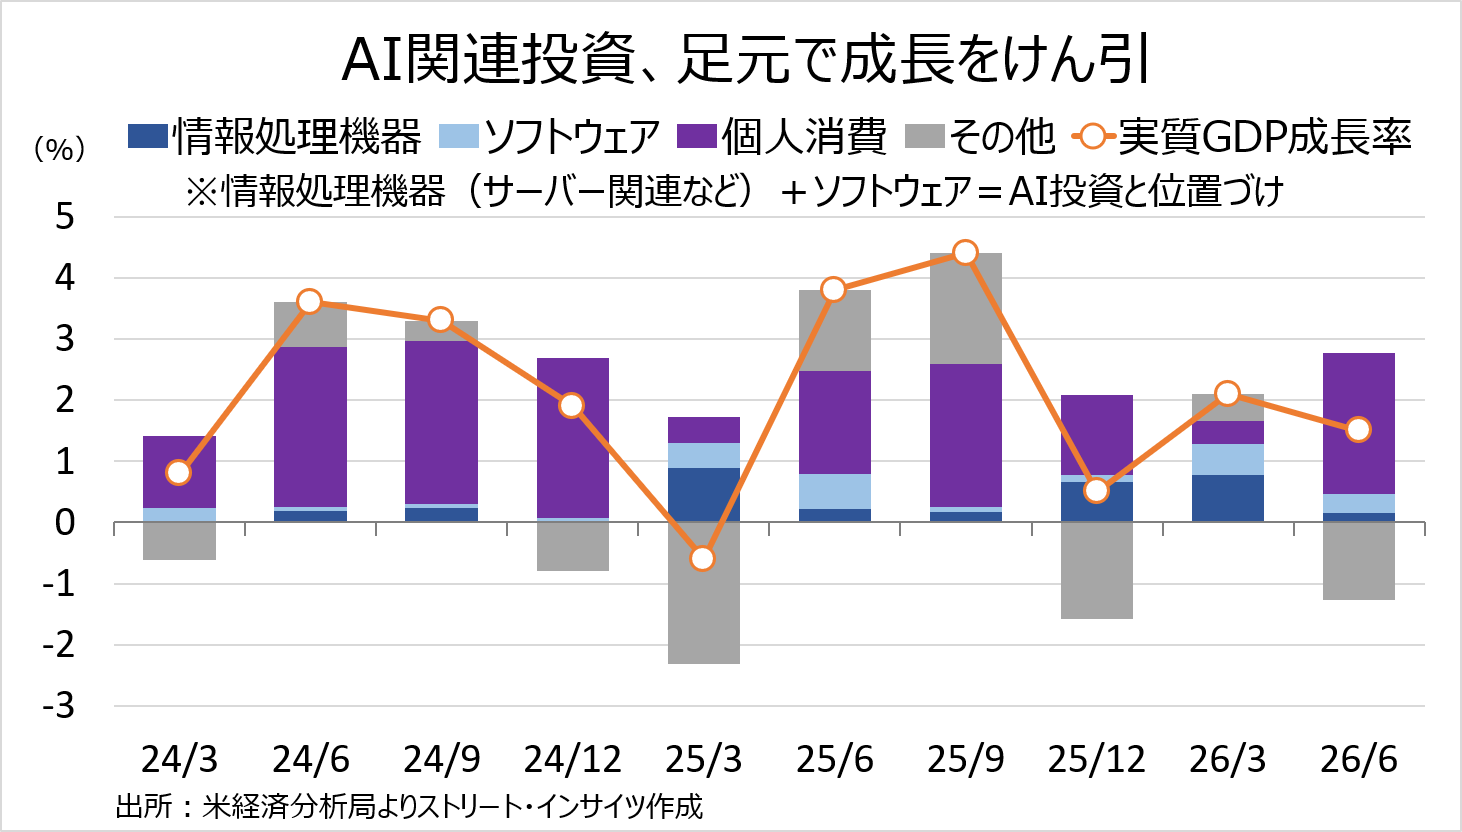
チャート:足元の実質GDP成長率寄与度、AIがけん引
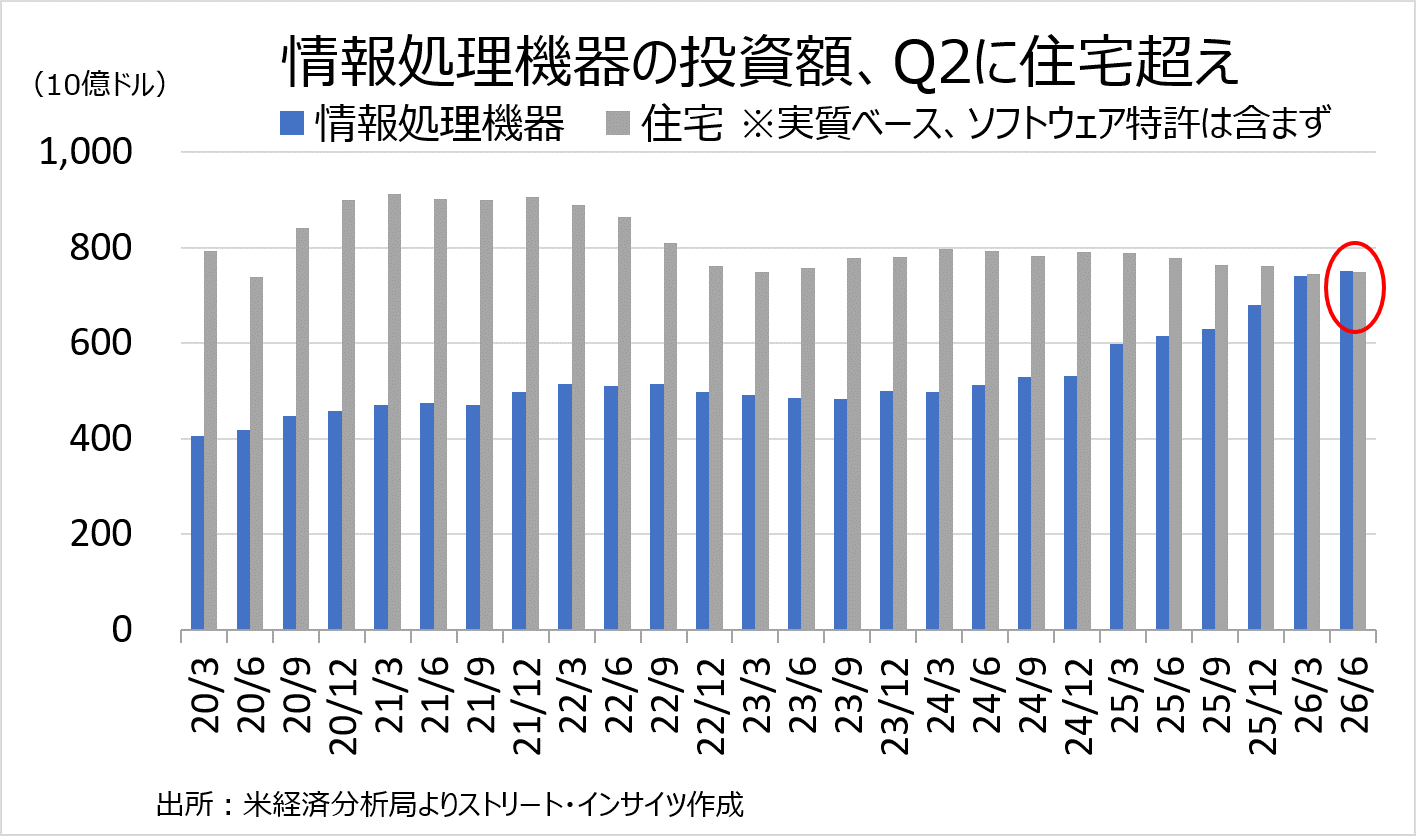
チャート:米国の情報処理機器投資と住宅投資、実質ベースの推移
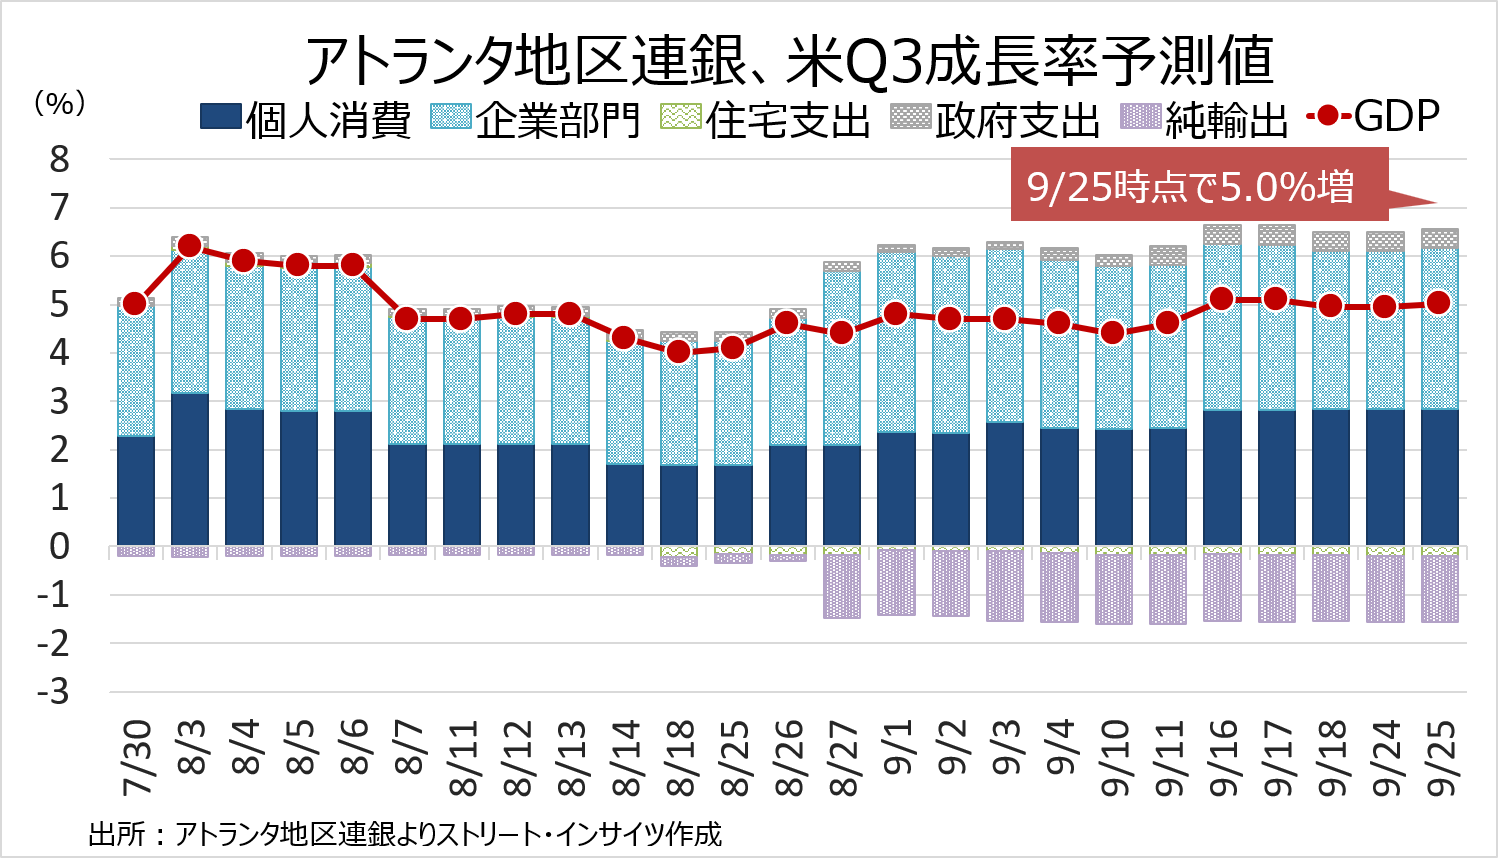
チャート:アトランタ連銀GDPナウ、米Q3実質GDP成長率の加速を予想
ダッタ氏の主張から1会合遅れて、9月15~16日のFOMCは2023年7月以来の利上げに踏み切り、FF金利誘導目標を0.25%引き上げて3.75~4.0%とした。
ドットチャートでは18人中16人が年内の追加利上げを見込むが、中央値ではあと1回にとどまる。
一方、FF先物市場はよりタカ派的で、2027年末までに計4回の追加利上げを最有力視する。
ダッタ氏もFOMC当日、利上げは1回では終わらないとの見方を示した。
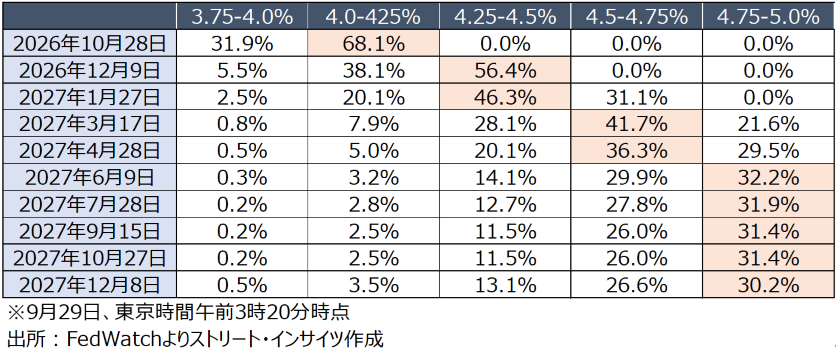
チャート:FF先物市場、2027年末までに追加4回の利上げ予想に傾く
借入依存と減価償却、揺らぐ「金利への鈍感さ」
ただし、AI投資が金利に鈍感だった前提は変化し始めている。
J.P.モルガン・アセット・マネジメントは8月時点ですでに、ハイパースケーラーのフリーキャッシュフローではもはや投資を賄いきれず、資金源が手元資金から資本市場へ移ったと指摘。
同社の試算では、大手5社の社債発行は2024年の170億ドルから2025年に1,090億ドルへ急増し、2026年は上期だけで約1,940億ドル、年末までに2,790億ドルに達する見通しだ。
2027年も2,200億~3,000億ドルの発行が続くとみる。
調達コストも上昇している。
米10年債利回りが2007年以来の5%台に乗せるなか、AI関連企業はさらに厚い上乗せ金利を求められている。
ロイターが伝えたゴールドマン・サックス(GS)のデータでは、AI関連企業の社債スプレッドは9月時点で約115ベーシスポイント(bp=0.01%)と、ICE BofAの投資適格社債指数の約78bpを上回る。
一方で、投資家の需要には息切れの兆しもある。
アポロ・グローバル・マネジメントは、ハイパースケーラー債の応募倍率が2月の約5倍から7月には2倍を割り込んだと指摘する。
資金調達の裾野は、投資適格の大手5社にとどまらない。
ソフトバンクグループはオープンAIへの追加出資に充てるため、9月にドル建て100億ドルとユーロ建て10億ユーロの社債発行に踏み切った。
フィッチの格付けは投機的等級のBB+。
300億ドルを超える注文が集まったものの、利回りは各年限で同社として過去最高となった。
オラクルがスターゲート計画の一部であるニューメキシコ州のデータセンターを巡り、電力確保の遅れに備えて不可抗力を通知したと報じられると、同計画でオラクルと組むソフトバンク株も下落した。
信用力の低い借り手ほど金利上昇の痛みは大きい。
こうした動きは、AI投資の「金利への鈍感さ」が資金調達の裾野から揺らぎ始めている証左と言えよう。
収益面の追い風も弱まる。
GSは、2026年のS&P500の1株利益(EPS)の伸びのほぼ半分がAI投資によるものだと分析。
大手ハイパースケーラーの設備投資は今年8,000億ドルと前年比94%増に達する見込みで、半導体や機器メーカー、公益企業などの利益を押し上げている。
もっとも、この押し上げには計上時期のずれによる一時的な側面が潜む。
売り手の半導体メーカーなどが売上を即座に計上する一方、買い手のハイパースケーラーは設備費用を減価償却として数年かけて計上するためだ。
設備投資の伸びが鈍っても減価償却費は積み上がり続けるため、GSはAI投資が2026年の追い風から、2028年には利益の小幅な重しに転じると見込む。
今後の利益成長は、AIが生産性向上を通じて投資に見合う収益を生むかどうかにかかっている。
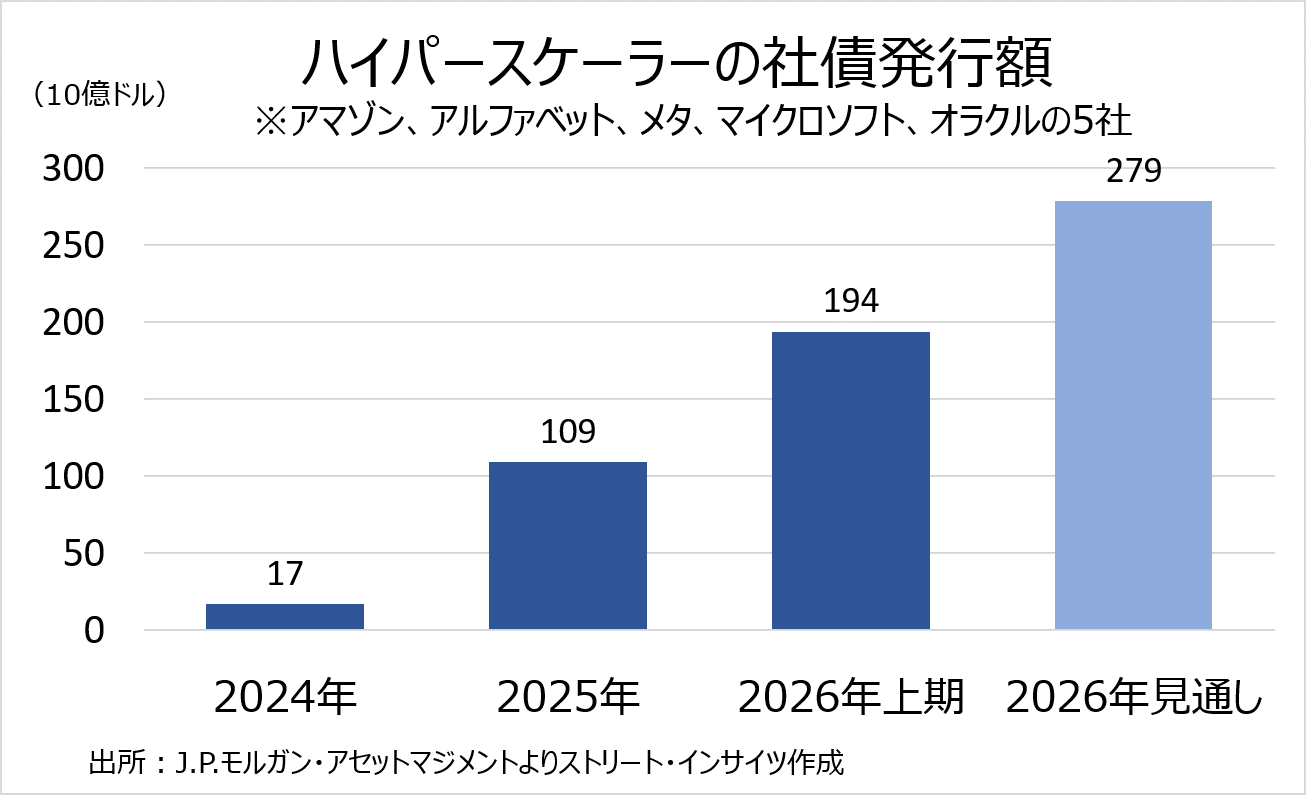
チャート:ハイパースケーラーの社債発行額
採算ラインと生産性、引き締めの着地点を左右
根本的な問いは、投資に見合う売上をAIが生み出せるかだ。
フィナンシャル・タイムズ紙が紹介したGSの試算では、ハイパースケーラーの損益分岐には年約3,000億ドルのAI売上が必要で、現状(トレンド比約700億ドル増)の4倍強にあたる。
過去並みの30%の投資収益率を求めれば約6,360億ドルと、9倍強が必要になる。
コロンビア大学のヴァン・ニューワーバー教授は、2032年までに米GDPの約9.2%に相当する年3.7兆ドルの売上が必要と推計する。
インフレを和らげる生産性の効果も、AIによるものかはまだ判然としない。
ウォーシュ氏は9月の会見で生産性の伸びを「力強い」と評したが、CEPRは、米Q2実質GDPでもAI主導の生産性ブームの証拠は依然見当たらないと指摘する。
モルガン・スタンレーによると、AIを業務に深く組み込んでいたS&P500企業は2025年時点で約5分の1にとどまる。
新たなテクノロジーの導入初期には、業務の見直しやデータ整備、人材育成の費用がかさみ、生産性の改善は遅れて表れる傾向も見逃せない。
スタンフォード大学のエリック・ブリニョルフソン教授らが「生産性のJカーブ」と呼ぶ現象だ。
当面、AIは需要を押し上げてインフレ圧力を生む側にある。
足元では、AI投資は金利上昇の影響を受けにくく、ダッタ氏の引き締め論にも一理ある。
ただ、借入依存が高まり、減価償却負担も重くなる2027~28年まで同じ状況が続くとは限らない。
採算ラインが見えないまま利上げを重ねれば、AI投資の減速と住宅市場の冷え込みが重なり、景気を押し下げかねない。
しかも11月の中間選挙を経て、2027年は大統領選を翌年に控える。
利下げを求めるトランプ大統領の圧力も続くなか、ウォーシュ氏率いるFRBは、社債スプレッドやAI関連売上の変調を見極めながら、引き締めの止めどころを探る難しいかじ取りを迫られる。
Provided by
株式会社ストリート・インサイツ代表取締役・経済アナリスト 安田佐和子
世界各国の中銀政策およびマクロ経済担当の為替ライターの経験を経て、2005年からニューヨークに拠点を移し、金融・経済の最前線、ウォール街で取材活動に従事する傍ら、自身のブログ「My Big Apple NY」で現地ならではの情報も配信。
2015年に帰国、三井物産戦略研究所にて北米経済担当の研究員、双日総合研究所で米国政治経済や経済安全保障などの研究員を経て、現職。
その他、ジーフィット株式会社にて為替アンバサダー、一般社団法人計量サステナビリティ学機構にて第三者委員会委員を務める。
NHK「日曜討論」、テレビ東京「モーニング・サテライト」の他、日経CNBCやラジオNIKKEIなどに出演してきた。
その他、メディアでコラムも執筆中。
X(旧ツイッター):Street Insights
お問い合わせ先、ブログ:My Big Apple NY
本ホームページに掲載されている事項は、投資判断の参考となる情報の提供を目的としたものであり、投資の勧誘を目的としたものではありません。投資方針、投資タイミング等は、ご自身の責任において判断してください。本サービスの情報に基づいて行った取引のいかなる損失についても、当社は一切の責を負いかねますのでご了承ください。また、当社は、当該情報の正確性および完全性を保証または約束するものでなく、今後、予告なしに内容を変更または廃止する場合があります。なお、当該情報の欠落・誤謬等につきましてもその責を負いかねますのでご了承ください。
