
米9月雇用統計、PCEに続き10月利上げ期待修正を促す
米連邦準備制度理事会(FRB)は、「物価の安定」と「雇用の最大化」の2つを政策目標に掲げる、世界でも珍しい中央銀行だ。
こうした二大統治目標、いわゆるデュアルマンデートを持つのはFRBのほか豪準備銀行(RBA)などに限られ、欧州中央銀行(ECB)や日銀をはじめ多くの中銀は「物価の安定」のみを目標とするシングルマンデートだ。
ただし足元のFRBが物価を重視する姿勢は明確だ。
9月の米連邦公開市場委員会(FOMC)で政策金利を0.25%引き上げた後の会見で、ケビン・ウォーシュ議長は「我々は概ね完全雇用と整合的に行動しているので、物価の安定に集中できる」と発言した。
PCEが下振れ、FRB幹部も慎重姿勢
そのFRBが重視する米8月の個人消費支出(PCE)価格指数は、前年同月比3.4%上昇し、コアPCEは同3.0%上昇した。
発表元の米経済分析局(BEA)は年次改定に合わせ、①金融サービス・保険、②法務サービス、③コンピュータ・ソフトウェア――などの算出方法を見直した。
この結果、数値は従来より低く出るようになり、過去分も下方修正された。
7月はPCE価格指数が同3.7%から3.4%に、コアPCEが同3.3%から3.0%に、それぞれ引き下げられた。

チャート:米8月PCE価格指数、改定前と改定後
押し下げにつながったのは主に①と③だ。
7月の前年同月比は、①の金融サービス・保険が改定前の7.6%から4.6%に、③のコンピュータ・ソフトウェア関連が21%から12%に、それぞれ大幅に下方修正された。
①では、株価に連動しやすい生産者物価指数(PPI)の「ポートフォリオ運用・投資顧問」で価格を測っていたのをやめ、労働時間や賃金をもとにサービスの量を推計し、そこから価格を導き出す方式に改めた。
③では、消費者物価指数(CPI)の「コンピュータ・ソフトウェアおよび付属品」だけで算出していたのを、ゲームソフト出版やサーバーのホスティングなどクラウド関連サービスのPPIも組み合わせた合成指数で算出する方式に変えた。
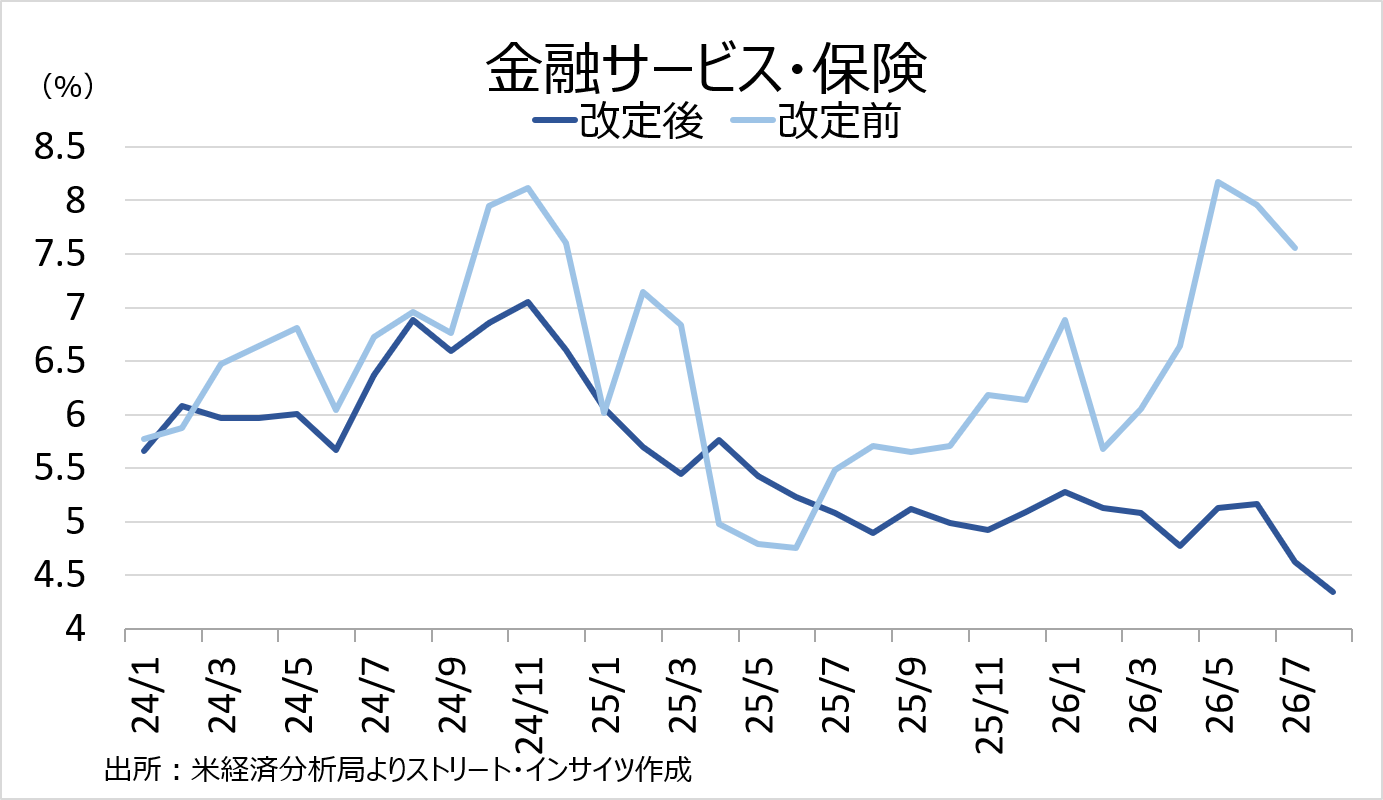
チャート:金融サービス・保険、改定前と改定後
FRB幹部も相次いで、10月の追加利上げに慎重な姿勢を明らかにした。
FOMC副議長を務めるジョン・ウィリアムズNY連銀総裁は9月29日の講演で、経済が自身の見通しどおりに推移すれば、年内後半に「もう一段の利上げ」が適切となる可能性に言及した。
ただ、9月の利上げを踏まえ「急ぐ必要はなく、より多くの情報を集める時間がある」とも述べた。
続いてフィリップ・ジェファーソンFRB副議長も10月1日の講演で、「今後の政策調整は、データのトレンドや見通しの変化、リスクのバランスを慎重に見極めて決めるべきだ」とし、判断には「時間がかかるかもしれない」と付言した。
PCEに加え、FRB副議長とFOMCの副議長を務めるNY連銀総裁がそろって慎重姿勢を示した結果、FF金利先物市場が織り込む10月の追加利上げ確率は、週初めの7割近くから一時22.1%へ低下し、据え置きが有力視されるようになった。
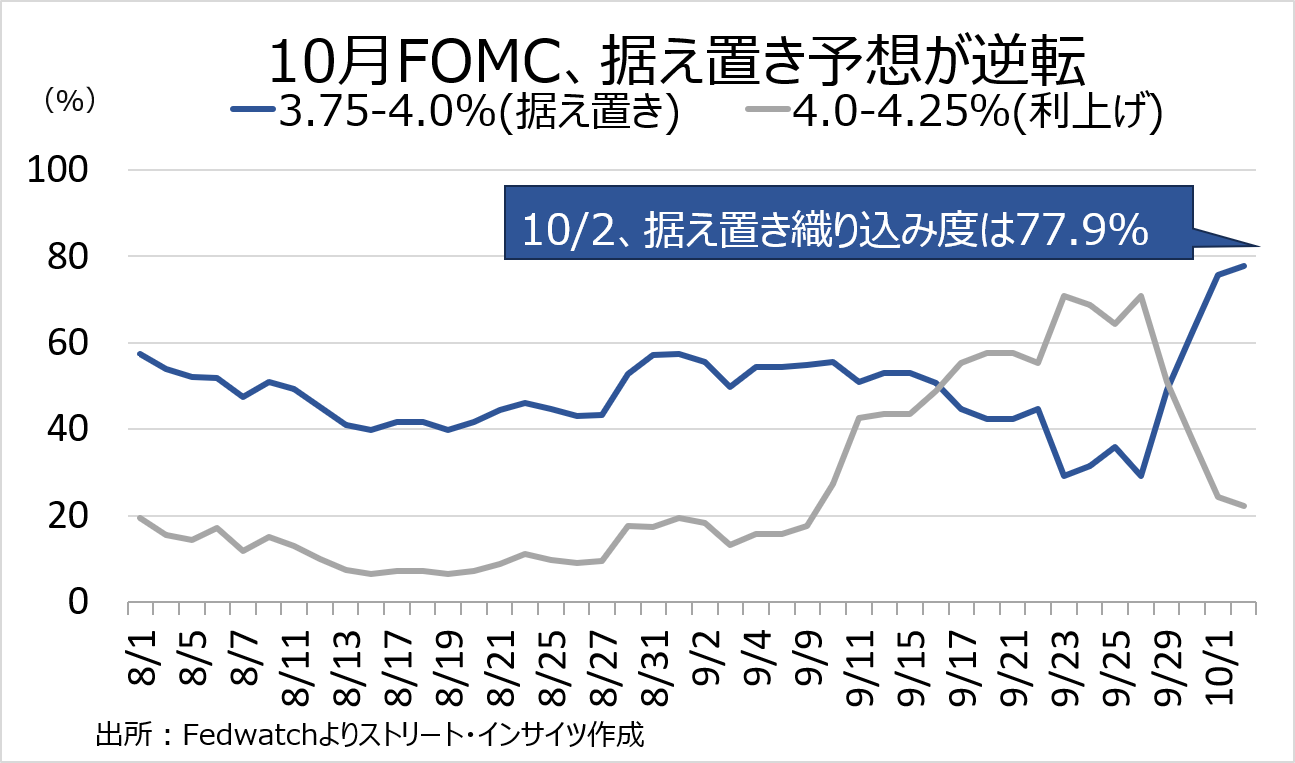
チャート:FF先物市場、10月は据え置き織り込み度が一段と上昇
米9月雇用統計、雇用の伸びけん引役の政府は失速
その後に発表された米9月雇用統計も、利上げ観測の後退を後押しした。
非農業部門雇用者数(NFP)は前月比2.9万人増と、市場予想の8.9万人増を大きく下回った。
8月の大幅増は、弱かった過去2カ月分の反動だったことが確認された格好だ。
過去2カ月分も、8月は従来の16.2万人増→13.3万人増に、7月に至っては2.1万人増→1.0万人減とマイナスに反転し、計6.0万人下方修正された。
8月のNFPを押し上げた政府部門は、公立学校の夏季休暇に伴うレイオフの反動で4.4万人増だった。
9月は1.7万人減と減少に戻り、うち州・地方政府が1.6万人減に。
8月の特殊要因を除けば、政府部門の雇用は弱含みが続いている。
これまで連邦政府の雇用減を補ってきた州・地方政府も、減少に転じつつある。
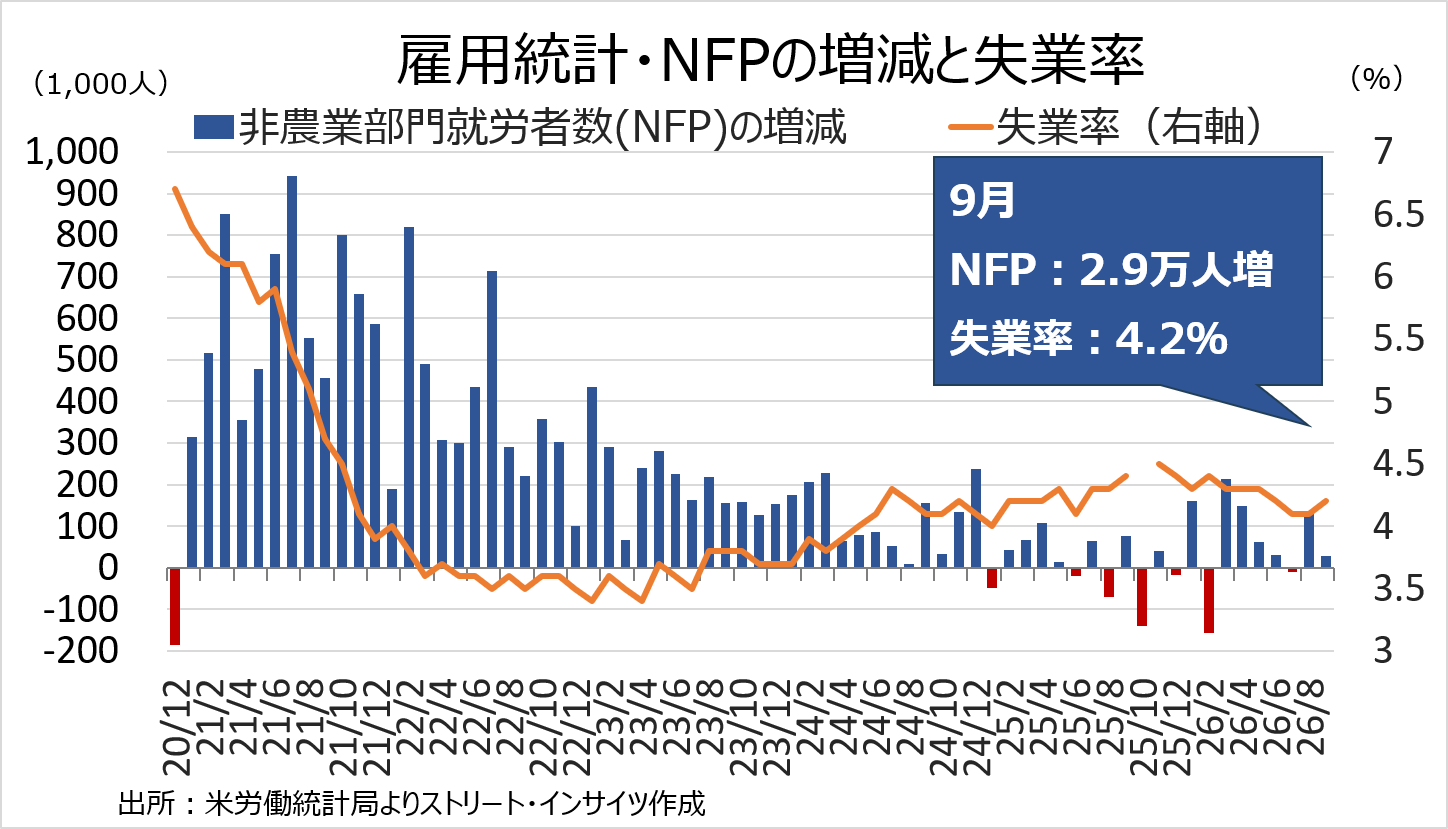
チャート:米9月雇用統計、NFPは伸びが鈍化し失業率は上昇
背景にあるのは財政ひっ迫だ。
コロナ禍の連邦支援が終わるなか、トランプ政権の大型減税・歳出法(通称「一つの大きく美しい法」=OBBBA、ホワイトハウスは「勤労世帯減税(Working Families Tax Cuts)」と呼び替え)でメディケイドの連邦負担が削減された。
ランド研究所の試算では、州のメディケイド財源は2025〜2034年の10年間で計6,650億ドル減る見通しだ。
予算を均衡させるため、メリーランド州のように採用凍結や欠員ポストの削減に動く州も出ている。
加えて公立学校では、生徒数の減少とコロナ禍の教育支援金の終了が重なり、各地の学区が人員削減に踏み切っている。
全米第2位の学区であるロサンゼルス統一学区は、2026〜2027年度に8億7,700万ドルの赤字を見込み、本部職員を中心とする657職の削減を決めた。
民間部門では、娯楽・宿泊が1.0万人増と2カ月連続で増加したものの、前月の3.7万人増から伸びが縮小し、6〜7月の計9.2万人減を取り戻すには至っていない。
配送関連を含む輸送・倉庫も0.8万人増にとどまり、事業所調査をみる限り、年末商戦を見越した臨時雇用の動きは限定的だ。
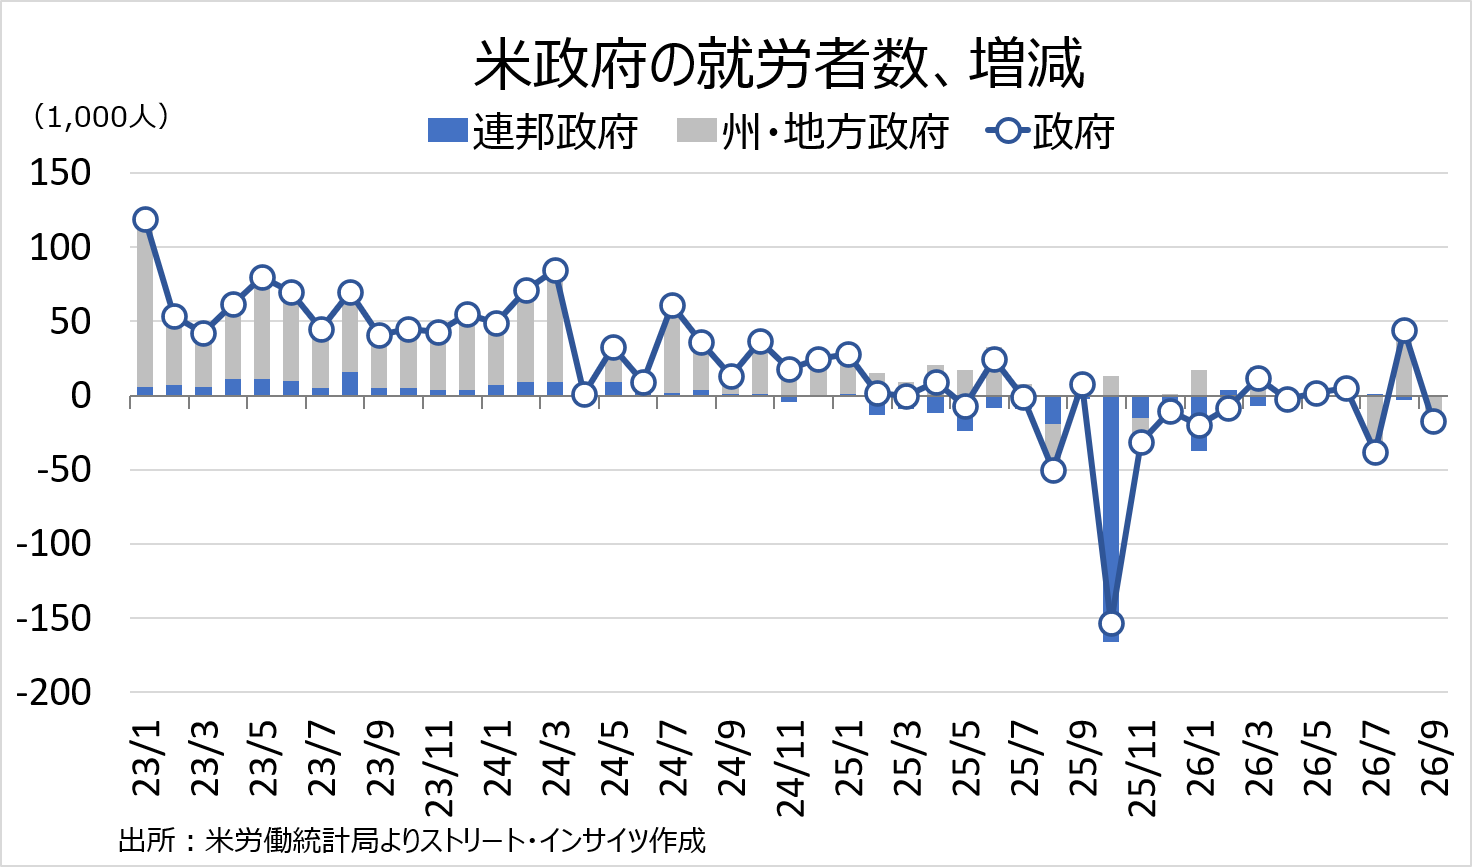
チャート:政府は足元で減少が目立つ
失業率は、過去2カ月の4.1%から4.2%に上昇した。
労働参加率が61.6%から61.8%に上昇したことが一因だ。
失業者の内訳をみると、労働市場への再参入者が前月比15.2万人増の228.9万人と2カ月連続で増え、年初来で2番目の高水準だったほか、新規参入者も11.6万人増の81.8万人となった。
家計調査の就業者数は40.6万人増と大きく伸びたものの、再参入者や新規参入者の増加は、職探しを始めた人々を企業の採用が吸収しきれていないことを物語る。
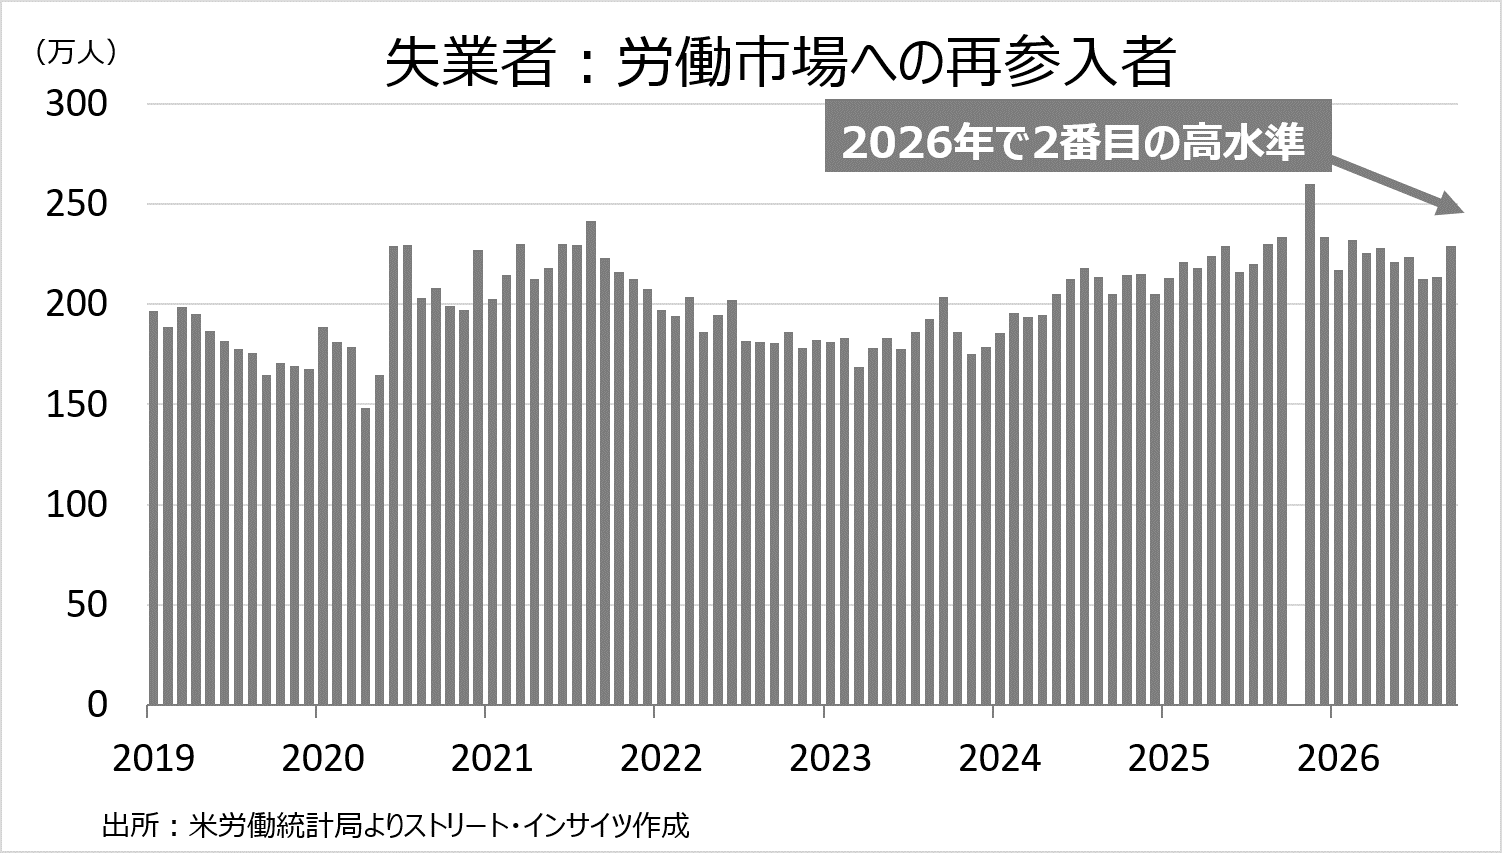
チャート:再参入者は年初来で2番目の高水準
労働参加率の改善は、海外生まれが主導したとみられる。
季節調整前の数字だが、米国生まれの労働参加率は前月の60.9%で横ばい。
逆に海外生まれは前月の65.7%から66.0%へ改善し4カ月ぶりの水準を回復した。
海外生まれは米国生まれより賃金が低い傾向にある。
こうした層の就業増も、平均時給の伸びが前年同月比3.0%と2021年5月以来の低さにとどまった一因と考えられる。
賃金面からインフレ圧力が強まる兆しはみられない。
10月据え置きが大勢も、2027年末までの利上げ織り込みはなお3回
米9月雇用統計を受けて、FF金利先物市場が織り込む10月の据え置き確率は一時78.4%まで上昇し、10月14日発表予定の米9月CPIを待たずに、10月FOMCは据え置きとの見方が大勢となった。
もっとも、2027年末までの利上げ織り込みは3回と、雇用統計前の4回からわずかな修正にとどまり、9月FOMCのドット・チャートが示す1回を引き続き上回る。
米利上げの織り込みが一段と剥落すれば、ドル円には足元のドル高を巻き戻す余地がありそうだ。
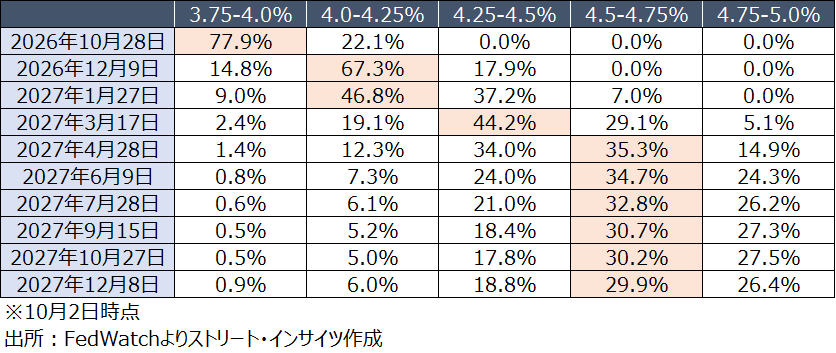
チャート:FF先物市場、2027年末までに3回利上げ予想に傾く
「物価の安定に集中できる」としてきたFRBだが、雇用の伸び鈍化が鮮明になるなか、インフレが落ち着けば、デュアルマンデートのもう一つの柱である雇用にも目配りを余儀なくされる日は近い。
Provided by
株式会社ストリート・インサイツ代表取締役・経済アナリスト 安田佐和子
世界各国の中銀政策およびマクロ経済担当の為替ライターの経験を経て、2005年からニューヨークに拠点を移し、金融・経済の最前線、ウォール街で取材活動に従事する傍ら、自身のブログ「My Big Apple NY」で現地ならではの情報も配信。
2015年に帰国、三井物産戦略研究所にて北米経済担当の研究員、双日総合研究所で米国政治経済や経済安全保障などの研究員を経て、現職。
その他、ジーフィット株式会社にて為替アンバサダー、一般社団法人計量サステナビリティ学機構にて第三者委員会委員を務める。
NHK「日曜討論」、テレビ東京「モーニング・サテライト」の他、日経CNBCやラジオNIKKEIなどに出演してきた。
その他、メディアでコラムも執筆中。
X(旧ツイッター):Street Insights
お問い合わせ先、ブログ:My Big Apple NY
本ホームページに掲載されている事項は、投資判断の参考となる情報の提供を目的としたものであり、投資の勧誘を目的としたものではありません。投資方針、投資タイミング等は、ご自身の責任において判断してください。本サービスの情報に基づいて行った取引のいかなる損失についても、当社は一切の責を負いかねますのでご了承ください。また、当社は、当該情報の正確性および完全性を保証または約束するものでなく、今後、予告なしに内容を変更または廃止する場合があります。なお、当該情報の欠落・誤謬等につきましてもその責を負いかねますのでご了承ください。
