
フランス、慢性的な財政赤字で「FROGS」の烙印
「自由、平等、友愛」。
フランス革命が掲げたこの理想のうち、いまの債券市場が皮肉にも実現しつつあるのは「平等」かもしれない。
ユーロ圏の中核国として高い信用を誇ってきたフランスが、かつての危機国ギリシャやイタリアと肩を並べ、ついにはそれ以上の金利を払う立場に転じたのだから。
10月2日には仏10年債利回りが一時4.994%と2002年以来の高水準となる5%目前まで駆け上がり、ユーロドルは10月5日に一時1.116ドルと2025年5月以来の安値に沈んだ。
仏運用会社カルミニャックのケビン・トゼ氏は、「フランスは何十年も財政で好き放題をしてもお咎めなしだったが、それは誰も気づかなかったからで、今や皆が気づき始めた」と言い放つ。
かつてポルトガル、アイルランド、イタリア、ギリシャ、スペインは頭文字から「PIIGS(豚)」と呼ばれたが、市場ではいま、「肥大化した仏政府と社会保障」を意味する「FROGS(カエル)」という呼び名が広がる。
欧州債務危機の亡霊がよみがえりつつある。
フランスは慢性的な財政赤字を抱えている。
エマニュエル・マクロン大統領はコロナ禍で「何としてでも(Quoi qu’il en coûte)」を掲げ、企業の給与を国が肩代わりする制度を設けた。
ロシアのウクライナ侵攻後には、数百億ユーロを投じてエネルギー価格を抑えた。
いずれも一時的な措置のはずが、危機が収まった後も打ち切らなかった。
仏政府が手厚い支援を続けた結果、2026年の政府債務はGDP比119.3%、財政赤字は同5.4%に達し、赤字は4年連続で5%を超える見通しだ。
致命的なのは、借入金利が成長率を上回る「r>g」の状態だ。
国際通貨基金(IMF)の2026年4月時点のデータをもとに算出すると、フランスの純利払いはGDP比で2020年の1.2%から2031年には3.3%へと、2.7倍近くに膨らむ。
英エコノミスト誌の試算では、債務比率の上昇を止めるだけでもGDP比1.8%の基礎的財政黒字が必要とされるが、IMFの推計では、仏の基礎的財政収支は2026年もGDP比2.7%の赤字が続く見通しだ。
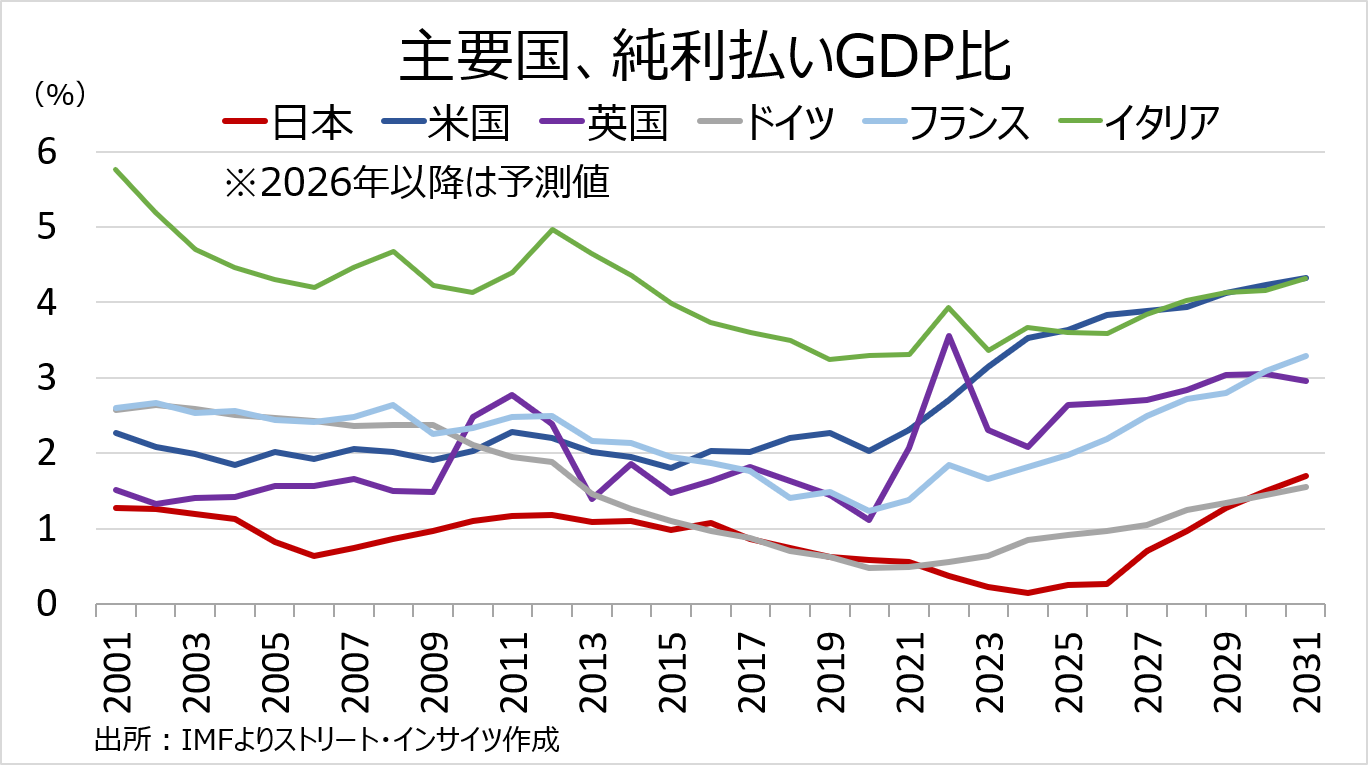
チャート:IMFを基にした主要国の純利払いGDP比
仏国債に買い手離れ、政治は財政再建に背を向ける
仏国債の需給バランスも悪化している。
欧州中央銀行(ECB)が2024年末までに国債の再投資を終了したため、仏国債を買い支えてきた仏中銀は、保有を満期償還に任せて減らしている。
かつての安定した買い手だった日本勢も離れつつある。
三井住友DSアセットマネジメントは10月、財政への懸念から仏国債をすべて売却し、ドイツ国債や日本の短期国債に資金を移した。
その中で、フランスは2027年、過去最大となる3,400億ユーロの中長期国債を発行する予定だ。
政府は財政再建を打ち出すも、政治はこの現実から目を背けている。
セバスチャン・ルコルニュ首相は、430億ユーロの歳出削減と増税で赤字をGDP比5%に抑える2027年予算案を提示したが、議会に過半数を持たず、成立は野党の出方次第だ。
採決を経ずに押し通せば、内閣不信任案で政権が倒れる恐れもある。
2027年4月18日(決選投票は5月2日)に第1回投票を迎える大統領選で支持率首位を走る極右のマリーヌ・ルペン氏は、1,400億ユーロの歳出削減を掲げながら、定年を64歳から62歳、一部は60歳に引き下げる公約を維持。
10月1日には、財政赤字をGDP比で毎年0.5ポイント以上減らすことを義務付ける「黄金律」を国民投票にかける考えも示した。
ドイツの「債務ブレーキ」に似た仕組みだが、国民投票の時期や削減の具体策は示していない。
支持率で2位につける左派のジャンリュック・メランション氏に至っては、仏中銀が保有する4,880億ユーロの仏国債を「燃やせ(帳消しにしろ)」と主張する。
火種はパリだけにとどまらない。
ゴールドマン・サックスは、イタリアの債務比率が2028年に137%と欧州最悪になると指摘。
もっとも、伊国債は国内投資家の保有比率が高く、独国債との利回り差は約108bp(1bp=0.01%ポイント)と、仏国債の約140bpを下回る。
スペインでも少数与党の政権運営が行き詰まり、11月29日に解散総選挙が行われる。
欧州連合(EU)と中国の通商摩擦も激しさを増し、ただでさえ弱い域内の成長に追い打ちをかける。
ECBの安全網TPI、条件は整うも仏当局は支援を求めず
仏国債をはじめユーロ圏の利回り上昇トレンドが止まらないなか、市場の関心はECBの安全網である「伝達保護措置(TPI)」に注がれ始めている。
TPIは、ファンダメンタルズでは説明できない「不当で無秩序な」相場の動きに対抗する手段で、EUの財政ルールを守っていることなどを発動の条件とする。
TPI自体に数値の基準はないが、財政ルールは財政赤字をGDP比3%以内、政府債務を同60%以内に抑えるよう求める。
これを超えたフランスは、2024年7月から過剰赤字是正手続きの対象となっているが、是正に向けた実効的な措置を講じていれば、TPIの条件を満たしうる。
欧州委員会は2026年6月、フランスがこの措置を講じていると評価しており、形式上の条件は整っている。
しかし、仏当局自身がECBの支援を求めていない。
ロラン・レスキュール経済・財務相は、仏国債市場は機能不全に陥っていないと強調した。
エマニュエル・ムーラン仏中銀総裁も「解決策をフランクフルトに求めるべきではない」と語る。
ECBの政策理事会の一員でもあるムーラン氏によれば、ECBの使命はインフレとの闘いで、物価上昇率が2%の目標を上回る今、介入の条件は整っていないという。
TPIで対応できない場合の次の手段となるECBの国債買い入れ策(OMT)は、欧州安定メカニズム(ESM)と財政再建策で合意することが前提となる。
2012年の導入以来、一度も発動されたことはない。
ピーターソン国際経済研究所のジェイコブ・カーケゴール氏は2025年10月の分析で、仏に限らずユーロ圏のどの政府も、ESMに頼るという政治的な汚名を「ほぼどんな代償を払っても」避けようとするだろうと指摘していた。
ムーラン氏が求めるのは、年内の予算成立だ。
ECBは、イラン戦争によるエネルギー高を受けて6月と9月に利上げを決定し、預金金利を2.5%とした。
ユーロ圏の9月の消費者物価指数(HICP)は前年同月比3.8%に加速。
物価を抑えるための利上げが、フランスの債務負担をさらに重くするジレンマと化しつつある。
革命の理想にならえば、フランスが頼みたいのは欧州の「友愛」だが、その手は簡単には差し伸べられそうにない。
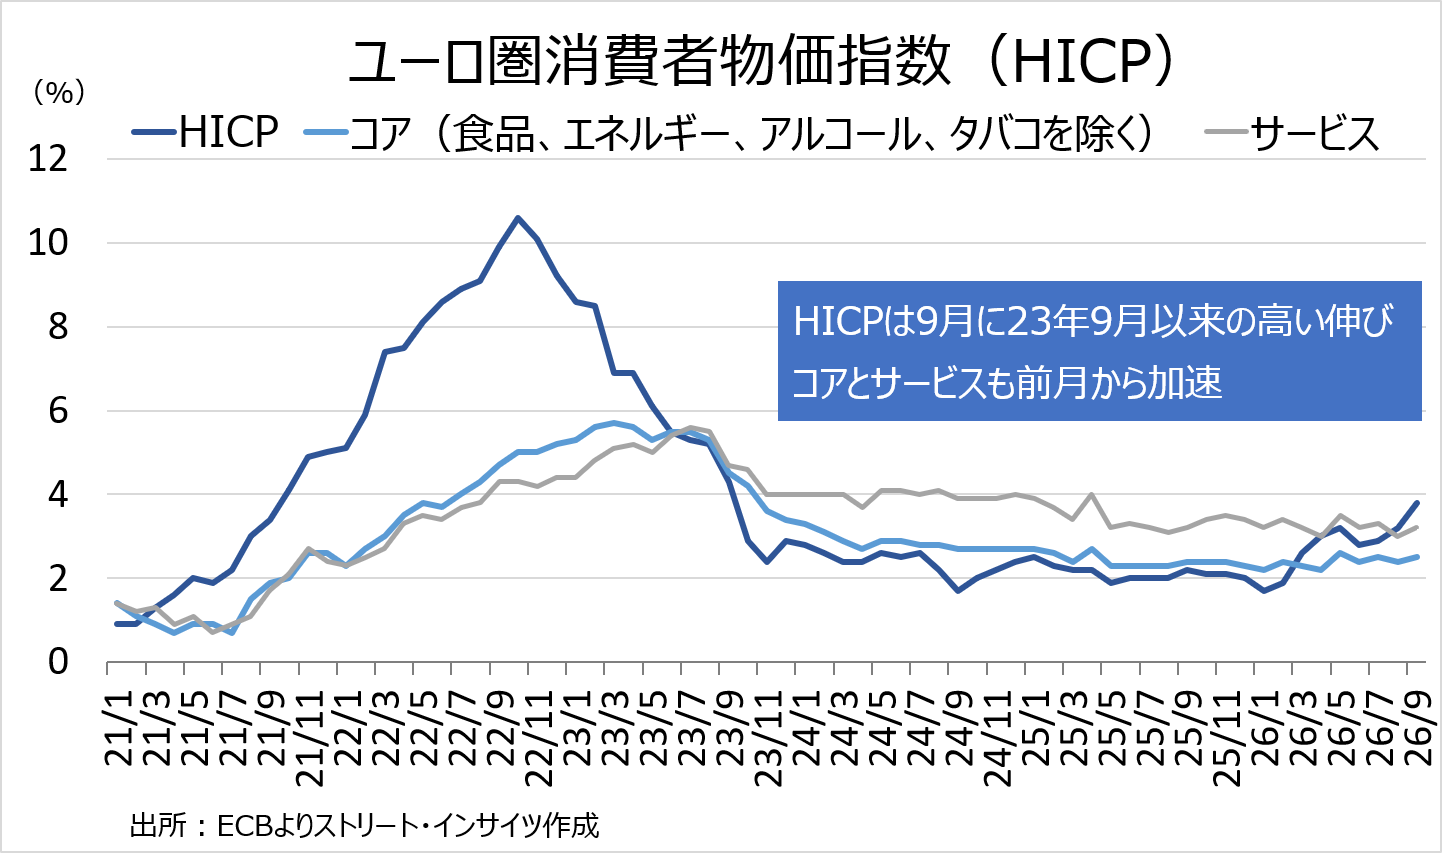
チャート:ユーロ圏HICP、9月には前年同月比3.8%と2023年9月以来の高い伸び
対ドルでのユーロ安、円への波及に備え日銀は12月利上げへ地ならしも
仏の政治混乱が早々に収束する兆しが見られないなか、ECBが利上げを重ねても、ユーロ安は止まらない。
米連邦準備制度理事会(FRB)も9月に2023年7月以来の利上げに踏み切り、FF金利の誘導目標を3.75〜4.0%とした。
米欧金利差は縮小せず、市場はFRBが2027年3月までに4.25〜4.5%へ利上げすると見込む。
強い成長と高い金利を持つドルに対し、仏国債の動揺という政治リスクを抱えるユーロに買い手は乏しい。

チャート:主な各国・地域の政策金利
ユーロ安はドル高を通じて円に及ぶ。
ドル指数の6割近くをユーロが占めるため、ユーロ売りはドル高の圧力につながる。
地政学的リスクに伴う原油高も「有事のドル高」と貿易赤字という経路で、円売りの圧力を強めている。
日銀は9月に政策金利を1.25%と1995年以来の水準に引き上げた。
植田和男総裁は会合後の会見で、「政策の局面が変化した」と発言。
基調的な物価上昇率を2%へ引き上げる局面から、2%程度で定着させ上振れさせない方向へ移ったという意味だ。
為替の水準は目標にしないとしながらも、円安で輸入物価が上がれば、上振れリスクへの対応として追加利上げの根拠は強まる。
仏発の動揺が円に及ぶとすれば、日本側の材料と重なったときだろう。
フランスは9月、欧州の格付け会社スコープ・レーティングスにAA-からA+へ格下げされたばかりだ。
ムーディーズは10月23日、S&Pは11月にフランスの格付けを見直す予定で、ムーディーズはすでに見通しを「ネガティブ」としている。
仏をA+、見通し「安定的」とするフィッチ・レーティングスも12日、赤字削減が大きく進まなければ見通しを「ネガティブ」に変更する可能性があると指摘した。
仏の予算審議が行き詰まったうえに格下げが重なれば、ユーロ安・ドル高が進みかねない。
そこに消費税減税の財源をめぐる懸念や、日銀の利上げを牽制する政府の動きが加われば、ドル円は再び160円台が視野に入る。
160円前後では、円買い介入が警戒され、日銀は10月29-30日の金融政策決定会合で、12月17-18日の会合での利上げに向けた地ならしを行うシナリオが意識されよう。
時事通信やロイターは、既に日銀が10月会合で基調物価が2%に到達したと判断する可能性を報じていた。
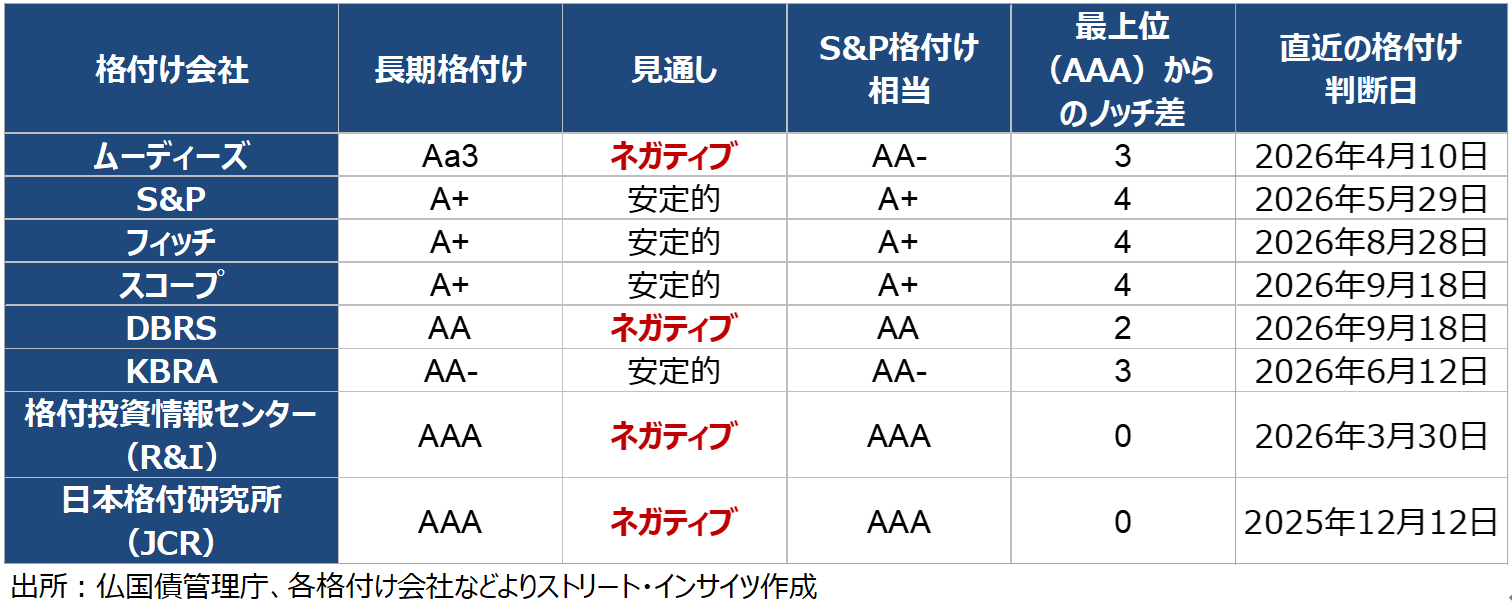
チャート:主な格付け会社による仏の格付け一覧
低金利が覆い隠してきた欧州の財政の綻びは、もはや市場の目を逃れられない。
パリで鳴り響く警報は、遠く東京の金融政策の時計まで早めようとしている。
Provided by
株式会社ストリート・インサイツ代表取締役・経済アナリスト 安田佐和子
世界各国の中銀政策およびマクロ経済担当の為替ライターの経験を経て、2005年からニューヨークに拠点を移し、金融・経済の最前線、ウォール街で取材活動に従事する傍ら、自身のブログ「My Big Apple NY」で現地ならではの情報も配信。
2015年に帰国、三井物産戦略研究所にて北米経済担当の研究員、双日総合研究所で米国政治経済や経済安全保障などの研究員を経て、現職。
その他、ジーフィット株式会社にて為替アンバサダー、一般社団法人計量サステナビリティ学機構にて第三者委員会委員を務める。
NHK「日曜討論」、テレビ東京「モーニング・サテライト」の他、日経CNBCやラジオNIKKEIなどに出演してきた。
その他、メディアでコラムも執筆中。
X(旧ツイッター):Street Insights
お問い合わせ先、ブログ:My Big Apple NY
本ホームページに掲載されている事項は、投資判断の参考となる情報の提供を目的としたものであり、投資の勧誘を目的としたものではありません。投資方針、投資タイミング等は、ご自身の責任において判断してください。本サービスの情報に基づいて行った取引のいかなる損失についても、当社は一切の責を負いかねますのでご了承ください。また、当社は、当該情報の正確性および完全性を保証または約束するものでなく、今後、予告なしに内容を変更または廃止する場合があります。なお、当該情報の欠落・誤謬等につきましてもその責を負いかねますのでご了承ください。
