
声明文は景気判断を上方修正、反対票の2人はともに利上げを主張
「100年に一度の危機」と言われた金融危機を経て、2008年12月、当時の米連邦準備制度理事会(FRB)議長だったベン・バーナンキ氏は「フォワード・ガイダンス」を通じた市場とのコミュニケーションで、政策決定を市場に織り込ませてきた。
ケビン・ウォーシュFRB議長は、危機からの脱却と「正常化」を受けて、ブルームバーグがいうところの「フォワード・サイレンス」、つまり事前に政策をコミットしない方針へまた一歩踏み出した。
10月27-28日に開いた米連邦公開市場委員会(FOMC)では、市場予想通りFF金利誘導目標を3.75-4.0%で据え置いた。
反対票を投じたのはリサ・クックFRB理事と、クリーブランド連銀のベス・ハマック総裁の2人で、いずれも0.25%ポイントの利上げを主張した。
ハマック氏は、4月FOMCで据え置きには賛成しつつ、利下げバイアスを示す文言の維持に反対したほか、7月FOMCでは利上げを求めて据え置きに反対しており、今年3回目の反対票となる。
クック氏の場合は、10月7日の大統領覚書で調査委員会が設置され、11月5日の聴聞が決まった直後の会合だったため、トランプ政権への「抗議票」だった可能性もある。
利下げを求めるトランプ氏に対し、あえて利上げを主張することで、政権の意向と真逆の意思を示したとも捉えられよう。
一方、インフレは高止まりしており、純粋な政策判断との解釈もできるため、クック氏本人からの説明が待たれる。
声明文では、景況判断のうち米経済について、前回の「経済は堅調なペースで拡大」から「経済は強いペースで拡大」に上方修正した。
これは、翌29日に発表された米Q3実質GDP成長率・速報値が市場予想の前期比年率3.2%増を上回り、同3.4%増となった結果を先取りしたと言えよう。

チャート:米Q3実質GDP成長率・速報値は加速
一方、「インフレ率は高止まりしている」、「委員会は物価安定を実現する」との文言は据え置き、インフレ抑制への姿勢を維持した。
金融政策決定の段落では、据え置き決定を反映し、従来の「本日の政策措置は、委員会の目標である2%への、より早期の回帰を後押しする」から、「委員会は、さらなる情報の蓄積を踏まえ、インフレ率を適時に委員会の目標である2%へ回帰させるために適切な政策スタンスを判断する」に修正された。
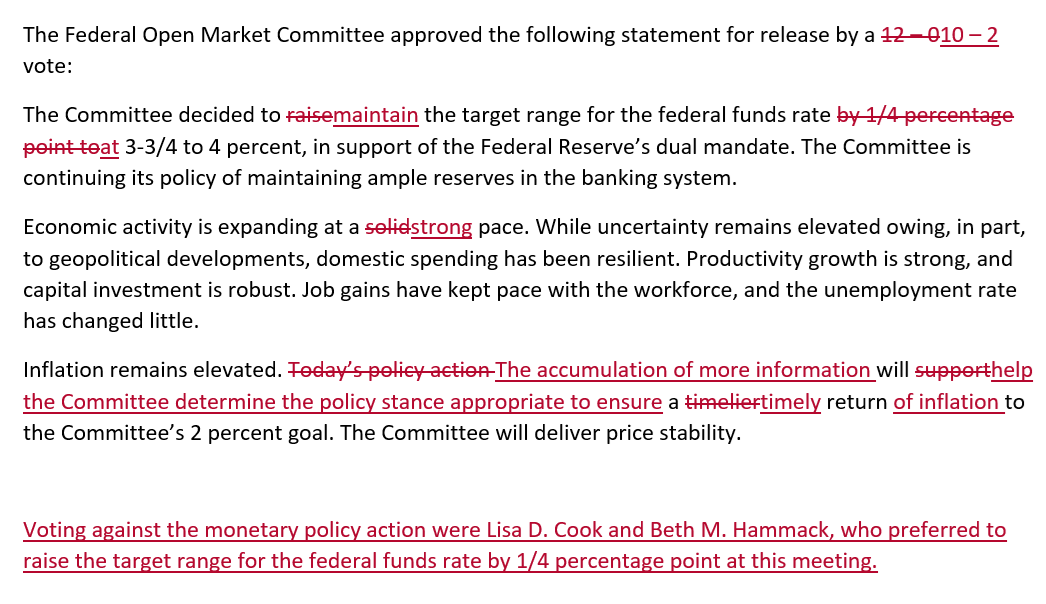
画像:10月FOMC声明文と、前回からの変更点
(出所:Nick Timiraos/X)
ウォーシュ議長はフォワード・ガイダンスを否定、12月利上げは指標次第に
ウォーシュ議長は会見で、FOMCの日程を見直し、2027年は1回、2028年は2回の会合を金融戦略の協議に充てる方針を表明した。
会合自体は年8回を「適切な回数」として維持しつつ、利上げや利下げを判断する会合は減ることになる。
その理由について議長は「正しい政策を行うには、足元の動向を、適時に、定期的に、そして情報が豊富な間隔で評価する必要がある」と説明したが、戦略に充てる会合の具体的な形式や、議事内容を公表するかどうかについては明言を避けた。
フォワード・ガイダンスについては、2008年の金融危機の最も厳しい時期には「実際にかなり役立った」と認めつつ、「平時、とりわけ足元の実体経済がこれほど強い時には、有効だとは考えていないし、支持もしない」と否定した。
12月の利上げについても示唆を避けたものの、据え置きはFRBが緩いインフレ目標を持っているサインかとの質問に対し、「緩いインフレ目標(soft inflation target)は存在しない。暗黙のインフレ目標もない」と述べ、インフレ抑制への姿勢を強調した。
これまでの利上げについては「一定程度効き始めているというのが圧倒的な共通認識だ」とし、AI投資にも「金利は効果を及ぼしてきた」と言及した。
ただ、金融環境については「全体として以前より引き締まっているが、引き締まった状態だと言うつもりはないし、そう言うこともできない」と述べ、追加利上げの余地を残した。
米経済の強さがAIブームに支えられているとの見方に対しては、AIを設備投資と言い換えたうえで、「設備投資は堅調で力強いだけでなく、すそ野が広がっている」と反論した。
「経済の強さがすべてこの新たな技術の波によるものだと言うのは都合がいい」が、「一部の分野に限った強さだという話は、今やかなり難しい」とし、AI一本足打法の米経済との認識を一蹴した格好だ。
その際、記者に対し「AIと発音するか、SIと発音するかはあなた次第だ」と付け加えた。
トランプ大統領が9月29日の大統領令で、政府機関に「AI」の代わりに「SI(スーパー・インテリジェンス)」の呼称を使うよう指示したことを踏まえ、政権に配慮したともとれる。
中間選挙を控えた据え置きについては、「今回の決定に政治は無関係」と強調した。
FOMC後の12月の利上げ織り込み度はやや後退し、FF金利先物市場での追加利上げの予想確率は10月30日時点で70.1%と、1週間前の76.2%(0.5%利上げ予想を含む)を下回った。
FOMCで金融政策決定の回数が2027年から減少する方針が表明された影響か、2027年末までの利上げ見通しに至っては、これまでの3回から2回へ修正された。
米債市場ではウォーシュ議長のインフレ抑制への姿勢を疑問視する動きが見られ、会見中に米2年債利回りが低下する一方、米10年債と米30年債の利回りは上昇し、いわゆる「ツイスト・スティープ化」を確認した。
ドル円はFOMCの政策金利発表後に一時158.35円まで当日の高値を更新したものの、その後は158円割れへ下落した。
少なくとも為替相場は、ウォーシュ議長の会見を含め、タカ派的と判断しなかったと言えそうだ。
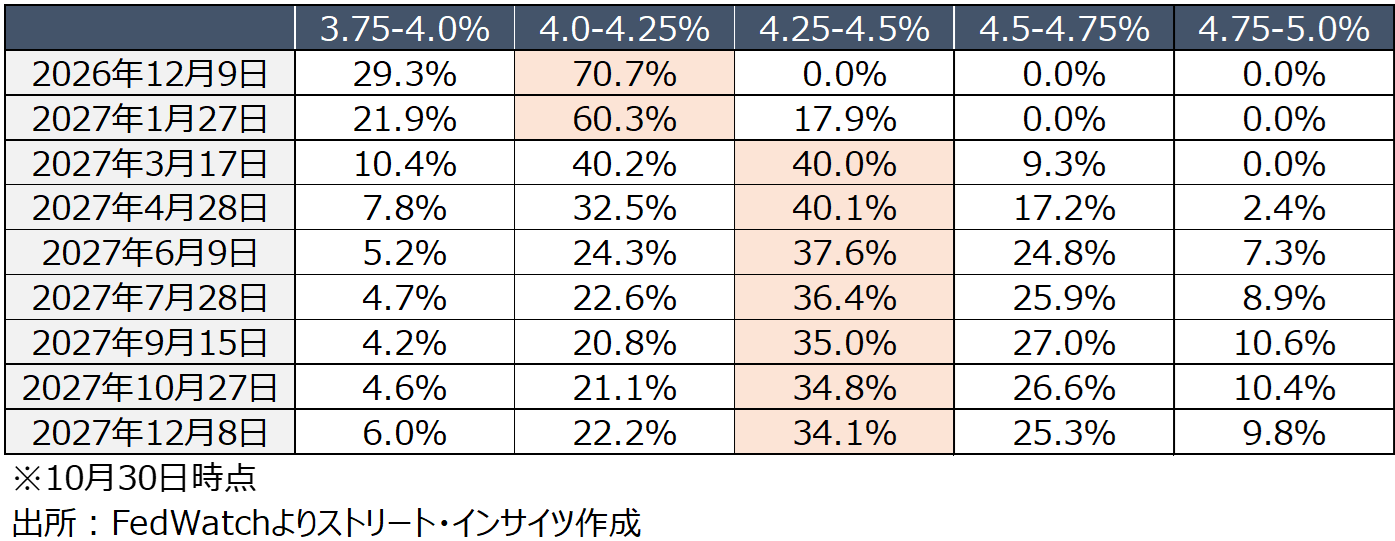
チャート:FF金利先物市場、2027年末までの利上げ予想は3回から2回へ後退
12月FOMCまでには、10月・11月の雇用統計やCPIなど、ウォーシュ議長のいう「情報が豊富な間隔」が控えている。
ウォーシュ氏はフォワード・ガイダンスを否定し、事前に政策をコミットしない姿勢を鮮明にした。
このため市場は、議長の発言よりも指標の結果に一段と左右されやすくなりそうだ。
加えて、11月3日の中間選挙の結果と、11月5日に予定されるクック理事の聴聞の行方も、FRBの独立性をめぐる論点として注視される。
エネルギー高を一時的な供給ショックとみる政権側からは慎重な判断を求める声も上がるなか、「フォワード・サイレンス」の下、FRBが12月に利上げに踏み切るか、市場は指標をにらみながら見極めることになりそうだ。
なお、米10月雇用統計を前に、シカゴ連銀の失業率見通しは10月29日時点で前月と変わらず4.2%となる確率が29.5%、低下する確率が37.5%と上昇する確率の32.5%を上回った。
9月は上昇の確率が45.6%だったところ失業率が4.2%に上昇した通り、過去数カ月は的中させてきた。
オンライン求人広告大手インディードが発表する全米リアルタイム求人広告動向指数をみると下げ止まりをみせ、10月23日までの平均値は103.9と9月平均103.2を上回った。
ただし、足元で同指数と雇用統計との相関はそれほど高いとは言い難い。
9月は8月の101.9から大きく改善したが、米9月雇用統計・非農業部門就労者数は前月比2.9万人増とわずかな増加にとどまった。
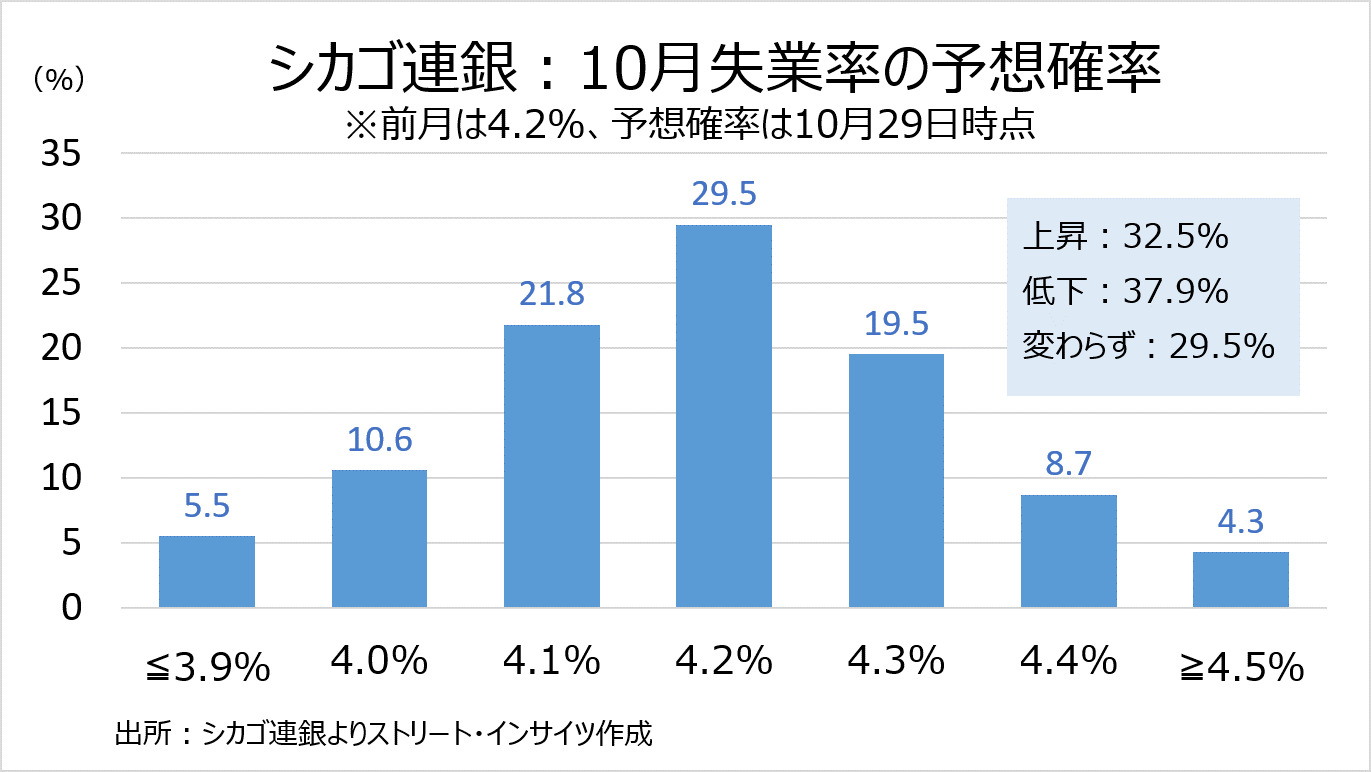
チャート:シカゴ連銀の失業率予想、低下する確率が最大に
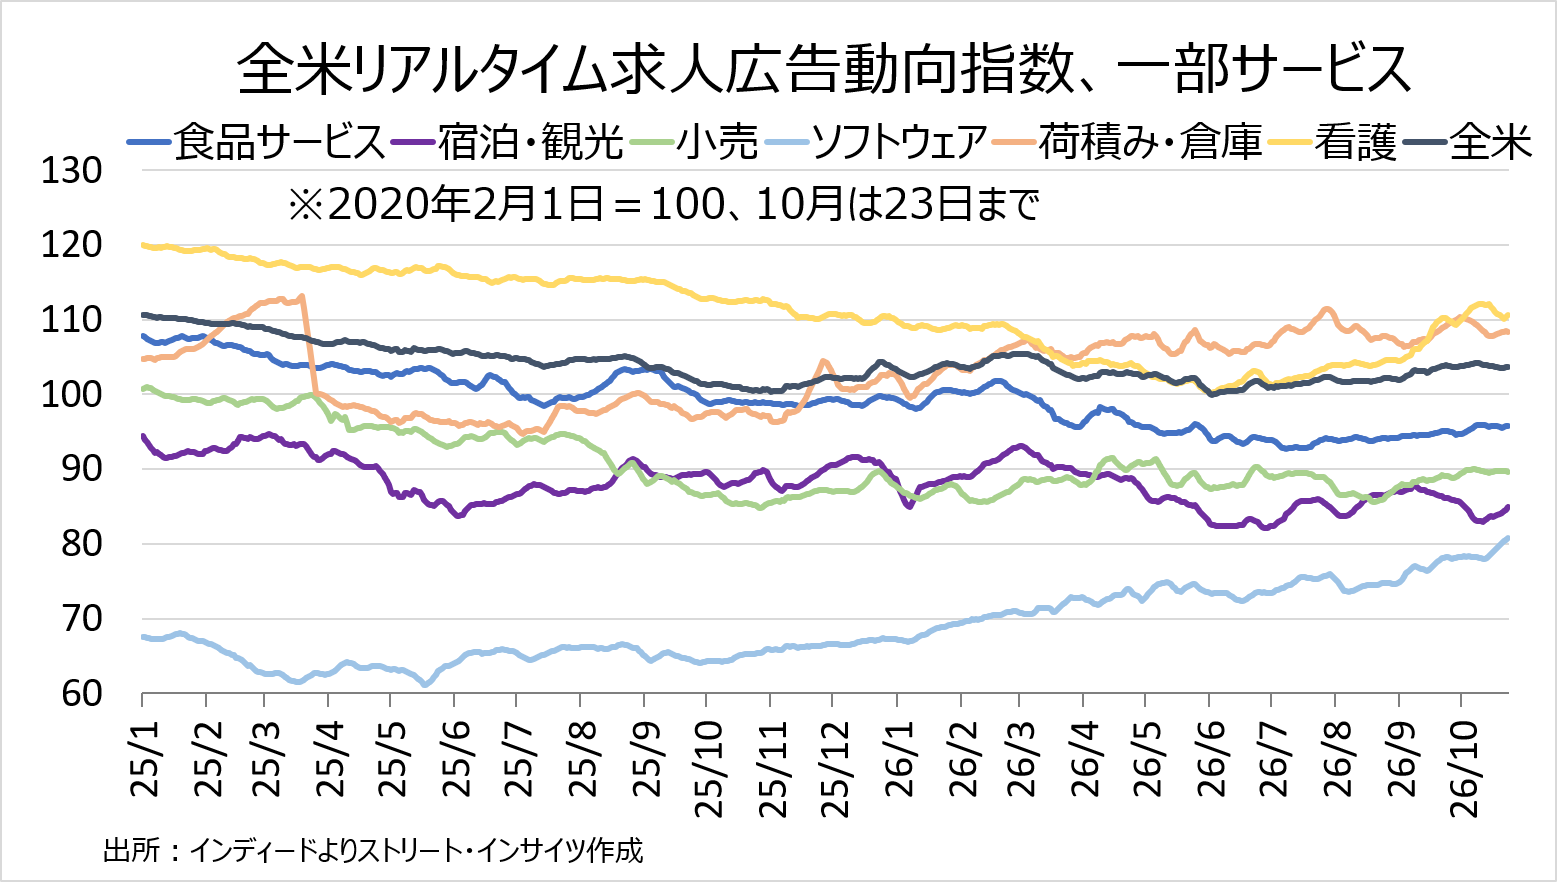
チャート:全米リアルタイム求人広告動向指数、10月平均は9月平均を小幅に上回る
ベッセント財務長官は慎重な判断を要請、FRBと政権の綱引き続く
FOMC直後、スコット・ベッセント米財務長官はCNBCのインタビューで「ウォーシュ議長は素晴らしいスタートを切った」と評価した。
利上げは政策の誤りかとの問いには「必ずしもそうではない」と答え、今後の利上げを否定しなかった。
声明文の景気判断の上方修正についても「経済が加速しているとの認識を示唆したようだ」と受け止めた。
実際、翌29日発表のQ3実質GDP成長率が上振れしたのは、前述の通りである。
一方で、ベッセント氏はエネルギー高について「供給ショックが起きている」と指摘し、「中央銀行の歴史で最大の失敗の一つは、2008年夏、ECBが同様のエネルギー価格ショックの中で利上げしたことだ」と述べた。
そのうえで「FRBは、供給ショックが一時的であるという点について、柔軟に考えるべきだ」と、「伝統的に、供給ショックの中で利上げはしない」と述べた8月末に続き、FRBにあらためて慎重な判断を促した。
米長期金利についても、ウォーシュ氏が7月に述べたように「米債市場が我々の代わりにかなりの引き締めを行ってきた」として、追加利上げの必要性に疑問を投げかけた格好だ。
会見でウォーシュ氏が金融環境を「引き締まった状態だと言うつもりはない」と述べたのとは対照的と言える。
AI関連の信用不安については、「まったく問題ないと思う。ネオクラウドは全体の中では小さな構成要素にすぎない」と一蹴した。
イランについては、経済封鎖によって「紛争が始まった3月から1年間で、経済は最大25%縮小する可能性がある」とし、紛争を乗り越えれば原油市場への供給は改善すると強調。
エネルギー高は一時的で、金融不安の芽もないとして、追加利上げを急ぐ必要はないとの立場を示した。
利上げに含みを残すFRBと、慎重な判断を求める政権との綱引きは、12月FOMCまで続く公算が大きい。
Provided by
株式会社ストリート・インサイツ代表取締役・経済アナリスト 安田佐和子
世界各国の中銀政策およびマクロ経済担当の為替ライターの経験を経て、2005年からニューヨークに拠点を移し、金融・経済の最前線、ウォール街で取材活動に従事する傍ら、自身のブログ「My Big Apple NY」で現地ならではの情報も配信。
2015年に帰国、三井物産戦略研究所にて北米経済担当の研究員、双日総合研究所で米国政治経済や経済安全保障などの研究員を経て、現職。
その他、ジーフィット株式会社にて為替アンバサダー、一般社団法人計量サステナビリティ学機構にて第三者委員会委員を務める。
NHK「日曜討論」、テレビ東京「モーニング・サテライト」の他、日経CNBCやラジオNIKKEIなどに出演してきた。
その他、メディアでコラムも執筆中。
X(旧ツイッター):Street Insights
お問い合わせ先、ブログ:My Big Apple NY
本ホームページに掲載されている事項は、投資判断の参考となる情報の提供を目的としたものであり、投資の勧誘を目的としたものではありません。投資方針、投資タイミング等は、ご自身の責任において判断してください。本サービスの情報に基づいて行った取引のいかなる損失についても、当社は一切の責を負いかねますのでご了承ください。また、当社は、当該情報の正確性および完全性を保証または約束するものでなく、今後、予告なしに内容を変更または廃止する場合があります。なお、当該情報の欠落・誤謬等につきましてもその責を負いかねますのでご了承ください。
