
9月FOMCで利上げが既定路線、死角はないのか
9月15~16日の米連邦公開市場委員会(FOMC)を前に、市場では0.25%利上げが既定路線となりつつある。
米8月CPI発表後、利上げ確率は前日の72%から87.3%へ上昇。
JPモルガンやゴールドマン・サックス(GS)など慎重だったエコノミストも相次いで利上げ予想へ転換した。

チャート:9月利上げ織り込み度、9月11日に87.3%へ上昇
ただ、経済的な根拠まで盤石になったわけではない。
米8月CPIはコアが前月比0.3%へ加速したものの、前年比では2.4%へ鈍化した。
しかも、携帯電話サービスが前月比5.9%と過去最大の上昇となり、この1項目だけでコアCPIを約0.1ポイント押し上げたとみられる。
この寄与を除けば、コアの伸びは0.2%程度と市場予想と一致するはずだった。
GSは、米8月コアPCE予想を従来の0.24%→0.26%へ小幅に引き上げたにすぎず、なお「FF金利を引き上げる強力な経済的根拠」を見いだしていない。
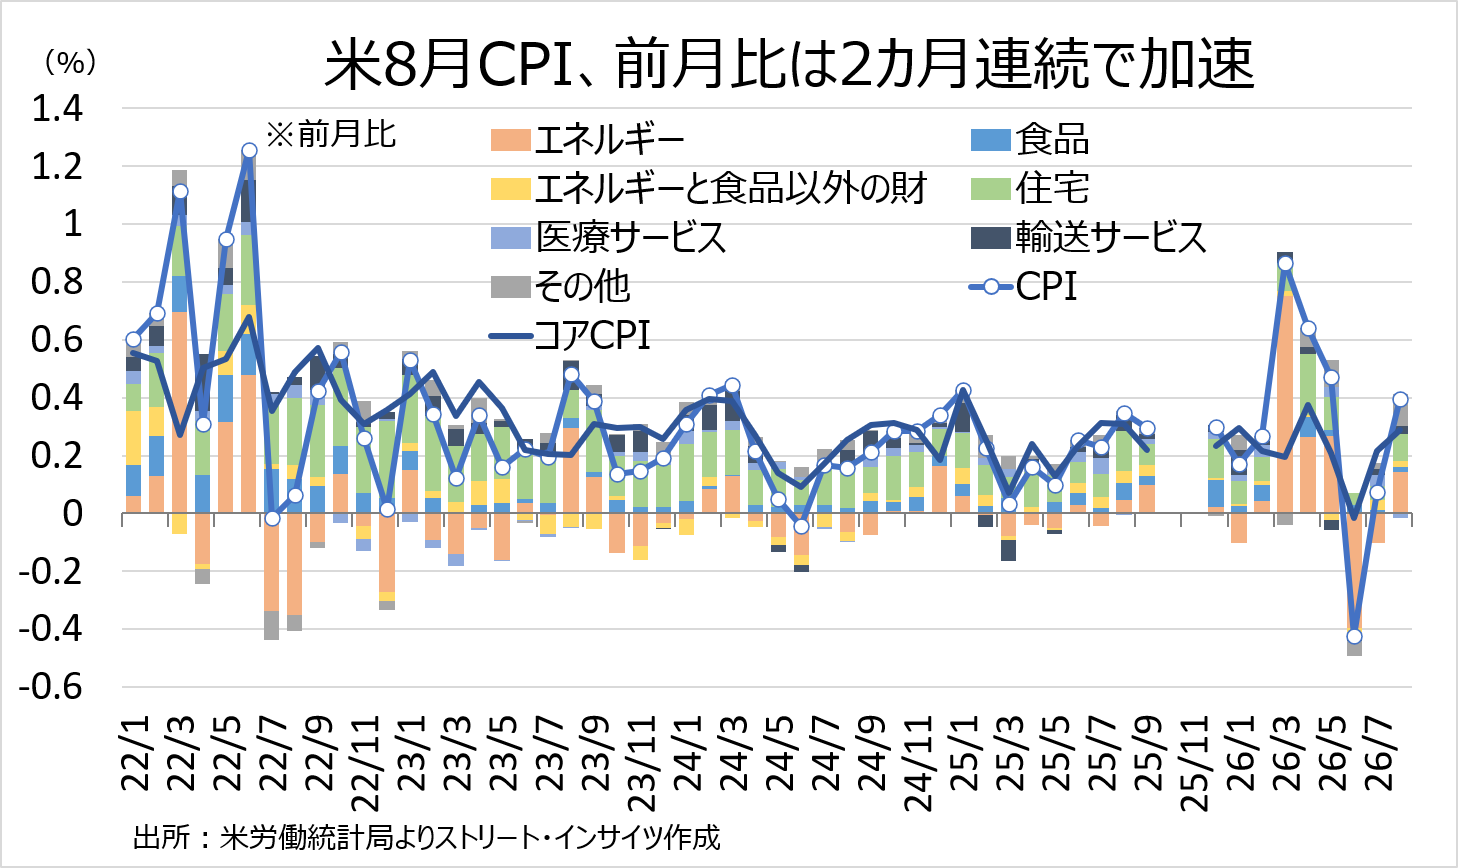
チャート:米8月CPI、前月比の推移
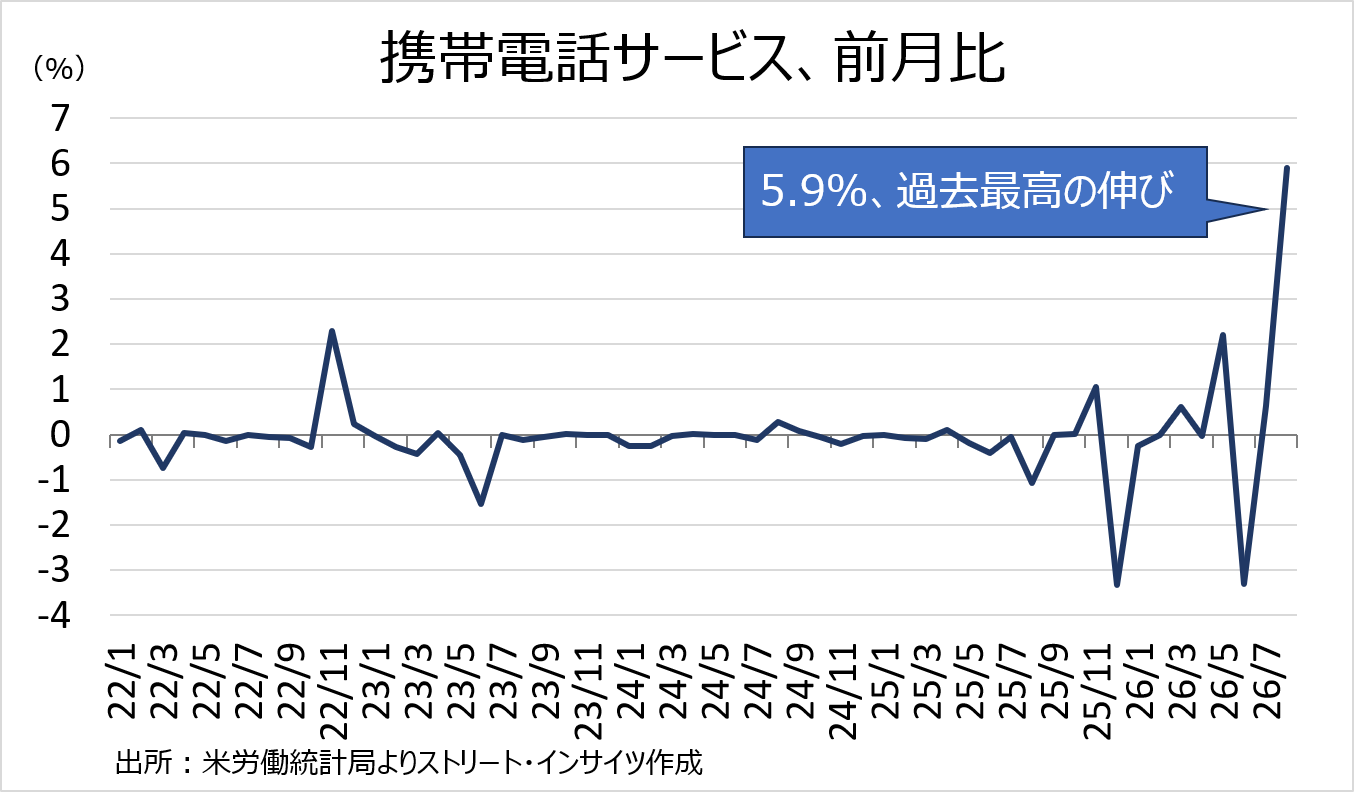
チャート:携帯電話サービスの前月比、過去最大の伸び
携帯電話サービスの一時的な価格変動を、基調的なインフレ判断から割り引いてみる考え方には前例もある。
2017年10月、イエレンFRB議長(当時)は、携帯電話サービスの品質調整後価格の大幅下落など「一度限り」とみられる価格変動が、インフレの弱さを誇張していると指摘した。
インフレ率が0.2~0.3ポイント程度振れること自体は珍しくなく、こうした動きは持続しないとの見方を示している。
今回は方向こそ逆だが、携帯電話サービス1項目の急騰がコアCPIを押し上げた構図は似ている。
この上昇が他の項目へ波及せず一時的なものにとどまるなら、少なくとも今回の0.1ポイントの上振れだけを利上げの有力な根拠とするのは難しい。
一方、判断を難しくしているのが原油高である。
中東情勢の緊迫化を受け、WTI原油先物は9月11日に104.46ドルと5月後半以来の高値をつけた。
コアインフレの基調は必ずしも上振れしていなくても、原油高が総合インフレや期待インフレへ波及すれば話は変わる。
9月FOMCでは、足元のCPIだけでなく、エネルギー高による二次波及をどこまで先回りして抑えるかも判断材料となる。
振り返れば、パウエル前FRB議長は3月FOMC後の会見にて、エネルギー・ショックの対応は標準的に「ルックスルー(見過ごす)」と説明していた。
ただし、前提はインフレ期待がアンカーされていることである。
足元では、NY連銀の8月調査で1年先が3.6%と横ばい、3年先は前月の3.3%から3.2%へ鈍化しており、同調査では目立った上振れはみられない。
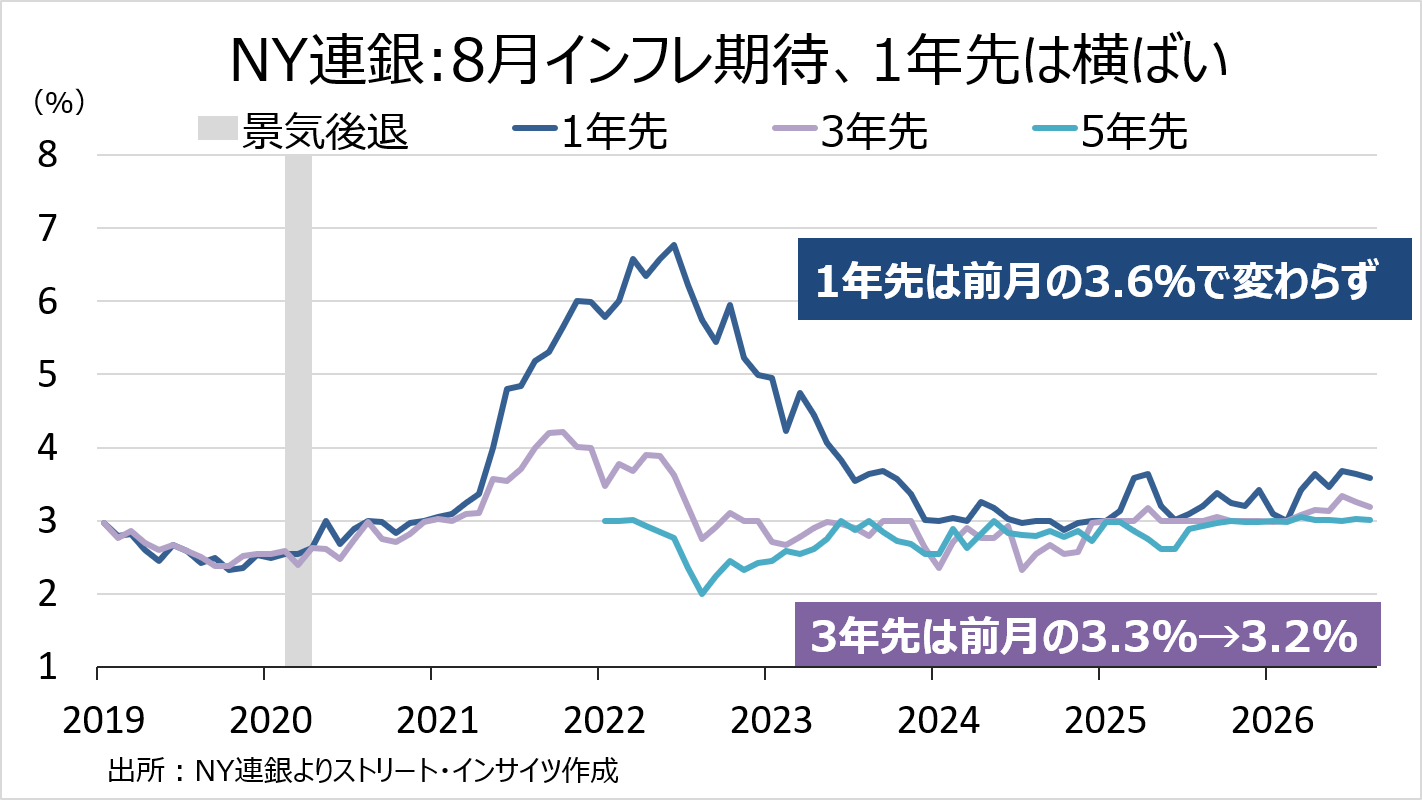
チャート:NY連銀のインフレ期待
ウォーシュ氏が立ち上げた政策運営の見直しも、進行中である。
5つのタスクフォースは、コミュニケーション、バランスシート政策、データの質、生産性・雇用、インフレ要因の分析を対象としている。
FRB自身がデータの読み方や情報発信の在り方を検証している最中だけに、今回の0.1ポイントのCPI上振れだけで政策判断が決まるほど単純なのか疑問が残る。
さらに今回は、CPIやPPIなどを基にしたコアPCEの事前推計にも不確実性がある。
BEAは9月30日の年次改定から、PCE価格指数の一部項目について、基礎データの組み合わせや推計手法を変更するためだ。
ポートフォリオ運用・投資助言は従来のPPI連動から雇用データなどに基づく数量推計へ、法務サービスは複数の詳細PPIを用いる新たな価格推計へ変更。
コンピューターソフトウエアなども、CPIに一部PPIを組み合わせて推計する。
米8月PCE価格指数の公表は9月30日で、今回のFOMCには間に合わない。
米8月PPIは前年比5.4%と7月の4.8%から加速したが、従来PCE推計で注目されてきたポートフォリオ運用は前年比18.8%と高い伸びだった。
しかし、年次改定後はこのPPIをそのままPCEへ反映させる方式自体が変わる。
PPIの強さを機械的に「コアPCEも強い」と読み替えることは、これまで以上に難しい。
FOMCの票決は利上げでも据え置きでも、「際どい判断」となるか
こうした状況だけに、9月FOMCでは利上げか据え置きかと同時に、票決の中身が重要になる。
7月FOMCは9対3で据え置きを決め、クリーブランド連銀、ミネアポリス連銀、ダラス連銀の地区連銀総裁3人が0.25%利上げを主張した。
市場が織り込む通り利上げを決定し、しかも全会一致なら、初動では米短期金利には上昇圧力がかかる。
一方、インフレ抑制への信認が強まれば長期金利の上昇が抑えられ、イールドカーブがフラット化する可能性がある。
ただ、インフレ抑制への期待から、米短期金利の上昇が限定的となってもおかしくない。
逆に、市場が約9割を織り込んでいるだけに、利上げ反対票が入れば、市場期待に押された決定との印象を残しかねない。
仮に9月も据え置きとなり、票決が前回と同じ9対3なら、市場にはかなりハト派的なサプライズとなる。
米2年債利回りは大きく低下し、利上げ時期は10月以降へ先送りされる公算が大きい。
ただ、米長期債には売り圧力が高まるだろう。
市場が「インフレを抑える機会を逃した」と判断し、そこに財政赤字や国債供給への懸念が重なれば、イールドカーブは急速にスティープ化しそうだ。
より興味深いのは、8対4での据え置きである。
前回の地区連銀総裁3人に加え、エネルギー・ショックは原則「ルックスルー」するのが標準的な対応との考えを示していたパウエルFRB理事(前議長)が利上げ票を投じれば、意味は大きい。
原油高を一時的な要因として見過ごすのではなく、二次波及や期待インフレへの影響をより重くみた可能性を示すためだ。
利上げ派が地区連銀総裁だけでなく理事側へ広がったことにもなり、同じ「据え置き」でも、10月または12月への利上げ先送りと受け止められやすい。
9対3の据え置きに比べれば、米2年債利回りの低下幅は小さくなりやすく、米長期金利の上昇圧力も幾分和らぐ可能性がある。
票決と並ぶ焦点が経済・金利見通し(SEP)とドットチャートである。
6月SEPでは、2026年末の政策金利見通しは年内1回程度の利上げを示していた。
9月に0.25%利上げしたうえで年末のFF金利見通しの中央値が3.875%なら「今回でいったん打ち止め」、4.125%なら年内もう1回、4.375%ならさらに2回の追加利上げを見込む形となる。
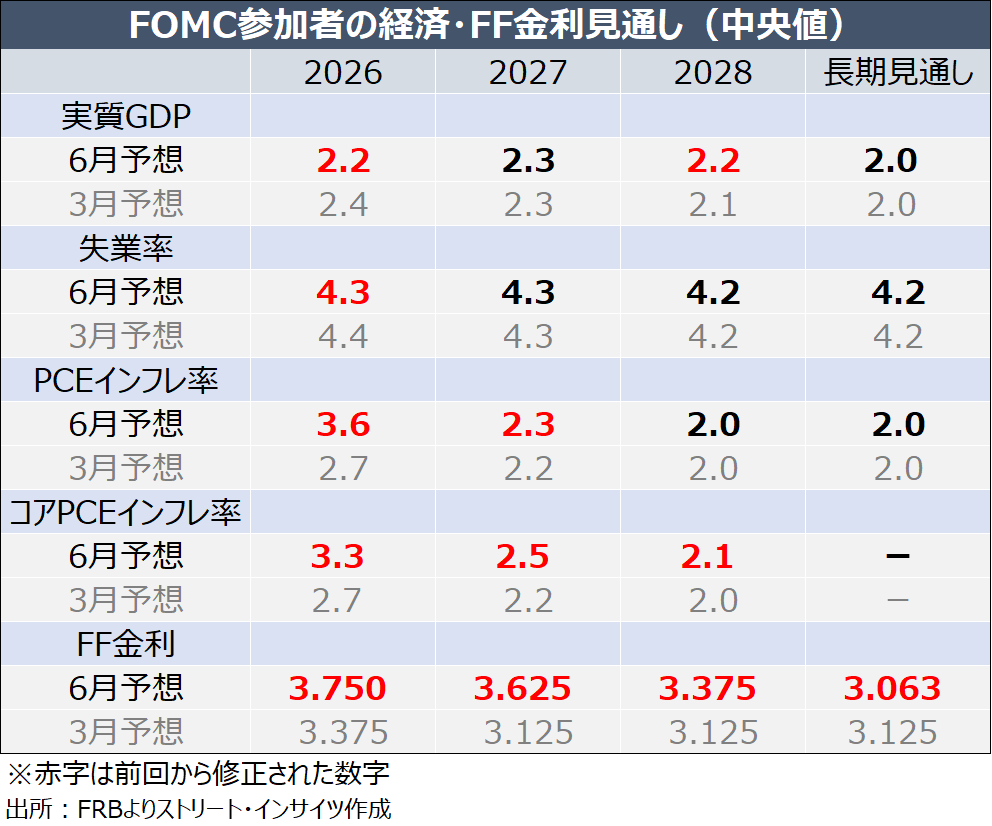
チャート:6月の経済・金利見通し
SEPではインフレ見通しの中身も重要だ。
6月時点では2026年の実質GDP2.2%、失業率4.3%、総合PCE3.6%、コアPCE3.3%だった。
原油高で総合PCEには上方修正圧力がかかる一方、コアCPIは前年比で鈍化している。
8月雇用統計も16万2,000人増、失業率4.1%と底堅い。
成長・雇用見通しを維持しながら総合インフレだけを引き上げるのか、それともコアや政策金利見通しまで上方修正するのか。
後者なら、長期金利への上昇圧力も強まりやすい。
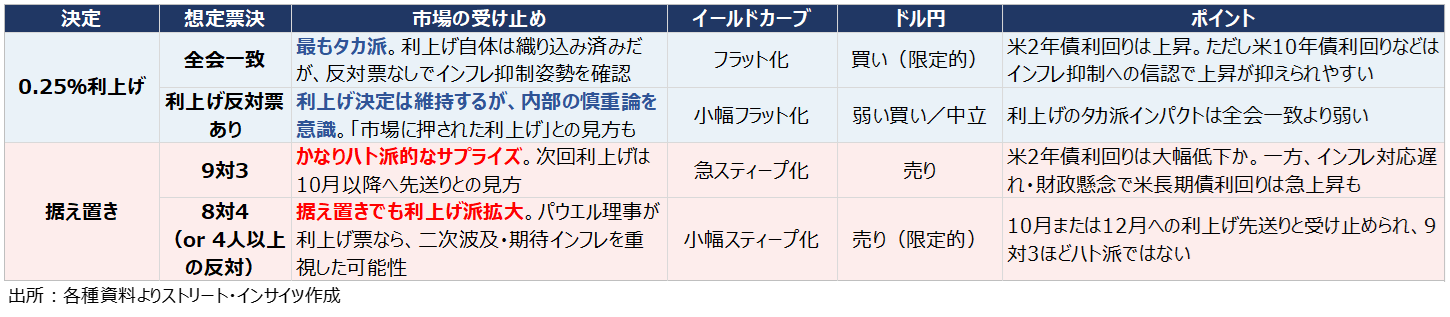
チャート:9月FOMC予想シナリオ
ベッセント氏率いる米財務省、買い戻しで60億ドルを使い切らなかった理由とは
9月FOMCの結果は、米国債市場の反応を大きく左右する。
米財務省は8月、10~20年債と20~30年債を対象とする流動性支援目的の買い戻し上限を、従来の20億ドルから「少なくとも40億ドル」へ引き上げた。
9月10日の10~20年債では最大60億ドルを設定したが、実際の買い戻し額は51億8,700万ドル。
売却申し出は104億8,900万ドルに達した。
市場の一部では100億ドル規模まで期待が膨らんでいたが、ベッセント氏自身の考え方からみれば行き過ぎだった可能性がある。
同氏は8月末、「均衡価格を変えられるとは思っていない」と明言。
米財務省が目指すのは米長期金利を力ずくで特定水準へ押し下げることではなく、市場の動きを緩やかにし、無秩序化を防ぐことにある。
米財務省の買い戻しFAQも、上限未満、場合によってはゼロの買い戻しを認めている。
提示価格や相対価値を基準に売却申し出を選別する仕組みであり、長期債を対象とする買い戻しでは、2024年のプログラム再開以降53回のうち、上限に達しなかったのは今回を含め3回と異例だ。
ただ、60億ドルを満額使わなかったこと自体は不自然ではない。
104億8,900万ドルの申し出がありながら約半分しか受け入れなかったことは、買い戻し額そのものより価格規律を優先した結果とも読める。
9月10日のオペレーションが「FOMC待ち」だったと断定できる材料はない。
ただ、FOMCを目前に100億ドルまで一気に増額せず、60億ドルの上限も使い切らなかったことで、結果としてFOMC後のイールドカーブを見て次の手を判断する余地は残った。
票決やSEP、ドットチャート次第では、米短期金利が低下する一方で米長期金利が上昇するスティープ化もあり得る。
米財務省にとって重要なのは、米長期金利が上昇したこと自体ではなく、それがファンダメンタルズを反映した新たな均衡価格なのか、市場機能の低下を伴う無秩序な動きなのかである。
前者なら追いかけて買う必要はない。
後者なら、買い戻し上限をさらに引き上げる選択肢が浮上する。
なお、9月10日に使わなかった8億1,300万ドルが次回へ繰り越されるわけではない。
残された「余力」は未使用資金ではなく、今後のオペレーションで買い戻し規模をさらに拡大できる政策上の選択肢である。
FRBが決めるのは短期金利とその先の政策経路であり、米財務省が担うのは長期金利の水準そのものではなく、長期債市場の機能維持である。
FOMC後のイールドカーブを見極めたうえで、ベッセント氏が買い戻し規模をさらに拡大するのか。
その判断が両者の役割分担をより鮮明にしそうだ。
Provided by
株式会社ストリート・インサイツ代表取締役・経済アナリスト 安田佐和子
世界各国の中銀政策およびマクロ経済担当の為替ライターの経験を経て、2005年からニューヨークに拠点を移し、金融・経済の最前線、ウォール街で取材活動に従事する傍ら、自身のブログ「My Big Apple NY」で現地ならではの情報も配信。
2015年に帰国、三井物産戦略研究所にて北米経済担当の研究員、双日総合研究所で米国政治経済や経済安全保障などの研究員を経て、現職。
その他、ジーフィット株式会社にて為替アンバサダー、一般社団法人計量サステナビリティ学機構にて第三者委員会委員を務める。
NHK「日曜討論」、テレビ東京「モーニング・サテライト」の他、日経CNBCやラジオNIKKEIなどに出演してきた。
その他、メディアでコラムも執筆中。
X(旧ツイッター):Street Insights
お問い合わせ先、ブログ:My Big Apple NY
本ホームページに掲載されている事項は、投資判断の参考となる情報の提供を目的としたものであり、投資の勧誘を目的としたものではありません。投資方針、投資タイミング等は、ご自身の責任において判断してください。本サービスの情報に基づいて行った取引のいかなる損失についても、当社は一切の責を負いかねますのでご了承ください。また、当社は、当該情報の正確性および完全性を保証または約束するものでなく、今後、予告なしに内容を変更または廃止する場合があります。なお、当該情報の欠落・誤謬等につきましてもその責を負いかねますのでご了承ください。
