
ウォーシュ氏率いるFRBは利上げ開始、年内追加利上げも視野
9月15~16日の米連邦公開市場委員会(FOMC)では、FF金利誘導目標を0.25%引き上げ、3.75~4.00%とした。
利上げは2023年7月以来で、票決は12対0の全会一致だった。
7月会合では3人が0.25%利上げを主張し、9対3で据え置きを決定していたため、今回はFOMC全体が利上げへ収れんした格好だ。
声明文では、7月分にあった「供給ショック」との説明を削除し、「地政学的な展開によって不確実性は高い」としながらも、「国内支出は底堅い」との表現を新たに加えた。
さらに、「本日の政策措置は2%目標へのより迅速な回帰を支える」と踏み込み、インフレ抑制に向けた姿勢を鮮明にした。
7月声明では、中東紛争による「高い不確実性」に言及するとともに、インフレについて「エネルギーを含む特定部門の価格上昇をもたらした供給ショックを一部反映している」と説明していた。
7月分からの修正は、パウエル前FRB議長が3月FOMCで、エネルギーショックは通常ルックスルーするとしつつ、今回はインフレ期待や長期化する高インフレを踏まえ慎重な判断が必要との認識を示していた姿勢から、物価上昇の持続性や二次的な波及をより警戒する立場へ変化したことを示唆する。
供給要因ゆえ金融政策では直接対応しにくいとの説明を後退させる一方、需要の底堅さを明示し、利上げによってインフレの収束を早める意思を示した格好だ。
経済・金利見通し(SEP)では、2026年の実質GDP成長率中央値は6月の2.2%から2.3%へ、2027年も2.3%から2.4%へ引き上げられた。
一方、失業率は2026、27年とも4.3%から4.1%へ引き下げられた。
景気や雇用について、6月時点より明確に強い見方へ修正されている。
強い米経済を印象づける内容だ。
インフレ見通しは、2026年と2028年分を上方修正した。
2026年のPCEインフレ率は3.6%から3.7%、コアPCEは3.3%から3.4%へ引き上げ。
2028年についてもPCEは2.0%から2.1%、コアは2.1%から2.2%へ上方修正した。
2%目標への到達は2029年まで持ち越されている。
以上を踏まえれば、景気後退を恐れて利上げをためらう局面ではなく、底堅い経済を背景に物価抑制を優先できるとの判断がSEPに表れたとみられる。
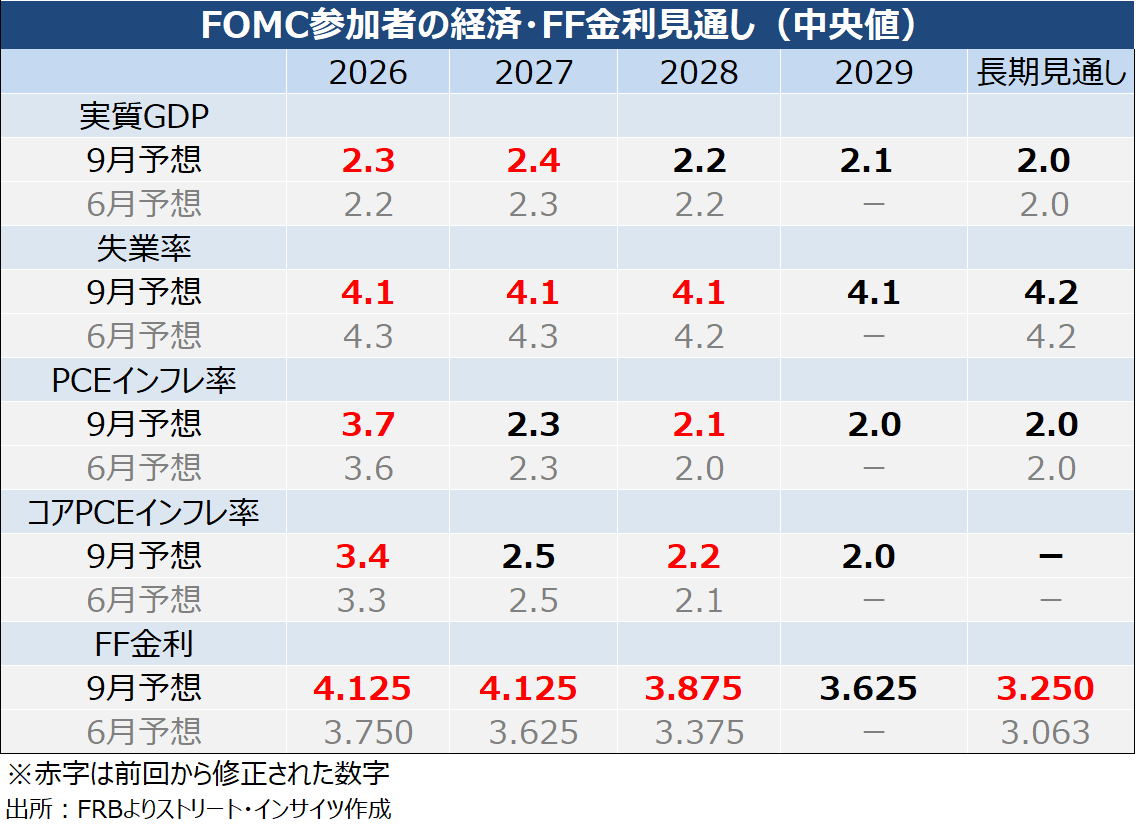
チャート:SEP、9月分はインフレ見通しなど上方修正(失業率は下方修正)が目立つ
ドットチャートは6月の「分裂」から、年内の「追加利上げ」へ収れん
FF金利見通し、通称ドットチャートの変化はさらに鮮明だ。
6月時点の2026年末予想は、18人のうち、現状維持に相当する3.625%が8人、1回以上の利上げを見込んだ参加者が9人、利下げが1人と、ほぼ真っ二つに割れていた。
これに対し9月は、今回の利上げ後の3.875%で年末まで据え置きを見込むのは2人だけ。
4.125%が12人、4.375%が4人となり、18人中16人が年内に少なくとももう1回の利上げを予想した。
6月には「利上げか据え置きか」で割れていたFOMCが、3カ月後には「追加利上げを何回行うか」へ議論の中心を移したことになる。

チャート:ドットチャート、6月から追加利上げ方向が鮮明に
2027年も大幅に上方シフトした。
6月には4.125%以上を見込んだ参加者は3人だったが、9月は4.125%が6人、4.375%が8人と計14人に増加した。
FF金利中央値は2026年末3.8%から4.1%、2027年末3.6%から4.1%、2028年末3.4%から3.9%へ、それぞれ上方修正された。
なお、FOMC参加者は19人だが、6月、9月とも経済・金利見通しの提出者は18人だった。
6月FOMC後の会見での発言を踏まえると、見通しを提出しなかった1人は前回に続きウォーシュ氏とみられる。
議長自身が将来の金利経路を数値で示すことから距離を置く姿勢がうかがえる。
一方、見通しを提出した18人のうち1人は、2028年と2029年のFF金利予想を示していない。
FRBの注記をみると、6月にも1人が2028年の予想を提出しておらず、今回も同様に長期の金利経路を最後まで示さない参加者がいることが確認できる。
ウォーシュ会見で物価重視を再強調、中立金利より「現実の金融環境」を重視
注目のウォーシュ氏の会見では、ジャクソン・ホール講演で明確にした物価重視の姿勢を改めて強調した。
「問題はインフレである」、「物価安定は5年半以上にわたり課題であり続けてきた」と言及。
今回の利上げについては「緩和の一部を取り除いた」と説明し、利上げ後も金融政策が十分に引き締め的になったとの認識は示さなかった。
利上げ判断の背景として挙げたのは、①米経済の強さ、②インフレのトレンド、③地政学の変化、の3点である。
「単一のデータポイント」に反応したのではなく、7月会合以降、経済、物価、中東情勢を巡る判断が変化したと説明した。
特に原油高については、油価そのものを金融政策で引き下げることはできないものの、他の財・サービスや賃金、インフレ期待へ二次的、三次的に波及することは防ぐと強調した。
7月の声明文から「供給ショック」との説明を削除したこととも整合する。
会見でウォーシュ流の金融政策観が最も明確に表れたのが、中立金利を巡る発言である。
9月のSEPでは長期のFF金利中央値が6月の3.1%から3.2%へ上方修正された。
2%のインフレ目標を差し引けば、単純計算による長期の実質中立金利は1.2%程度となる。
一方、FF金利誘導目標の上限から消費者物価指数(CPI)の前年比を差し引いた単純な実質金利は、利上げ前の8月時点で0.35%とプラス圏にあった。
ただし、これは過去1年間のCPIを使った事後的な実質金利であり、将来の期待インフレ率を用いる事前的な実質金利とは異なる。
実質金利がゼロを上回っているだけでは、政策が引き締め的とは判断できない。
中立的な実質金利をどの程度上回っているかが問題となるためだ。

チャート:実質金利(政策金利とCPI前年比の差)、米国は8月に0.35%
WSJ紙のFed番記者であるニック・ティミラオス氏は、中立金利とインフレ見通しがともに上方修正されたことを踏まえると、今回の0.25%利上げは、6月時点から金融政策の引き締め度をほとんど強めず、「同じ場所にとどまる」ための利上げとも解釈できると指摘した。
しかし、ウォーシュ氏自身は、中立金利は「学術的には有用」であるものの、「日々の意思決定に実務的な影響を与えない」と明言した。
観測できない中立金利の推計値と政策金利を比較して、金融政策が緩和的か引き締め的かを機械的に判定する考え方から距離を置いた格好だ。
代わりに重視しているのが、実際の金融環境である。
信用スプレッドの低さや活発な社債発行、緩めの銀行融資基準などを踏まえ、「広範な金融環境を引き締まっていると表現するのは難しい」と指摘した。
米長期金利上昇についても、①米経済の強さ、②AI関連を中心とする巨額設備投資による資本の争奪、③地政学、の3点を挙げている。
中立金利という理論上の物差しより、信用市場、設備投資、資産価格、雇用、インフレなどをみて、現実に需要へ十分なブレーキがかかっているかを判断する姿勢と言えよう。
市場では追加利上げを見込む声が強まった。
モルガン・スタンレーのマイケル・ギャペン氏は、政策が引き締め的ですらなく、原油高も長引くのであれば「まだやるべき仕事がある」とし、今回を含む利上げ予想を2回から3回へ増やした。
一方、ナティクシスのチーフ米国エコノミスト、クリストファー・ホッジ氏は、今回の利上げが「一度限り」となる可能性もあると指摘。
12月の追加利上げを予想するものの、インフレ鈍化が続けば、それ以上の引き締めは必要ない可能性があるとの見方を示した。
FOMCのドットは追加利上げ方向へ大きく傾いたが、市場では今回を長期的な利上げサイクルの始まりとみるかについて見方が分かれている。
「最も恵まれない人々」を持ち出した意味
金融政策論とは別に、会見で見逃せないのが、「最も恵まれない立場にある人々こそ、安定した物価から最大の利益を得る」との発言だ。
ウォーシュ氏は「最も恵まれない人々」とは金融資産を保有していない層だと説明し、米国の半分弱がこれに該当するとの認識を示した。
WSJ紙も、ウォーシュ氏がインフレ抑制を「労働者階級の利益」と結び付けた点を取り上げている。
中央銀行の説明としては、金融資産を持たず給与所得への依存度が高い世帯ほど、物価上昇によって実質所得を削られやすいため、インフレ抑制の恩恵も大きいという論理である。
ただ、現在の米国経済の分配構造を考えると、もう一段広い文脈を持つ発言にも聞こえる。

チャート:米国、所得層別の株式保有資産
AI関連株の上昇や巨額の設備投資によって生じる資産効果は、株式などの金融資産を保有する層ほど享受しやすい。
一方、AIデータセンターの急拡大に伴う電力料金や送電網への負担は、AIブームによる資産価格上昇の恩恵を直接受けていない家計にも及ぶ。
中間選挙を前に、AI投資を新たな成長源として歓迎する議論と、データセンターの建設や電力コストへの反発が同時に強まっている背景がある。
AI推進派はシリコンバレーなど「既得権益」とみなされ、AI版エスタブリッシュメントとの印象も強い。
したがって、ウォーシュ氏の「最も恵まれない人々」という表現を、単なる低所得者への配慮として読み流すべきではない。
ただし、中間選挙やAIへの反発を意識して意図的に選んだ言葉だと断定するのも、現時点では難しい。
むしろ、AI投資が経済成長や資産価格を押し上げる一方、その恩恵を十分に受けない層ほどインフレの負担を直接受けるという米国経済の分配問題に、ウォーシュ氏が物価安定の意義を重ねた可能性を示唆する。
この点では、ウォーシュ氏の「物価安定」は単なる2%目標の達成にとどまらない。
AI投資による高成長を認めながら、その恩恵から取り残されやすい家計にとって、中央銀行が提供できる最大の利益は安定した購買力である――今回の発言からは、そうした政策メッセージも読み取れる。
Provided by
株式会社ストリート・インサイツ代表取締役・経済アナリスト 安田佐和子
世界各国の中銀政策およびマクロ経済担当の為替ライターの経験を経て、2005年からニューヨークに拠点を移し、金融・経済の最前線、ウォール街で取材活動に従事する傍ら、自身のブログ「My Big Apple NY」で現地ならではの情報も配信。
2015年に帰国、三井物産戦略研究所にて北米経済担当の研究員、双日総合研究所で米国政治経済や経済安全保障などの研究員を経て、現職。
その他、ジーフィット株式会社にて為替アンバサダー、一般社団法人計量サステナビリティ学機構にて第三者委員会委員を務める。
NHK「日曜討論」、テレビ東京「モーニング・サテライト」の他、日経CNBCやラジオNIKKEIなどに出演してきた。
その他、メディアでコラムも執筆中。
X(旧ツイッター):Street Insights
お問い合わせ先、ブログ:My Big Apple NY
本ホームページに掲載されている事項は、投資判断の参考となる情報の提供を目的としたものであり、投資の勧誘を目的としたものではありません。投資方針、投資タイミング等は、ご自身の責任において判断してください。本サービスの情報に基づいて行った取引のいかなる損失についても、当社は一切の責を負いかねますのでご了承ください。また、当社は、当該情報の正確性および完全性を保証または約束するものでなく、今後、予告なしに内容を変更または廃止する場合があります。なお、当該情報の欠落・誤謬等につきましてもその責を負いかねますのでご了承ください。
