
ウォーシュ氏率いるFRBの利上げは「保険」か、1999年の再来か
1996年12月5日、ワシントンでの夕食会講演で、グリーンスパン米連邦準備制度理事会(FRB)議長は、米株高を「根拠なき熱狂」と評した。
講演中に取引していた東京市場は急落し、欧米市場も連鎖安に見舞われた。
もっとも、同氏はその後、IT投資による生産性革命を説く「ニューエコノミー」論に傾き、熱狂は2000年3月にナスダック総合指数が天井を打つまで3年余り膨らみ続けた。
四半世紀を経て、生産性の主役はITからAIへ代わった。
そのグリーンスパン氏を就任式で「マエストロ」と称えたウォーシュFRB議長は、長期停滞の時代は去り「長期成長」の時代が訪れたと唱え、いま利上げのハンドルを握っている。
AI投資の勢いは衰えを知らない。
米8月耐久財受注のうち、設備投資を表すコア資本財受注(民間航空機を除く非防衛財)は前月比1.6%増の876億ドルと過去最高水準に達し、前年比の伸びは14.1%と2021年8月以来の大きさとなった。
米7月建設支出では、データセンターが年率750億ドルを超え、前年比6割近く拡大した。
同月の建設支出全体は前年比3.8%減であり、米景気のAI依存は一段と鮮明になっている。
熱狂は物価にも及ぶ。
ウォーシュ氏は7月の議会証言で、AIブームが今後1年、半導体などの価格を押し上げるとの見方を示していた。
そこにホルムズ海峡の封鎖に伴う原油高・ディーゼル高が重なっている。

チャート:米8月耐久財受注、コア資本財は金額ベースで過去最大を更新中

チャート:米建設支出のうち、AIデータセンターはうなぎのぼり
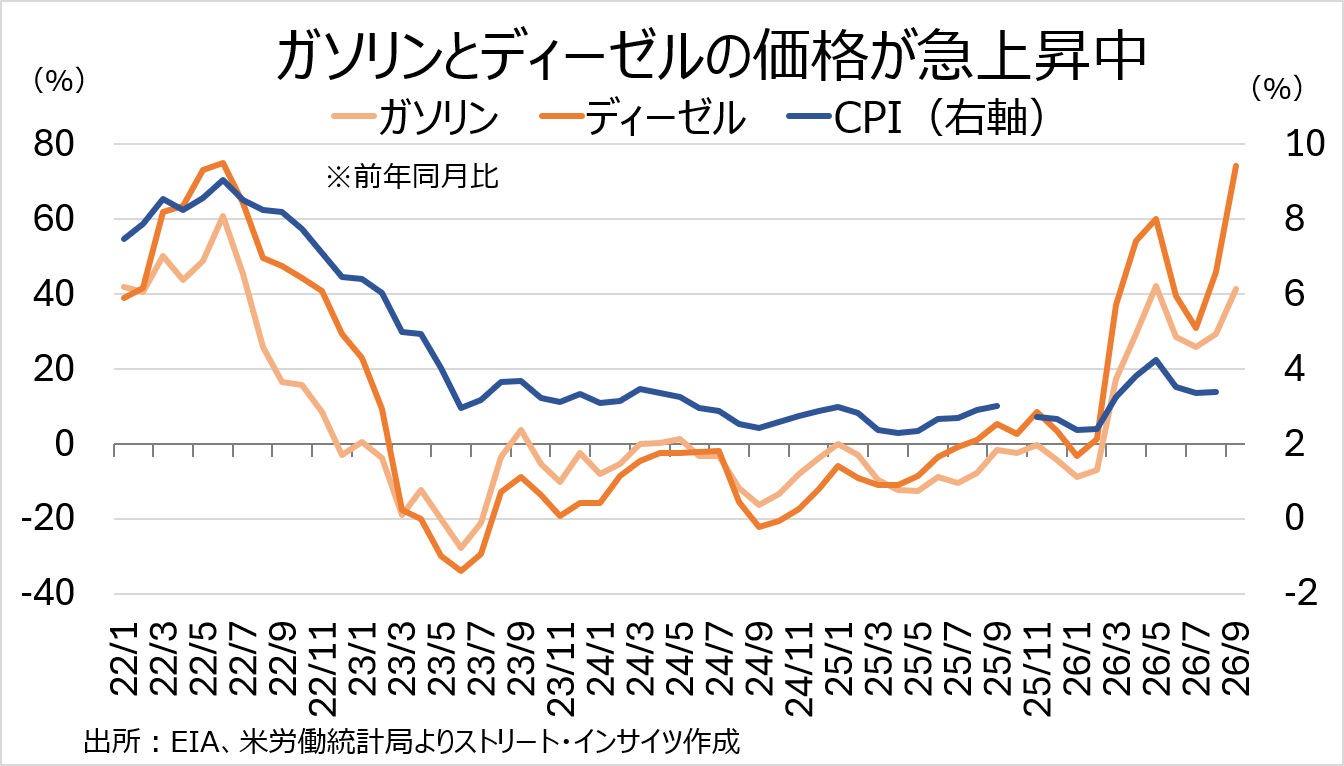
チャート:ディーゼルとガソリンの全米小売平均販売価格は急伸
9月15~16日のFOMCは政策金利を0.25%引き上げ、3.75~4.0%とした。
7月会合では3人が利上げを主張して反対票を投じたが、今回は全会一致である。
ウォーシュ氏は会見で「広範な金融環境を引き締まっていると形容するのは難しい」と述べ、今回の措置を「緩和の一部を取り除いた」ものと繰り返し説明した。
この言い回しに従えば、利上げは、原油高など個別価格の上昇が続くなか、期待インフレが安定しているうちに先手を打つ「保険」にとどまる。
一方、声明文は利上げが2%目標への「より迅速な(timelier)回帰」を後押しすると明記した。
目標への到達時期に踏み込んだこの一語は、保険的な利上げと本格的な引き締めの境界線上にある。
ゴールドマン・サックスのデビッド・メリクル米国担当エコノミストは、「timelier」と銘打った利上げは連続会合で実施するのが自然だとして、10月の追加利上げを有力視する。
なお、ドットチャートでは、18人中4人が年内2回、12人が1回の追加利上げを見込む。
FF先物市場でも、9月25日時点で10月利上げの確率は64.2%へ上昇し、12月末までに2回の利上げの織り込み度は51%に達した。
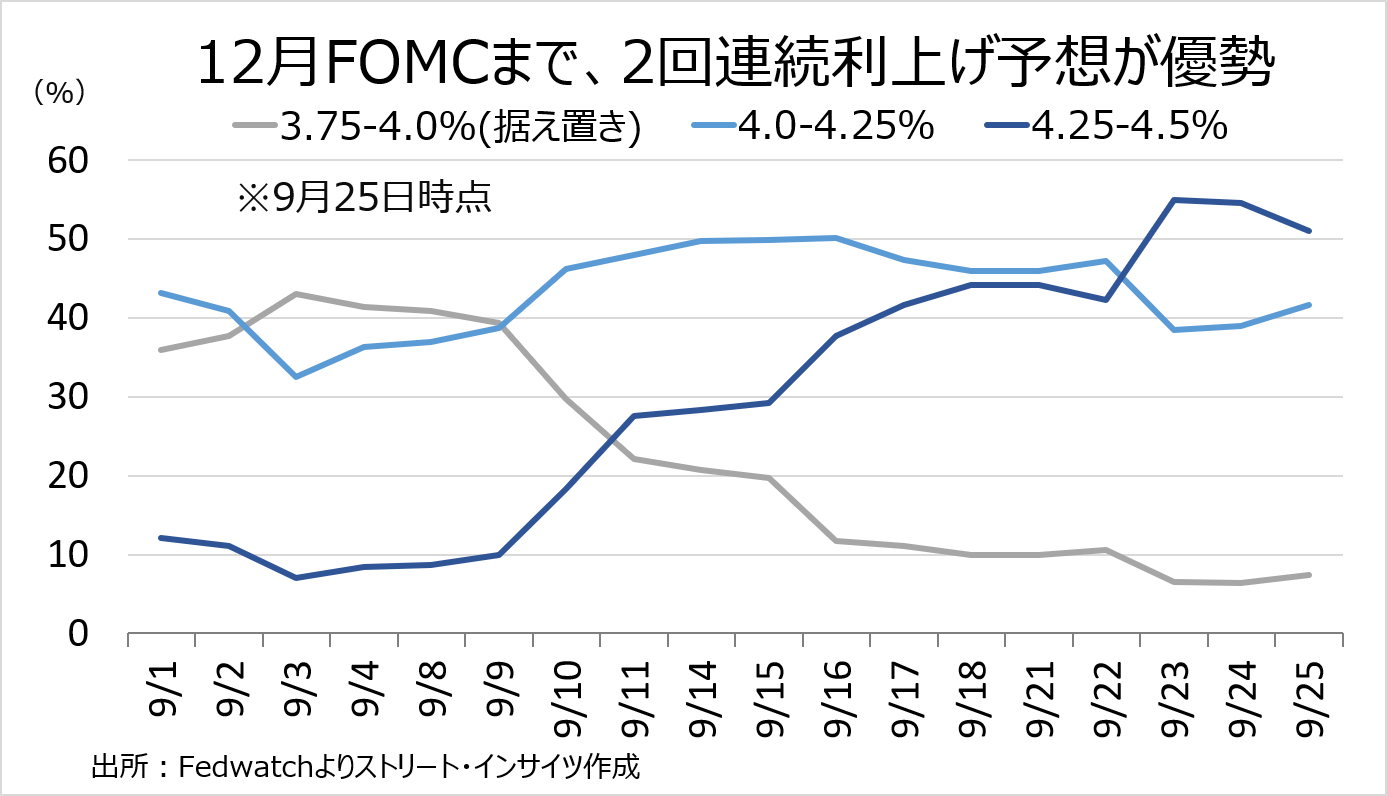
チャート:FF先物市場、12月までに2回の利上げを51%織り込む
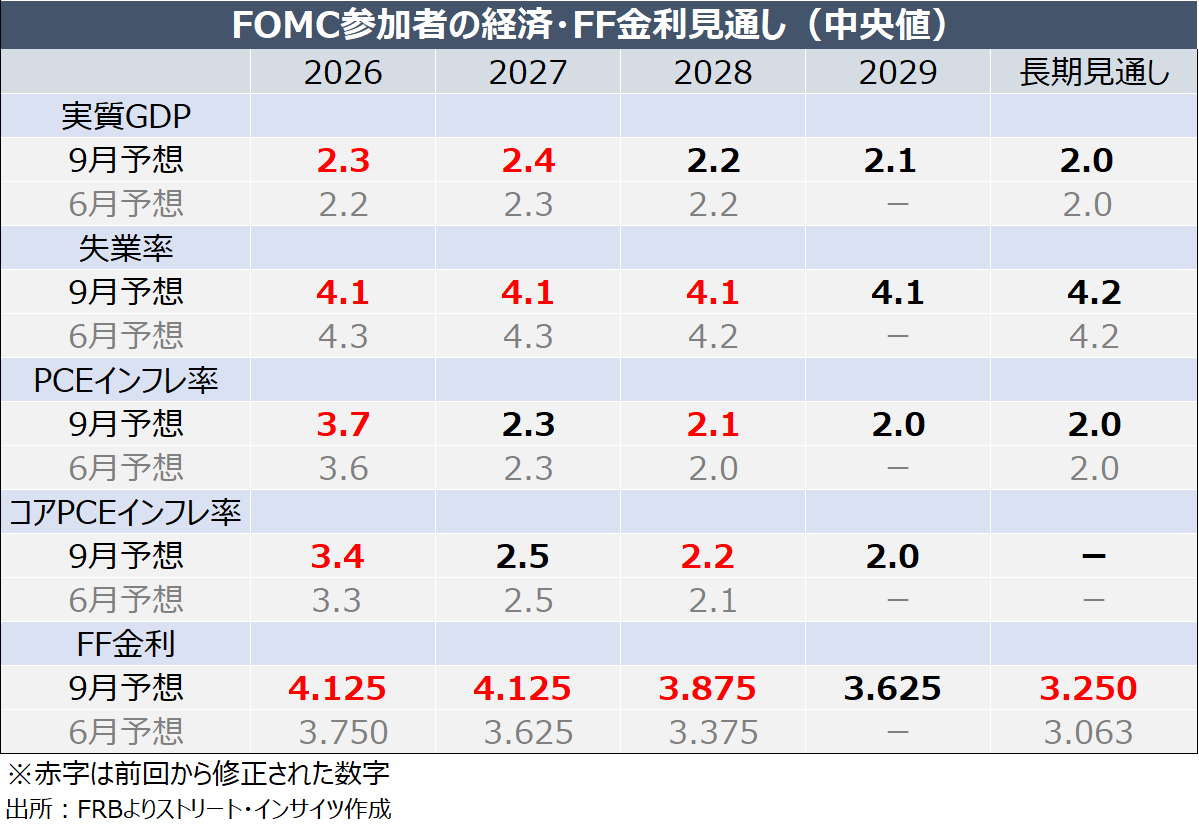
チャート:9月の経済・金利見通し
ITバブル末期と重なる「緩和の一部を取り除く」利上げ
足元の利上げは、ITバブル末期のグリーンスパン氏率いるFRBと重なる。
FRBは1998年秋、ロシア危機とLTCM破綻に伴う市場の機能不全に対応し、計0.75%の予防的利下げに踏み切った。
1999年6月には利上げに転じ、FF金利誘導目標を4.75%から5.0%へ引き上げることを決定。
当時の声明は、金融市場の緊張が和らいだため「調整の全てはもはや必要ない」と説明し、あくまで危機対応の緩和の巻き戻しと位置づけた。
同年8月、11月の利上げで政策金利は危機前の5.5%に戻ったが、FRBは手を緩めなかった。
2000年2月、3月と利上げを重ね、5月には0.5%の大幅利上げで6.5%に到達。
緩和の修正として始まった利上げは、危機前の水準を超えて続き、本格的な引き締めへと転換した。
ナスダックはその途上の2000年3月に天井を打ち、FRBは2001年1月に緊急利下げを迫られ、米国は同年3月に景気後退入りした。
「緩和の一部を取り除く」というウォーシュ氏の言葉は、1999年6月の声明と酷似する。
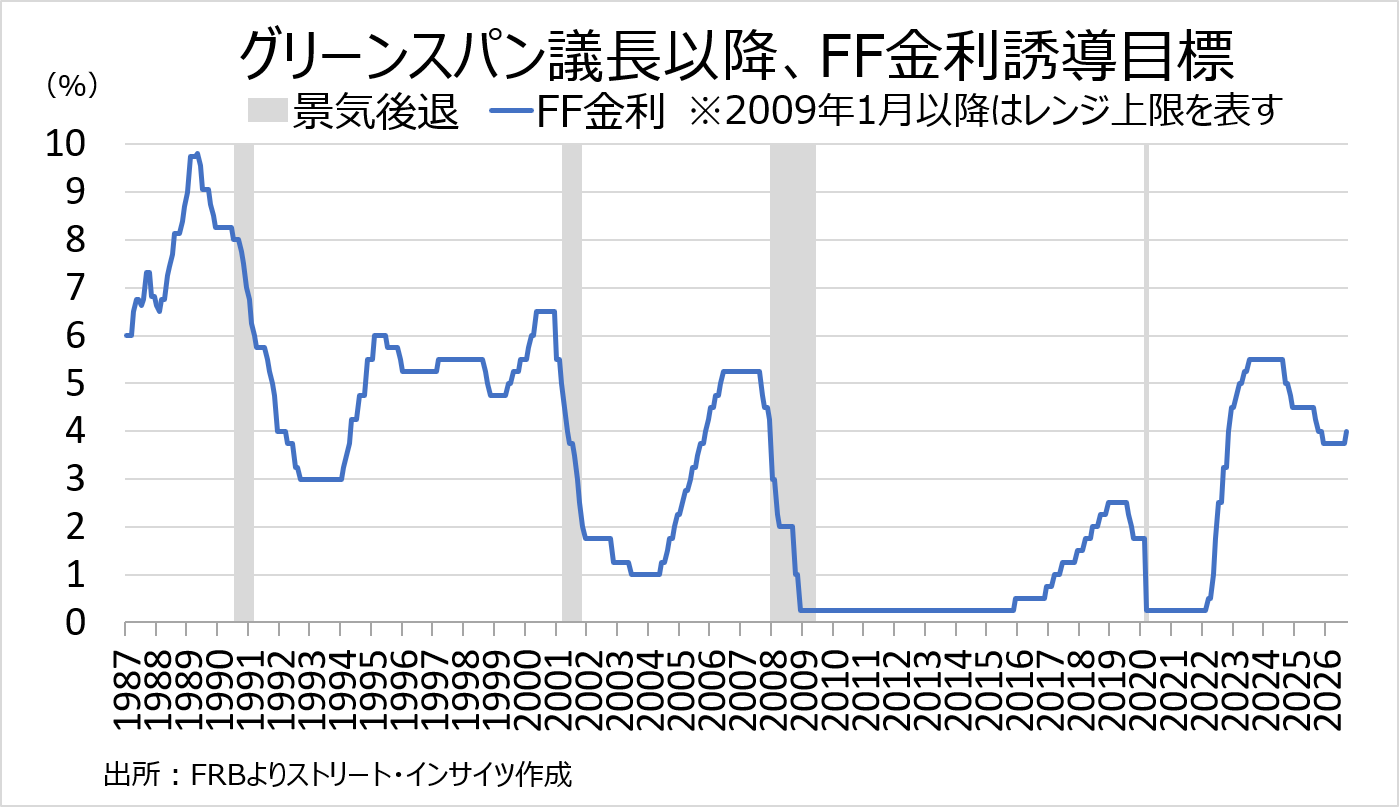
チャート:FF金利誘導目標、2009年以降はレンジ上限を示す
ウォーシュ氏の会見で最も政治的な含意を帯びたのは、「最も恵まれていない人々ほど、持続的な景気拡大と堅調な雇用、物価安定から大きな恩恵を受ける」との発言だろう。
同氏は質疑で、こうした人々とは金融資産を持たない米国民の半分弱を指すと説明した。
株式を持たなければAI相場の恩恵は届かない一方、データセンターが押し上げる光熱費は、資産の有無を問わず家計にのしかかる。
パウエル前FRB議長は2020年8月、「広範で包摂的」な雇用を掲げ、金融緩和で低所得層に恩恵を届けようとした。
ウォーシュ氏はその逆で、利上げによって給与の購買力を守る論理を打ち出したことになる。
背景には、AIを巡る政治の地殻変動がある。
オバマ元大統領は、民主党が下院を奪還すればAI監督の枠組みを示すよう、ジェフリーズ下院院内総務に要請した。
ギャラップ調査では、地元へのデータセンター建設に7割が反対している。
今年の中間選挙のタイミングで行われる知事選でも重要課題となっており、民主党のホークルNY州知事は大規模データセンターの新設を最長1年凍結し、共和党のアボット・テキサス州知事も約1,800件の計画の承認を見合わせた。
両者は共に、今年改選を予定する。
ウォール・ストリート・ジャーナル(WSJ)紙が報じるように、規制強化の流れは党派を超えている。
予測市場ポリマーケットでは、民主党が上下院で多数派を奪還する予想確率が9月24日時点で一時66%に上昇した。
有権者の受け止めは、AIを「成長の果実」とみる見方から「成長の請求書」とみる見方へと反転しつつある。
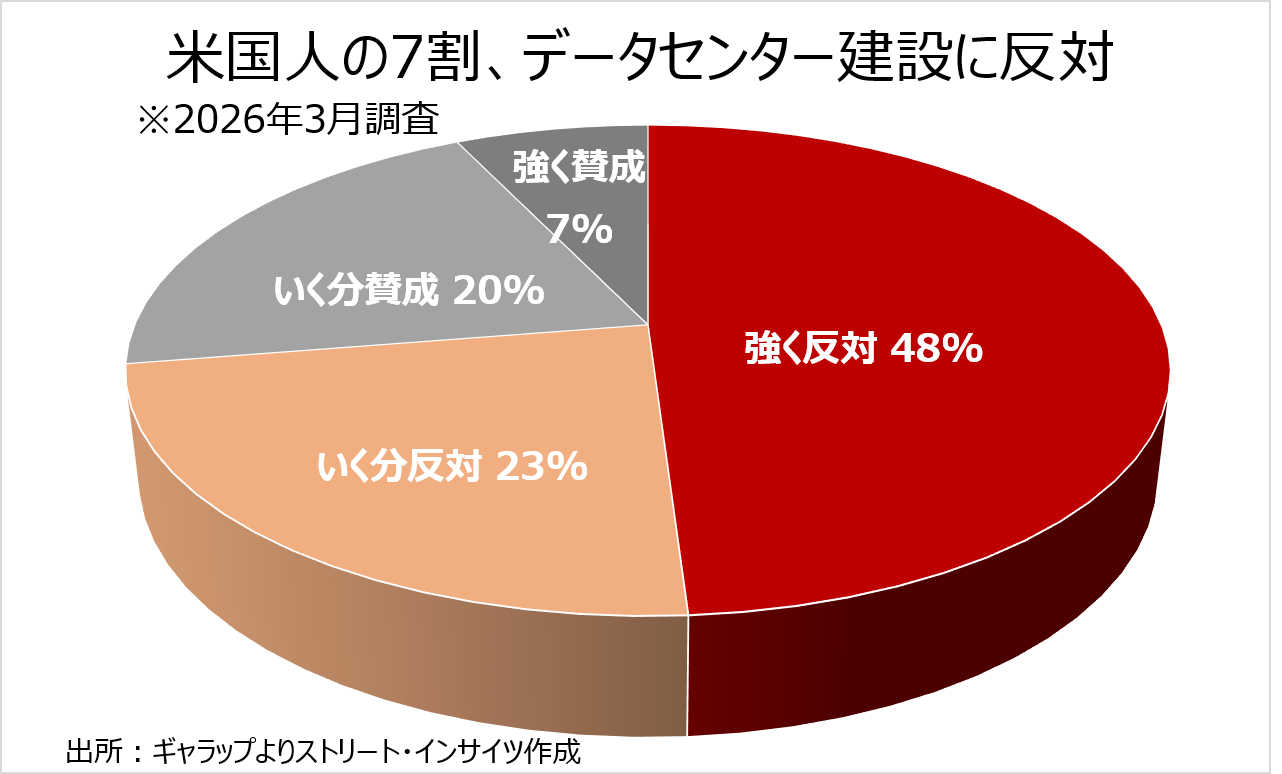
チャート:米国人の約7割、地元でのデータセンター建設に反対
この政治・規制リスクが信用市場に波及した例がオラクルと言えよう。
同社はニューメキシコ州の大型データセンター「プロジェクト・ジュピター」の開発会社に、フォースマジュール(不可抗力)通知を送った。
許認可の遅れや住民の反発で2028年の稼働がずれ込んだ場合に、賃料支払いを猶予させる布石とされる。
アクシオスによれば、同社の2055年償還債は額面1ドル当たり77セントまで下落した。
同プロジェクトは、オラクルの賃借契約を裏付けに約20行から約180億ドルの融資を得ていた。
テナントの信用力を担保に膨らんだAI金融の脆さが、ここに露呈した。
ITバブルとの決定的な違いは、資金調達の構造にある。
2000年の崩壊は主に株式市場の調整だったが、今回のAI投資は借り入れへの依存が強い。
ゴールドマン・サックスによれば、ハイパースケーラーの社債発行は年初来1,940億ドルと2025年通年の1,080億ドルを大きく上回り、設備投資に占める負債の比率は2027年に35%へ高まる見通しだ。
S&Pは大手の信用力が徐々に弱まっていると警告している。
アポロ・グローバル・マネジメントのチーフエコノミストであるトルステン・スロック氏も、ハイパースケーラー債の応募倍率が2月の約5倍から7月には2倍を割り込んだと指摘する。
利上げが保険の域を超えれば、負債に依存するAI投資の採算は直撃を受ける。
グリーンスパンの轍を踏むか、保険的利上げにとどまるか
今回、FRBが年内に1~2回の追加利上げに動いても、保険的な利上げにとどめると見込む。
金利見通しの中央値は、年内あと1回の利上げを経て2027年は据え置き、2028年に利下げに転じる経路を描く。
ウォーシュ氏自身、会見で市場のインフレ期待は「しっかり安定している」と述べた。
利上げの狙いが、目標を上回る状態が長引いたインフレを2%へより早く戻すことにあり、期待インフレが安定している以上、景気を冷やす引き締めまでは必要としない公算が大きい。
1999年との違いも、ここにある。
当時は需要が潜在成長率を上回り、労働市場も30年ぶりの逼迫にあったため、予防的利下げの修正にとどまるはずの利上げが、本格的な引き締めへと変化した。
今回は、オラクル債の急落が示すように、信用市場では既に金融環境の引き締まりが始まっている。
AI投資の資金調達コストが上昇し、許認可の遅れや住民の反対が重なれば、データセンター計画の延期が連鎖しかねない。
FRBが政策金利で追い打ちをかける必要性は乏しい。
中間選挙を控え、「最も恵まれていない人々」への配慮を掲げたウォーシュ氏にとって、景気後退を招きかねない引き締めは選びにくい選択でもある。
保険の枠を超えた引き締めに転じるとすれば、エネルギー高が長引き、期待インフレに火が付く場合だ。
その際は利上げの継続を迫られる一方、AI投資の調整が景気を冷やし、利下げにも動けないスタグフレーション型の局面に陥りかねない。
長期のFF金利見通しは3.1%から3.2%へ上昇したが、ウォーシュ氏は政策判断への影響を否定した。
中立金利が高いと認めれば、それだけ将来の利下げ余地は狭まる。
特定の推計に縛られない姿勢には、米大統領選を控えた2028年に向けて、利下げの余地を確保しておく狙いが透けて見える。
グリーンスパン氏は生産性の楽観に賭けて熱狂の膨張を許し、利上げを重ねるさなかにITバブルの崩壊を迎えた。
「長期成長」を掲げるウォーシュ氏は、保険の枠内で熱狂を冷ますことができるのか。
10月のFOMCは、今回の利上げが保険にとどまるのか、1999年と同じ道をたどるのかを見極める最初の試金石となる。
Provided by
株式会社ストリート・インサイツ代表取締役・経済アナリスト 安田佐和子
世界各国の中銀政策およびマクロ経済担当の為替ライターの経験を経て、2005年からニューヨークに拠点を移し、金融・経済の最前線、ウォール街で取材活動に従事する傍ら、自身のブログ「My Big Apple NY」で現地ならではの情報も配信。
2015年に帰国、三井物産戦略研究所にて北米経済担当の研究員、双日総合研究所で米国政治経済や経済安全保障などの研究員を経て、現職。
その他、ジーフィット株式会社にて為替アンバサダー、一般社団法人計量サステナビリティ学機構にて第三者委員会委員を務める。
NHK「日曜討論」、テレビ東京「モーニング・サテライト」の他、日経CNBCやラジオNIKKEIなどに出演してきた。
その他、メディアでコラムも執筆中。
X(旧ツイッター):Street Insights
お問い合わせ先、ブログ:My Big Apple NY
本ホームページに掲載されている事項は、投資判断の参考となる情報の提供を目的としたものであり、投資の勧誘を目的としたものではありません。投資方針、投資タイミング等は、ご自身の責任において判断してください。本サービスの情報に基づいて行った取引のいかなる損失についても、当社は一切の責を負いかねますのでご了承ください。また、当社は、当該情報の正確性および完全性を保証または約束するものでなく、今後、予告なしに内容を変更または廃止する場合があります。なお、当該情報の欠落・誤謬等につきましてもその責を負いかねますのでご了承ください。
