
「リフレではない」、高市政権とベッセント氏が相次いで円安けん制
「高市首相はリフレ派ではない」――片山財務相は9月25日、ブルームバーグのインタビューでこう強調した。
ベッセント米財務長官が2025年10月から訴え、G20財務相・中央銀行総裁会議の前後で強調していたリフレ志向への懸念を、政権自ら打ち消しにかかった。
同日はこれに先立ち、閣僚から円安是正に向けた発信が相次いだ。
片山氏は午前の閣議後会見で、日本時間23日の日米首脳会談でトランプ大統領から「円安への懸念」が示されたことを、官邸と相談のうえ初めて表明。
城内実経済財政相も同日の閣議後会見で、「アベノミクス的な意味でのリフレ政策は終わっている」と明言。
高市首相も、トランプ氏に「円の過小評価は問題だと申し上げた」ことを認めた。
片山氏はさらに、ベッセント氏の相談相手として知られるドラッケンミラー氏と面会し、同氏から米国の一部で「高市政権にはリフレ派がいる」と受け止められていると伝えられたという。
冒頭の発言には、その認識を正す狙いもあった。
高市首相を始めとした一連の発言を締めくくったのが、ベッセント財務長官である。
同氏は同日午後9時に片山氏と電話で会談した後、Xで、日本の強固な経済ファンダメンタルズを反映した「強い円が望ましい」と表明した。
財務省も、両者が「円の過小評価は問題」との認識を再確認したと発信した。
ドル円は投稿前に一時156.94円まで下落し、同日午前の158円台後半から2円近く円高に振れた。
長期金利が1996年以来の3.121%まで上昇するなか、リフレ色の払拭は、円安と債券安が連鎖する「日本売り」を封じる防波堤でもある。
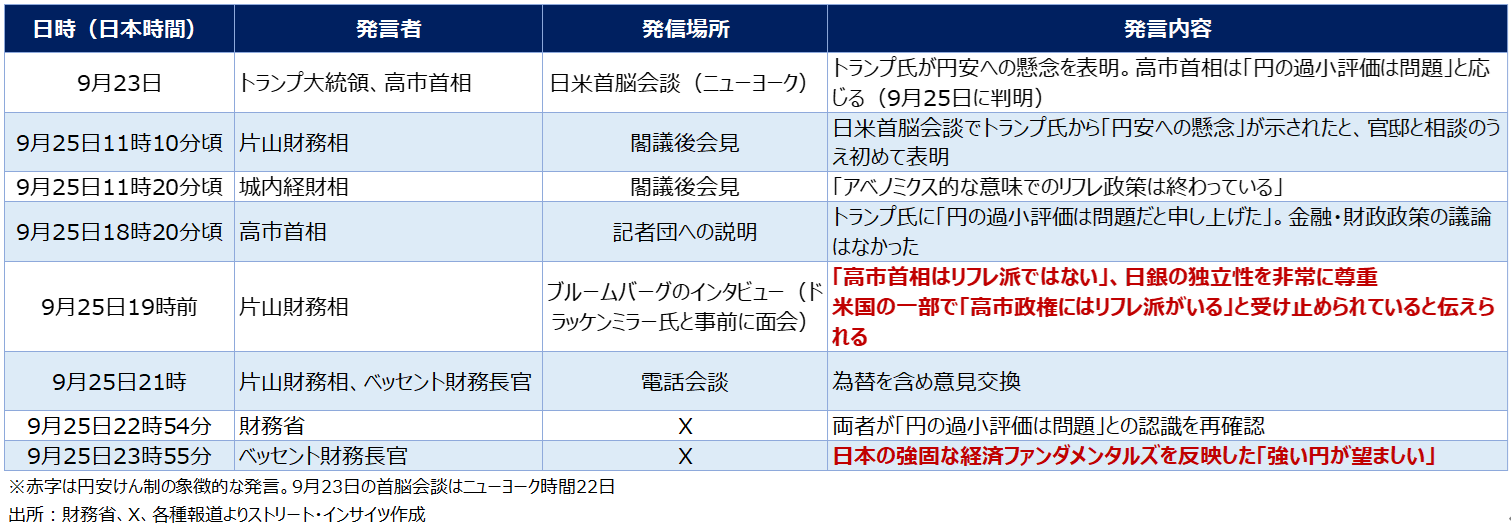
チャート:9月25日の高市政権とベッセント財務長官の発言内容
日銀会合の反対票が断ち切った円高の流れ、トランプ氏が満を持してけん制
トランプ政権による今回の円安けん制は、G20財務相・中央銀行総裁会議以降の米側の圧力の延長線上にあった。
ベッセント氏の一連の発言のほか、タカ派的な高田審議委員の見解や、ハト派的なウォラーFRB理事などの発言を受けて円高が進み、ドル円はベッセント氏による「今や私が胴元だ」との発言直前の9月8日に152.89円まで下落していた。
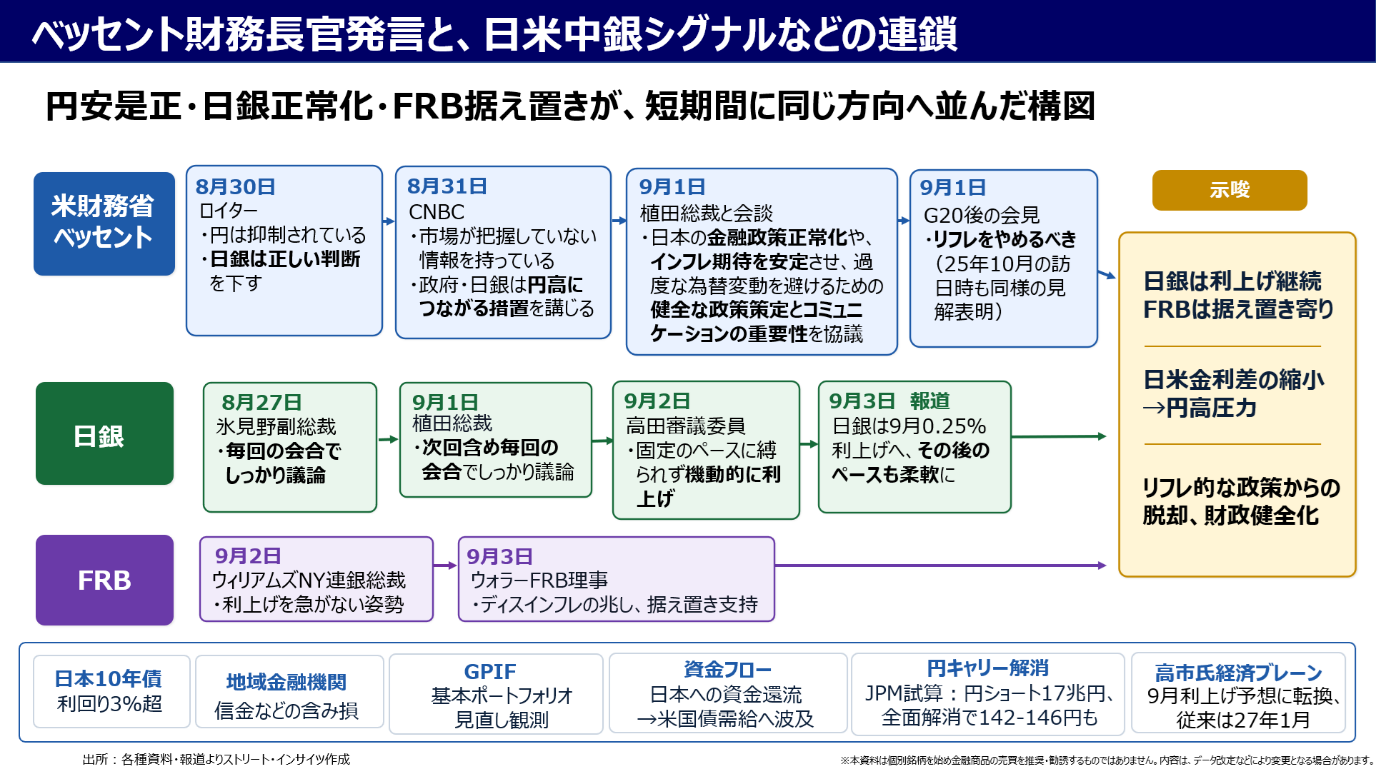
チャート:G20財務相・中央銀行総裁会議前後のベッセント財務長官を始めとした当局者の発言
その流れを、17~18日の日銀会合が断ち切った。
無担保コール翌日物金利の誘導目標の1.25%への引き上げは市場の予想通りだったが、浅田、佐藤両審議委員が据え置きを主張して反対票を投じ、市場に衝撃を与えた。
高市政権下で就任し、リフレ派とみられてきた2人の反対は、利上げ継続への疑念を呼び、ドル円は一気に157円台を回復。
追い打ちをかけたのが城内氏である。
2025年10月以降の8回の会合のうち7回に出席した同氏は、植田総裁の会見前に日銀へ「適切な政策運営を引き続き期待する」と発言した。
骨太原案で「適切な金融政策運営」が「非常に重要」と記され、利上げけん制と受け止められて修正に至った「骨太ショック」を想起させる言い回しだ。
ドル円は一時158.06円まで上昇し、日米首脳会談を目前に控え、日銀は同日NY時間にレートチェックを余儀なくされた。
ベッセント氏の度重なる警告を経ても、高市政権の利上げへの慎重姿勢は変わらない――市場がそう読んだ直後に、トランプ氏は2期目の政権発足以来3回目、2025年7月以来となる円安けん制に踏み込んだ。
財務長官レベルの圧力にとどまらず、首脳会談の場で改めて是正を迫った意味は重い。
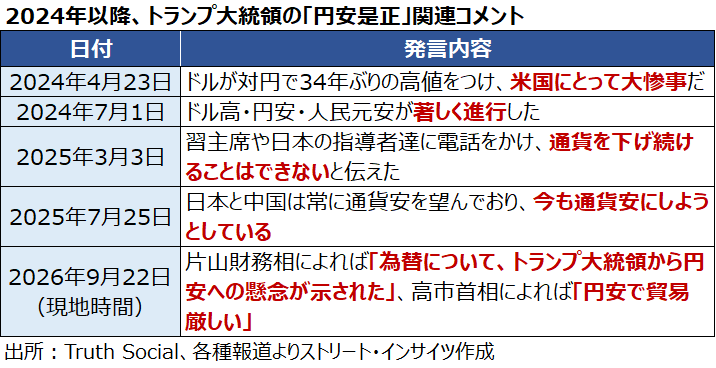
チャート:トランプ大統領による、2024年以降の円安是正関連発言
植田総裁は会見で「政策の局面が変化した」と述べた。
物価の基調を2%へ押し上げる段階から、2%程度で安定させる段階へ移ったとの宣言であり、利上げのペースや幅にも柔軟に対応するとした。
6月に続く3カ月ぶりの利上げで、半年に1回のペースからの脱却をうかがわせる。
一方、声明文は調整のタイミングを中東情勢、AI関連需要、為替の影響を含めて点検するとしており、2人の反対票を踏まえれば、10月の連続利上げは見通しづらい。
米国では、10月のFOMCでの追加利上げ確率が6割強に達する。
FRBが保険的な利上げの枠内で動くだけでも、日銀が見送れば日米金利差は再び拡大に向かい、ドル円を押し上げかねない。
消費税減税と次の利上げ、「リフレではない」を行動で示せるか
高市政権による「リフレではない」との発信が言葉にとどまらないかを測る試金石は、二つある。
一つは消費税減税である。
高市首相は7月30日、食料品の消費税率を2027年4月から2年間、8%から1%へ引き下げる方針を表明し、政府は8月に閣議決定した。
秋の臨時国会に関連法案が提出される見通しだが、財源の裏付けを欠いたまま進めれば、財政拡張と円安・債券安の連鎖を再燃させかねない。
減税を予定通り実施するのか、縮小・撤回するのか、実施するなら財源をどう確保するのかが、発言の真価を問う。
もう一つは、日銀の次の利上げを政権が容認するか否かである。
6月、9月と3カ月ごとの利上げが続いたことを踏まえれば、次は12月会合が軸となり、10月の利上げ期待は約3割にとどまる。
10月1日の日銀短観で企業の価格転嫁や設備投資の強さが確認されれば、追加利上げへの地ならしが進むだろう。
利上げへ向けた政権の距離感を測るうえでは、10月1日に公表予定の日銀会合「主な意見」に掲載される政府出席者の発言も手がかりとなる。
会合後に文言を整えたうえで公表されるため、政権が発したいメッセージが表れやすい。
トランプ氏は日米首脳会談で円安を問題視し、日本は7月末に約28年ぶりの日米協調介入で米側の協力を得た「借り」もある。
高市政権は円安是正を口先だけで済ませることが困難となりつつあり、財源を伴う財政運営と利上げの容認という行動で応えられるかが問われている。
年初来の円安対応を振り返ると、1月のNY連銀によるレートチェック、4月末から5月の単独介入、7月末の日米協調介入、そして9月18日の日銀によるレートチェックと、円安が進むたびに日米当局は行動してきた。
今年の介入総額は27兆円を超え、2003年の過去最大を既に上回る。
ベッセント氏が「強い円が望ましい」と公言した以上、160円は事実上の「ベッセント・シーリング」として市場に意識されるだろう。
FRBの利上げが保険の範囲にとどまれば、米長期金利の上昇も限られ、日米金利差の拡大は緩やかなものになるはずだ。
それでも試されるのは、FRBが10月にも動き、日銀が見送った局面である。
金利差拡大の圧力を、口先と介入だけで跳ね返せるのか。
日銀の「局面変化」が言葉にとどまるか否かが、ベッセント・シーリングの強度を決定づけることになりそうだ。
Provided by
株式会社ストリート・インサイツ代表取締役・経済アナリスト 安田佐和子
世界各国の中銀政策およびマクロ経済担当の為替ライターの経験を経て、2005年からニューヨークに拠点を移し、金融・経済の最前線、ウォール街で取材活動に従事する傍ら、自身のブログ「My Big Apple NY」で現地ならではの情報も配信。
2015年に帰国、三井物産戦略研究所にて北米経済担当の研究員、双日総合研究所で米国政治経済や経済安全保障などの研究員を経て、現職。
その他、ジーフィット株式会社にて為替アンバサダー、一般社団法人計量サステナビリティ学機構にて第三者委員会委員を務める。
NHK「日曜討論」、テレビ東京「モーニング・サテライト」の他、日経CNBCやラジオNIKKEIなどに出演してきた。
その他、メディアでコラムも執筆中。
X(旧ツイッター):Street Insights
お問い合わせ先、ブログ:My Big Apple NY
本ホームページに掲載されている事項は、投資判断の参考となる情報の提供を目的としたものであり、投資の勧誘を目的としたものではありません。投資方針、投資タイミング等は、ご自身の責任において判断してください。本サービスの情報に基づいて行った取引のいかなる損失についても、当社は一切の責を負いかねますのでご了承ください。また、当社は、当該情報の正確性および完全性を保証または約束するものでなく、今後、予告なしに内容を変更または廃止する場合があります。なお、当該情報の欠落・誤謬等につきましてもその責を負いかねますのでご了承ください。
