
「脱リフレ」発信も、説明は矛盾を抱える
高市政権が「脱リフレ」の発信を急いでいる。
きっかけは、9月22日の日米首脳会談でドナルド・トランプ米大統領が口にした「円安で米国の貿易が苦しい」との一言だ。
日本経済新聞は、1月以降の米当局の警鐘に日本が応えなかった「8カ月の不作為」が、円安問題を首脳案件に押し上げたと報道。
ただ、政府の説明は矛盾を抱える。
終わったとするリフレの中身ははっきりせず、インフレを認めながらデフレ脱却は宣言せず、日銀の利上げへの姿勢も曖昧なままだ。
脱リフレの発信を主導するのは片山さつき財務相だ。
10月1日の日経新聞のインタビューで、高市早苗首相が「私はリフレ論者ではない」と述べていると強調した。
経済財政諮問会議の民間議員である若田部昌澄氏や永濱利廣氏も「今はリフレ政策をとる時期ではない」とそろったと明かし、「これから政府はワンボイスだ」と言い切った。
もっとも、リフレが何を指すのかは説明していない。
「リフレ」の定義に踏み込んだのは、むしろ城内実経済財政相である。
9月25日には、金融緩和と機動的な財政出動を組み合わせたアベノミクス的なリフレ政策の局面は過ぎたとの認識を示した。
10月2日には、異次元緩和やイールドカーブ・コントロール(YCC)の終了を挙げ、「狭義のリフレ政策はすでに終わっている」と説明したうえで、「現状はデフレではない」と語った。
この定義に従えば、政府が終結を宣言した対象は、日銀が2024年に撤廃した政策手段にとどまる。
市場では、日銀の国債買い入れに頼る大規模な財政出動をリフレと捉える向きもあるが、政府の脱リフレは財政の側には触れていない。
デフレをめぐる説明も、一貫性を欠く。
高市氏は7月27日の会見で、持続的な物価下落という意味でのデフレではなく、「今はインフレの状況にある」と認め、広範な物価高対策を講じていると強調した。
それでも、デフレに戻らないと言い切れないとして、脱却宣言は見送った。
城内氏は10月2日、アベノミクスをデフレからの脱却を目指したリフレ政策と位置づけつつ、成長戦略により供給力を高める高市政権の経済政策サナエノミクスとは異なるとの持論をあらためて主張した。
ただし、アベノミクスが目指したゴールに達したと宣言しないまま別物だと距離を置く説明は、筋が通らない。
物価指標をみると、インフレ局面であるのは明白でデフレに逆戻りする兆しは見当たらない。
8月全国消費者物価指数(CPI)の生鮮食品を除くコアは前年同月比1.7%上昇と2%を下回ったが、電気・ガス補助金などの特殊要因を除いた日銀の試算では2.6%に達した。
先行指標となる9月東京都区部のコアCPIも、2025年9月に拡大した保育料無償化の影響が一巡したほか、水道基本料金の無償化終了も押し上げたとはいえ、2.7%と8カ月ぶりに2%台に乗せた。

チャート:日銀コアと全国CPIコア、8月分の違い
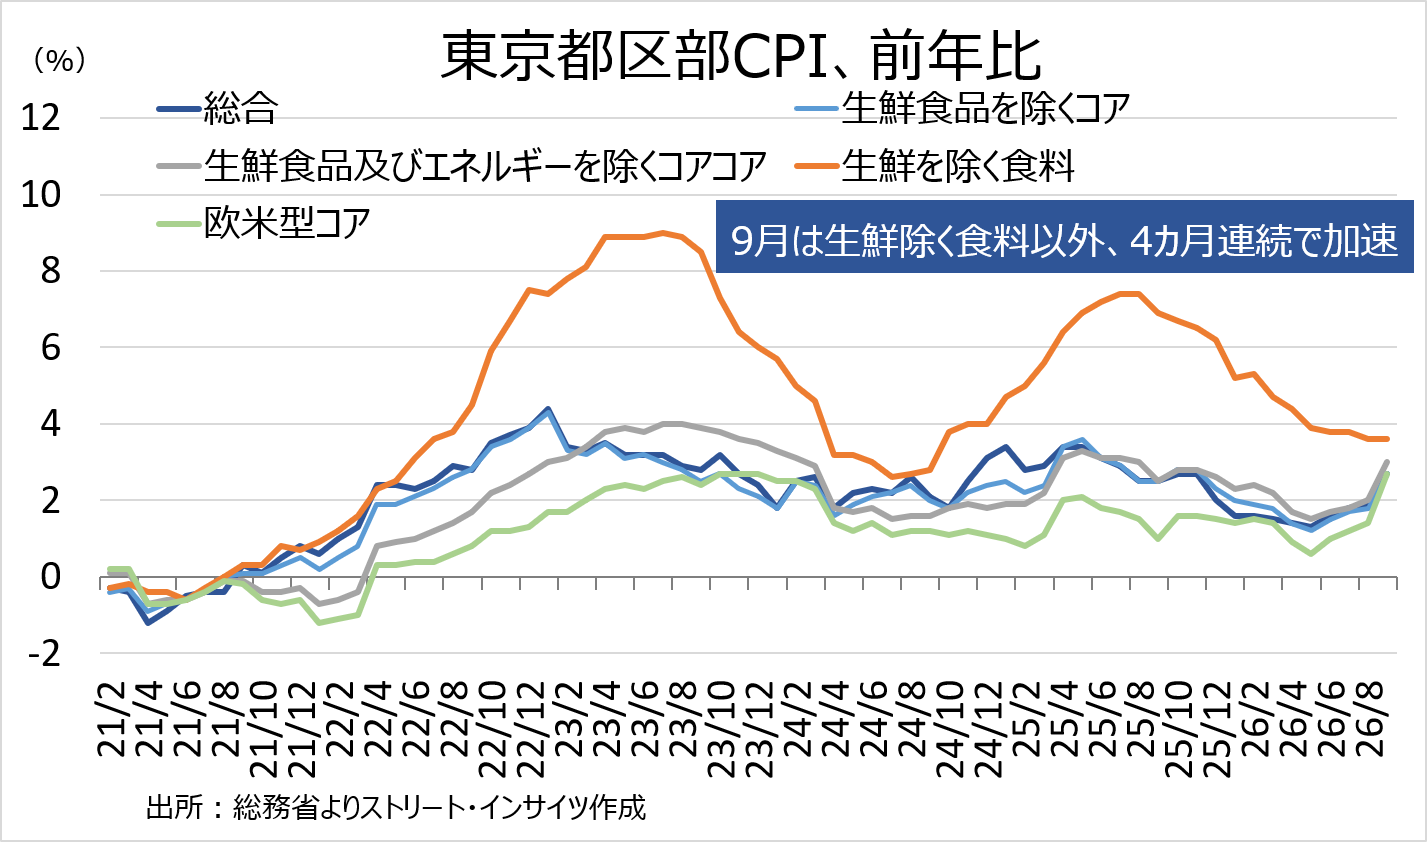
チャート:9月東京都区部CPI、生鮮除く食料以外、4カ月連続で加速
タカ派色強める日銀に、政府は利上げの影響点検を要求
日銀内では、タカ派的な見解が目立つ。
10月1日に公表された9月会合の主な意見では、「政策の局面が変化した」との認識が示されたほか、「物価上振れの兆候がみえれば、そのペースを速めざるを得ない」との声も出た。
中立金利についても「先験的に中立金利を志向するのではなく」、利上げごとに緩和の度合いを見極めるべきだとの意見があった。
据え置きを主張したのは、消費者物価が2%を下回り、景気も強くないとして、現時点は利上げの時期ではないとした、リフレ派とされる浅田統一郎、佐藤綾野両審議委員にとどまる。
主な意見にある政府側の発言は、日銀のタカ派姿勢に釘を刺すかのようだ。
同じ主な意見によると、内閣府(城内氏が出席)は既往の利上げの累積的な影響を「十分点検」するよう求め、「日本銀行が推計した中立金利も踏まえて検討していく必要がある」との見解を示した。
日銀の中立金利の推計は1.1〜2.5%で、政策金利(1.25%程度)はすでにその下限を超えている。
中立金利を事前の目安としない日銀の多数意見とは、温度差が大きい。
発言は日米首脳会談前の9月18日のものだが、脱リフレを打ち出すさなかに表に出たため、市場には利上げに慎重な政府の本音と映り、ドル円は10月1日に一気に158.46円へ駆け上がり約1週間ぶりの高値をつけた。
もっとも城内氏は10月2日、政府出席者の発言は「公表されている通り」とし、それ以上のコメントを差し控えている。
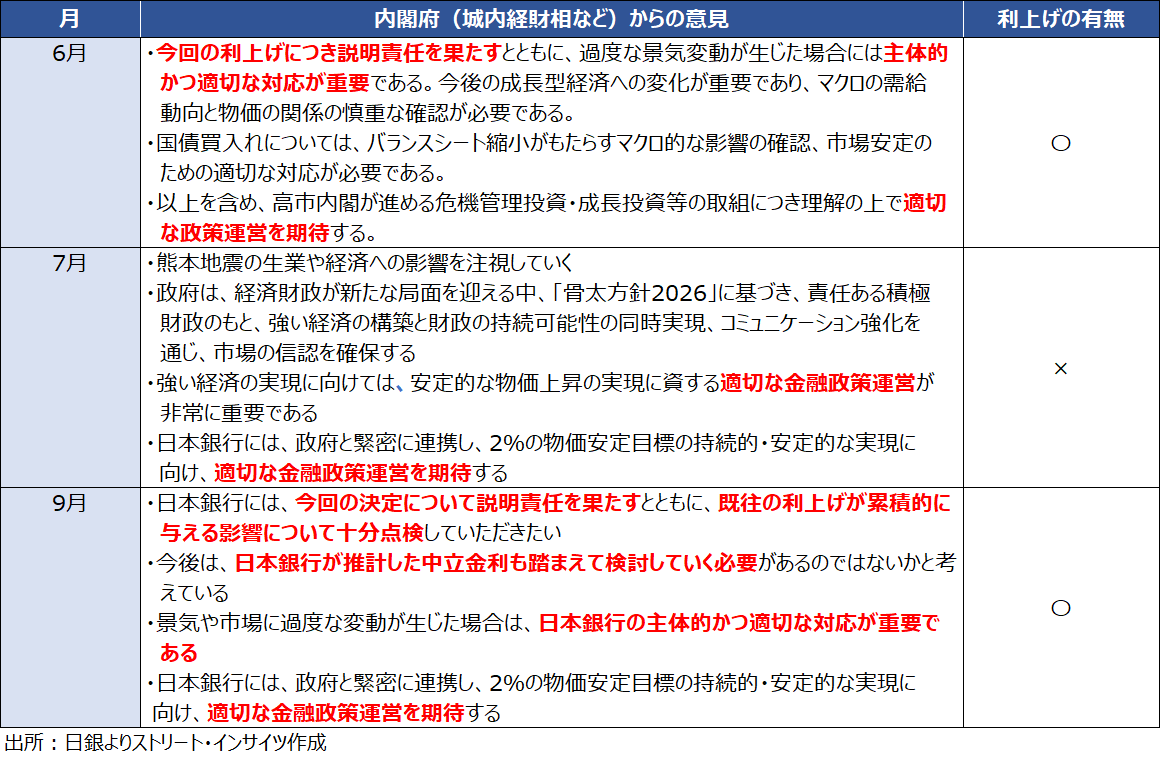
チャート:主な意見で公表された、内閣府(城内氏など)からの意見
公式には、政府は日銀に政策判断を委ねる立場を崩していない。
片山氏は高市氏が日銀法第3条を尊重していると強調し、城内氏も金融政策の具体的な手法は日銀に委ねるべきだと繰り返す。
城内氏は主な意見の公表前日の9月30日、植田和男日銀総裁との間に大きな認識の齟齬はないと述べていた。
市場の警戒は長期金利に表れている。
日経新聞によると、政権発足から2026年6月までに10年債利回りはおよそ1%上昇し、大和総研はそのうちタームプレミアムが0.7%分を占めると分析。
日本の金利上昇は米国債売りに波及しかねず、米国も日本の政策運営を注視している。
スコット・ベッセント米財務長官は10月3日公表のアクシオスとのインタビューで、7月末の日米協調介入について、「日本は1月以降、いつでも米国に介入してほしかっただろう」としたうえで、なぜあのタイミングで実施したのかを考えるべきだと語り、日本の政策姿勢を判断材料にしたと示唆した。
所信表明は市場に配慮、財政規律の実効性は見えず
高市氏は10月5日、臨時国会の初日に所信表明演説に臨んだ。
「私が貫く志は『経世済民』だ」と切り出し、国民の手取り増と財政の持続可能性に触れ、「その両方を実現することこそが責任ある積極財政の意味だ」と強調した。
2月20日の施政方針演説と比べると、市場への配慮が目立つ。
ある市場関係者は、高市氏が「責任ある積極財政」を繰り返す一方、施政方針演説にあった「長年続いてきた過度な緊縮志向」という表現を用いなかった点を指摘する。
代わりに盛り込んだのが、「経済や市場が想定と異なる動きを示した場合には、その影響を十分に分析し、必要な対応を機動的に講じます」との新たな文言だ。
消費税減税と支援金の財源についても、「特例公債に頼らず確保することとしており、心配には及ばない」と述べた。
ドル円は演説を受けて157.60円台へ軟化した。
「機動的」という言葉には、別の読み方もできる。
日経新聞が報じた原案の段階から、念頭にあるのは景気悪化時の補正予算と金利高騰時の歳出削減とされ、補正予算を原則組まない方針に例外の余地を残す。
「機動的」は、城内氏がアベノミクス的なリフレ政策を説明する際に用いた言葉でもある。
市場への配慮を示した一文は、財政出動の余地を残す一文でもあり、脱リフレに向けた本気度は読み取りにくい。
市場が注視するのは新規国債発行額だ。
高市氏が8月に言及した40兆円程度は、市場の信認を保つ目安とされ、片山氏も10月3日に「意味がある」と述べた。
財務省の統計によると、40兆円は2025年度の補正後(40.3兆円)並みの水準だ。
高市氏が比較に用いた2024年度の42.1兆円も補正後の計画額で、実績は37.1兆円だった。
しかも対象は一般会計の新規国債に限られ、「強く豊かな日本」投資枠のうち経済安全保障上特に重要な分野は、つなぎ国債を財源に特別会計で別枠管理する。
市場は別枠を含めた発行総額を見ているとの指摘もあり、40兆円の線だけで財政規律を測るのは難しい。
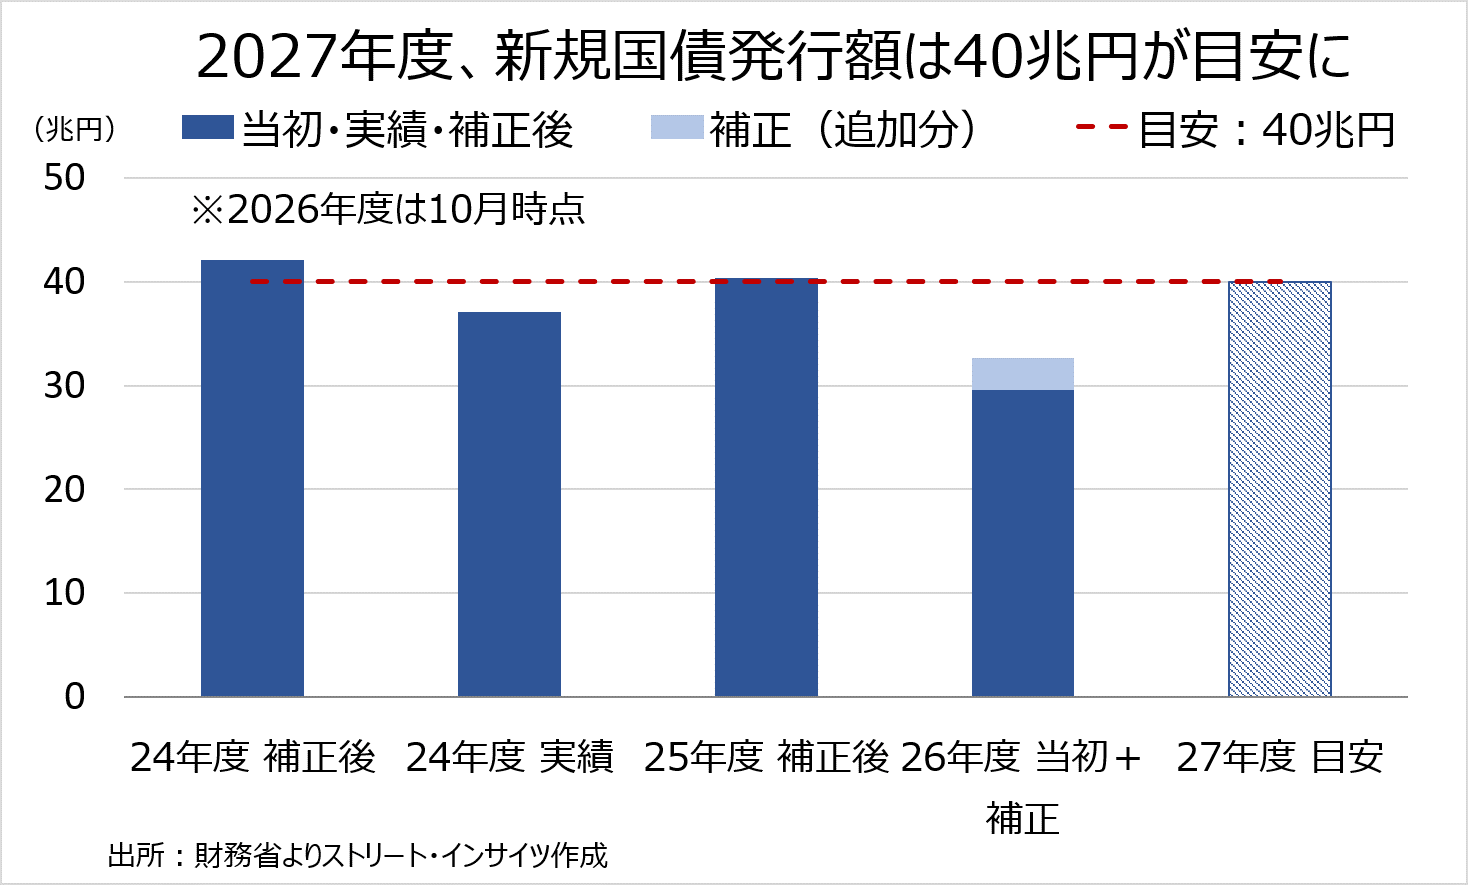
チャート:2024年度以降の国債発行高
市場が40兆円の実効性を見極めるうえで、当面の焦点となるのが食料品の消費税減税だ。
法案の成立が財源の確定に先行する公算が大きい。
2027年4月から2年間、食料品の消費税率を8%から1%に下げる大綱により、年4.3兆円の税収減が見込まれる。
政府は特例公債に頼らず財源を確保するとし、片山氏は基金や補助金の見直しを挙げたが、内訳はまだ示されていない。
与党は参院で過半数に4議席届かず、法案の成立には野党の協力が欠かせない。
その野党も、減税と給付に充てる2年間で10兆円を前提に現金給付などの対案を掲げ、歳出の抑制を求める声は乏しい。
対案の取り込み次第では、10兆円をめぐる論争は予算の積み増しにつながりかねない。
財源の手当てが遅れれば、減税は40兆円の線を内側から押し広げる。
10月6日には植田氏が全国証券大会で挨拶し、29〜30日には日銀金融政策決定会合を控える。
所信表明で市場への配慮を示しても、インフレを認めながらデフレ脱却は宣言せず、日銀には利上げの影響点検を求める構図は変わらない。
この矛盾を解かないまま「ワンボイス」を唱えても、市場は脱リフレを言葉だけと受け止めかねない。
Provided by
株式会社ストリート・インサイツ代表取締役・経済アナリスト 安田佐和子
世界各国の中銀政策およびマクロ経済担当の為替ライターの経験を経て、2005年からニューヨークに拠点を移し、金融・経済の最前線、ウォール街で取材活動に従事する傍ら、自身のブログ「My Big Apple NY」で現地ならではの情報も配信。
2015年に帰国、三井物産戦略研究所にて北米経済担当の研究員、双日総合研究所で米国政治経済や経済安全保障などの研究員を経て、現職。
その他、ジーフィット株式会社にて為替アンバサダー、一般社団法人計量サステナビリティ学機構にて第三者委員会委員を務める。
NHK「日曜討論」、テレビ東京「モーニング・サテライト」の他、日経CNBCやラジオNIKKEIなどに出演してきた。
その他、メディアでコラムも執筆中。
X(旧ツイッター):Street Insights
お問い合わせ先、ブログ:My Big Apple NY
本ホームページに掲載されている事項は、投資判断の参考となる情報の提供を目的としたものであり、投資の勧誘を目的としたものではありません。投資方針、投資タイミング等は、ご自身の責任において判断してください。本サービスの情報に基づいて行った取引のいかなる損失についても、当社は一切の責を負いかねますのでご了承ください。また、当社は、当該情報の正確性および完全性を保証または約束するものでなく、今後、予告なしに内容を変更または廃止する場合があります。なお、当該情報の欠落・誤謬等につきましてもその責を負いかねますのでご了承ください。
