
基調物価と予想物価、「これから達する」から「達している」へ
日銀は10月29~30日の金融政策決定会合で、基調的な物価上昇率が2%の「物価安定の目標」と概ね整合的な水準に達したとの判断を示した。
2013年1月に政府との共同声明(アコード)で2%目標を掲げてから約14年、日銀が初めて目標への到達を認めた格好だ。
一方、無担保コール翌日物金利の誘導目標は、市場予想通り1.25%程度で据え置いた。
票決は8対1に。
高田創審議委員は、基調物価が「物価安定の目標」に達したなか、機動的な対応が可能となる中立金利に近づけるペースを速める新たな局面に入ったとして、1.5%への利上げを提案し、反対多数で否決された。
同時に公表された展望レポートの文言を比べると、判断の変化は鮮明だ。
7月の展望レポートでは「消費者物価の基調的な上昇率は、徐々に高まっていくと予想され、2026年度後半から2027年度にかけて『物価安定の目標』と概ね整合的な水準となり」と、将来の到達を見込む表現にとどめていた。
これに対し今回は「消費者物価の基調的な上昇率は2%の『物価安定の目標』と概ね整合的な水準となっており、先行きも同程度で推移すると考えられる」と、すでに到達したとの判断に改めた。
中長期的な予想物価上昇率についても、7月の「上昇していくと見込まれる」から「2%程度となっている」へ変更。
基調物価と予想物価の双方で、「これから達する」が「達している」に修正された。
政策委員の大勢見通し(中央値)をみると、事前報道通り2027年度の物価見通しが上方修正され、生鮮食品を除くコアCPIは2.6%、生鮮食品及びエネルギーを除くコアコアCPIは2.7%に引き上げられた。
夏場以降の原油価格上昇の影響などが背景だ。
実質GDP成長率の修正は小幅にとどまり、成長率は「概ね不変」との評価となった。
物価見通しのリスクバランスは引き続き「上振れリスクの方が大きい」とし、基調物価が2%を超えて上振れていくリスクにも言及した。
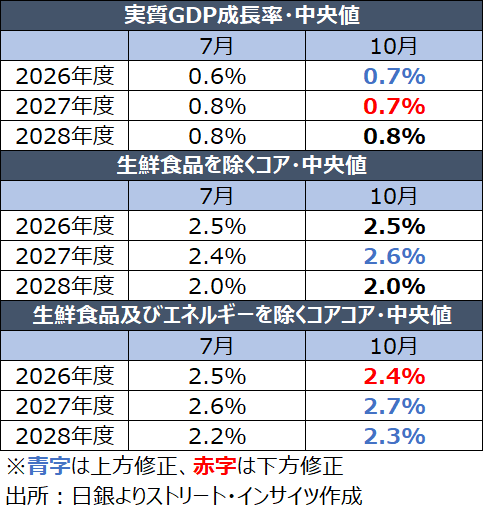
チャート:10月分の展望レポート
ETF売却ペースを拡大、国庫納付金の「財源」確保との見方も
もう一つの焦点は、ETFの売却ペースの見直しだ。
日銀は年間売却額を従来の3,300億円程度から8,600億円程度(簿価ベース)へ引き上げることを全員一致で決め、2027年1月から実施する。
時価換算では年間約2兆4,600億円程度となり、日銀の試算で売却完了までの期間は約112年から約43年へ短縮される。
日銀は理由として、1月の売却開始以降、市場に大きな影響を与えることなく円滑に進んだこと、株式市場全体の売買代金も拡大したことを挙げる。
ただ、市場では別の狙いを指摘する声もある。
簿価と時価の差から、見直し後は年間1.6兆円規模の売却益が実現する計算となる。
利上げが続けば超過準備への利払いが膨らみ、日銀の収益が圧迫される。
売却益は来年度以降の国庫納付金を確保する「財源」になるとの見方だ。
実際、片山さつき財務相は国庫納付される剰余金が増加することは「自明の理」とし、「具体的に(額を)どの程度見込むのか、増加分の取り扱いについては今後の予算編成の過程でいろいろ検討していくことになる」と述べた。
こうした見方を裏付けるような発言といえる。
植田総裁は株安でも利上げ路線を維持、12月は柔軟性を確保
植田和男総裁の会見では、12月利上げについて柔軟性を確保する姿勢がにじんだ。
植田氏は基調物価の2%到達について、目標を持続的・安定的に実現したとは判断しておらず、2%の定着度合いを確認していくことが重要として、全ての委員が認識を共有したと説明した。
据え置きは経済・物価のリスクをもう少し見極めるためで、調整ペースは中東情勢、AI関連需要、為替を踏まえ、12月会合を含め毎回点検するという。
一方で、「何かを見ながらじっと待っているのではなく、基調物価が定着していくように適宜金融政策を調整していく」とも強調した。
AIや中東情勢によるインフレ圧力が欧米中銀の利上げを招き、世界的な金利上昇を通じて金融環境を変化させている点にも注意が必要だとした。
会合当日の日経平均株価は前日比1,369円安と、AI関連銘柄の下落による株安局面にあった。
しかし植田氏は、AI関連株の下落は時々起こりうることだとし、利上げの方向性を変える考えは示さなかった。
むしろ、政策金利は中立金利を下回っており、そのギャップを埋める余地は残っているとして、利上げ路線を維持する姿勢を鮮明にした。
ただし、「前もって何カ月に1回とは言えない」として12月利上げを明示せず、データ次第で判断する深謀遠慮ものぞかせた。
政府との関係では、植田氏はデフレ脱却宣言について政府が判断する事柄とし、アコードへのコメントは控えた。
これに対し木原稔官房長官は同日の会見で、デフレ脱却宣言には「慎重に判断する必要がある」としつつも、アコードについて「策定時点とは経済物価の状況に大きな変化があったと認識している」と発言。
日銀が物価安定目標の持続的な実現に向け、適切に金融政策を運営するとの認識を示した。
今回の会合には城内実経財相も出席しておらず、9月会合で利上げに反対した浅田統一郎、佐藤綾野両審議委員を含め、全員一致で基調物価2%到達の判断を示したことも踏まえれば、利上げに慎重とみられてきた高市政権の姿勢に変化が生じた可能性がある。
この判断を政権も事実上容認したとすれば、12月利上げに向けたハードルは一段と下がったと言えよう。
もっとも、政府の物価高対策が物価を押し下げるなか、植田氏は今年の物価上昇率が暦年ベースで「2%を少し下回る可能性がある」とし、春闘の結果への影響を注視していかなければならないと述べた。
前年の物価上昇率は春闘の賃上げ要求の目安となるだけに、特殊要因で見かけの物価上昇率が鈍れば、賃上げの勢いがそがれ、2%の定着に影を落としかねない。

チャート:全国CPIの推移、9月はようやく総合やコアなどそろって2%台を回復
12月利上げが有力視されるが、最終判断は、賃上げの動向をはじめ、欧米の利上げ、AI関連需要、中東情勢を受けた世界的な金利上昇、為替、そして市場の変動がどう推移するかにかかっている。
Provided by
株式会社ストリート・インサイツ代表取締役・経済アナリスト 安田佐和子
世界各国の中銀政策およびマクロ経済担当の為替ライターの経験を経て、2005年からニューヨークに拠点を移し、金融・経済の最前線、ウォール街で取材活動に従事する傍ら、自身のブログ「My Big Apple NY」で現地ならではの情報も配信。
2015年に帰国、三井物産戦略研究所にて北米経済担当の研究員、双日総合研究所で米国政治経済や経済安全保障などの研究員を経て、現職。
その他、ジーフィット株式会社にて為替アンバサダー、一般社団法人計量サステナビリティ学機構にて第三者委員会委員を務める。
NHK「日曜討論」、テレビ東京「モーニング・サテライト」の他、日経CNBCやラジオNIKKEIなどに出演してきた。
その他、メディアでコラムも執筆中。
X(旧ツイッター):Street Insights
お問い合わせ先、ブログ:My Big Apple NY
本ホームページに掲載されている事項は、投資判断の参考となる情報の提供を目的としたものであり、投資の勧誘を目的としたものではありません。投資方針、投資タイミング等は、ご自身の責任において判断してください。本サービスの情報に基づいて行った取引のいかなる損失についても、当社は一切の責を負いかねますのでご了承ください。また、当社は、当該情報の正確性および完全性を保証または約束するものでなく、今後、予告なしに内容を変更または廃止する場合があります。なお、当該情報の欠落・誤謬等につきましてもその責を負いかねますのでご了承ください。
