
日本時間9月17日(木)3時に、米連邦公開市場委員会(FOMC、9月15~16日開催)の結果が発表されます。3時30分からはウォーシュFRB議長の定例記者会見が行われ、今回は四半期に一度の経済見通し(SEP)とドット・チャートの改定も同時に公表されます。
FRBは2024年9月から利下げを進めた後、2025年12月を最後に政策金利を3.50~3.75%で据え置いてきました。しかしインフレ率が再び高止まりするなか、前回7月会合では3人の地区連銀総裁が0.25%の利上げを主張して反対票を投じました。3人の参加者が同じ方向で造反するのは2016年9月以来で、委員会内の意見対立が鮮明になっています。
市場が織り込む今回の0.25%利上げの確率は92%前後(9月16日時点)です。1ヶ月前は3割程度、1週間前も6割前後と実施・見送りが割れていましたが、9月11日の8月CPIでコア前月比が市場予想を上回ったことで一気に上昇し、市場では利上げを見込む向きが大勢となるなかで結果発表を迎えます。実施されれば約3年ぶりの利上げで、利下げ局面からの本格的な転換点です。このため焦点は、利上げの有無そのものから、ドット・チャートが示す追加利上げのパスと、ウォーシュ議長が会見でどこまで先行きを語るかに移っています。当日21時30分に発表される8月小売売上高、そして翌17~18日の日銀金融政策決定会合と重なる、今年最大級のイベント週です。
発表の概要
| イベント | 米連邦公開市場委員会(FOMC) |
|---|---|
| 開催日 | 2026年9月15日(火)~16日(水)(米国時間) |
| 結果発表 | 9月17日(木)日本時間3時(声明・SEP)/3時30分からウォーシュFRB議長会見 |
| 現行の政策金利 | 3.50~3.75%(2025年12月から据え置き) |
| 今回の市場予想 | 3.75~4.00%(0.25%利上げ) |
| 市場の織り込み | 0.25%利上げ=92%前後/据え置き=8%前後(※CME FedWatchツール、9月16日時点) |
▶ その他の重要指標の発表スケジュールはOANDA経済指標カレンダーでご確認いただけます。
政策金利の現在地:利下げ局面からの転換点
FRBは2024年9月に利下げを開始し、約1年3ヶ月で計1.75%分の利下げを行った後、2025年12月からは3.50~3.75%で据え置きを続けています。今回利上げが実施されれば、利下げサイクル終了後では初、利上げとしては約3年ぶりです。中央銀行の政策の「方向転換」は、水準の変化以上に市場へのメッセージ性が強く、為替市場のトレンドを左右しやすいイベントです。
据え置きの背景と再利上げ論:物価の高止まり
利上げ論の背景にあるのは、インフレ率の高止まりです。総合CPIは前年比+3.4%、コアCPIも+2.5%と、FRBの目標である2%を上回った状態が続いています。政策金利(上限3.75%)とインフレ率の差、つまり実質的な金融引き締めの度合いは小さくなっており、「今の金利水準では物価を抑える力が足りないのではないか」というのが利上げを主張する参加者の問題意識です。一方で、雇用の減速や実質賃金の目減りといった景気側の弱さを重く見る参加者は据え置きを支持しており、委員会は真っ二つに近い状態です。
6月のドット・チャートは「年内1回の利上げ」を示唆
※ 表は横にスクロールできます →
| 項目(中央値) | 6月SEP | 3月SEPから |
|---|---|---|
| 2026年末の政策金利 | 3.8% | 3.4%から上方修正(年内1回の利上げを示唆) |
| 2026年のコアインフレ率 | 3.3% | 2.7%から上方修正 |
| 2026年の実質GDP成長率 | 2.2% | 2.4%から下方修正 |
| 失業率(2026年末) | 4.3% | ほぼ変わらず |
前回6月のSEPでは、2026年末の政策金利見通し(中央値)が3.8%へ引き上げられ、年内1回の利上げを示唆する内容でした。今回はこのドットが3ヶ月ぶりに改定されます。金利を動かすかどうかに加えて、「年内および来年にどこまで利上げが続くのか」というパスの描き直しが、声明と並ぶ最大の注目点です。
前回会合(7月)の振り返り
前回7月28~29日の会合では、政策金利は3.50~3.75%で据え置かれました。ただし、クリーブランド連銀のハマック総裁、ミネアポリス連銀のカシュカリ総裁、ダラス連銀のローガン総裁の3人が「0.25%の利上げが適切」として反対票を投じました。ウォーシュ議長は会見で、委員会内の活発な議論を歓迎する姿勢を示し、先行きの方向性を明確には示しませんでした。この「あえて手の内を見せない」議長のスタイルのため、市場は今回の利上げをほぼ織り込みながらも、その先の利上げペースについては確信を持てずにいます。
前回会合の結果発表時の市場の反応
前回(日本時間7月30日3時発表)は、一部で「サプライズ利上げ」の思惑があったなかで据え置きが確認され、3人の利上げ主張というタカ派的な票の割れにもかかわらず、市場は「据え置き」そのものに反応してドル売りが先行しました。発表前に163.80円近辺(当時は1986年以来の高値圏)で推移していたドル円(USD/JPY)は、声明の発表と同時に163.50円近辺へ約30銭急落し、3時30分からの会見でウォーシュ議長が利上げに慎重な姿勢を示すとドル売りが再び強まり、1時間後には163.25円近辺まで下落しました。ゴールド(XAU/USD)は据え置きを受けて初動で約40ドル急伸し、会見の開始直後にいったん4,050ドル近辺へ押し戻されたものの、その後は4,110ドル台まで上昇し、この日は1.9%高で取引を終えました。一方で米国株は「FRBの対応が遅れる」との懸念から下落し、30年債利回りは2007年以来の高水準を付けており、為替・金と株・債券で受け止め方が分かれた点が特徴でした。今回も「決定そのもの」より「会見のトーン」で方向が決まる可能性を示す前例です。
前回のドル円(USD/JPY)の発表直後の動き

前回のゴールド(XAU/USD)の発表直後の動き

- 金利観測の推移:7月会合後は4割前後 → 強い8月雇用統計(9/4)で6割近くへ上昇 → 8月CPI(9/11)でコア前月比が予想を上回り9割超へ急上昇(9月16日時点で92%前後)※。この間、トランプ大統領をはじめ政権幹部が相次いで利上げに反対する姿勢を公にしており、FRBの独立性が問われる構図も市場の関心を集めています
※参照元:CME FedWatchツール
委員会の勢力図:タカ派とハト派はどう割れているか
投票権を持つ12人を、利上げに積極的な「タカ派」と慎重な「ハト派」に分けて整理しました。前回利上げを主張した3人の地区連銀総裁がタカ派の急先鋒で、これに対して雇用の減速を重く見る理事たちが慎重論を唱え、委員会は中央で拮抗しています。カギを握るのは、あえて自らの立ち位置を明かさないウォーシュ議長と、中立圏の数人がどちらに動くかです。会見や声明で個々の名前が出ることは少ないものの、票の割れ方はこの勢力図の縮図として表れるため、結果を読み解く手がかりになります。
直前の経済指標とスケジュール
※ 表は横にスクロールできます →
| 日時(日本時間) | イベント | 結果・注目点 |
|---|---|---|
| 9/11(金)21:30 | 8月CPI | 総合 前年比+3.4%(予想通り)/コア前月比+0.3%(予想+0.2%を上回り、利上げ織り込みが急上昇) |
| 9/16(水)21:30 | 8月米小売売上高 | 結果発表の約5時間半前。消費の強さを確認する最後の材料 |
| 9/17(木)3:00 | FOMC結果発表・SEP | 3:30からウォーシュ議長会見 |
| 9/18(金)昼ごろ | 日銀金融政策決定会合の結果 | 1.25%への利上げが市場予想。ドル円は日米の政策が同週に重なる |
今回は、FOMCの直後に日銀会合の結果発表が控える特殊な週です。仮にFOMCが利上げ(ドル高要因)、日銀も利上げ(円高要因)となれば、ドル円は方向の綱引きとなり、声明や会見のニュアンス次第で荒い値動きになりやすい点に注意が必要です。
▶ 8月米CPIの結果の解説はこちら:8月米CPIの結果とドル円・金の見通し
▶ 8月米小売売上高の解説はこちら:米小売売上高(2026年8月)予想と注目点
今回の結果によるシナリオ別の市場への影響
足元の相場状況
現在のドル円(USD/JPY)は155円台前半で推移しています。8月CPI後の利上げ観測の高まりを受け、14日には米10年債利回りが2023年10月以来となる5%台に乗せて一時155.00円まで上昇した後、153円台後半まで押し戻される神経質な値動きとなりましたが、16日朝には再び155円台を回復しています。9月7日に割り込んで以降、上値の壁となってきた155円を、FOMCを前に維持できるかが目先の焦点です。円サイドでは、翌18日の日銀会合で1.25%への利上げが市場予想となっており、日米の金利差縮小を意識した円買いが上値を抑えています。FOMCが利上げに踏み切ってもドル円の上昇が限られる可能性があるのは、この日銀要因が控えているためです。
ゴールド(XAU/USD)は4,290ドル台と、4,300ドルをやや下回る水準で推移しています。CPI後に一時4,360ドル台まで買われた後、利上げ観測の高まりと米金利の上昇、ドル高を受けて14日には約1ヶ月ぶりの安値まで下落しました。金利を生まないゴールドは、利上げの有無とドットが示す今後のパスに最も素直に反応しやすい銘柄であり、声明とドットがタカ派的なら調整が続きやすく、打ち止めを示唆する内容なら切り返しやすい構図です。
※ 表は横にスクロールできます →
| シナリオ | USD/JPY | XAU/USD |
|---|---|---|
| 0.25%利上げ+タカ派的なドット(追加利上げ示唆) | ドル買いが強まりやすいが、日銀会合を控え上値は重くなりやすい | 米金利上昇が重しとなり調整しやすい |
| 0.25%利上げ+中立的なドット(打ち止め示唆) | 「タカ派的な利上げ打ち止め」と受け止められれば往って来いになりやすい | 初動安のあと持ち直しやすい |
| 据え置き+タカ派声明(次回利上げ示唆) | 初動はドル売り、その後は10月会合の織り込み次第で下げ渋りやすい | 初動高のあと上値が重くなりやすい |
| 据え置き+ハト派寄り(利上げ観測の後退) | 利上げ観測の巻き戻しでドル売り・円買いが強まりやすい | 金利低下を追い風に高値を試しやすい |
なお、今回は0.25%の利上げが9割超織り込まれているため、市場にとってサプライズが大きいのはむしろ据え置きの方です。そのうえで、FOMCは「金利変更そのものは織り込み済みで、声明文とドット、そして会見の質疑で動く」イベントです。3時の声明で出た初動が、3時30分からの会見で反転するパターンも頻発します。初動に飛び乗るのではなく、声明・ドット・会見の3点セットを確認してから方向を判断する姿勢が重要です。加えて今回は、翌日昼に日銀会合の結果を控えているため、FOMCの結果だけでポジションを傾けにくい地合いである点にも注意が必要です。
OANDAのオーダーブックから見る市場参加者の動向
オープンオーダー(指値注文の分布)
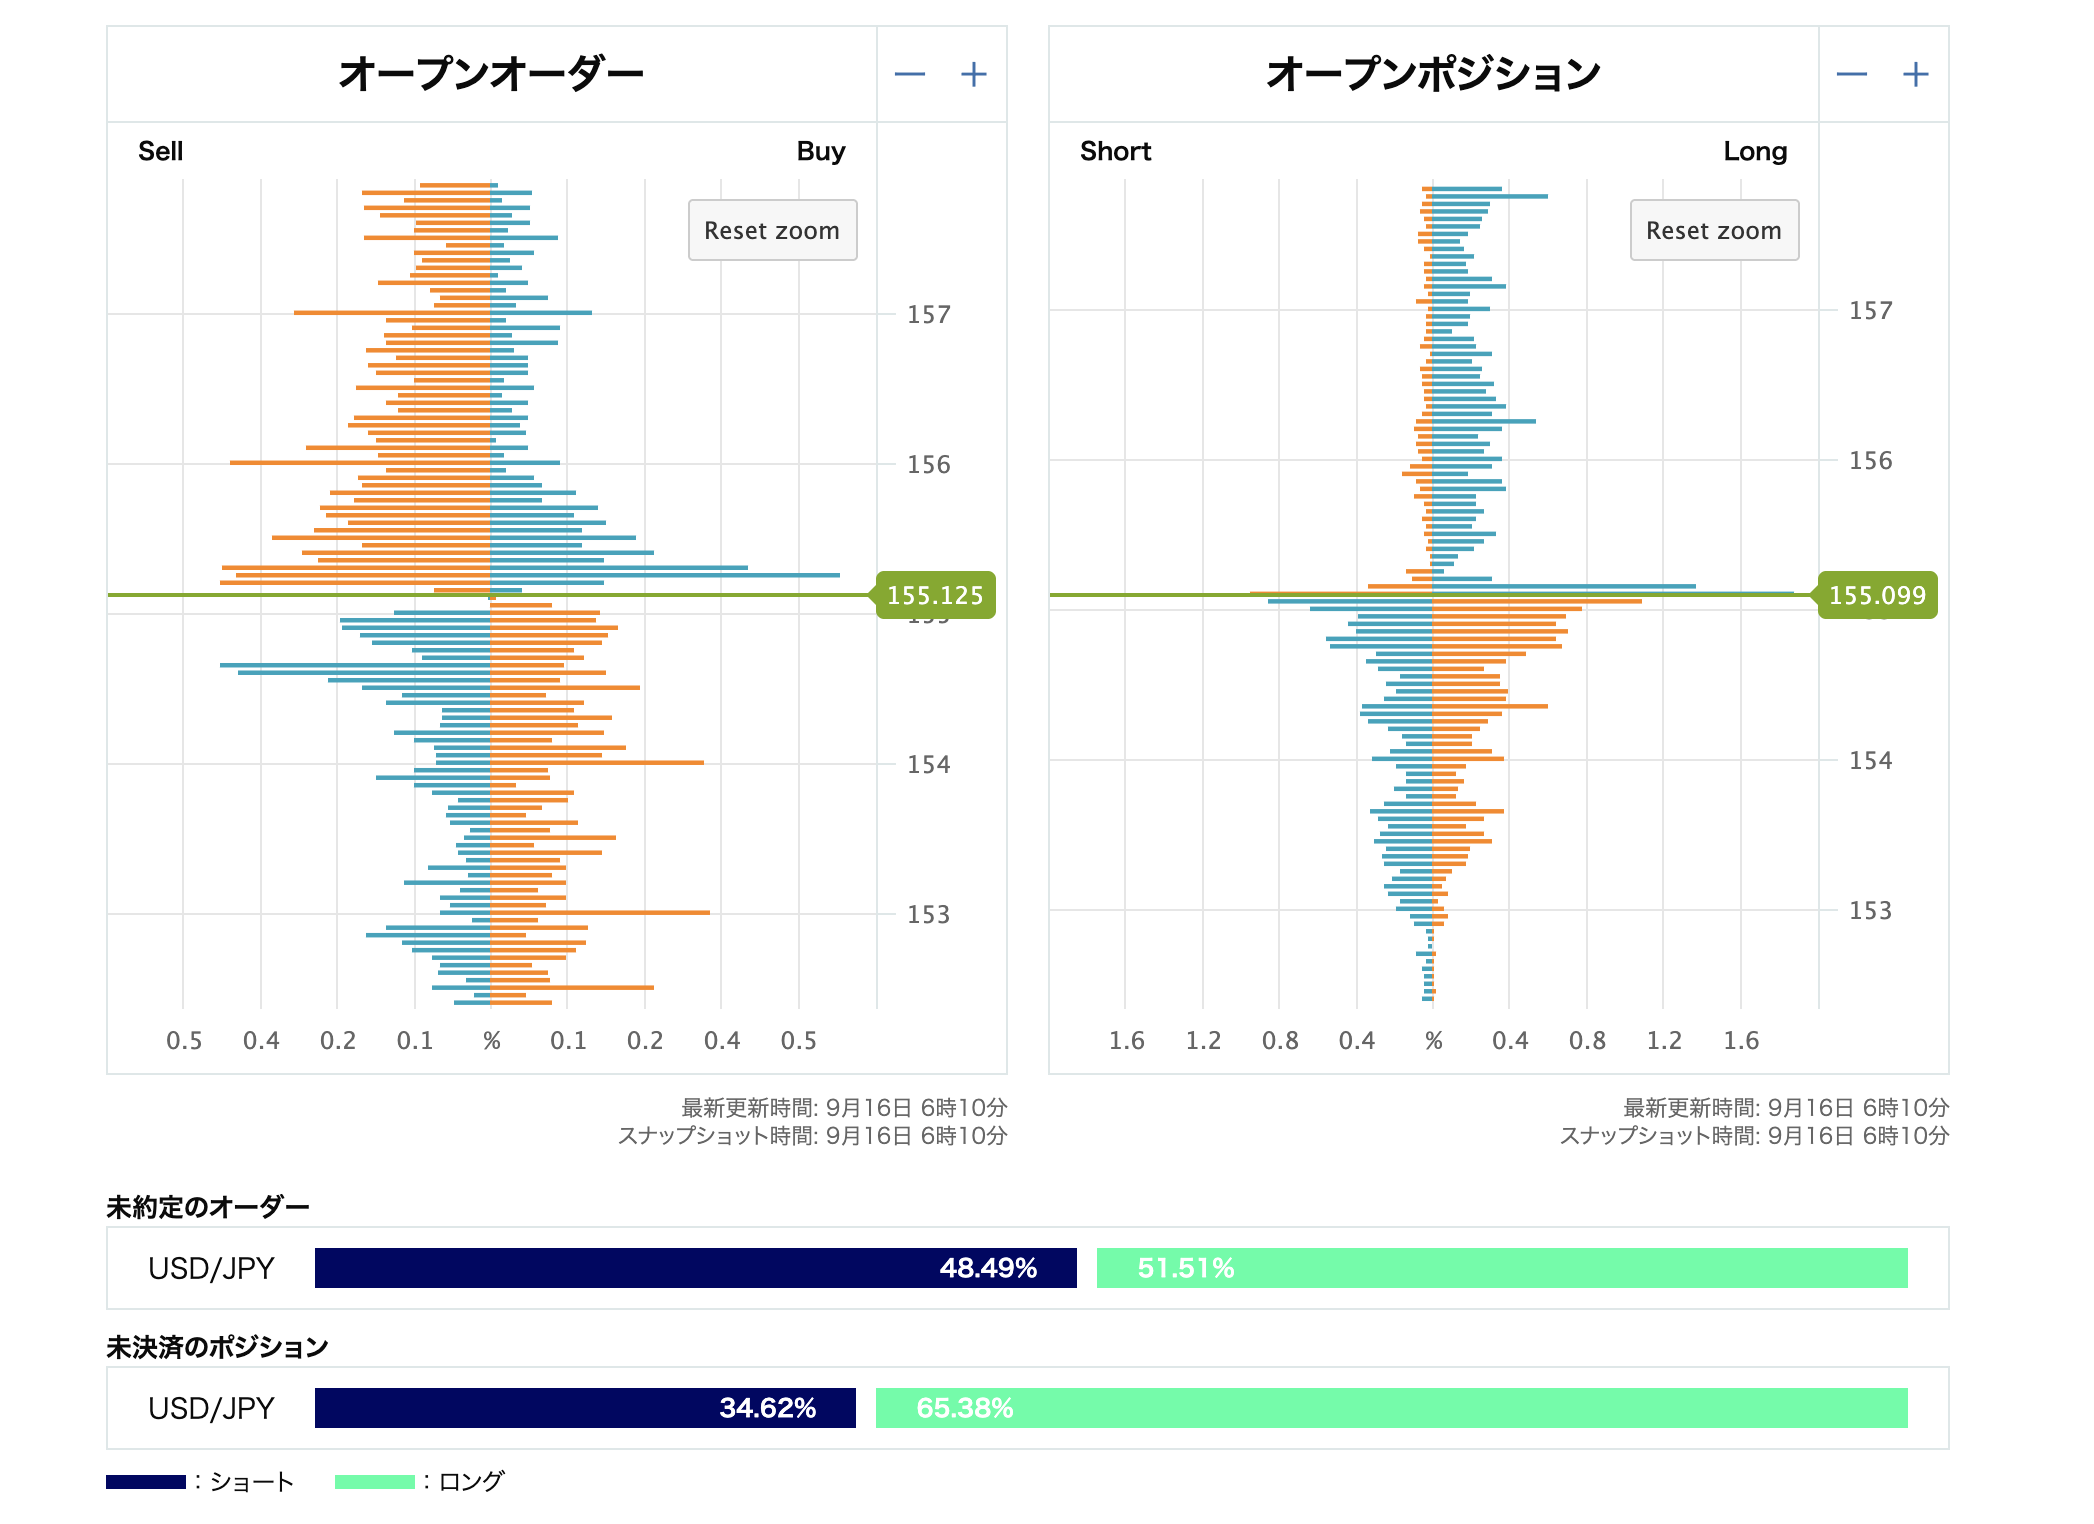
9月16日6時10分時点のOANDAのオーダーブックのうち、オープンオーダー(未約定注文)を見ると、全体では買いが51.5%、売りが48.5%とほぼ拮抗しています。イベント前らしく注文は現在値(155.12円近辺)の上下に厚く置かれており、上側では155円台前半から156円にかけて売りの指値が積み上がっています。9月7日に割り込んで以降、戻りを売りたい向きが多い水準です。同時に、この価格帯には上抜けを追いかける逆指値の買いもまとまっており、FOMCを受けて売りの壁を突破すれば、買い戻しを巻き込んで上昇が加速しやすい配置です。下側では154.6~154.7円近辺に逆指値の売りが集中しており、ここを割り込むと下落が速まりやすい一方、154.0円と153.0円には押し目買いの指値が控えています。
オープンポジション(売買比率)
また、オープンポジションの売買比率はロング65.4%、ショート34.6%と買いに偏っています。155円台から157円台には含み損を抱えたロングが多く残っており、利上げでドル円が戻る局面ではこれらの売りが上値を抑えやすい構図です。逆に153円台から154円台には含み損のショートが積み上がっており、上昇時の買い戻しは押し上げ要因となります。結果と会見のトーン次第でどちらの損切りが先に巻き込まれるかが決まる、両サイドに火種を抱えた状態と言えます。
OANDAの通貨強弱チャートから見る直近1週間の相場環境
直近1週間のOANDAの通貨強弱チャートを見ると、米ドルが最も強く、英ポンドがこれに続き、円とユーロは小幅なプラス、豪ドル・NZドルといった資源国通貨が大きく売られています。米ドルは9月11日のCPI後に利上げ観測とともに上昇基調を強め、14日には米10年債利回りの5%乗せでさらに買われました。注目したいのは円の動きで、週前半は日銀の利上げ観測から一時最も強い通貨となっていましたが、14日以降はドル高に押されて上昇分の大半を失っています。つまり足元は「利上げを見込んだドル買い」が「日銀を見込んだ円買い」を上回っている状態であり、FOMCで利上げが確認されても、翌日の日銀会合を前に円買いが再び強まる余地は残ります。声明とドットがタカ派的ならドルの優位が続きやすく、打ち止めを示唆する内容なら円買いが息を吹き返しやすい構図です。

まとめ
- ✓結果発表は日本時間9月17日(木)3時、3時30分からウォーシュ議長会見。SEP・ドット改定あり
- ✓0.25%利上げの織り込みは92%前後と、利上げを見込む向きが大勢。実施なら約3年ぶりの利上げで政策転換点。焦点はドットが示す追加利上げのパスと会見
- ✓前回7月は3人が利上げを主張して反対票。金利据え置きでも、声明・ドット・会見で大きく動く可能性
- ✓翌18日昼には日銀会合の結果発表(1.25%への利上げが市場予想)。日米の政策が重なる週で、ドル円は155円台前半~156円の売り指値と、154円台後半の逆指値売りを挟んだ綱引きに注意


Published by
OANDA Lab編集部
OANDA証券株式会社が運営する「OANDAラボ」は、FX/CFDを統計学的側面で科学するメディアです。外国為替(FX)や世界の株価指数、金や原油などの商品市場に関するマーケット情報やデータ、ニュースを提供しています。
会社名:OANDA証券株式会社
所在地:東京都千代田区平河町1-3-13 CIRCLES平河町 10階
加入協会:一般社団法人金融先物取引業協会 / 日本証券業協会 / 日本商品先物取引業協会
登録番号:第一種 金融商品取引業 関東財務局長 (金商) 第2137号
問い合わせ先:お問い合わせフォームから
本ホームページに掲載されている事項は、投資判断の参考となる情報の提供を目的としたものであり、投資の勧誘を目的としたものではありません。投資方針、投資タイミング等は、ご自身の責任において判断してください。本サービスの情報に基づいて行った取引のいかなる損失についても、当社は一切の責を負いかねますのでご了承ください。また、当社は、当該情報の正確性および完全性を保証または約束するものでなく、今後、予告なしに内容を変更または廃止する場合があります。なお、当該情報の欠落・誤謬等につきましてもその責を負いかねますのでご了承ください。
