
日本時間10月1日8時50分に日本銀行が公表した9月の日銀短観(全国企業短期経済観測調査)は、大企業製造業の業況判断DIがプラス24と、6月調査のプラス22から2ポイント改善しましたが、市場予想(プラス25)は下回りました。改善は6四半期連続で、2018年3月調査と並ぶ約8年半ぶりの高水準です。大企業非製造業はプラス35(予想プラス36、前回プラス37)と2ポイント悪化しました。企業が見込む1年後の物価上昇率は2.6%と小幅に低下し、2026年度の想定為替レートは154.23円へ円安方向に修正されています。本記事では結果の内訳と発表直後の市場の反応を整理したうえで、10月29〜30日の日銀金融政策決定会合に向けた、ドル円(USD/JPY)と日経225(JP225)の見通しを解説します。
結果ハイライト
結果一覧
※ 表は横にスクロールできます →
| 項目 | 結果 | 市場予想 | 前回(6月調査) |
|---|---|---|---|
| 大企業製造業 業況判断DI | プラス24(予想を下回る) | プラス25 | プラス22 |
| 大企業製造業 先行き | プラス21 | プラス22 | プラス17 |
| 大企業非製造業 業況判断DI | プラス35(予想を下回る) | プラス36 | プラス37 |
| 大企業非製造業 先行き | プラス30 | プラス30 | プラス28 |
| 中小企業製造業 業況判断DI | プラス14 | − | プラス9 |
| 大企業全産業 設備投資計画(2026年度、前年度比) | +11.3% | +12.2% | +11.5% |
| 雇用人員判断DI(全規模・全産業) | マイナス38 | − | マイナス37 |
| 販売価格判断DI(大企業製造業) | プラス40 | − | プラス40 |
| 物価全般の見通し(全規模・全産業、1年後/5年後) | 2.6%/2.5% | − | 2.7%/2.6% |
| 想定為替レート(全規模・全産業、2026年度) | 154.23円 | − | 152.57円 |
発表直後の市場の反応
- ドル円(USD/JPY):発表前157.48円近辺 → 発表直後から円売りが続き、8時59分に157.65円(9時5分時点:157.62円近辺、9時9分に157.76円)。同時刻に公表された9月会合の「主な意見」の影響も含む
- 日経225(JP225):発表前67,090円近辺 → 発表直後は67,000〜67,100円で小動き。現物市場の寄り付き(9:00)とともに67,300円台へ上昇(9時5分時点:67,380円近辺、9時10分に67,450円台)
発表直後のドル円(USD/JPY)1分足の値動き
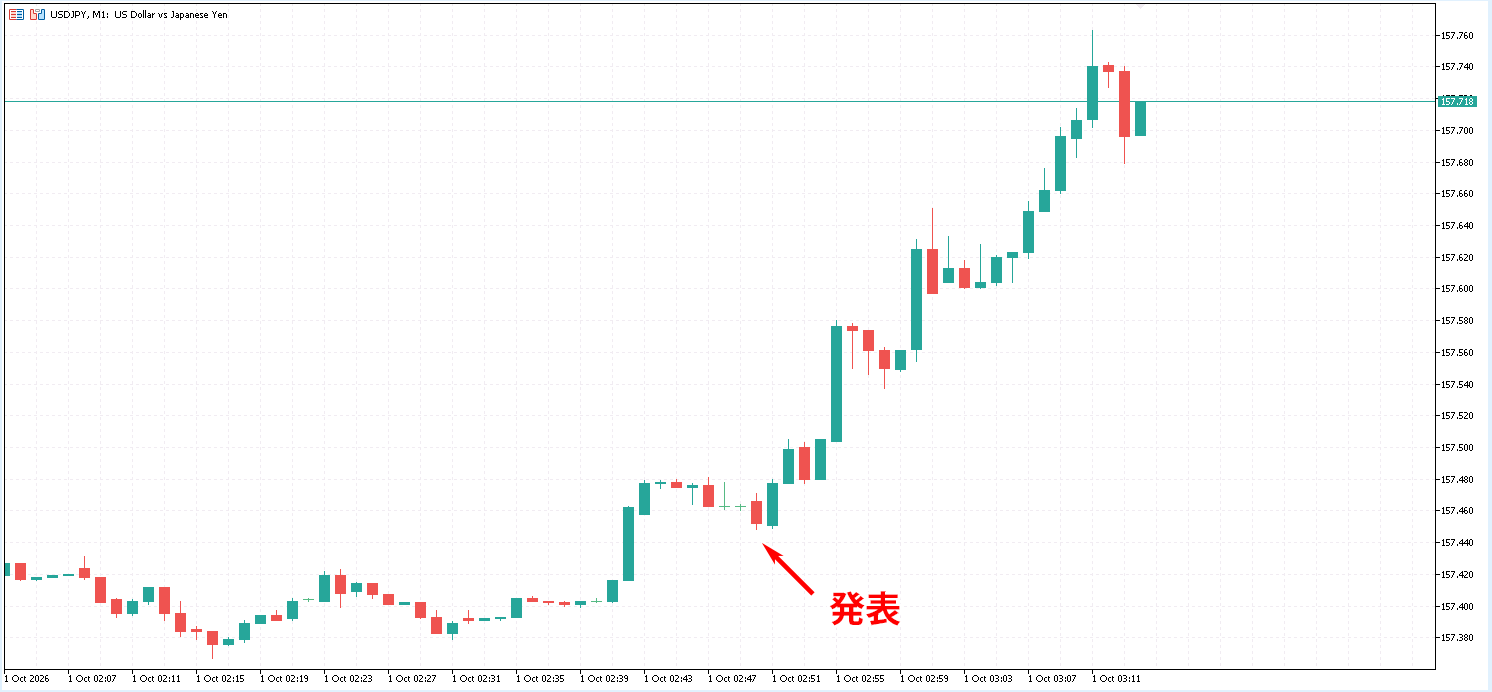
ドル円は発表の10分ほど前から157.4円台で小幅に上昇しており、発表時点では157.48円近辺でした。短観の大企業製造業が市場予想を下回り、10月の連続利上げを急ぐ材料にはならなかったことから、発表後は円売りが続き、8時53分に157.58円、8時59分に157.65円まで上昇しました。いったん157.6円近辺で一服した後、9時台に入っても上昇が続き、9時9分には157.76円をつけています。値幅は30銭程度で、急な動きではなく、じりじりと円安が進む値動きでした。
発表直後の日経225(JP225)1分足の値動き

日経225(JP225)は発表時点で67,090円近辺にあり、発表直後は67,000〜67,100円の狭い範囲で推移しました。値動きが大きくなったのは9時の現物株の取引開始からで、寄り付きとともに67,300円台へ上昇し、9時10分ごろには67,450円台をつけています。前回7月1日と同じく、短観の反応は8時50分の発表直後よりも9時の寄り付きで表れました。製造業の景況感の改善に加え、円安の進行も支えになったとみられます。
結果の内訳
大企業製造業の業況判断DIはプラス24と、6月調査のプラス22から2ポイント改善しました。改善は6四半期連続で、2018年3月調査と並ぶ約8年半ぶりの高水準です。市場予想(プラス25)には届かなかったものの、中堅企業の製造業はプラス23(6ポイント改善)、中小企業の製造業はプラス14(5ポイント改善)と、規模の小さい企業ほど改善幅が大きく、製造業の景況感の改善が幅広い企業に広がっています。一方、先行きはプラス21と、3ポイントの悪化を見込んでいます(市場予想はプラス22)。
大企業非製造業はプラス35と2ポイント悪化しました。前回のプラス37は1991年8月調査以来の高水準で、そこからはやや水準を切り下げましたが、なお高い水準を保っています。先行きはプラス30と市場予想通りでした。中堅企業の非製造業はプラス24(2ポイント悪化)、中小企業の非製造業はプラス15(横ばい)です。全規模・全産業ではプラス21と3ポイント改善しており、景況感は製造業が全体を押し上げています。
企業の物価見通しと価格判断
企業が見込む消費者物価の上昇率(全規模・全産業)は、1年後2.6%(6月2.7%)、3年後2.6%(同2.6%)、5年後2.5%(同2.6%)と、横ばいから小幅な低下となりました。自社の販売価格の見通しは1年後3.5%(同3.7%)と、調査開始以来の高さだった6月から低下し、5年後は6.1%(同6.1%)で横ばいです。大企業製造業の販売価格判断DIはプラス40(同プラス40)で横ばいだった一方、仕入価格判断DIはプラス59(同プラス62)と3ポイント低下し、仕入れコストの上昇圧力はやや和らいでいます。中長期の物価見通しは2%を上回る水準を保っているものの、一段と上振れる動きはみられず、日銀が警戒する「物価の上振れリスク」を強める内容ではありませんでした。
想定為替レートと実際のドル円
企業が2026年度の事業計画の前提とする想定為替レート(全規模・全産業)は154.23円と、6月調査の152.57円から1.66円円安方向へ修正されました。足元の実際のドル円(157円台半ば)との差は約3.4円と、6月調査時点の4〜5円から縮まっています。実勢レートが想定より円安である限り、輸出企業の円換算の売上や利益は計画を上回りやすい状況ですが、上振れ余地は前回より小さくなっています。ドル円が想定レートの154円台まで円高に振れた場合は、業績の上積み期待が後退しやすい点には注意が必要です。
人手不足感と設備投資
雇用人員判断DI(全規模・全産業)はマイナス38(6月マイナス37)と、バブル期に迫る人手不足が一段と強まりました。大企業はマイナス29、中小企業はマイナス42で、特に中小企業で人手不足感が強まっています(先行きは全規模でマイナス41)。人手不足は賃上げの持続性を支え、日銀が利上げの根拠とする「賃金と物価の好循環」の裏付けになります。
大企業・全産業の2026年度の設備投資計画(土地投資額を含む)は前年度比+11.3%と、6月調査の+11.5%から小幅に下方修正され、市場予想(+12.2%)を下回りました。9月調査では計画が上方修正されることが多いなか、小幅ながら下方修正となった点は、投資意欲の勢いがやや鈍ったことを示しています。それでも前年度(+10.1%)を上回る2桁の伸びは維持しており、省力化やAI関連の投資意欲は底堅い状況です。借入金利水準判断DI(全規模)はプラス68(6月プラス61)と7ポイント上昇し、9月の利上げを受けて企業が借入金利の上昇を意識していることがうかがえます。
日銀の金融政策への影響:10月会合での連続利上げはあるか
日銀は9月18日の会合で政策金利を1.25%へ引き上げ、植田総裁は「政策の局面は変化した」と述べました。今回の短観は、10月29〜30日の展望レポート会合に向けた最初の企業データです。今回の短観は、製造業の景況感の改善と人手不足の強まりを確認する一方、ヘッドラインは市場予想に届かず、企業の物価見通しも小幅に低下しました。景気と雇用の底堅さは利上げ路線を支える材料ですが、物価の上振れが加速している様子はみられないため、10月の連続利上げを急ぐ必要性を高める内容ではないとの見方が広がりやすい結果です。報道によると、OIS市場が織り込む10月会合での利上げ確率は発表前の時点で3割近く(9月24日時点)でした。
同じ8時50分に公表された9月会合の「主な意見」では、利上げの継続を支持する意見が目立ちました。「物価上振れの兆候がみえれば、そのペースを速めざるを得ない」、「政策金利を早めにおおよそのゴールに近づけて」上下双方向に機動的に動けるようにしておくことが望ましいといった、利上げペースの加速に前向きな意見に加え、「為替市場を通じた影響にも配慮する必要がある」との指摘もありました。一方で、「ビハインド・ザ・カーブに陥るような加速感はなく、慌てる必要はない」との意見や、据え置きを主張した委員の意見も示されており、次の利上げの時期を巡る見方は委員の間でも分かれています。
▶ 9月日銀会合の結果と解説はこちら:日銀会合(2026年9月)の結果とドル円の見通し
今後のドル円(USD/JPY)の見通し
ドル円は短観の発表後に円売りが進み、足元は157.7円近辺で推移しています。9月24日に一時159.04円まで上昇した後は、米国側の円安懸念や当局の円安けん制を受けて157円前後でもみ合っていました。30日は日中に円買いが強まって156円台後半へ下落し、夜に発表された米8月PCEデフレーターでコアが予想を下回ると、一時156.69円まで下げ幅を広げました。その後はドルが買い戻され、10月1日朝には157.4円近辺まで戻していました。米国の10月の追加利上げ確率は発表前の44.8%から37.1%へ低下しており(CME FedWatch)、日米の金融政策の方向の違いが意識されやすい状況で短観を迎えました。
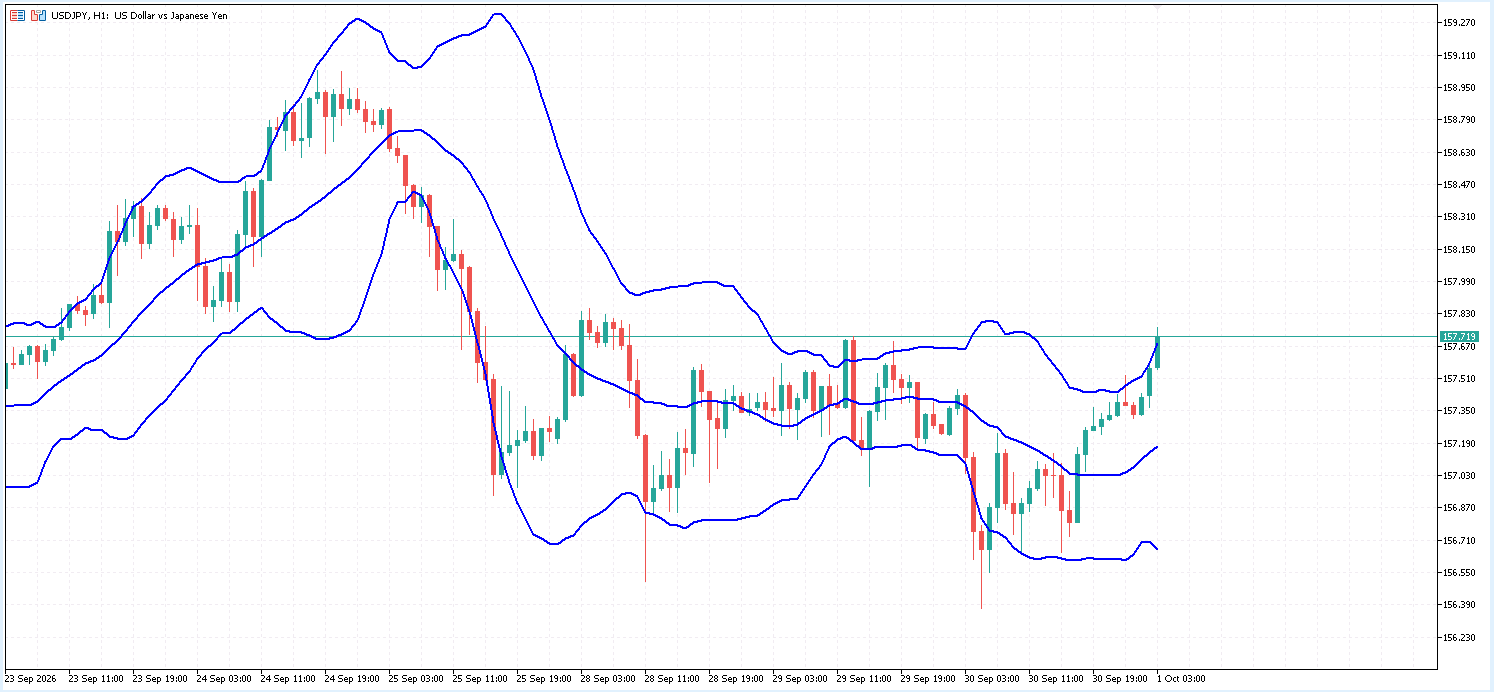
1時間足のボリンジャーバンドを見ると、ドル円は+2σ(157.7円近辺)を上回る位置まで上昇し、バンドは上方向に広がり始めています。中心線(157.2円近辺)も上向きに転じており、30日の安値(156.3円台)からの反発に勢いが出始めています。ただ、9月28日以降の高値圏である157.8円近辺はこれまで何度も上値を抑えた水準で、ここを明確に上抜けられるかが目先の焦点です。
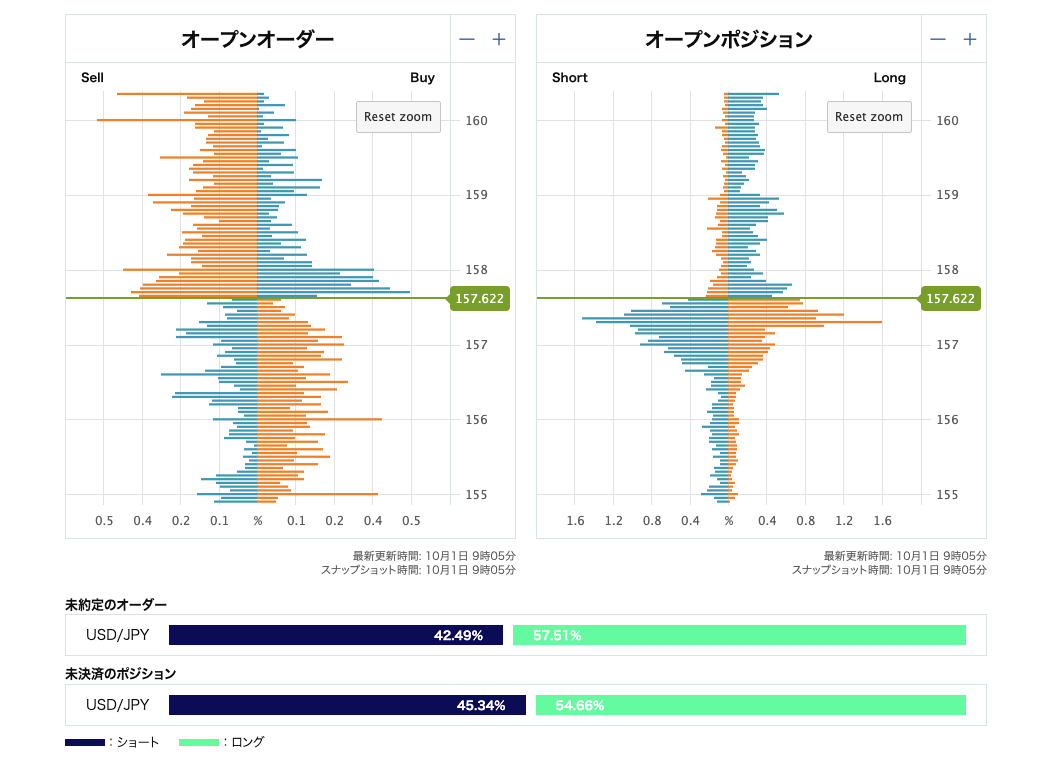
9時5分時点のOANDAのオーダーブックを見ると、オープンオーダー(未約定注文)は買いが57.51%、売りが42.49%と、買いがやや優勢です。現在値(157.62円近辺)のすぐ上の157.7〜158.0円には、売りの指値注文と買いの逆指値注文(ショート勢の損切り)がともに厚く並んでいます。この価格帯は戻り売りによる上値の抵抗帯である一方、158円を明確に上抜けた場合は損切りの買いを巻き込んで上昇が加速しやすい分岐点です。その上の159円ちょうど近辺と160円近辺にも売りの指値注文がまとまっています。現在値の下では、157.0〜157.3円と156円ちょうど近辺、155円ちょうど近辺に買いの指値注文が並んでおり、押し目買いが下値を支えやすい状況です。
オープンポジションはロング54.66%、ショート45.34%と、ややロングに傾いています。前日の円高局面で売った参加者が多く、現在値より下の157.0〜157.5円には含み損を抱えたショートが積み上がっています。ドル円が上昇を続ければ、これらのショートの買い戻しが上げ幅を広げやすい構図です。一方、157.7〜158.0円と158.5〜159.2円には高値圏で買ったロングが含み損のまま残っており、158円台では建値近辺での決済売り(やれやれ売り)が上値を抑えやすくなります。オープンオーダーで157.7〜158.0円に売り指値と損切りの買いが重なっていることとも整合的で、158円を上抜けられるかどうかが短期的な方向を決める目安となりそうです。
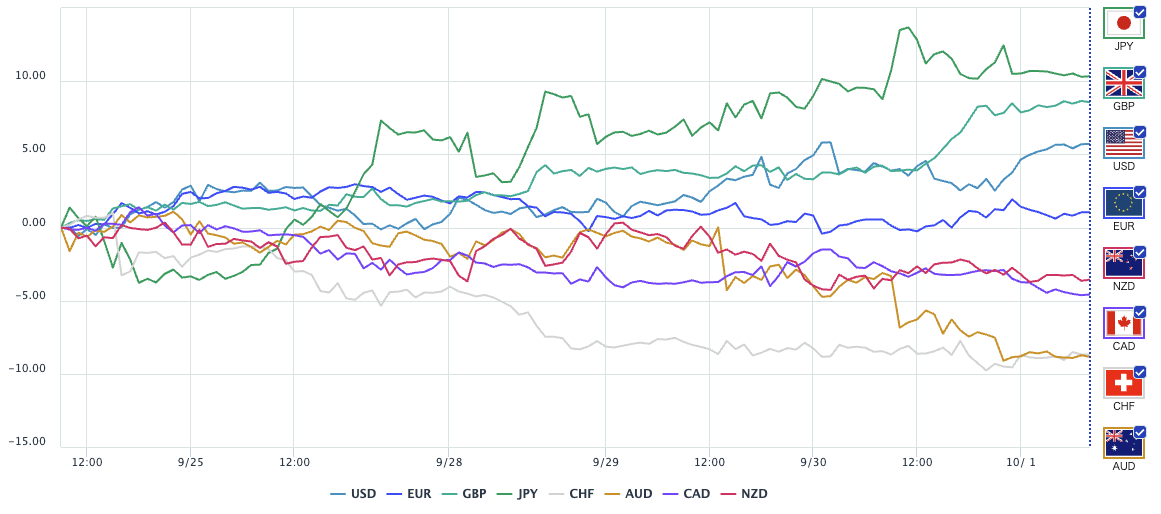
直近1週間のOANDAの通貨強弱チャートを見ると、円はなお最も強い位置にありますが、9月30日昼に付けた高値からは水準を切り下げています。一方、米ドルは30日夜から持ち直して上昇が続き、英ポンドも30日午後から買われています。豪ドルとスイスフランは最も弱い側です。円の上昇に一服感が出る一方で米ドルが持ち直していることが、ドル円の反発につながっています。短観が市場予想を下回り、10月の連続利上げを急ぐ材料にならなかったことも、円の上値を抑えています。
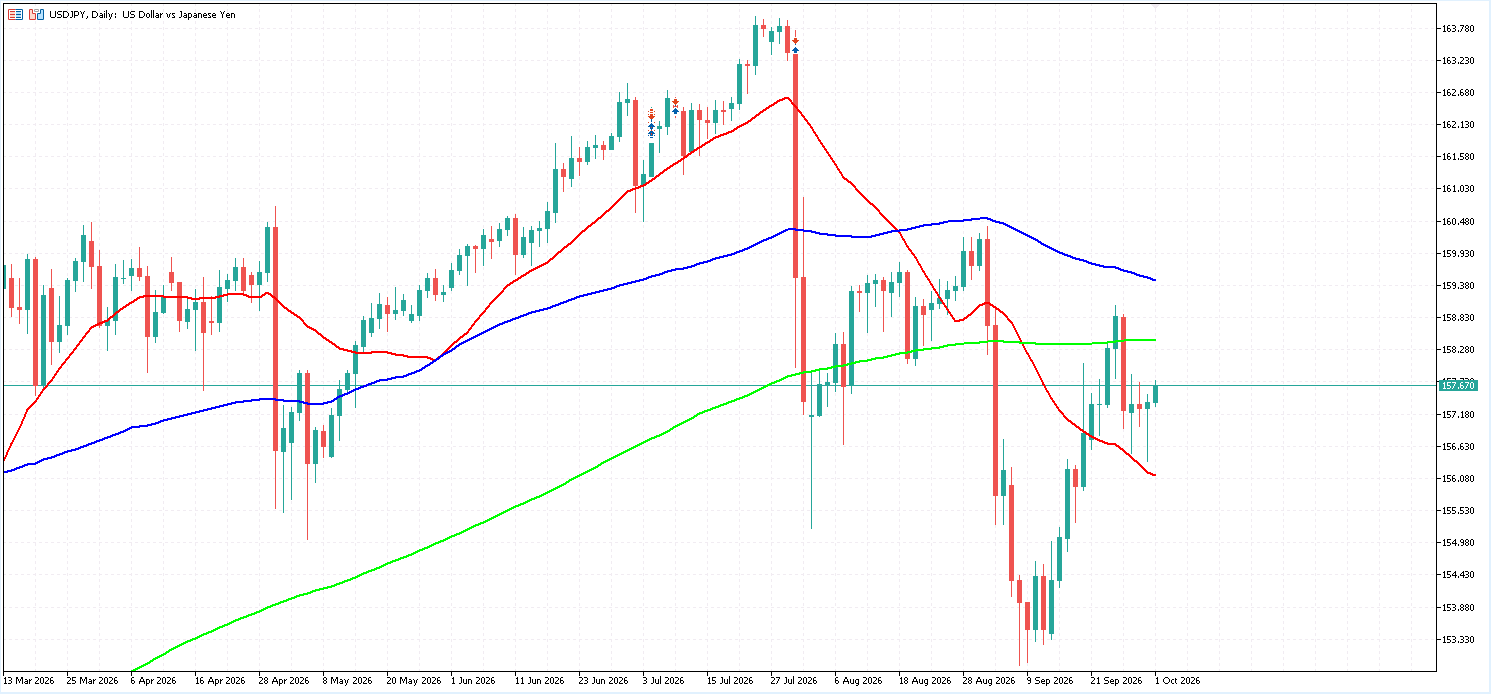
日足では、ドル円は下向きの21日線(156円近辺)を上回る一方、200日線(158円台前半)と75日線(159円台後半)を下回る位置にあります。9月24日に200日線を一時上回ったものの定着できなかった経緯があり、158円台前半は上値の目安として意識されやすい水準です。短観が市場予想を下回り、10月の連続利上げ観測を強める内容ではなかったことは円売り方向の材料になりやすい一方、米国側の円安懸念と当局の介入警戒が上値を抑える構図は変わっていません。今晩の米9月ISM製造業景況指数、あす(2日)の東京都区部CPIと米9月雇用統計が、次の方向を決める材料になります。上値は157.7〜158.0円の売り指値と200日線、下値は157.0円近辺と156円ちょうど近辺の買い指値が意識されやすく、158円を上抜けた場合は損切りの買いを巻き込んで値幅が出やすい点に注意が必要です。
今後の日経225(JP225)の見通し
日経225(JP225)は発表直後は小動きでしたが、現物市場の寄り付き後は67,300円台へ上昇し、9時10分ごろには67,450円台をつけました。短観で製造業の景況感と設備投資意欲の強さが確認されたことは業績期待の支えになる一方、利上げ観測の強まりと円高は上値を抑える要因になりやすい関係です。
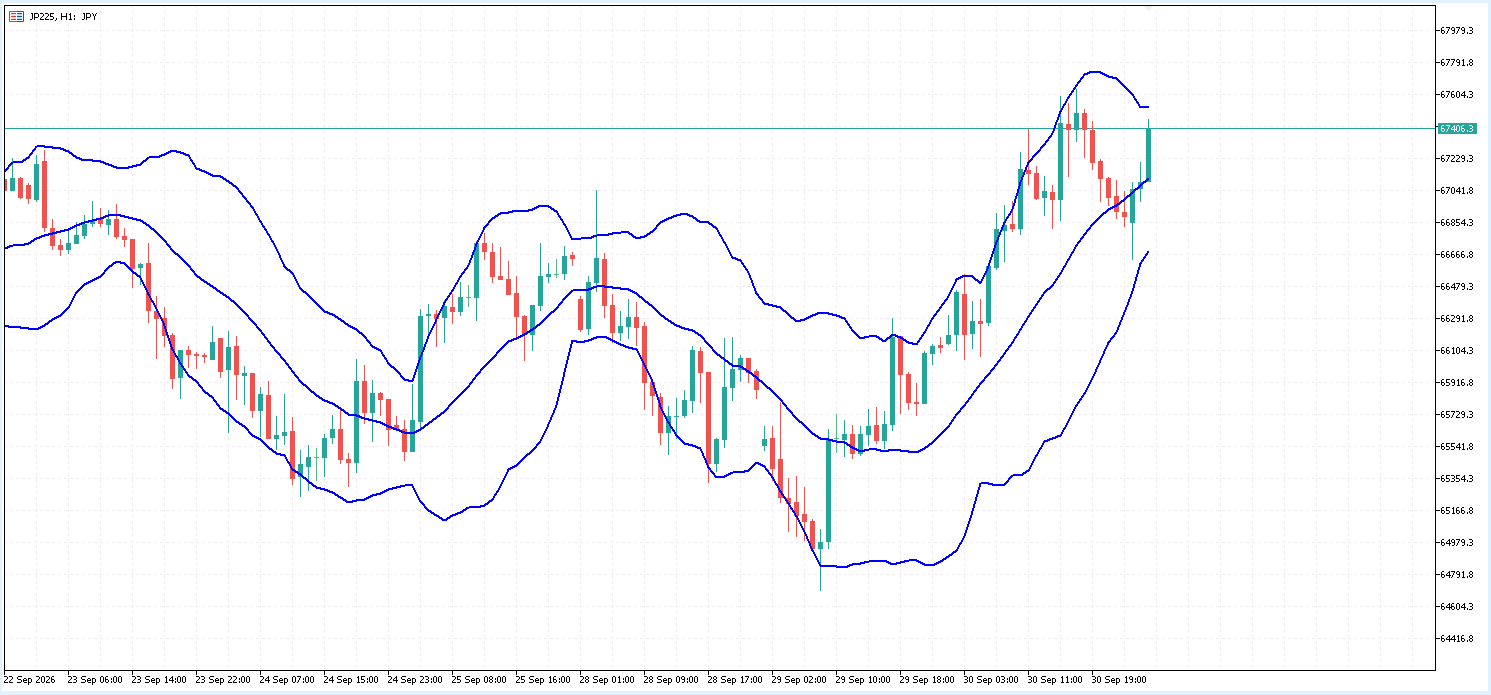
1時間足では、JP225はバンドの中心線(67,100円近辺)で下げ止まって反発し、+2σ(67,550円近辺)に近づいています。9月29日の安値(64,700円台)からの上昇基調が続いており、まずは30日の高値(67,500円台)を上抜けられるかが焦点です。下値は中心線の67,100円近辺が目安となります。9月30日に半導体・AI関連株の買いで1,272円高の66,753円と大幅反発した日経平均株価にとって、7月初めにつけた7万円台までの戻りを試すには、半導体関連株の勢いが続くかどうかに加え、円安の流れが維持されるかが鍵になります。
まとめ
- ✓9月日銀短観は大企業製造業がプラス24(予想プラス25、前回プラス22)と予想を下回るも6四半期連続で改善し約8年半ぶりの高水準。大企業非製造業はプラス35(予想プラス36、前回プラス37)
- ✓企業の物価見通しは1年後2.6%・5年後2.5%、販売価格の1年後見通しは3.5%と小幅に低下。人手不足感はマイナス38へ強まり、設備投資計画は+11.3%と小幅に下方修正
- ✓想定為替レート(2026年度)は154.23円へ円安方向に修正、実勢の157円台半ばとの差は約3.4円に縮小
- ✓10月29〜30日の日銀会合での連続利上げを急ぐ材料にはならず、発表後は円安が進行。ドル円は158円(上値)と157円・156円(下値)、日経225は67,500円台(上値)と67,100円近辺(下値)が当面の節目
▶ 発表前の注目点・市場予想の解説はこちら:日銀短観(2026年9月)予想と注目点


Published by
OANDA Lab編集部
OANDA証券株式会社が運営する「OANDAラボ」は、FX/CFDを統計学的側面で科学するメディアです。外国為替(FX)や世界の株価指数、金や原油などの商品市場に関するマーケット情報やデータ、ニュースを提供しています。
会社名:OANDA証券株式会社
所在地:東京都千代田区平河町1-3-13 CIRCLES平河町 10階
加入協会:一般社団法人金融先物取引業協会 / 日本証券業協会 / 日本商品先物取引業協会
登録番号:第一種 金融商品取引業 関東財務局長 (金商) 第2137号
問い合わせ先:お問い合わせフォームから
本ホームページに掲載されている事項は、投資判断の参考となる情報の提供を目的としたものであり、投資の勧誘を目的としたものではありません。投資方針、投資タイミング等は、ご自身の責任において判断してください。本サービスの情報に基づいて行った取引のいかなる損失についても、当社は一切の責を負いかねますのでご了承ください。また、当社は、当該情報の正確性および完全性を保証または約束するものでなく、今後、予告なしに内容を変更または廃止する場合があります。なお、当該情報の欠落・誤謬等につきましてもその責を負いかねますのでご了承ください。
