
日本時間10月14日(水)21時30分に、米労働省労働統計局(BLS)から2026年9月の米消費者物価指数(CPI)が発表されます。10月27〜28日のFOMCを前に発表される、最後の主要なインフレ指標です。
前回8月分は、総合CPIが前年比+3.4%と市場予想通りだった一方、注目のコアCPI(食品・エネルギーを除く)の前月比が+0.3%と、市場予想(+0.2%)を上回りました。発表直後はドル円(USD/JPY)が154.47円近辺まで急伸したものの、15分ほどで153円台半ばまで反落する「行って来い」の展開となり、ゴールド(XAU/USD)も急落後に切り返しました。その後、FRBは9月16日のFOMCで約3年ぶりとなる0.25%の利上げ(政策金利3.75〜4.00%)を決めています。
今回9月分の市場予想は、総合が前年比+3.6%(前月比+0.6%)、コアが前年比+2.5%(前月比+0.2%)です。9月はガソリン価格が大きく上昇しており、総合CPIの伸びは前月から加速する予想となっています。10月会合での追加利上げの織り込みは、10月2日の雇用統計の大幅な下振れを受けて1割台まで低下した後、足元では2割台前半(22.7%)まで持ち直しています。一方、12月会合までに利上げが行われる確率は9割近く(87.8%)に達しており、市場では年内にもう1回の利上げを見込む向きが大勢で、焦点は「10月か12月か」という時期に移っています。今回のCPIは、10月の追加利上げ観測を再び強めるのか、あるいは12月への先送り観測を固めるのかを占う材料として注目されます。なお、翌15日(木)21時30分には9月の米小売売上高と生産者物価指数(PPI)が同時に発表されるため、2日連続で米国の重要指標が続きます。
発表の概要
| 指標名 | 米消費者物価指数(CPI)(2026年9月分) |
|---|---|
| 発表日時 | 2026年10月14日(水)日本時間21時30分 |
| 発表機関 | 米労働省労働統計局(BLS) |
| 前回結果 | 総合 前年比+3.4%・前月比+0.4%/コア 前年比+2.4%・前月比+0.3% |
| 今回の市場予想 | 総合 前年比+3.6%・前月比+0.6%/コア 前年比+2.5%・前月比+0.2% |
▶ その他の重要指標の発表スケジュールはOANDA経済指標カレンダーでご確認いただけます。
前回までのデータ
総合CPIの前年比は、エネルギー価格の上昇を背景に今年5月に+4.3%まで加速した後、6月+3.5%、7月+3.4%と鈍化し、8月は+3.4%で横ばいでした。一方、コアCPIの前年比は8月に+2.4%と、今年に入ってからは2%台半ばを中心とした狭いレンジでの推移が続いています。FRBの目標である2%には近づいているものの、まだ一段の鈍化が必要な水準です。
コアCPIの前月比は2ヶ月連続で加速
市場が最も注目するコアCPIの前月比は、6月がほぼ横ばい(▲0.02%)だった後、7月+0.22%、8月+0.29%と2ヶ月連続で伸びが加速しました。8月は年率2%の物価目標と整合的なペース(月+0.17%程度)を大きく上回る伸びで、3ヶ月移動平均も+0.16%まで戻っています。市場は前月比を小数第2位(同じ+0.2%でも0.16%か0.24%か)まで見て反応するため、ヘッドラインが予想通りでも初動が振れる点には注意が必要です。
インフレの質:財は落ち着き、サービスが高止まり
物価の中身は、家電や自動車のような「財(モノ)」と、外食や医療、家賃のような「サービス」に大きく分けられます。サービスの価格は人件費や住居費と結びついて一度上がるとなかなか下がらないため(価格の粘着性)、FRBは財よりもサービスの動きを重視しています。8月の内訳を見ると、コア財の前年比は+0.7%と落ち着いている一方、CPI全体の3分の1超を占める住居費を含むコアサービスは+3.0%と高止まりしています。8月は住居費が前月比+0.3%と7月(+0.1%)から再加速し、コアの上振れの主因となりました。今回も住居費が落ち着きを取り戻すかどうかが、コア前月比を左右する焦点です。
なお、前年比にはベース効果も働きます。前年9月(2025年)の前月比(原数値)は総合・コアともに+0.25%程度でした。今回の前月比(原数値)がこれを上回れば前年比は切り上がり、下回れば鈍化します。コアは前月比(原数値)が+0.2%なら前年比2.4%で横ばい、+0.3%なら2.5%へ切り上がる計算です。総合はガソリン高で前月比が大きくなりやすく、前年比が3.5%前後へ加速する可能性があります。
先行指標の動向
今回のCPIに先立って発表された主な指標は以下の通りです。
※ 表は横にスクロールできます →
| 先行指標 | 結果 | 評価 |
|---|---|---|
| クリーブランド連銀CPIナウキャスト(9月、10/13時点) | 総合 前月比+0.53%・前年比+3.60%/コア 前月比+0.20%・前年比+2.39% | 総合は加速、コアは落ち着いた伸びを示唆 |
| ガソリン小売価格(EIA、9/28週) | 1ガロン=4.46ドル(前年同時期比 約+1.35ドル・+43%)/9月平均4.36ドル(8月平均4.06ドル) | 9月に急上昇(総合の押し上げ要因) |
| ミシガン大インフレ期待(9月確報、9/25発表) | 1年先4.6%(前月4.0%)/5年先3.4%(前月3.3%) | 強い(1年先は6月以来の高水準) |
| NY連銀インフレ期待(9月、10/7発表) | 1年先3.9%(前月3.6%)/3年先3.3%(同3.2%)/5年先3.0%(横ばい) | 強い(1年先は2023年5月以来の高水準) |
| ISM製造業景況指数・価格指数(9月、10/1発表) | 77.9(前月から急上昇) | 強い(企業の仕入れ価格の上昇圧力) |
| 平均時給(9月雇用統計、10/2発表) | 前年比+3.0%(前月+3.1%)・前月比+0.1% | 弱い(賃金面からのインフレ圧力は和らぐ) |
先行指標からは「総合はガソリン高で大きめの伸び、コアは前月比+0.2%程度の落ち着いた伸び」という姿が示唆されています。クリーブランド連銀のナウキャストは総合の前月比を+0.5%台、前年比を3.6%と、8月(+3.4%)からの加速を見込む一方、コアは前月比+0.20%・前年比+2.39%と8月並みの数字です。市場予想は総合が前月比+0.6%・前年比+3.6%とナウキャストに近く、コアは前月比+0.2%と8月(+0.3%)から鈍化する一方、前年比は+2.5%と8月(+2.4%)から小幅に高まる予想です。8月のコア前年比は小数第2位まで見ると2.45%と切り上げの境目にあり、前年比の数字がわずかな差で2.4%にも2.5%にもなりやすい点には注意が必要です。一方、ミシガン大調査の1年先インフレ期待は4.6%へ跳ね上がり、ISM製造業の価格指数も急上昇するなど、ガソリン高が家計や企業の物価観に波及している兆しもあります。なお、9月の生産者物価指数(PPI)は今回のCPIの翌日(15日)の発表となるため、CPIの手がかりとしては使えません。
ガソリン価格は9月に急上昇、前年より4割高い水準
総合CPIを左右するガソリン価格は、8月は1ガロン=4.0ドル台前半で落ち着いていましたが、9月に入って上昇が加速し、直近(9月28日の週)は全米平均で4.46ドルと、前年同時期(3.12ドル前後)より約4割高い水準です。9月の平均は4.36ドルと8月平均(4.06ドル)を約7%上回っており、エネルギーが総合CPIの前月比を大きく押し上げやすい状況です。ナウキャストが総合の前月比を+0.5%台と見込んでいるのは、主にこのガソリン高によるものです。
家計のインフレ期待は再び上昇
家計のインフレ期待も再び強まっています。ミシガン大学調査の1年先インフレ期待は9月確報で4.6%と、8月(4.0%)から大きく上昇し、6月以来の高水準となりました(チャートは8月分まで)。5年先も3.4%と、3ヶ月続いた3.3%から小幅に上昇しています。10月7日に発表されたニューヨーク連銀の消費者調査でも、1年先のインフレ期待が3.9%(8月3.6%)と2023年5月以来の高水準に達しました。ガソリン高が家計の物価観を押し上げている可能性があり、期待の高止まりは「インフレが定着しやすい地合い」としてFRBが警戒する材料です。CPIが上振れた場合には、利上げ観測が振れやすい背景となっています。
賃金の伸びは鈍化、物価との差が広がる
一方、9月の平均時給は前年比+3.0%と8月(+3.1%)から鈍化し、前月比も+0.1%と直近半年で最も低い伸びでした。8月の総合CPI(+3.4%)を下回っており、賃金の伸びが物価上昇に追いつかない状態が続いています。賃金からサービス価格へ波及するインフレ圧力は和らいでいるとみられる一方、実質賃金のマイナスは消費の重荷となります。FRBにとっては「ガソリン高によるインフレの再加速」と「雇用の減速」のどちらをより重く見るかという、難しい判断材料が積み上がっています。
前回発表時の市場の反応
前回(9月11日発表の8月分)は、総合が市場予想通りだった一方、コアの前月比が+0.3%と予想を上回り、9月FOMCでの利上げの織り込みは発表前の71.5%から85.6%へ上昇しました。ただ、発表直後の値動きは長続きしませんでした。ドル円は上振れを受けたドル買いで急伸した後、15分ほどで発表前の水準を割り込み、ゴールドも急落の後すぐに切り返して発表前を上回りました。日銀の利上げ観測による円買いが強いなかでの発表で、米国のタカ派材料にドルが反応しきれなかった展開です。
前回のドル円(USD/JPY)の発表直後の動き

前回のゴールド(XAU/USD)の発表直後の動き

- 金利観測:10月FOMC(10月27〜28日)での0.25%の追加利上げの織り込みは22.7%(10月14日朝時点)。9月下旬には7割を超えていましたが、ウィリアムズNY連銀総裁の「次の利上げを急ぐ必要はない」との発言や8月PCEデフレーターの下振れで低下し、10月2日の雇用統計の大幅な下振れ後には14.9%まで下がりました。その後は2割台まで持ち直しています。一方、12月会合(12月8〜9日)までに少なくとも1回の利上げが行われる確率は87.8%と、1ヶ月前(75.6%)から上昇しており、0.50%分(2回)の利上げの確率も19.1%あります。年内の利上げを見込む向きが大勢となるなか、焦点は「10月か12月か」という時期に移っています※
※参照元:CME FedWatchツール
今回の結果によるシナリオ別の市場への影響
足元の相場状況
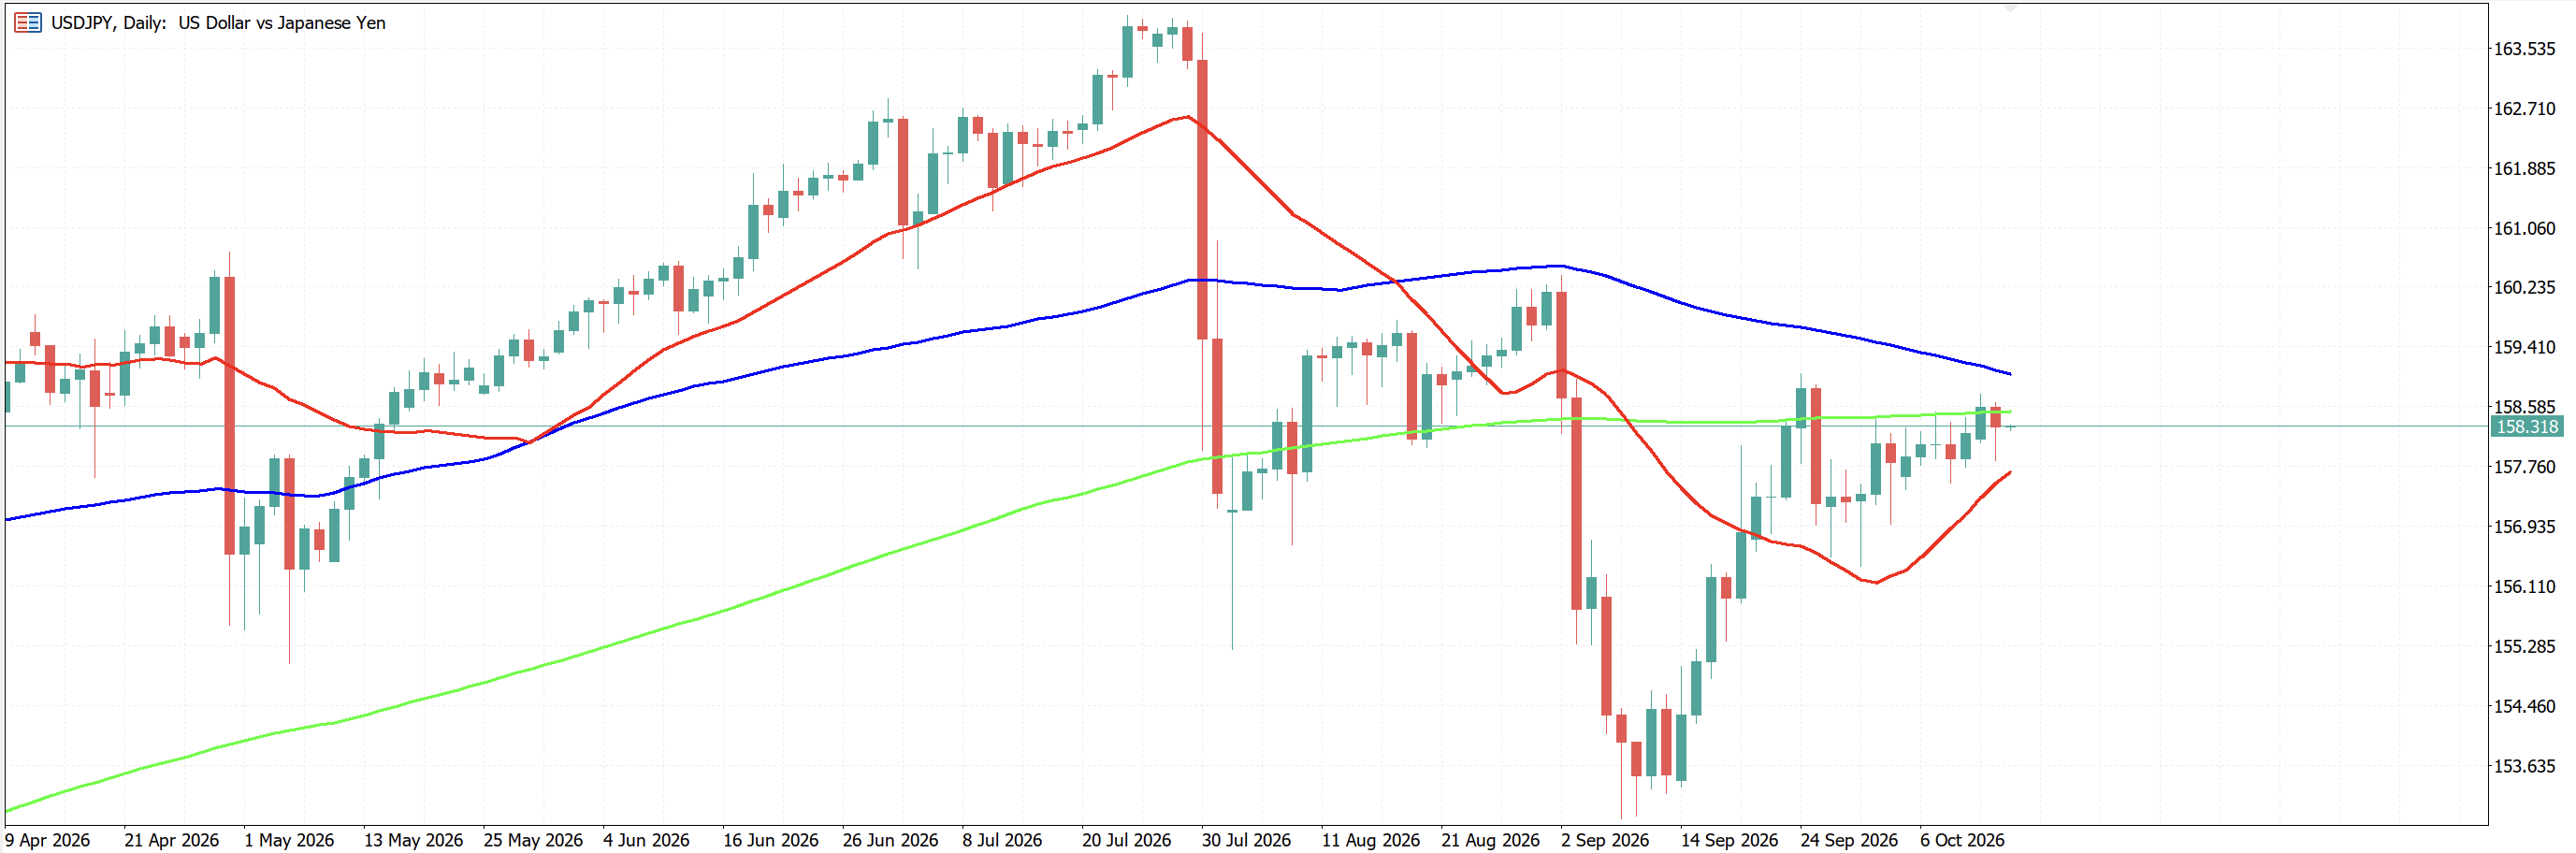
現在のドル円(USD/JPY)は158.35円近辺で推移しています。10月2日の雇用統計の大幅な下振れを受けて一時156.96円まで下落しましたが、その後は買い戻され、9月下旬以降の157〜159円のレンジの上半分まで戻しています。日足チャートを見ると、200日移動平均線(158.5円近辺)が上値を抑える一方、上向きに転じた21日移動平均線(157.6円近辺)が下値を支えており、その間の狭い範囲でもみ合っています。さらに上には、下向きの75日移動平均線(159.1円近辺)も控えています。一方、日本側では10月2日の東京都区部CPIの上振れなどから日銀の追加利上げ観測もくすぶっており、10月末には日銀会合(10月29〜30日)も控えています。日米の金融政策観測がともに動きやすいなかでの発表です。
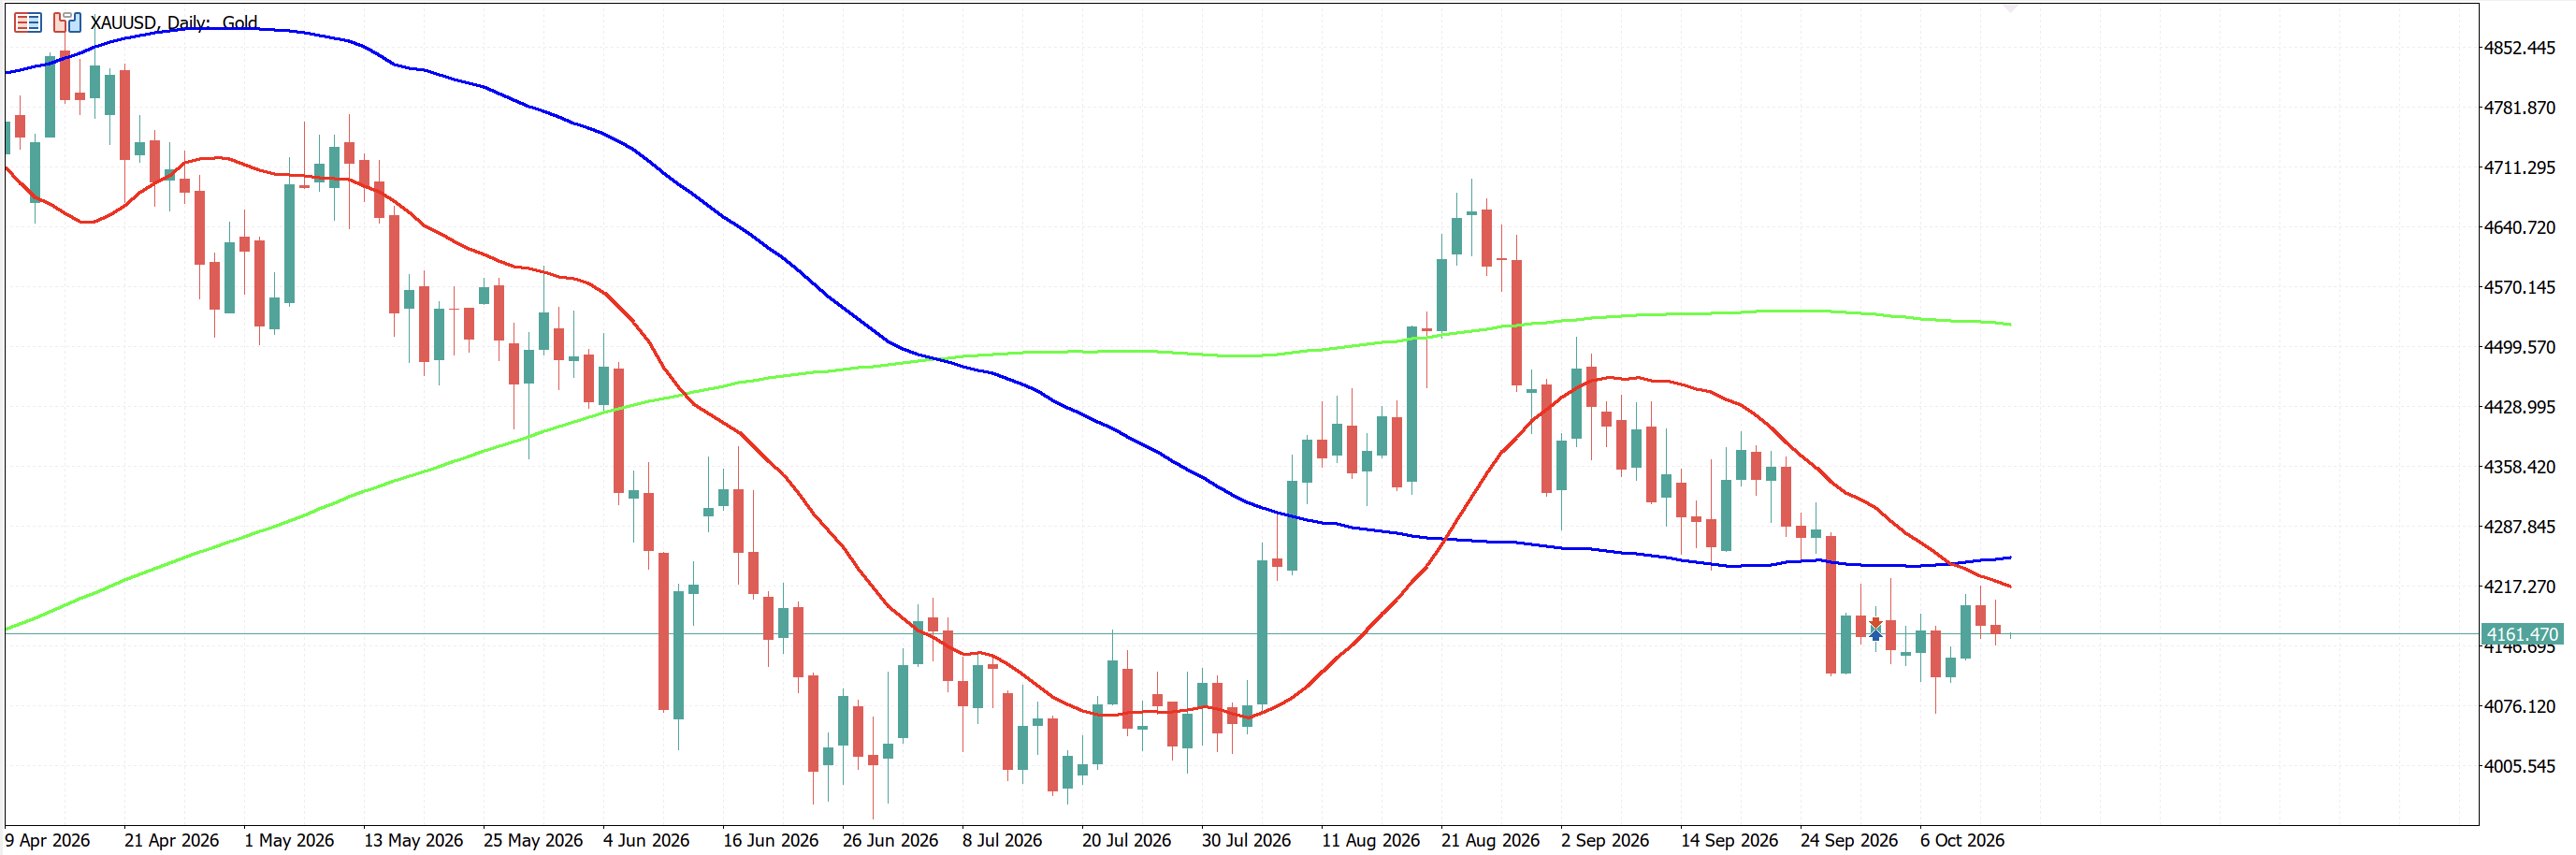
ゴールド(XAU/USD)は4,160ドル近辺で推移しています。9月下旬に4,100ドル台へ急落した後は、おおむね4,080〜4,230ドルのレンジでもみ合いが続いています。雇用統計後には追加利上げ観測の後退を受けて4,227ドルまで上昇しましたが、下向きの21日移動平均線(4,220ドル近辺)に上値を抑えられ、レンジの中ほどまで押し戻されています。その上には75日移動平均線(4,250ドル台)も重なっており、上値の重さが意識されやすい状況です。下値では、10月上旬に付けた4,060ドル台の安値が目安になります。金利を生まない資産であるゴールドは、CPIの結果を受けた米金利と利上げ観測の変化に素直に反応しやすい状況です。
今回の結果に応じた市場の反応は、以下のシナリオが想定されます。
※ 表は横にスクロールできます →
| シナリオ | USD/JPY | XAU/USD |
|---|---|---|
| 予想を上回る(コア前月比+0.3%以上) | 10月の追加利上げ観測が再び強まり、ドル買いが強まりやすい | 米金利上昇が重しとなり下落しやすい |
| 市場予想並み(コア前月比+0.2%) | 反応は限定的だが、小数第2位や住居費の内訳に初動が振れやすい | 限定的な反応にとどまりやすい |
| 予想を下回る(コア前月比+0.1%以下) | 利上げ先送り観測が強まり、ドル売り・円買いが進みやすい | 金利低下を追い風に戻りを試しやすい |
今回は、総合がガソリン高で大きく伸びることがある程度織り込まれているとみられるため、市場の関心はコアの前月比に集まりやすい状況です。総合だけが上振れてもコアが落ち着いていれば反応は限られやすい一方、コアが2ヶ月続けて+0.3%台となれば、「ガソリン高と基調インフレの両方が強い」と受け止められ、10月の追加利上げ観測が一気に強まる可能性があります。10月の織り込みは2割台前半と低めのため、上振れ時の反応の方が大きくなりやすい点には注意が必要です。反対に、12月までの織り込みは9割近くと高いため、大きく下振れた場合は「年内にもう1回」という見方そのものが揺らぐかどうかが焦点になります。また、翌15日には小売売上高とPPIが控えており、CPIでついた方向が翌日の結果で修正される可能性もあります。ヘッドラインだけでなく、コア前月比の小数第2位、そして住居費・サービス価格の内訳まで確認してから方向を判断する姿勢が重要になります。
OANDAのオーダーブックから見る市場参加者の動向
オープンオーダー(指値注文の分布)
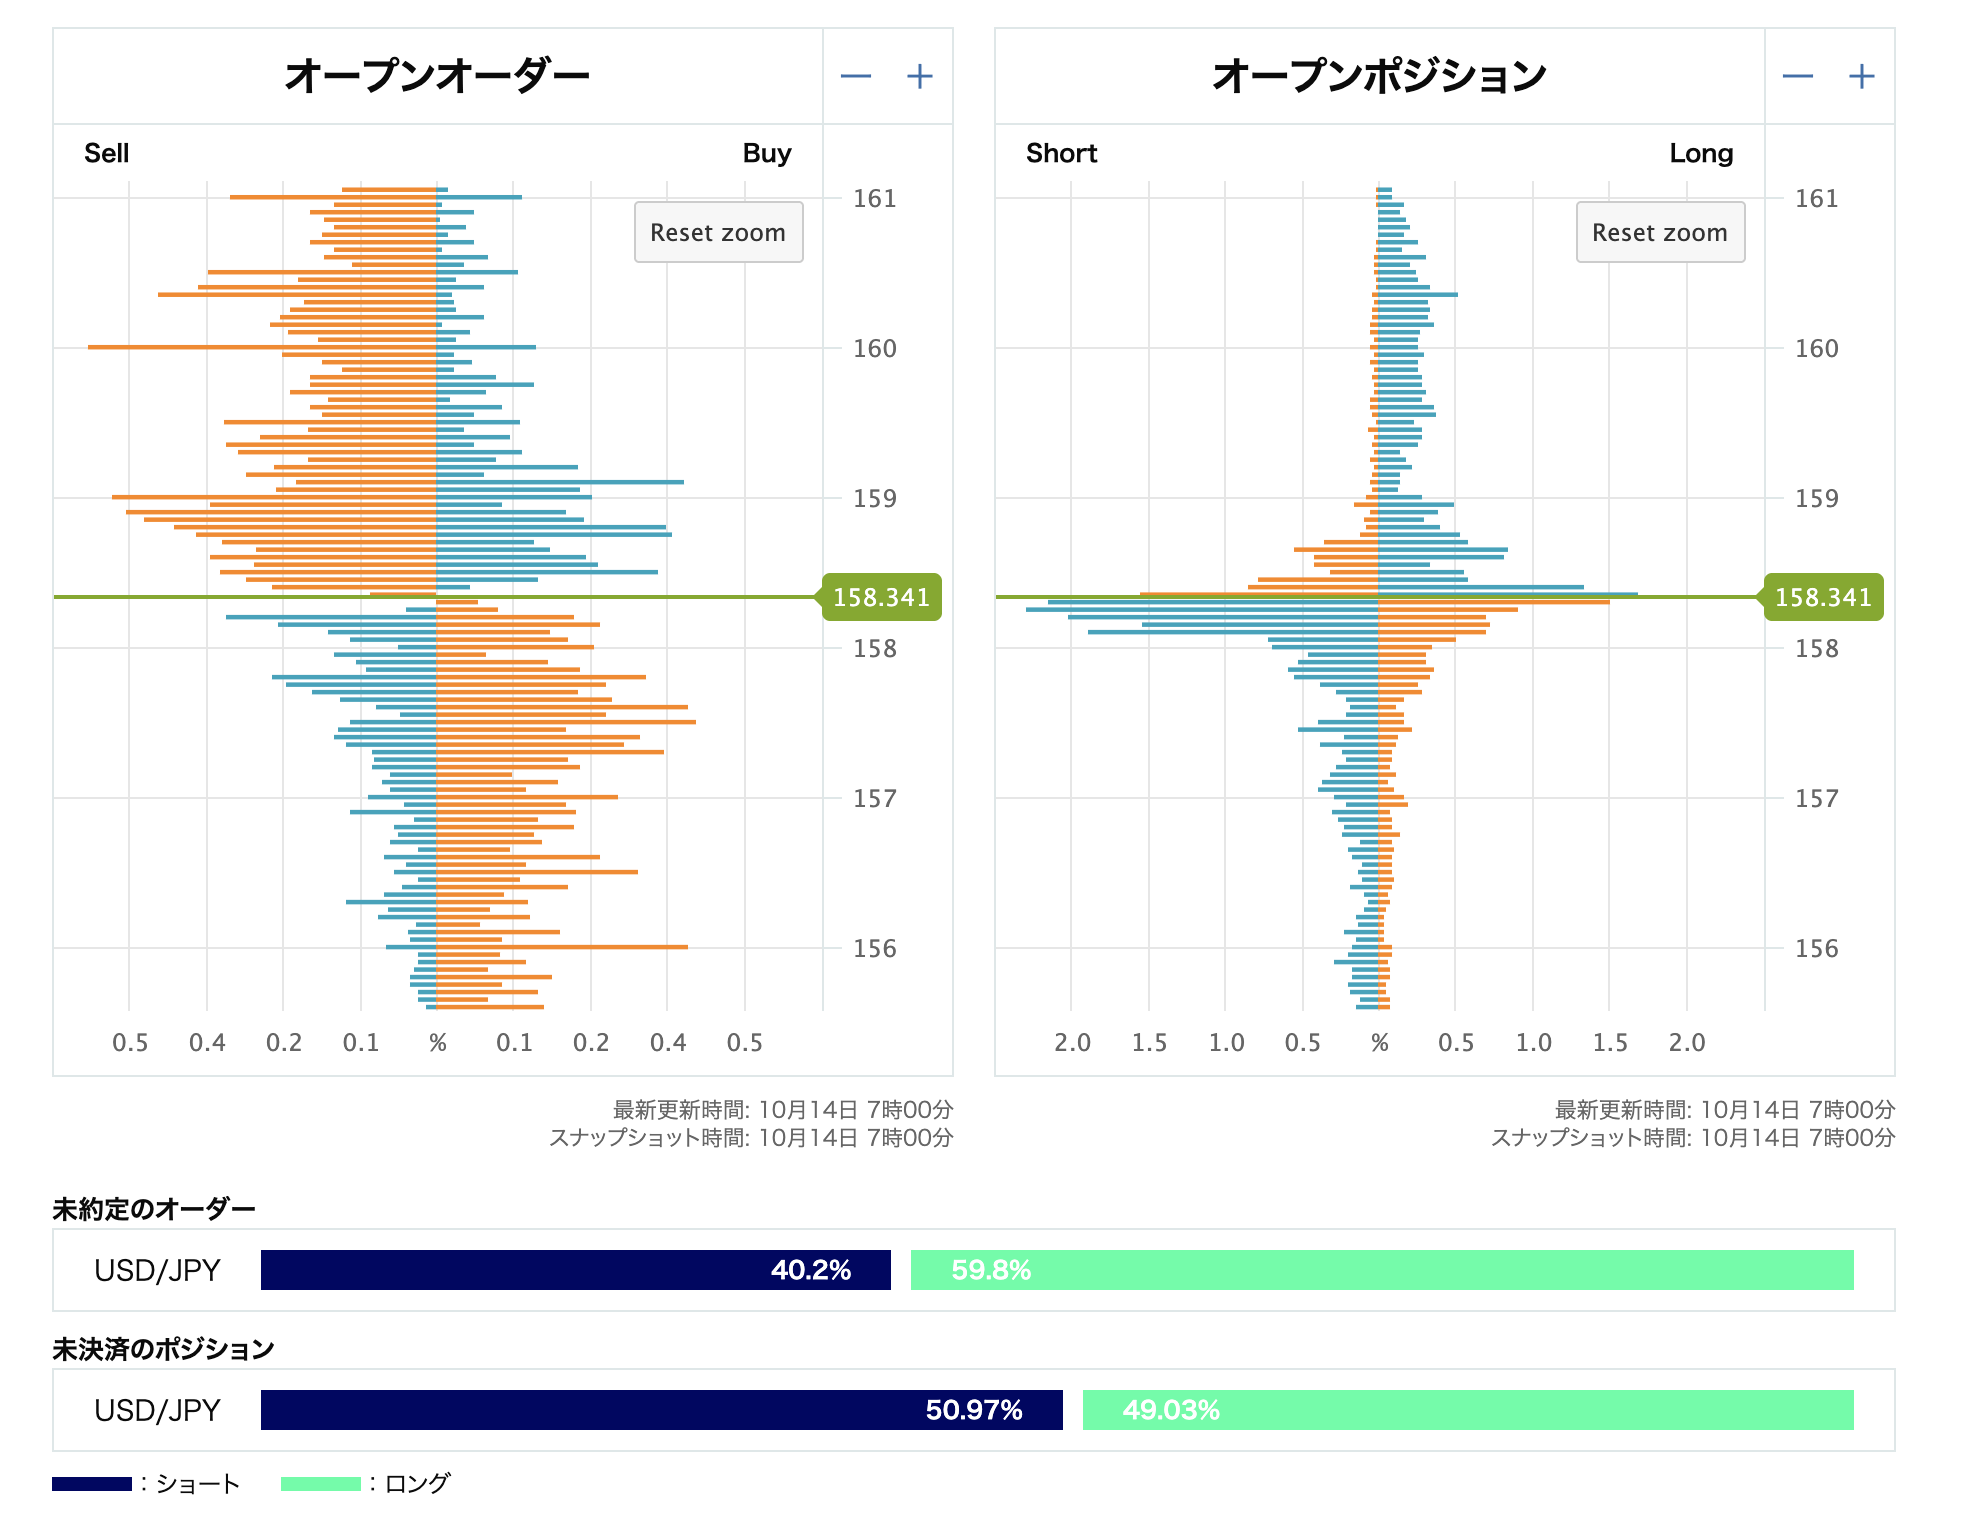
10月14日7時00分時点のOANDAのオーダーブックのうち、オープンオーダー(未約定注文)を見ると、全体では買いが59.8%、売りが40.2%と買いが優勢です。現在値(158.34円近辺)の上では、158.5〜159.3円にかけて売り指値がまとまっており、特に159円ちょうどから159.2円近辺が厚くなっています。200日移動平均線や75日移動平均線とも重なる価格帯で、強い結果でドル高が進んだ場合も、まずはこの帯で上昇の勢いが鈍りやすいとみられます。ただし、同じ価格帯には買いの逆指値(ストップ注文)も並んでいるため、159.2円近辺を上抜けると買い戻しを巻き込んで上昇が加速する可能性があります。その先の160円ちょうどにも売り指値が目立ちます。一方、下では157.3〜157.8円にかけて買い指値が厚く、21日移動平均線と重なる157.6円近辺が、弱い結果となった場合の最初の下値の目安になりそうです。158円割れから157.5円近辺には売りの逆指値も点在しており、これらを巻き込むと下げが一時的に速まる場面も考えられます。
オープンポジション(売買比率)
また、オープンポジションの売買比率はロング49.03%、ショート50.97%と拮抗しています。目立つのは、現在値のすぐ下の158.0〜158.3円に積み上がった含み損のショートです。強い結果で上昇した場合は、これらの損切りの買いが上昇を後押ししやすい状況です。反対に、158.4〜158.9円には高値で買った含み損のロングが残っており、戻りの局面では持ち値近くでの手仕舞い売りが出やすい水準です。一方、現在値より下では含み益のロングはそれほど多くなく、目立つのは158円台前半を中心に積み上がった含み損のショートです。弱い結果で下落した場合は、これらのショートが含み益に転じる過程で利益確定の買い戻しが入りやすく、下げの勢いを和らげる要因になる可能性があります。
OANDAの通貨強弱チャートから見る直近1週間の相場環境
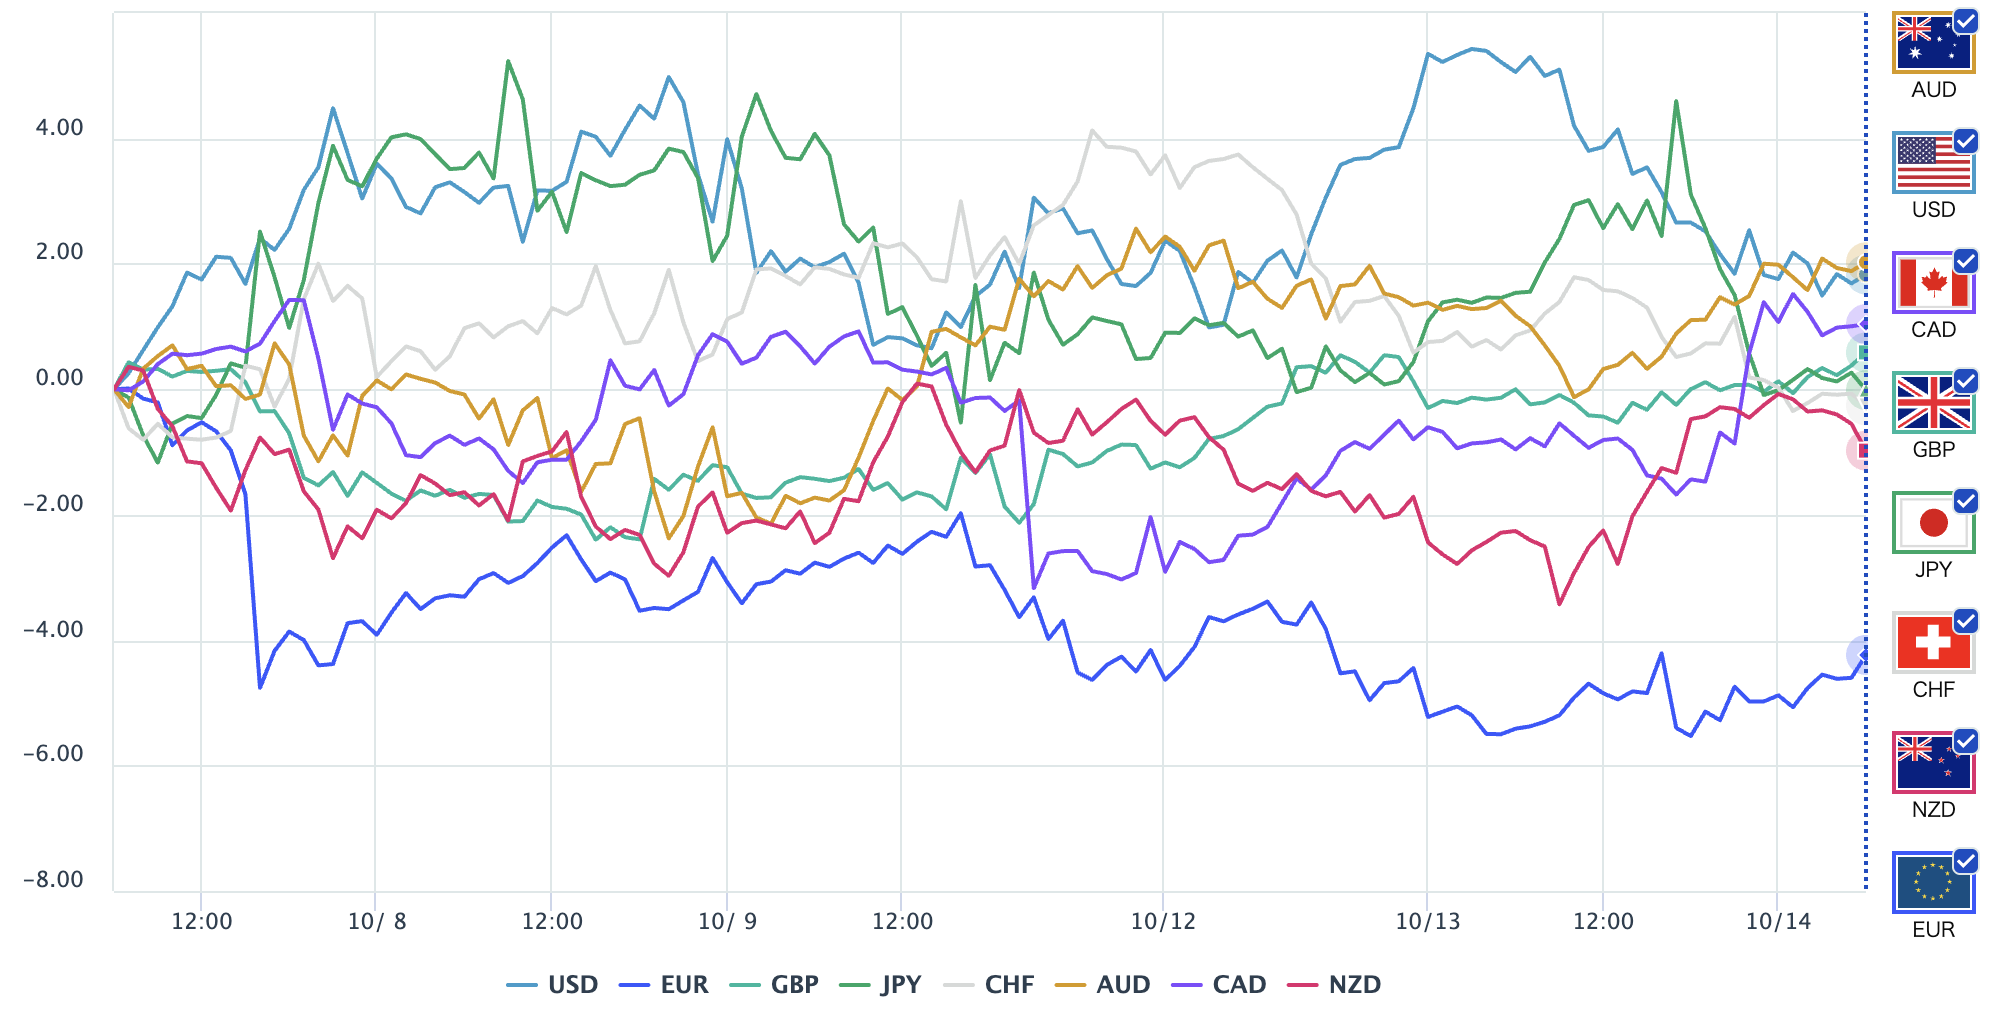
直近1週間のOANDAの通貨強弱チャートを見ると、米ドルは10月13日にかけて大きく買われ、一時は主要8通貨のなかで最も強い水準まで上昇しましたが、その後は上げ幅を縮めています。円は13日の日中に急伸する場面があったものの、その後は売り戻され、足元ではほぼ中立の水準です。ユーロは週を通して最も弱い通貨となっています。米ドルがやや強く、円が中立という現在の位置関係では、CPIの結果を受けた米ドル自体の強弱がドル円の値動きに素直に表れやすいと考えられます。上振れでドル買いが再び強まれば、13日に付けたドルの高値圏を試す動きになりやすい一方、下振れの場合は13日以降のドルの調整が一段と進みやすいとみられます。
まとめ
- ✓前回8月分は総合+3.4%と予想通りの一方、コア前月比は+0.3%と予想を上回った。発表直後のドル円は急伸後に反落
- ✓今回9月分の予想は総合+3.6%(前月比+0.6%)・コア+2.5%(前月比+0.2%)。ガソリン価格の急上昇で総合の加速が見込まれ、焦点はコア前月比の中身(住居費・サービス)
- ✓10月FOMC(10/27〜28)前の最後の主要インフレ指標。追加利上げの織り込みは10月が22.7%、12月までが87.8%で、焦点は利上げの時期。10月の織り込みが低いぶん、上振れ時の反応が大きくなりやすい
- ✓翌15日には小売売上高とPPIが同時発表。CPI後の方向が翌日に修正される可能性にも注意
- ✓ドル円は158.35円近辺。上値の目安は158.5円(200日移動平均線)から159.2円近辺(売り指値の集中帯)、下値の目安は157.6円近辺(21日移動平均線・買い指値)。現在値のすぐ下に含み損のショートが積み上がっており、上振れ時は上昇が加速しやすい点に注意


Published by
OANDA Lab編集部
OANDA証券株式会社が運営する「OANDAラボ」は、FX/CFDを統計学的側面で科学するメディアです。外国為替(FX)や世界の株価指数、金や原油などの商品市場に関するマーケット情報やデータ、ニュースを提供しています。
会社名:OANDA証券株式会社
所在地:東京都千代田区平河町1-3-13 CIRCLES平河町 10階
加入協会:一般社団法人金融先物取引業協会 / 日本証券業協会 / 日本商品先物取引業協会
登録番号:第一種 金融商品取引業 関東財務局長 (金商) 第2137号
問い合わせ先:お問い合わせフォームから
本ホームページに掲載されている事項は、投資判断の参考となる情報の提供を目的としたものであり、投資の勧誘を目的としたものではありません。投資方針、投資タイミング等は、ご自身の責任において判断してください。本サービスの情報に基づいて行った取引のいかなる損失についても、当社は一切の責を負いかねますのでご了承ください。また、当社は、当該情報の正確性および完全性を保証または約束するものでなく、今後、予告なしに内容を変更または廃止する場合があります。なお、当該情報の欠落・誤謬等につきましてもその責を負いかねますのでご了承ください。
