
日本時間10月29日(木)21時30分に、米商務省経済分析局(BEA)から2026年7-9月期の米GDP(国内総生産)速報値が発表されます。同時刻には、FRB(米連邦準備制度理事会)が物価目標の基準とする9月の個人消費支出(PCE)デフレーターも、個人所得・個人消費支出とともに公表されます。四半期の景気の全体像と、FRBが最も重視する物価指標が同時に出るため、今週の米経済指標の中でも注目度の高い発表です。
前回の4-6月期は、速報値の段階では前期比年率+1.5%でしたが、9月30日の確定値では年次改定とあわせて+2.2%へ上方修正されました。個人消費が+3.8%と伸びを高め、成長の大部分を支えています。同時に発表された8月のPCEデフレーターは、食品・エネルギーを除くコアが前月比+0.2%、前年比+3.0%と市場予想を下回り、発表直後のドル円(USD/JPY)は157.0円近辺から156.69円まで下落し、ゴールド(XAU/USD)は4,219ドルまで上昇しました。景気が想定より強いことよりも、物価の伸びが鈍ったことの方が材料視された結果です。
今回の市場予想は、7-9月期のGDPが前期比年率+3.2%と、2025年7-9月期(+3.9%)以来1年ぶりの高い伸びとなる見込みです。9月のPCEデフレーターは、コアが前月比+0.3%、前年比+3.1%と、8月から伸びを高める予想です。日本時間29日3時に結果が発表されたFOMCでは、市場予想通り政策金利が3.75~4.00%に据え置かれました。票は10対2で、2人が利上げを主張して反対しています。ウォーシュFRB議長は会見で「必要に応じて行動する用意がある」としつつ、12月の利上げは約束せず、今後得られる情報で判断する姿勢を示しました。市場では12月会合での追加利上げを見込む向きが大勢で、CME FedWatchツールによると、12月会合までの利上げの織り込みは会見直後の86%前後から78%前後(10月29日6時51分時点)に低下しましたが、2027年1月会合までで見ると93%前後と高い水準です。FOMC後に出る最初の主要指標として、景気の強さと物価の粘り強さが12月利上げの見方を後押しするかが焦点です。翌30日には日銀金融政策決定会合の結果発表も控えており、日米の金融政策と経済指標が続けて相場を動かしやすい局面です。
発表の概要
| 指標名 | 米国内総生産(GDP)速報値(2026年7-9月期)/個人所得・個人消費支出(PCE)・PCEデフレーター(2026年9月分) |
|---|---|
| 発表日時 | 2026年10月29日(木)日本時間21時30分 |
| 発表機関 | 米商務省経済分析局(BEA) |
| 前回結果 | 実質GDP(4-6月期確定値)前期比年率+2.2%/コアPCEデフレーター(8月)前月比+0.2%・前年比+3.0% |
| 今回の市場予想 | 実質GDP 前期比年率+3.2%/コアPCEデフレーター 前月比+0.3%・前年比+3.1% |
▶ その他の重要指標の発表スケジュールはOANDA経済指標カレンダーでご確認いただけます。
同時刻に発表される主な項目の前回値と市場予想は以下の通りです。
※ 表は横にスクロールできます →
| 項目 | 前回 | 市場予想 |
|---|---|---|
| 実質GDP速報値(7-9月期、前期比年率) | +2.2%(4-6月期確定値) | +3.2% |
| 実質個人消費(7-9月期、前期比年率) | +3.8% | +3.4% |
| コアPCE価格指数(7-9月期、前期比年率) | +3.3% | +2.4% |
| PCEデフレーター(9月、前月比) | +0.3% | +0.5%※ |
| PCEデフレーター(9月、前年比) | +3.4% | +3.6% |
| コアPCEデフレーター(9月、前月比) | +0.2% | +0.3% |
| コアPCEデフレーター(9月、前年比) | +3.0% | +3.1% |
| 個人消費支出(9月、名目・前月比) | +0.9% | +0.6% |
| 個人所得(9月、前月比) | +0.2% | +0.3% |
※PCEデフレーター総合の前月比は、OANDA経済指標カレンダーに掲載がないため、他の市場予想で補っています。
前回までのデータ
4-6月期は年率+2.2%、個人消費が成長をけん引
実質GDPの成長率と、それを需要項目ごとに分けた寄与度の推移です。4-6月期の+2.2%のうち、個人消費が+2.51ポイントと成長の大部分を占め、設備投資と住宅投資を合わせた固定投資も+1.35ポイント押し上げました。一方、輸入の増加による純輸出は▲1.10ポイント、在庫投資は▲0.53ポイントの押し下げ要因です。個人消費と民間の固定投資を合わせた国内民間最終需要は年率+4.6%と強く、見た目の成長率以上に内需は底堅い内容でした。
米国のGDPは、輸入や在庫の大きな振れで四半期ごとの数字が上下しやすい統計です。2025年は1-3月期に関税発動前の駆け込み輸入で+0.1%まで落ち込み、4-6月期にはその反動で+4.0%へ跳ね上がりました。今回も、見出しの成長率だけでなく「何が成長を押し上げたのか」を確認することが重要です。
設備投資を押し上げるAI関連投資
ここ数四半期の米国の設備投資をけん引しているのが、データセンター向けのサーバーなどを含む情報処理機器と、ソフトウェアへの投資です。情報処理機器は2026年1-3月期に前期比年率+38.8%と大きく伸び、4-6月期は+7.6%に鈍化したものの、ソフトウェアは+14.0%と2桁の伸びを保ちました。設備投資(非住宅)全体も1-3月期+9.9%、4-6月期+9.0%と高い伸びが続いています。
ただし、AI関連の機器は輸入に頼る部分が大きく、投資が増えるほど輸入も膨らみ、GDPの計算上は純輸出のマイナスとして相殺されやすい点に注意が必要です。8月の米国の貿易赤字は1,056億ドルと7月(928億ドル)から拡大し、半導体や資本財の輸入が増えました。7-9月期も、強い設備投資と大きな輸入の綱引きになりやすい状況です。
8月のPCEデフレーター:コアは前年比+3.0%
PCEデフレーターは、9月30日の年次改定で過去の伸びが下方修正され、8月は総合が前年比+3.4%、コアが+3.0%でした。それでも、FRBの物価目標である2%を1ポイント以上上回る状態が続いています。今回の市場予想は総合+3.6%、コア+3.1%と、ともに伸びが再び高まる見通しです。9月の米消費者物価指数(CPI)では、ガソリン価格の急上昇で総合が前月比+0.6%と大きく伸びており、PCEデフレーターの総合にも押し上げ圧力がかかりやすい状況です。
主役はコアPCEの前月比
コアPCEデフレーターの前月比は、年次改定後の6月・7月がともに+0.13%と低い伸びにとどまった後、8月は+0.25%に高まりました。直近3ヶ月の平均は+0.17%と、年率に換算すると2%程度のペースです。9月のCPIではコアが前月比+0.3%(小数第2位まで見ると+0.33%)と上振れしており、PCEでもコアの前月比が+0.3%前後まで高まるかが焦点です。
前年比の数字には分岐点があります。当社の試算では、コアの前月比が+0.27%程度以上なら前年比は+3.1%(市場予想)に、+0.37%程度以上なら+3.2%に切り上がります。総合の前年比が市場予想の+3.6%に届くには、前月比で+0.42%程度以上の伸びが必要です(いずれも過去分の改定がない場合)。小数第2位の伸び方で前年比の丸め方が変わりやすいため、前月比と前年比をあわせて確認する必要があります。
四半期のコアPCEは伸びが鈍る見込み
GDPと同時に公表される四半期ベースのコアPCE価格指数は、市場予想が前期比年率+2.4%と、4-6月期の+3.3%から大きく鈍化する見通しです。月次では8月にコアの伸びが高まっているのに、四半期で鈍化するのは、四半期の計算が3ヶ月の平均どうしの比較になるためです。6月・7月の伸びが低かったことが7-9月期の平均を押し下げており、当社の試算でも、9月のコアの前月比が+0.3%なら7-9月期は年率+2.4%程度になります。四半期の数字が大きく鈍化して見えても、それだけで物価の基調が急に落ち着いたとは言いにくい点に注意が必要です。
所得の伸びを上回る消費
8月の個人消費支出は名目で前月比+0.9%、物価変動を除いた実質でも+0.6%と大きく伸び、7-9月期の個人消費の強さを先取りする内容でした。一方、個人所得は+0.2%にとどまり、実質可処分所得の伸びは前年比+1.3%と、実質消費(+2.6%)を下回っています。年次改定で貯蓄率の水準が引き上げられた(8月は4.1%)ため、家計にはなお消費を続ける余力があるとみられますが、所得の伸びを上回る消費がいつまで続くかは、今後の景気を占ううえでの注目点です。
ナウキャストと先行指標の動向
GDPの発表前には、公表済みの経済指標から今期の成長率を推計する「ナウキャスト」が各連銀から出されています。主な推計値と市場予想は以下の通りです。
※ 表は横にスクロールできます →
| 推計・予想 | 7-9月期の実質GDP(前期比年率) | ポイント |
|---|---|---|
| 市場予想 | +3.2% | 4-6月期(+2.2%)から加速 |
| アトランタ連銀GDPNow(10月28日) | +3.3% | 発表前の最終推計。民間投資+19.1%、純輸出の寄与▲2.95ポイント |
| NY連銀ナウキャスト(10月23日) | +2.7% | 10-12月期は+2.8% |
アトランタ連銀のGDPNowは、9月下旬の+5.0%から下方修正が続き、発表前の最終推計(10月28日)は+3.3%と、市場予想(+3.2%)とほぼ同じ水準になりました。推計の内訳では、個人消費が年率+3.6%前後と強く、在庫投資が成長率を2ポイント近く押し上げる一方、輸入の増加による純輸出が3ポイント前後押し下げる姿になっています。民間の予想でも、在庫の積み増しが大きくプラスに、純輸出が大きくマイナスに働くとの見方があり、在庫を除いた最終需要の伸びは見出しの成長率ほど強くない可能性があります。
7-9月期の消費と物価に関わる主な指標は以下の通りです。
※ 表は横にスクロールできます →
| 指標 | 結果 | 評価 |
|---|---|---|
| 実質個人消費(7月・8月、前月比) | 7月+0.1%、8月+0.6% | 8月の大幅増で7-9月期の個人消費は高い伸びが見込まれる |
| 9月小売売上高(10/15発表) | 前月比+0.8%(予想+0.3%)、コントロールグループ+0.1%(当社算出) | ガソリン高で名目は強いが、消費の実力は一服 |
| 9月CPI(10/14発表) | 総合 前年比+3.7%・前月比+0.6%/コア 前年比+2.6%・前月比+0.3% | コアの上振れでコアPCEにも上昇圧力 |
| 9月PPI(10/15発表) | 最終需要 前年比+6.3%(予想+5.4%) | PCEに反映される項目の動きに注目 |
| 8月貿易収支(10/6発表) | 赤字1,056億ドル(7月928億ドル) | 輸入増で純輸出は成長率の押し下げ要因になりやすい |
| ミシガン大消費者態度指数(10月確報、10/23発表) | 48.0 | 消費者心理は低迷が続く |
PCEデフレーターは、先に発表されたCPIとPPI(生産者物価指数)の項目を組み合わせて試算できるため、市場予想の段階で結果の大部分が織り込まれやすい指標です。一方、GDP速報値は在庫や貿易などの推計の振れが大きく、ナウキャストの間でも2.7%から3.5%まで見方に幅があります。今回は、GDPの見出しの数字が予想から上下に振れやすい点と、在庫と純輸出を除いた「中身」の強さの両方に注意が必要です。
前回発表時の市場の反応
前回、GDPとPCEが同時に発表された9月30日(4-6月期GDP確定値と8月分PCE)の値動きを振り返ります。この回はPCEが主役で、コアの前月比が+0.2%と市場予想(+0.3%)を下回ったうえ、年次改定で前年比も総合+3.4%、コア+3.0%へ下方修正されました。同時発表のGDP確定値は+2.2%と市場予想(+1.5%)を大きく上回りましたが、相場は物価の鈍化の方に反応しました。
前回のドル円(USD/JPY)の発表直後の動き
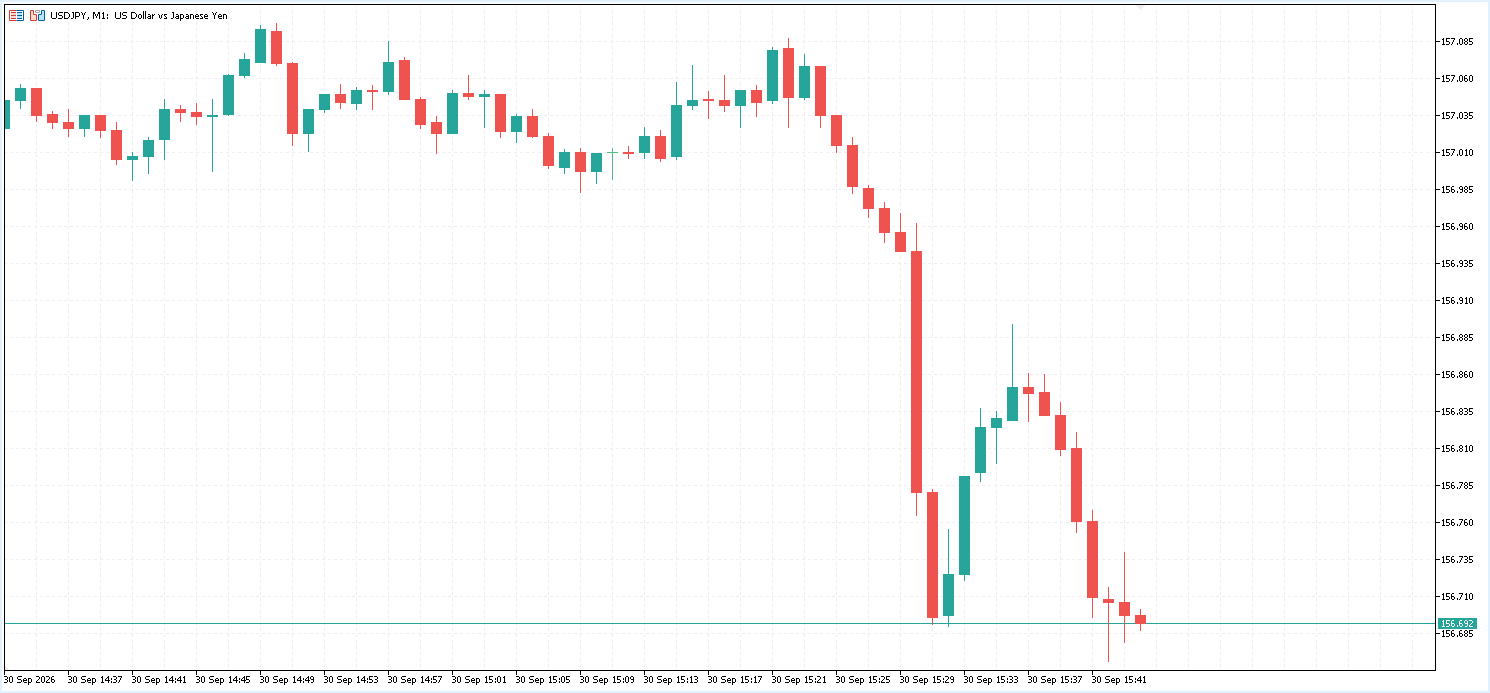
ドル円は発表前の157.0円近辺から、発表直後の1分間で156.78円まで下落しました。その後156.69円まで下げ幅を広げ、いったん156.89円まで買い戻されたものの戻りは鈍く、発表の約10分後には再び156.68円近辺まで押し戻されています。値幅は30銭程度でした。
前回のゴールド(XAU/USD)の発表直後の動き
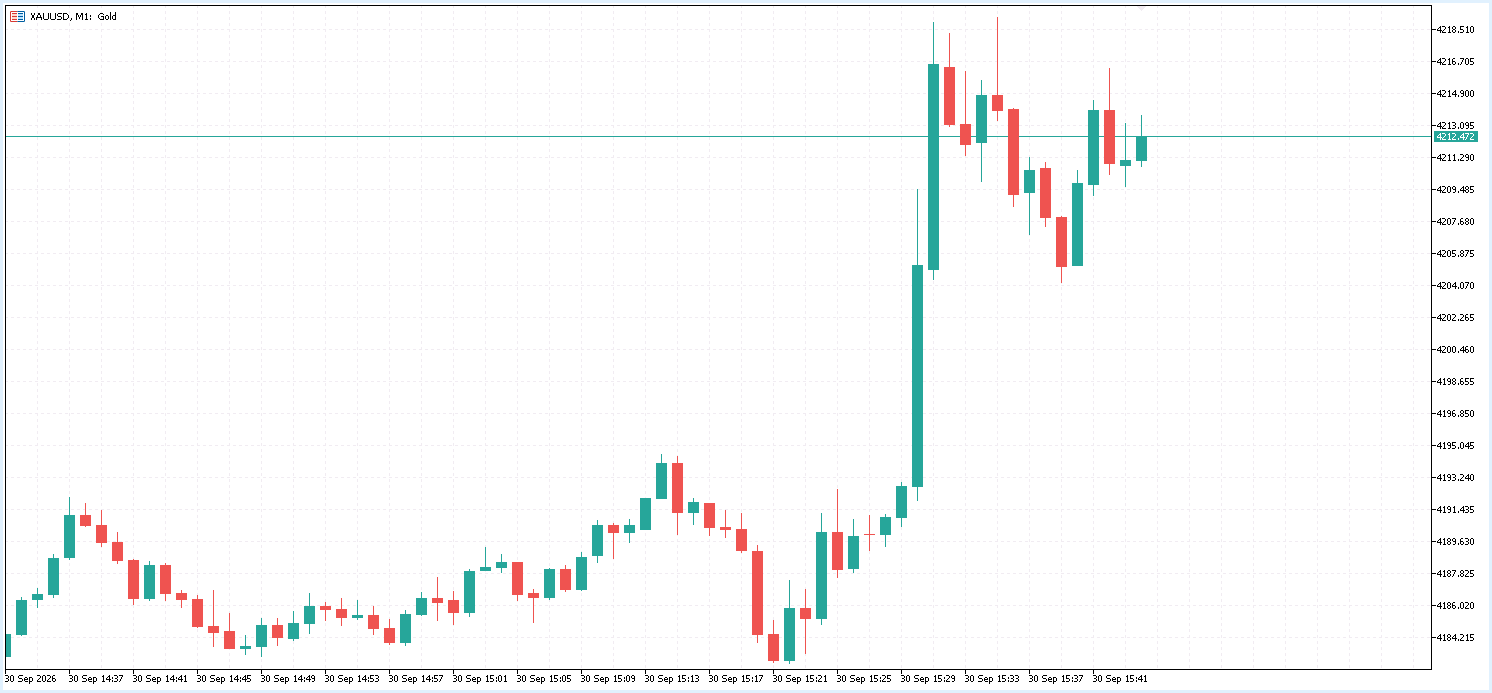
ゴールドは発表前の4,191ドル近辺から、発表直後の2分間で4,216ドル台まで上昇し、その後一時4,219ドルを付けました。いったん4,205ドル近辺まで押し戻されましたが、発表の約10分後には4,212ドル近辺へ持ち直しています。GDPが予想を大きく上回っても、同時発表の物価指標が弱ければ物価の方が材料視されやすいことを示した値動きで、今回もGDPとPCEの結果が逆方向になった場合の参考になります。
- 金利観測:前回発表時(9月30日)は、10月FOMCでの追加利上げの織り込みが発表前の44.8%から37.1%へ低下しました。その後、10月14日の9月CPIの上振れで一時4割台に戻したものの、FRB高官から10月の利上げを急がない考えが示されたことで、10月26日時点では10月会合の利上げ確率は1割程度にとどまる一方、12月会合までの利上げの織り込みは84%と、利上げの時期は12月との見方が大勢でした。29日のFOMCは据え置きとなり、会見直後の12月会合までの利上げの織り込みは86%前後(10月29日3時46分時点)と、発表前の84%前後からやや上昇しましたが、29日朝には78%前後(6時51分時点)に低下しています。2027年1月会合までで見ると利上げの織り込みは93%前後で、利上げの時期を12月か1月かで見極める段階に移っています。※
※参照元:CME FedWatchツール
今回の結果によるシナリオ別の市場への影響
足元の相場状況
ドル円(USD/JPY)は157.80円近辺(10月29日7時6分時点)で推移しています。先週(10月19日の週)は、20日朝に158.60円を付けた後、米国のAI関連株への警戒から株安が広がり、米10年債利回りが一時4.93%台と5%を割り込むなかで、リスクを避ける円買いが強まりました。23日の東京時間には156.08円まで下落し、200日移動平均線を下回っています。その後は10月のミシガン大学消費者態度指数(確報)の上振れなどで米長期金利が5%近くまで戻し、ドル円も156.87円で週の取引を終えました。週明け26日以降は持ち直し、27日には10月の米消費者信頼感指数が91.7と市場予想(81.0)を大きく上回ったことも支えに、157.9円台まで上昇しました。29日3時のFOMCでは、声明の公表直後に158.15円近辺まで下げた後に158.35円近辺まで持ち直したものの、ウォーシュ議長の会見中に157.85円近辺まで押し戻され、FOMCを挟んでも方向感は定まっていません。
1時間足では、ボリンジャーバンドの中心線(157.94円)をやや下回り、上限(158.25円)と下限(157.63円)の間で推移しています。日足では21日移動平均線(157.93円)をやや下回り、75日線(158.40円)と200日線(158.50円)が上に重なっています。RSI(14)は51前後と中立圏で、158.5円近辺を上抜けられるか、21日線を割り込んで157.5円近辺を試すかが当面の分かれ目です。
ゴールド(XAU/USD)は4,067ドル近辺(10月29日7時6分時点)で推移しています。23日にはニューヨークの金先物(12月限)が一時4,000ドルを割り込み、昨年9月以来の安値水準を付けました。中東情勢の緊迫による原油高(WTI原油先物は103ドル台)と米長期金利の上昇で、金利を生まないゴールドの投資妙味が薄れています。26日に4,000ドル近辺で下げ止まると、27日には米国とイランの協議への期待から4,060ドル近辺まで反発しました。29日3時のFOMCでは、会見中に4,067ドルまで上昇した後に4,030ドル台へ押し戻されるなど振れの大きい動きとなり、その後は4,060ドル台に戻しています。21日移動平均線(4,118ドル)を下回ったままで、戻りの鈍さも残ります。
シナリオは以下の通りです。今回はGDPとPCEの2つの結果の組み合わせで反応が変わりやすく、両者が同じ方向に振れた場合に値動きが大きくなりやすい点に注意が必要です。
※ 表は横にスクロールできます →
| シナリオ | USD/JPY | XAU/USD |
|---|---|---|
| 景気・物価とも上振れ(GDP+3.6%以上、コアPCE前月比+0.4%以上) | 12月利上げ観測が一段と強まり、ドル買いが優勢となりやすい | 米金利の上昇が重しとなり、4,000ドル近辺の下値を試しやすい |
| GDPは上振れ、物価は予想並み(コア前月比+0.3%) | 景気の強さを受けてドル買いに傾きやすい。ただし在庫と純輸出の振れによる上振れなら反応は限られやすい | 上値の重い展開になりやすい |
| 市場予想並み(GDP+2.9〜3.5%、コア前月比+0.3%) | 織り込み済みとして反応は限定的。翌30日の日銀会合待ちになりやすい | 限定的な反応にとどまりやすい |
| 景気・物価とも下振れ(GDP+2.8%以下、コア前月比+0.2%以下) | 12月利上げ観測がやや後退し、ドル売りに傾きやすい | 金利低下を支えに買い戻されやすい |
前回9月30日のように、GDPと物価が逆方向の結果になった場合は、FRBが重視する物価の方が材料視されやすい傾向があります。また、29日は21時30分に米新規失業保険申請件数も発表され、22時15分にはECB(欧州中央銀行)理事会の結果、30日早朝にはアマゾンの決算が控えています。30日は8時30分に10月の東京都区部CPI、昼ごろに日銀会合の結果が発表されるため、GDPの結果で方向感が出ても、日銀会合を前にポジションを一方向に傾けにくい点にも留意が必要です。
OANDAのオーダーブックから見る市場参加者の動向
オープンオーダー(指値注文の分布)
10月29日7時時点のOANDAのオーダーブックのうち、オープンオーダー(未約定注文)を見ると、USD/JPYは買い注文が58.4%、売り注文が41.6%です。現在値より上では158.35円・158.40円・158.50円に売り指値が並び、上値を抑えやすい配置です。その上の159.00円・159.10円付近には買いの逆指値がまとまっており、上抜けると買いが加速しやすい水準です。下では157.50~157.65円に売りの逆指値が、157.20円・157.00円と156.00円に買い指値が厚く入っています。
オープンポジション(売買比率)
オープンポジションの売買比率はロング48.6%、ショート51.4%と、ややショートが多い状態です。FOMCの会見中に下げた157.85~157.95円にロング・ショートとも厚く積み上がっており、この水準からどちらに離れるかで、含み損を抱えた側の手じまいが値動きを広げる可能性があります。GDPとPCEの結果を受けて、158.50円近辺を上抜けられるか、157.50円近辺を割り込むかが目安です。
OANDAの通貨強弱チャートから見る直近1週間の相場環境
直近1週間(10月22日6時〜29日6時)のOANDAの通貨強弱を見ると、首位はカナダドル、2位は豪ドルで、円は3位、米ドルは4位でした。最下位はNZドルです。円は22日に、米国株安を受けたリスク回避の円買いで大きく上昇し、その後も上位を保っています。
米ドルは4位と中位で、FOMCの結果発表を挟んだ29日未明にやや弱含み、米ドルと円の差は円高方向に広がりました。米ドルの強さが目立たないなか、GDPとPCEがそろって強ければ米ドルが買い直されやすい一方、弱ければ円との差が一段と開きやすい地合いです。
今週の主な予定:FOMCから日銀会合まで
今週は日米の金融政策と重要指標が集中しています。主な予定は以下の通りです。
※ 表は横にスクロールできます →
| 日時(日本時間) | イベント | ポイント |
|---|---|---|
| 10月29日(木)3:00 | FOMCの結果発表(3:30からウォーシュFRB議長の会見) | 3.75~4.00%で据え置き(10対2)。12月の利上げは約束せず、今後の情報で判断 |
| 10月29日(木)早朝 | マイクロソフト、アルファベットの決算(米国28日引け後) | AI投資の行方。米国株・リスク選好を通じて円相場にも影響 |
| 10月29日(木)21:30 | 米7-9月期GDP速報値、9月PCEデフレーター、新規失業保険申請件数 | 本記事の焦点 |
| 10月29日(木)22:15 | ECB理事会の結果発表 | 据え置き予想。ユーロを通じてドルにも影響 |
| 10月30日(金)早朝 | アマゾンの決算(米国29日引け後) | AI関連投資の計画 |
| 10月30日(金)8:30 | 10月東京都区部CPI | 日銀会合直前の物価データ |
| 10月30日(金)昼ごろ | 日銀会合の結果発表・展望レポート(15:30から植田総裁の会見) | 12月利上げへの示唆 |
▶ 10月FOMCの結果の解説はこちら:10月FOMCは政策金利を据え置き 声明・会見の要点と12月利上げの見通し
まとめ
- ✓米7-9月期GDP速報値は29日21:30発表。市場予想は前期比年率+3.2%(4-6月期確定値+2.2%)と、1年ぶりの高い伸びが見込まれる
- ✓ナウキャストはアトランタ連銀+3.3%(10月28日の最終推計)、NY連銀+2.7%と幅がある。在庫の積み増しが成長率を押し上げ、輸入増による純輸出が押し下げる見込みで、在庫を除いた最終需要と個人消費、AI関連の設備投資の強さが中身の焦点
- ✓同時発表の9月PCEデフレーターはコア前月比+0.3%・前年比+3.1%予想。前月比が+0.27%程度以上で前年比+3.1%、+0.37%程度以上で+3.2%に切り上がる計算(当社試算)。四半期のコアPCEは+2.4%へ鈍化する予想だが、6・7月の低い伸びによる計算上の要因が大きい
- ✓29日のFOMCは政策金利を3.75~4.00%で据え置き(10対2、2人が利上げを主張)。ウォーシュ議長は12月の利上げを約束せず、12月会合までの利上げの織り込みは29日朝時点で78%前後(会見直後は86%前後)。景気と物価がそろって上振れれば12月利上げの見方を後押ししやすい
- ✓ドル円は157.8円台で、FOMCの会見中に下げた157.85~157.95円にポジションが集中。上は158.35~158.50円の売り指値、下は157.50円近辺の売りの逆指値が目安。翌30日の日銀会合を控え、値動きが続きやすい点に注意


Published by
OANDA Lab編集部
OANDA証券株式会社が運営する「OANDAラボ」は、FX/CFDを統計学的側面で科学するメディアです。外国為替(FX)や世界の株価指数、金や原油などの商品市場に関するマーケット情報やデータ、ニュースを提供しています。
会社名:OANDA証券株式会社
所在地:東京都千代田区平河町1-3-13 CIRCLES平河町 10階
加入協会:一般社団法人金融先物取引業協会 / 日本証券業協会 / 日本商品先物取引業協会
登録番号:第一種 金融商品取引業 関東財務局長 (金商) 第2137号
問い合わせ先:お問い合わせフォームから
本ホームページに掲載されている事項は、投資判断の参考となる情報の提供を目的としたものであり、投資の勧誘を目的としたものではありません。投資方針、投資タイミング等は、ご自身の責任において判断してください。本サービスの情報に基づいて行った取引のいかなる損失についても、当社は一切の責を負いかねますのでご了承ください。また、当社は、当該情報の正確性および完全性を保証または約束するものでなく、今後、予告なしに内容を変更または廃止する場合があります。なお、当該情報の欠落・誤謬等につきましてもその責を負いかねますのでご了承ください。
