
日本時間10月15日(木)21時30分に発表された2026年9月の米小売売上高は、前月比+0.8%と、市場予想(+0.3%)を上回りました。除く自動車は+0.9%、市場が消費の実力として注目するコントロールグループは+0.1%でした。同時刻に発表された9月の米生産者物価指数(PPI)も前年比+6.3%と市場予想(+5.4%)を大きく上回り、前日の9月米消費者物価指数(CPI)の前年比+3.7%とあわせて、物価の強さが改めて確認されました。ただ、15日はFRB高官から10月会合での利上げを急がない考えが示されていたこともあり、消費の中身の弱さが意識され、ドル円の上昇は限定的にとどまりました。本記事では小売売上高の内訳をチャートで整理したうえで、今後のドル円(USD/JPY)とゴールド(XAU/USD)の見通しを解説します。
結果ハイライト
※前回(8月分)は9月28日の年次改定後の数値です(改定前の速報値は前月比+1.2%、除く自動車+1.4%、前年比+6.0%)。
発表直後の市場の反応
- ドル円(USD/JPY):発表前158.00円近辺 → 一時158.19円まで上昇(発表6分後:157.95円近辺)
- ゴールド(XAU/USD):発表前4,150ドル近辺 → 一時4,130ドル近辺まで下落(発表6分後:4,150ドル近辺)
発表直後のドル円(USD/JPY)1分足の値動き

発表前のドル円は158.0円近辺で推移していましたが、結果が伝わると総合・除く自動車の上振れを受けたドル買いで158.17円まで上昇し、21時32分には158.19円まで上値を伸ばしました。ただ、上昇は続かず、21時34分以降は売りに押されて発表前の水準を割り込み、21時36分には157.95円近辺まで下落しています。ヘッドラインの上振れはガソリン価格の上昇によるところが大きく、消費の実力を映すコントロールグループが+0.1%にとどまったことが、ドル買いの勢いをそいだとみられます。
発表直後のゴールド(XAU/USD)1分足の値動き

ゴールドは発表直前に4,154ドル近辺まで買われていましたが、発表と同時に急落し、下ヒゲは4,130ドル近辺まで伸びました。その後も4,136ドル台まで売られる場面がありましたが、21時34分以降は急速に買い戻され、21時36分には発表前の4,150ドル近辺を回復しています。ドル円と同様に、発表直後の米金利上昇・ドル高への反応は一時的にとどまりました。
業種別の動き:8月の反動は出たか
業種別では、13業種中8業種が増加しました。伸びが大きかったのはガソリンスタンド(+6.4%)、家具(+1.3%)、外食(+1.1%)で、反対にその他店舗小売(▲3.0%)、建材・園芸(▲0.6%)、スポーツ・趣味・書籍(▲0.5%)が落ち込みました。8月に+2.3%と伸びた無店舗小売(オンライン)は+0.3%、ガソリン価格の上昇を映すガソリンスタンドは+6.4%、新車販売の動向を映す自動車・部品は+0.2%でした。サービス消費の代表である外食は+1.1%と、2ヶ月続けて堅調な伸びとなりました。
コントロールグループで見る消費の実力
変動の大きい自動車・ガソリン・建材・外食を除いたコントロールグループは、GDPの個人消費の算出にほぼそのまま使われるため、消費の実力を測る物差しとされます。9月は前月比+0.1%と、8月(+1.2%、年次改定後)から大きく鈍化しました。ヘッドラインの上振れはガソリン価格の上昇による部分が大きく、ガソリンや自動車を除いた消費の勢いは一服したとみられます。ただし、3ヶ月移動平均は+0.37%と、7月の落ち込み(▲0.3%)を8月の大幅増で取り戻した後も底堅い伸びを保っており、7〜9月期のGDPの個人消費は堅調な伸びを示しやすい状況です。
実質ベースの消費は伸びているか
小売売上高は物価変動を調整しない名目値のため、物価上昇分だけ数字がかさ上げされます。9月の前年比+6.3%に対して、前日発表の9月CPIは前年比+3.7%であり、実質ベースの伸びは2.5%前後です。9月はガソリン価格が9月として過去最高の水準まで上昇しており、ガソリンスタンドの売上の急増(+6.4%)は、買った量が増えたというより価格上昇によるかさ上げの面が大きいとみられます。ヘッドラインの強さほど、実質の消費は強くない可能性がある点には注意が必要です。
金融政策への影響:10月FOMCの追加利上げ観測
今回の結果を受けて、10月会合(10月27〜28日)での0.25%の追加利上げの織り込みは、発表前の31.6%(21時00分時点)から33.8%(21時35分時点)へ小幅に上昇しました。12月会合(12月8〜9日)までに少なくとも1回の利上げが行われる確率も、発表前の91.3%から92.5%へわずかに上昇し、0.50%分(2回)の利上げの確率は27.5%から29.9%へ高まっています(※参照元:CME FedWatchツール)。同時刻に発表された9月のPPIは前年比+6.3%(予想+5.4%・前回+5.4%)、前月比+1.3%(予想+0.6%)と大幅に上振れました。食品・エネルギーを除くコアも前年比+5.0%前後(予想+4.4%・前回+4.6%)、前月比+0.7%前後(予想+0.3%)と、エネルギー(前月比+10.8%)以外にも企業段階の価格上昇が広がっています。川上の物価の強さは、今後のCPIの上振れリスクとして意識されやすい内容です(コアの数値はBLSの指数から算出。8月分は今回改定されています)。9月のFOMCで示されたドット・チャートは2026年末の政策金利の中央値を4.1%とし、年内にもう1回の利上げを示唆しています。10月2日の雇用統計の下振れで10月の追加利上げ観測は後退し、14日のCPIの上振れで一時4割強まで持ち直したものの、15日にはFRB高官から10月会合での利上げを急がない考えが相次いで示され、米長期金利の低下とともにCPI後のドル高は巻き戻されていました。今回の小売売上高とPPIは、ヘッドラインの強さで10月の利上げの可能性をわずかに意識させたものの、消費の中身の弱さもあり、「利上げは12月」との見方を大きく変える内容にはなりませんでした。9月のPCEデフレーターは10月会合の後に発表されるため、会合までに残る主要な米国の経済指標は、週次の新規失業保険申請件数などに限られます。FRB高官の発言が、会合までの利上げ観測を左右しやすい状況です。
今後のドル円(USD/JPY)の見通し
小売売上高の発表直後、ドル円は158.0円近辺から一時158.19円まで上昇しましたが、その後は発表前の水準を割り込み、157.9円台で推移しています。ヘッドラインの上振れにもかかわらず反応が限られたのは、15日にFRB高官から10月会合での利上げを急がない考えが示され、ドル売りの流れが続いていたなかで、消費の中身の弱さが意識されたためとみられます。1時間足では、ボリンジャーバンドの中心線(158.0円近辺)は下向きで、14日夜からの下落の流れが続いています。−2σ(157.5円近辺)に沿って157.6円台まで下げた後は下げ渋っていますが、中心線を上抜けて定着できるかが目先の焦点です。

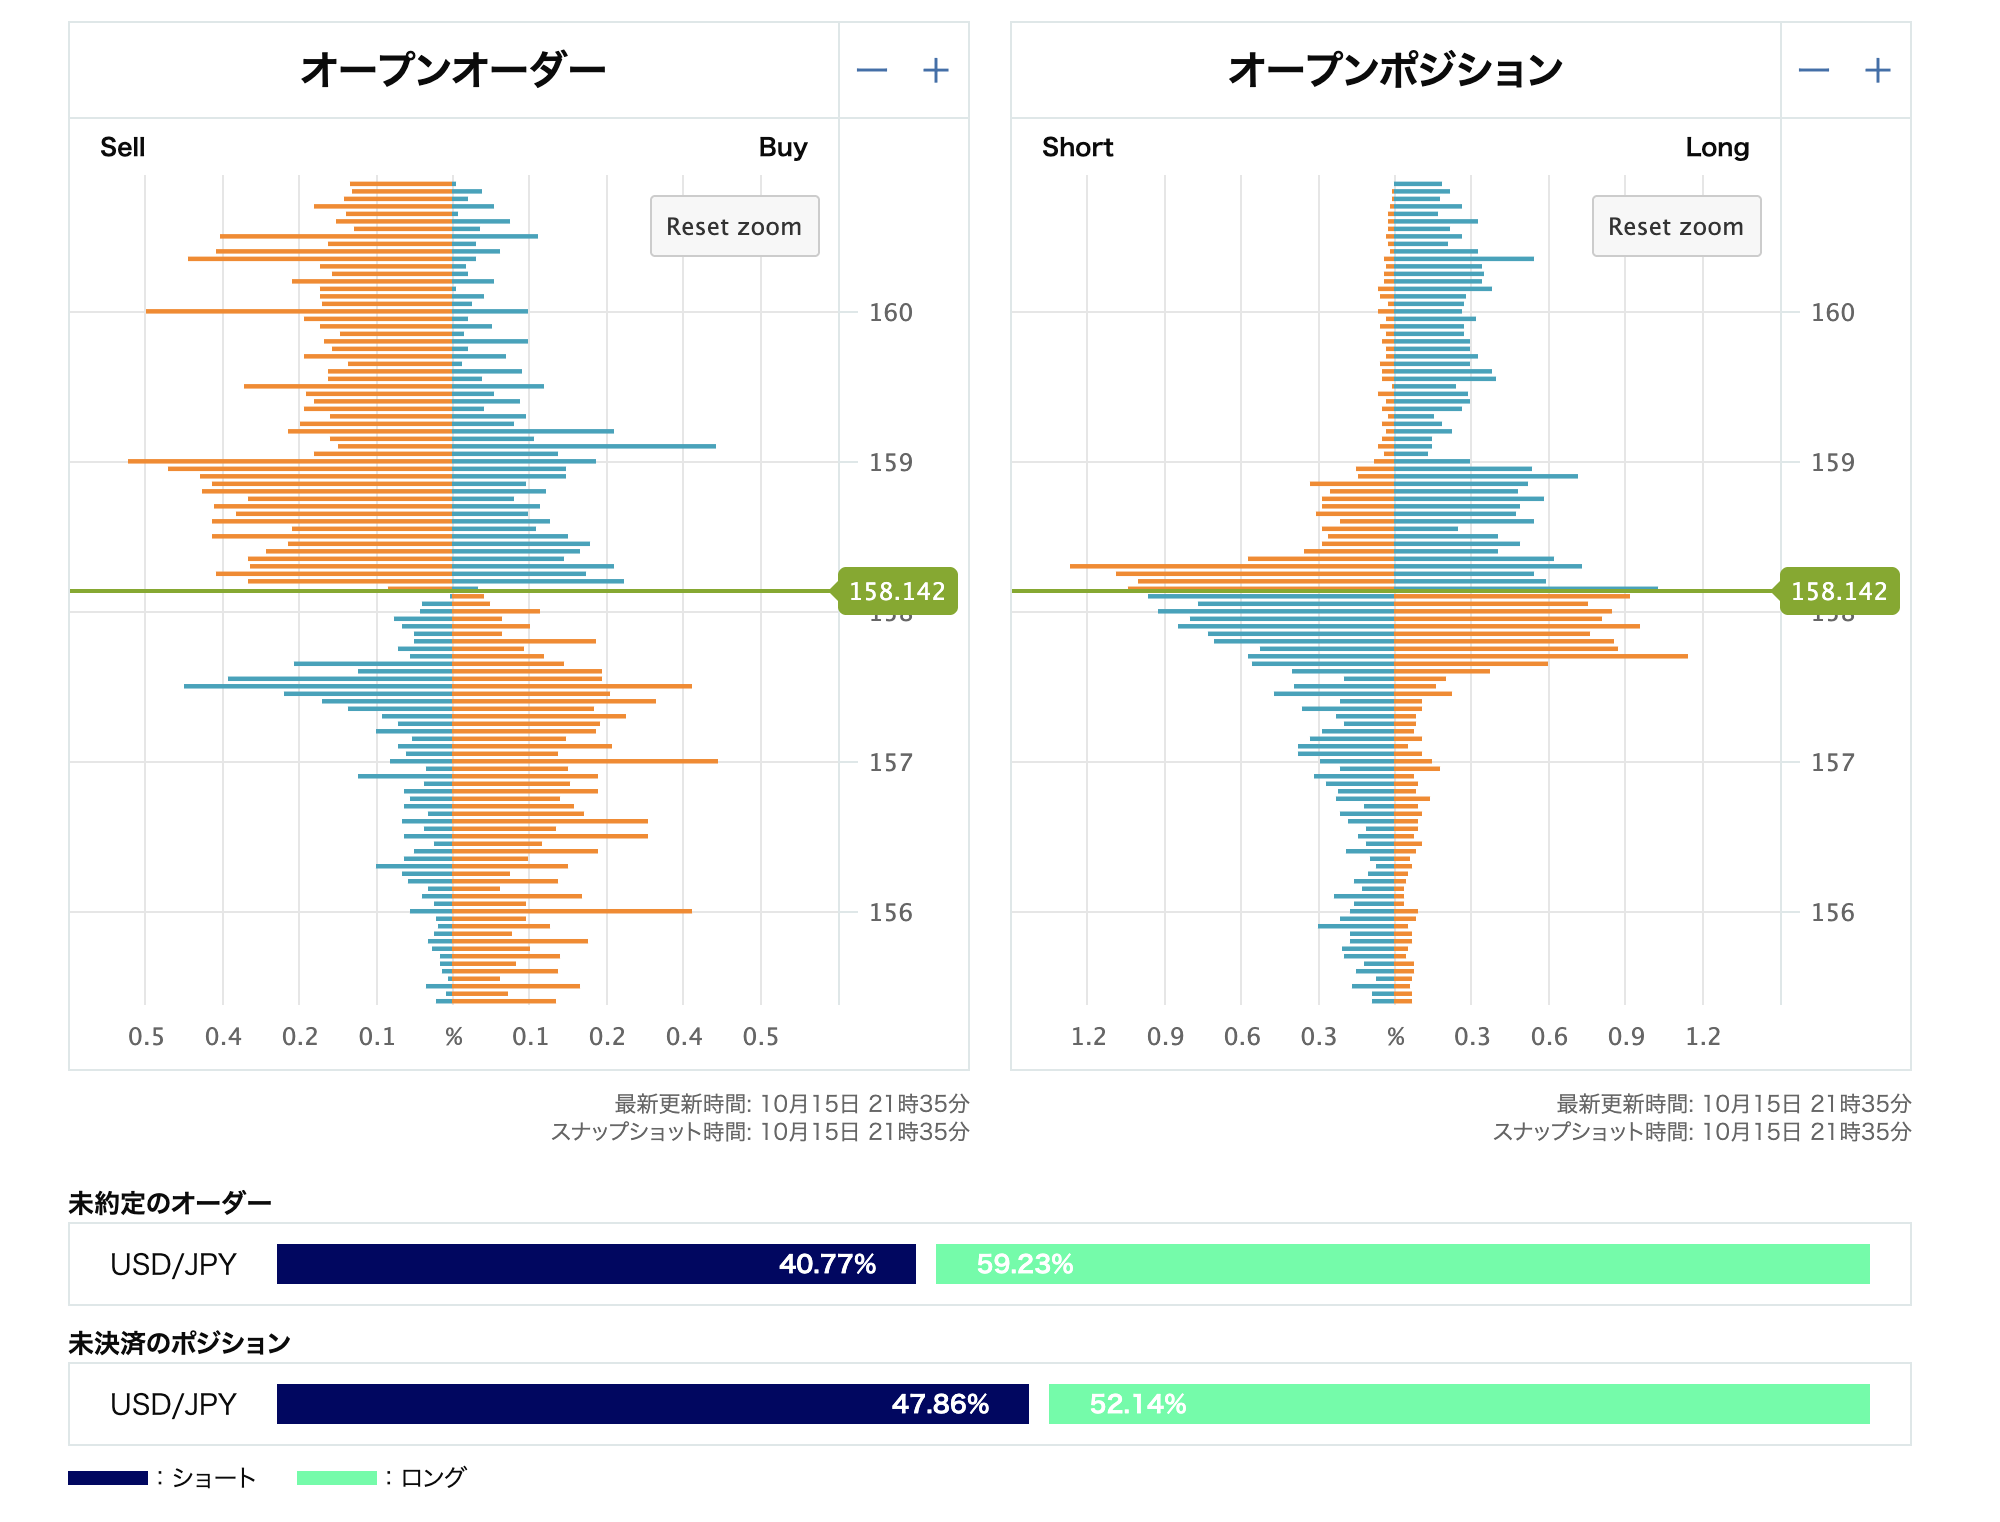
発表後(10月15日21時35分時点)のオーダーブックでは、オープンオーダー(未約定注文)は買いが59.23%、売りが40.77%と、引き続き買いが優勢です。現在値(158.14円近辺)のすぐ上の158.2〜159.0円には売り指値が厚く並んでおり、発表直後の上昇が158.2円手前で止められた背景の一つとみられます。159円台前半には買いの逆指値も集まっているため、この売りの帯を上抜けると買い戻しを巻き込んで上昇が加速する可能性があります。一方、下では157.5〜157.7円と157円ちょうどに買い指値がまとまっており、下値の目安になりそうです。ただし、157.5〜157.7円には売りの逆指値も多く、ここを割り込むと下げが一時的に速まる場面も考えられます。
オープンポジションはロング52.14%、ショート47.86%と、朝(ロング48.2%)からロングが増えました。前日からの下落局面で、押し目買いを入れた参加者が増えたとみられます。現在値の上の158.2〜158.4円には、CPI後の高値圏で売った含み益のショートが目立つ一方、158.2〜159.0円には含み損のロングが残っており、戻りの局面では持ち値近くでの手仕舞い売りが上値を抑えやすい水準です。現在値の下の157.6〜158.1円には、含み益のロングと含み損のショートがともに積み上がっています。下落した場合はロングの利益確定の売りが出やすい一方、ショートの利益確定の買い戻しも入りやすく、157円台後半では売り買いが交錯しやすいとみられます。
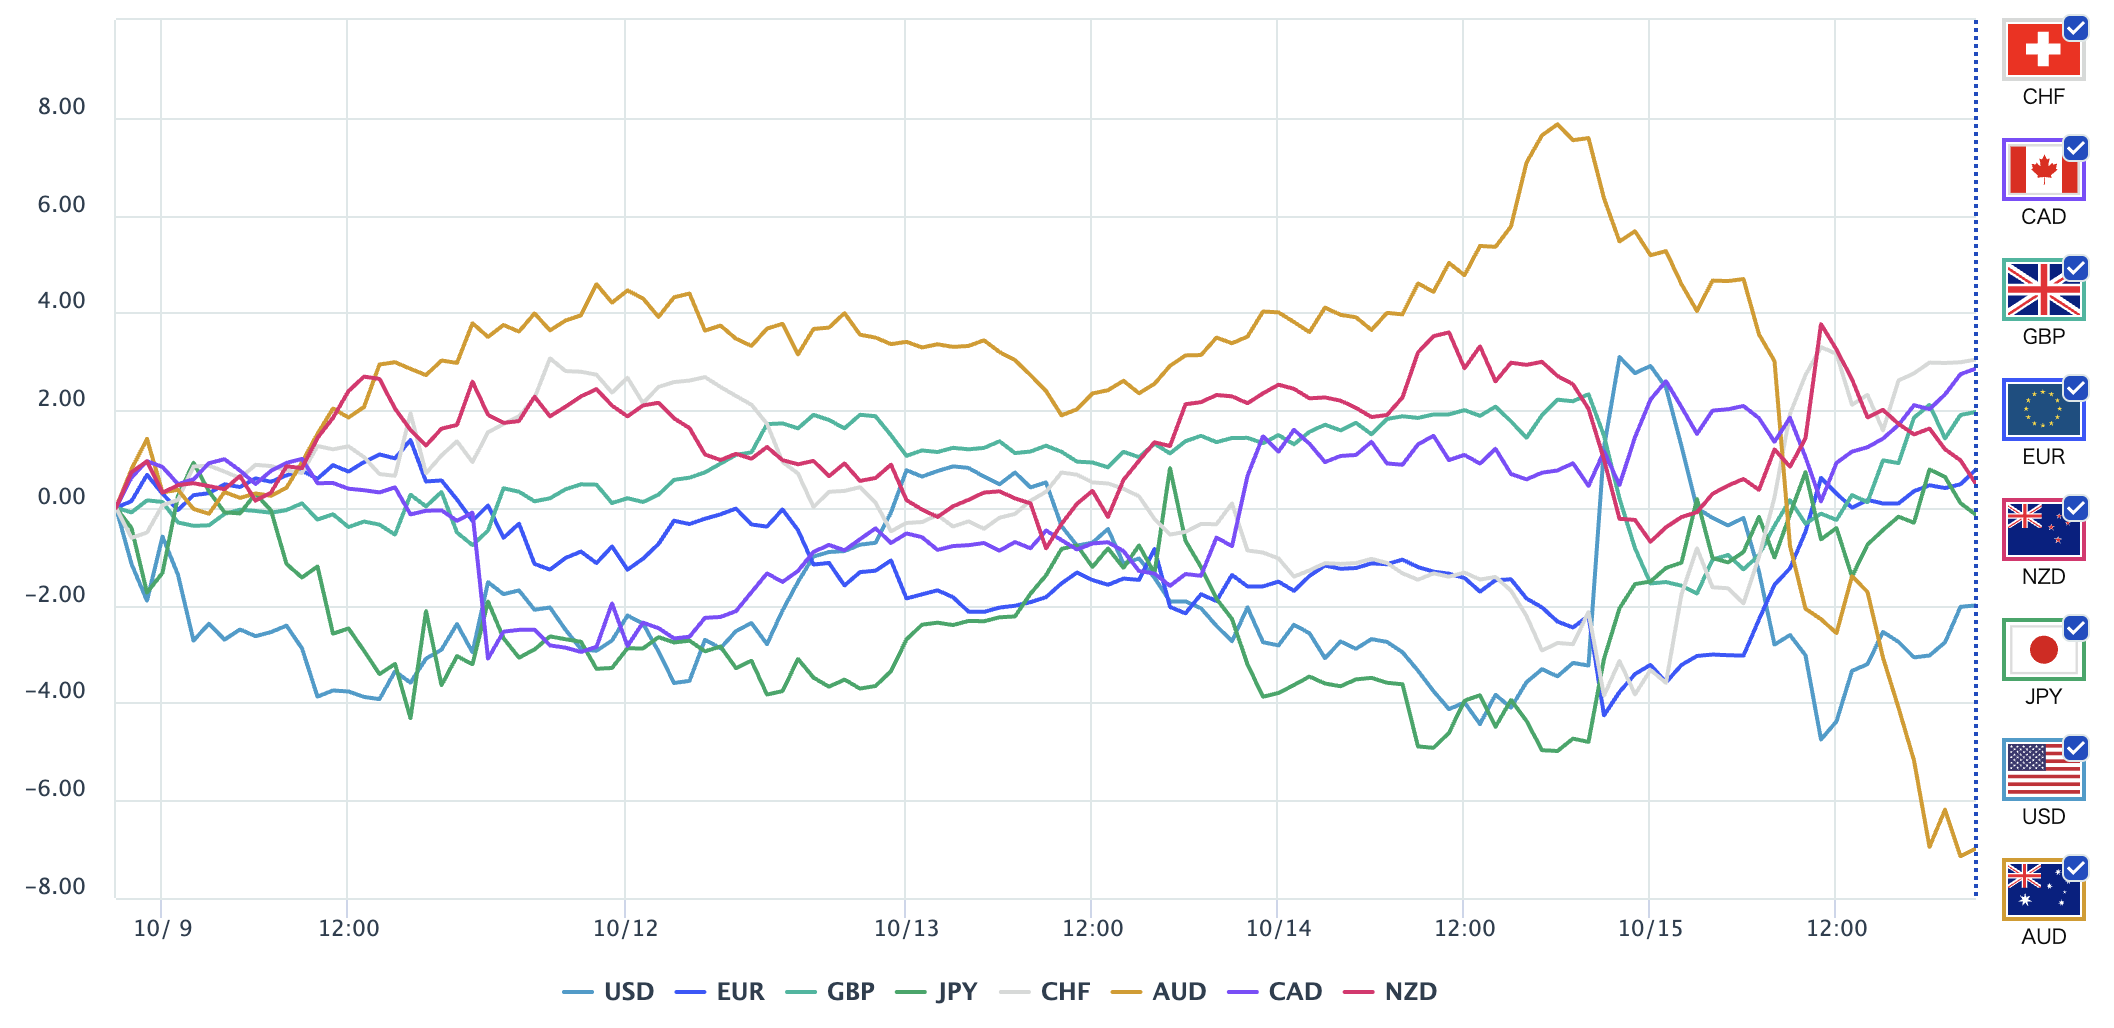
直近1週間の通貨強弱チャートを見ると、米ドルは14日のCPI後に一時大きく買われた後、15日の日中にかけて主要8通貨の下位まで売られましたが、小売売上高の発表を挟んで下げ止まり、やや持ち直しています。円は8通貨の中ほどで、方向感の乏しい動きです。目立つのは豪ドルの急落で、15日に入って8通貨で最も弱い通貨まで売られています。一方、スイスフランやカナダドルが上位に浮上しています。米ドルの持ち直しはまだ小幅で、ドル円の上値の重さにもつながっています。米ドルが下位から抜け出せるかどうかが、ドル円の戻りの勢いを左右しそうです。

日足では、14日のCPI後に一時159円近辺まで上昇したものの、200日移動平均線(158.6円近辺)を終値で上抜けられず、15日は陰線で158円を割り込んでいます。上向きの21日移動平均線(157.7円近辺)が目先の下値の目安で、ここを割り込むと10月上旬の安値圏(156.9〜157.0円)が意識されやすくなります。上値は200日線(158.6円近辺)、その上の下向きの75日移動平均線(159.1円近辺)が抵抗になりやすい状況です。159〜160円では日本の通貨当局による円安けん制と介入への警戒が上値を抑えやすく、10月29〜30日には日銀会合も控えています。まずは10月27〜28日のFOMCに向けて、追加利上げ観測の行方がドル円の方向を左右しやすい状況です。
今後のゴールド(XAU/USD)の見通し
発表後のゴールドは、4,150ドル近辺から一時4,130ドル近辺まで下落しましたが、すぐに切り返し、執筆時点では4,150ドル台で推移しています。14日のCPI後には4,080ドル近辺まで下げていましたが、15日はFRB高官の発言を受けた米金利の低下とドル安を追い風に買い戻されています。1時間足では、ボリンジャーバンドの中心線(4,150ドル近辺)付近で推移しており、上の+2σ(4,175ドル近辺)と下の−2σ(4,130ドル近辺)の間で方向感を探る展開です。


日足では、14日に4,080ドル近辺まで下落して下ヒゲを残し、15日は陽線で戻しています。9月下旬以降の4,080〜4,230ドルのレンジ内にとどまっており、下値では14日の安値(4,080ドル近辺)、上値では下向きの21日移動平均線(4,210ドル近辺)と75日移動平均線(4,260ドル近辺)が目安です。追加利上げの時期が10月から12月へ後ずれするとの見方が強まれば、レンジ上限に向けた戻りを試しやすい一方、利上げ観測が再び強まれば、レンジ下限を割り込むリスクもあります。
▶ 発表前の注目点・市場予想の解説はこちら:米小売売上高(2026年9月)予想と注目点


Published by
OANDA Lab編集部
OANDA証券株式会社が運営する「OANDAラボ」は、FX/CFDを統計学的側面で科学するメディアです。外国為替(FX)や世界の株価指数、金や原油などの商品市場に関するマーケット情報やデータ、ニュースを提供しています。
会社名:OANDA証券株式会社
所在地:東京都千代田区平河町1-3-13 CIRCLES平河町 10階
加入協会:一般社団法人金融先物取引業協会 / 日本証券業協会 / 日本商品先物取引業協会
登録番号:第一種 金融商品取引業 関東財務局長 (金商) 第2137号
問い合わせ先:お問い合わせフォームから
本ホームページに掲載されている事項は、投資判断の参考となる情報の提供を目的としたものであり、投資の勧誘を目的としたものではありません。投資方針、投資タイミング等は、ご自身の責任において判断してください。本サービスの情報に基づいて行った取引のいかなる損失についても、当社は一切の責を負いかねますのでご了承ください。また、当社は、当該情報の正確性および完全性を保証または約束するものでなく、今後、予告なしに内容を変更または廃止する場合があります。なお、当該情報の欠落・誤謬等につきましてもその責を負いかねますのでご了承ください。
