
日本時間9月16日(水)21時30分に、米商務省センサス局から2026年8月の米小売売上高が発表されます。今回は米連邦公開市場委員会(FOMC)の2日目にあたり、政策金利の発表(日本時間17日3時)の約5時間半前という、金融政策イベントの直前に個人消費のデータが飛び込む日程です。
前回7月分は前月比▲0.6%と、市場予想(+0.1%)に反して昨年10月以来のマイナスに沈みました。もっとも、最大の押し下げ要因はオンライン販売(無店舗小売、▲2.2%)で、アマゾンのプライムデーが今年は7月から6月へ前倒しされ、消費が6月に集中した反動という特殊要因の影響が大きいとみられています。このため、為替市場の反応は限定的で、ドルは小幅安にとどまりました。
今回8月分は、この特殊要因の反動でオンライン販売が持ち直し、プラス圏に戻るかが焦点です。市場予想は前月比+0.8%(除く自動車+0.5%)と、反動増に加えてガソリン価格の上昇による名目値の押し上げもあり、大幅な増加が見込まれています。8月CPIでコア前月比が予想を上回り、FOMCでの0.25%利上げが92%前後(9月16日時点)まで織り込まれるなか、米国のGDPの約7割を占める個人消費の強さを確認する最後の主要データとして、結果を待つ市場の思惑を直前に揺さぶる可能性があります。
発表の概要
| 指標名 | 米小売売上高(2026年8月分) |
|---|---|
| 発表日時 | 2026年9月16日(水)日本時間21時30分 |
| 発表機関 | 米商務省センサス局 |
| 前回結果 | 前月比▲0.6%/除く自動車 前月比▲0.3% |
| 今回の市場予想 | 前月比+0.8%/除く自動車 前月比+0.5% |
▶ その他の重要指標の発表スケジュールはOANDA経済指標カレンダーでご確認いただけます。
前回までのデータ
小売売上高の前月比は月ごとの振れが大きい指標です。今年に入ってからは3月〜5月に大きめのプラスが続いた後、7月は▲0.6%と昨年10月以来のマイナスとなりました。ただし、月々の振れをならした3ヶ月移動平均では+0.2%と、緩やかな増加基調は保っています。
7月の落ち込みはオンラインと自動車が主因
業種別に見ると、7月はオンライン販売を含む無店舗小売が▲2.2%と最大の押し下げ要因でした。アマゾンのプライムデーが6月へ前倒しされた反動で、オンライン消費が6月に集中した影響が出ています。自動車・部品(▲1.8%)とガソリンスタンド(▲0.9%)も下押しに働きました。一方で外食や食品・飲料はプラスを保っており、「消費全体の失速」というより「特殊要因と変動の大きい項目による落ち込み」の色合いが濃い内容でした。8月分では、反動でオンライン販売が戻るかが最初の確認ポイントです。
コントロールグループで見る消費の基調
小売売上高の中でも市場が重視するのが「コントロールグループ」です。変動の大きい自動車・ガソリン・建材・外食を除いた部分で、GDPの個人消費の算出にほぼそのまま使われるため、消費の実力を測る物差しとされます。3ヶ月移動平均では、総合が+0.20%、除く自動車が+0.13%、コントロールグループが+0.15%と、いずれも小幅なプラス圏で推移しており、消費は「減速しつつも増加基調は維持」という姿です。
実質ベースで見ると消費の伸びは小幅
もうひとつ注意したいのが、小売売上高が物価変動を調整しない名目値だという点です。前年比では+5.0%と一見しっかりした伸びですが、同じ期間の消費者物価(CPI)が+3.4%上昇しているため、実質ベースの伸びは1%台にとどまります。ガソリン価格が前年より約3割高いことも売上金額を膨らませており、「金額は増えているが、買っている量はさほど増えていない」のが実態に近いと言えます。強い数字が出た場合も、物価要因でかさ上げされていないか内訳の確認が必要です。
先行指標の動向
※ 表は横にスクロールできます →
| 先行指標 | 結果 | 評価 |
|---|---|---|
| 8月CPI(9/11発表) | 総合 前月比+0.4%(ガソリン+3.9%が押し上げ)/コア前月比+0.3%(予想+0.2%を上回る) | 名目値の押し上げ要因。実質ベースでは割り引いて見る必要 |
| ミシガン大消費者信頼感(9月速報、9/11発表) | 47.8(8月確報51.7、市場予想51.0) | 5月の過去最低に迫る水準。1年先インフレ期待は4.6%へ上昇 |
| ガソリン小売価格(EIA) | 1ガロン=4.07ドル前後で高止まり(9月上旬、前年比約+3割) | 名目値の押し上げ要因 |
| プライムデーの日程要因 | 7月のオンライン▲2.2%は6月前倒しの反動 | 8月は反動増が出やすい |
先行指標は「マインドは最悪期に近いが、財布は開いている」という、ここ数ヶ月続く乖離を改めて示しています。ミシガン大の消費者信頼感は47.8と5月の過去最低に迫る水準まで落ち込み、1年先のインフレ期待も4.6%へ跳ね上がりましたが、実際の消費データにはガソリン高による名目値の押し上げとプライムデー反動のプラス寄与が重なり、8月は高めの伸びが出やすい条件がそろっています。市場予想の+0.8%はハードルが高く、結果がこれを上回った場合でも、ガソリンとオンラインの反動増を除いた消費の実力がどの程度かを、コントロールグループで確認する必要があります。
前回発表時の市場の反応
前回(8月14日発表の7月分)は、前月比▲0.6%と市場予想(+0.1%)を大きく下回りました。もっとも、プライムデーの日程要因による落ち込みという見方から売り一辺倒とはならず、ドル円(USD/JPY)は発表直後に158.80円近辺から158.63円近辺へ約20銭下落した後、30分ほどで159円台へ回復するなど、ドル安は限定的でした。ゴールド(XAU/USD)も発表直後に4,386ドル近辺へ約10ドル急伸しましたが、10分ほどで発表前の水準を下回っており、いずれも「一時的な反応」にとどまっています。
前回のドル円(USD/JPY)の発表直後の動き

前回のゴールド(XAU/USD)の発表直後の動き

- 金利観測:9月FOMCでの0.25%利上げの織り込みは92%前後(9月16日時点)です。8月CPIでコア前月比が市場予想を上回ったことを受け、1週間前の6割前後から一気に上昇し、市場では利上げを見込む向きが大勢となっています※
※参照元:CME FedWatchツール
今回の結果によるシナリオ別の市場への影響
足元の相場状況
現在のドル円(USD/JPY)は155円台前半で推移しています。9月11日の8月CPIを受けて利上げ観測が急上昇し、14日には米10年債利回りが2023年10月以来となる5%台に乗せて一時155.00円まで上昇した後、153円台後半まで押し戻される神経質な値動きとなりましたが、16日朝には再び155円台を回復しています。9月7日に割り込んで以降、上値の壁として意識されてきた155円を維持できるかが、発表を前にした目先の焦点です。円サイドでは、日銀が18日の会合で1.25%への利上げに踏み切るとの見方が市場予想となっており、日米の金利差縮小を意識した円買いが上値を抑えるなか、FOMCと日銀会合の結果を見極めたいという様子見の地合いです。
ゴールド(XAU/USD)は4,290ドル台と、4,300ドルをやや下回る水準で推移しています。CPI後には一時4,360ドル台まで買われましたが、利上げ観測の高まりと米金利の上昇、ドル高を受けて14日には約1ヶ月ぶりの安値まで下落しました。金利を生まないゴールドにとって、利上げの有無と今後のパスは最も直接的な材料であり、小売売上高が利上げ観測をさらに強める内容となれば、上値の重さが続きやすい状況です。
※ 表は横にスクロールできます →
| シナリオ | USD/JPY | XAU/USD |
|---|---|---|
| 予想を上回る(コントロールグループも強い) | 消費の底堅さから利上げ観測を下支えし、ドル買いが強まりやすい | 米金利上昇が重しとなり上値が抑えられやすい |
| 市場予想並み | FOMCの結果待ちで反応は限定的にとどまりやすい | 限定的な反応にとどまりやすい |
| 予想を下回る・2ヶ月連続の減少 | 消費失速への警戒から利上げ観測が後退し、ドル売りに傾きやすい | 金利低下を追い風に底堅く推移しやすい |
なお、今回は結果の約5時間半後にFOMCの政策金利発表を控える特殊な日程です。強弱いずれの結果でも「FOMCの結果を見るまでは動きにくい」という様子見が働き、初動が通常より小さくなる可能性があります。逆に、FOMCの判断を先取りする材料と受け止められれば、声明発表に向けてポジション調整の動きが増幅されるパターンも考えられます。ヘッドラインだけでなく、消費の実力を映すコントロールグループと、前回大きく落ち込んだオンライン販売の戻りまで確認する姿勢が重要です。
OANDAのオーダーブックから見る市場参加者の動向
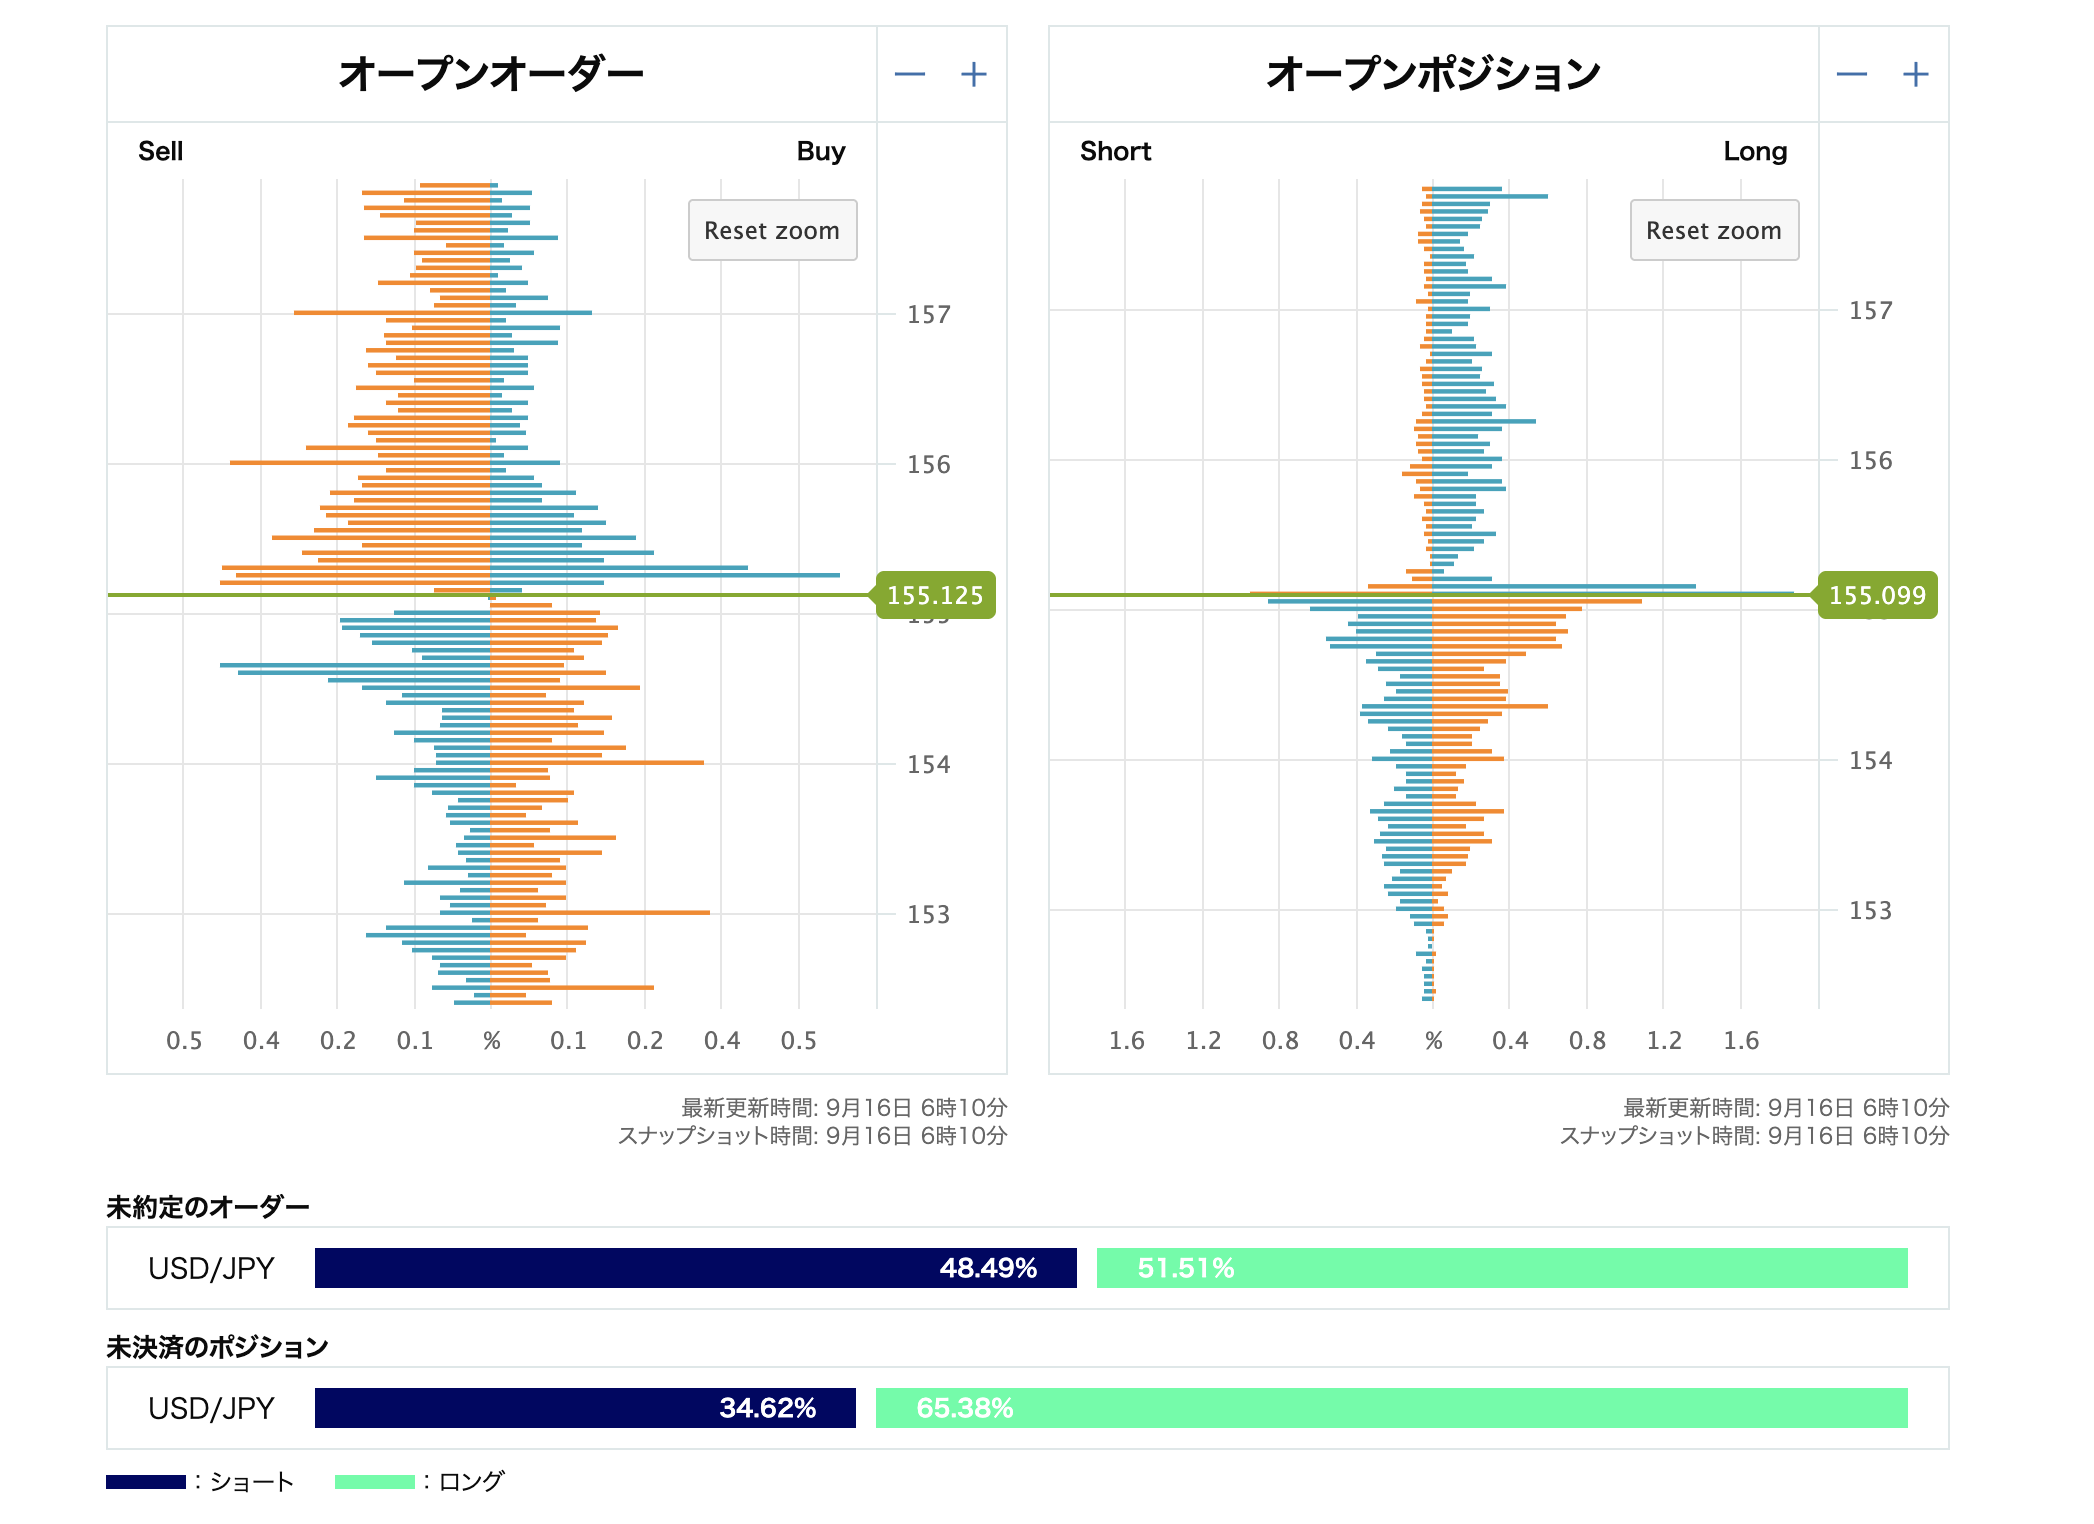
オープンオーダー(指値注文の分布)
9月16日6時10分時点のOANDAのオーダーブックのうち、オープンオーダー(未約定注文)を見ると、全体では買いが51.5%、売りが48.5%とほぼ拮抗しています。現在値(155.12円近辺)のすぐ上、155円台前半から156円にかけては売りの指値が厚く積み上がっており、9月7日に割り込んで以降、上値の壁として意識されてきた155円台での戻り売り意欲の強さがうかがえます。ただし同じ価格帯には逆指値の買い(上抜けを追いかける注文)もまとまっており、売りの壁を突破した場合は買い戻しで上昇が加速しやすい配置です。下値では154.6~154.7円近辺に逆指値の売りがまとまっており、ここを割り込むと下落が速まりやすい一方、154.0円と153.0円には押し目買いの指値が入っています。
オープンポジション(売買比率)
また、オープンポジションの売買比率はロング65.4%、ショート34.6%と買いに大きく偏っています。内訳を見ると、155円台から157円台にかけて含み損を抱えたロングが多く残っており、相場が戻る局面ではこれらの損失確定や利益確定の売りが上値を抑えやすい構図です。一方で153円台から154円台には含み損のショートも積み上がっており、上昇時には買い戻しが押し上げ要因となります。小売売上高、そして5時間半後のFOMCと強い材料が続くだけに、どちらの方向に振れても損切り注文を巻き込んで値幅が出やすい点に注意が必要です。
OANDAの通貨強弱チャートから見る直近1週間の相場環境
直近1週間のOANDAの通貨強弱チャートを見ると、米ドルが最も強く、次いで英ポンドが続き、円とユーロは小幅なプラス、豪ドル・NZドルといった資源国通貨が大きく売られています。米ドルは9月11日のCPIでコア前月比が予想を上回って以降、利上げ観測の高まりとともに上昇基調を強め、14日には米10年債利回りの5%乗せを受けてさらに買われました。円は週前半、日銀の利上げ観測から一時最も強い通貨となっていましたが、14日以降はドル高に押されて上昇分の大半を吐き出しています。「ドル高・円は一服・資源国通貨安」という配置は、市場が米国の利上げと世界的なリスク回避を同時に織り込んでいることを示しており、今夜の小売売上高が利上げ観測をさらに強める内容となれば、ドル優位の流れが続きやすい地合いです。

まとめ
- ✓前回7月分は▲0.6%と大幅減も、プライムデー前倒しによるオンラインの反動減が主因。基調は小幅増を維持
- ✓今回8月分は市場予想+0.8%(除く自動車+0.5%)と大幅な持ち直し見込み。オンライン販売の戻りと、消費の実力を映すコントロールグループが焦点
- ✓結果の約5時間半後にFOMC政策金利発表。様子見で初動が鈍る可能性と、声明に向けた増幅の両にらみ
- ✓ドル円は155円台前半~156円に積み上がる売り指値が上値の壁、154円台後半の逆指値売りを割れば153円台が下値の目安。ゴールドは利上げ観測の高まりで約1ヶ月ぶりの安値圏


Published by
OANDA Lab編集部
OANDA証券株式会社が運営する「OANDAラボ」は、FX/CFDを統計学的側面で科学するメディアです。外国為替(FX)や世界の株価指数、金や原油などの商品市場に関するマーケット情報やデータ、ニュースを提供しています。
会社名:OANDA証券株式会社
所在地:東京都千代田区平河町1-3-13 CIRCLES平河町 10階
加入協会:一般社団法人金融先物取引業協会 / 日本証券業協会 / 日本商品先物取引業協会
登録番号:第一種 金融商品取引業 関東財務局長 (金商) 第2137号
問い合わせ先:お問い合わせフォームから
本ホームページに掲載されている事項は、投資判断の参考となる情報の提供を目的としたものであり、投資の勧誘を目的としたものではありません。投資方針、投資タイミング等は、ご自身の責任において判断してください。本サービスの情報に基づいて行った取引のいかなる損失についても、当社は一切の責を負いかねますのでご了承ください。また、当社は、当該情報の正確性および完全性を保証または約束するものでなく、今後、予告なしに内容を変更または廃止する場合があります。なお、当該情報の欠落・誤謬等につきましてもその責を負いかねますのでご了承ください。
