
日本時間10月29日(木)3時に、米連邦公開市場委員会(FOMC、10月27~28日開催)の結果が発表されます。3時30分からはウォーシュFRB議長の定例記者会見が行われます。今回は経済見通し(SEP)とドット・チャートの改定がない会合で、市場の関心は声明文の言い回しと議長会見に集まります。
前回9月の会合でFRBは政策金利を0.25%引き上げ、3.75~4.00%としました。利上げは約3年ぶりで、票は12対0の全会一致でした。同時に公表されたドット・チャートでは2026年末の政策金利見通し(中央値)が4.1%となり、年内にもう1回の利上げが示唆されています。10月7日に公表された議事要旨でも、大半の参加者が「年末までにもう一段の利上げが適切になる可能性が高い」と判断していたことが示されました。
今回の市場予想は政策金利の据え置きです。市場が織り込む10月の利上げ確率は7%前後(10月27日時点)と、9月CPIが上振れた直後の4割台から大きく低下しました。一方で12月会合までの利上げは8割強まで織り込まれており、焦点は「据え置くかどうか」ではなく、声明と会見が12月の利上げに向けてどこまで地ならしをするかに移っています。ウォーシュ議長は会合前に方針を示さない姿勢を貫いており、11月3日の米中間選挙を控えるなか、先週は米AI関連株への警戒から米長期金利が一時5%を割り込むなど、市場環境の変化をどう評価するかも注目点です。翌29日夜には米GDP速報値と9月PCE、30日昼には日銀金融政策決定会合の結果が続く、日米の重要イベントが集中する週です。
発表の概要
| イベント | 米連邦公開市場委員会(FOMC) |
|---|---|
| 開催日 | 2026年10月27日(火)~28日(水)(米国時間) |
| 結果発表 | 10月29日(木)日本時間3時(声明)/3時30分からウォーシュFRB議長会見 |
| 現行の政策金利 | 3.75~4.00%(9月に0.25%利上げ) |
| 今回の市場予想 | 3.75~4.00%(据え置き) |
| 市場の織り込み | 10月の利上げ=7%前後/12月会合までの利上げ=84%前後(※CME FedWatchツール、10月27日時点) |
| 経済見通し(SEP) | 今回は公表なし(次回は12月8~9日の会合で改定) |
▶ その他の重要指標の発表スケジュールはOANDA経済指標カレンダーでご確認いただけます。
政策金利の現在地:9月に約3年ぶりの利上げ
FRBは2024年9月に利下げを開始し、2025年12月を最後に3.50~3.75%で据え置いた後、2026年9月に0.25%の利上げに踏み切りました。利上げは約3年ぶりで、金融政策は引き締め方向へ転換しています。今回は、転換後の最初の会合で「次の一手」の時期をどう示すかが問われます。
物価は再加速:9月CPIは前年比+3.7%
利上げ後もインフレ率は高止まりしています。10月14日に発表された9月の消費者物価指数(CPI)は、総合が前年比+3.7%、コアが+2.6%と、いずれも市場予想を上回りました。ガソリン高が総合を押し上げたうえ、コアも前月比+0.3%と根強い伸びが続いています。一方で、10月2日の9月雇用統計では非農業部門雇用者数が+2.9万人にとどまり、過去2ヶ月分も下方修正されるなど、雇用には減速の兆しも出ています。物価と雇用のどちらを重く見るかで、12月の利上げに対する参加者の温度差が生まれやすい局面です。なお、FRBが目標の基準とする9月の個人消費支出(PCE)物価指数は、FOMCの結果発表の翌日(29日21時30分)に公表されます。
前回会合(9月)の振り返り
前回9月15~16日の会合では、政策金利を0.25%引き上げて3.75~4.00%とすることが、12対0の全会一致で決まりました。7月の会合で利上げを主張して反対票を投じたハマック(クリーブランド連銀)、カシュカリ(ミネアポリス連銀)、ローガン(ダラス連銀)の3総裁を含め、全員が賛成しています。声明は3段落すべてが書き換えられ、7月にあった「中東での紛争に起因する不確実性」や「供給ショックを一因とするインフレ」といった記述を削除したうえで、「国内の支出は底堅い」との景気認識と、「今回の政策行動は2%目標へのより早期の回帰を支える」との一文が加わりました。
9月のドット・チャートは「年内もう1回の利上げ」を示唆
9月に公表されたSEPの主な見通し(中央値)は以下の通りです。今回の10月会合ではSEPの改定はなく、この9月の見通しが引き続き議論の土台となります。
※ 表は横にスクロールできます →
| 項目(中央値) | 9月SEP | 6月SEP |
|---|---|---|
| 2026年末の政策金利 | 4.1% | 3.8% |
| 2027年末の政策金利 | 4.1% | 3.6% |
| 長期の政策金利 | 3.2% | 3.1% |
| 2026年のPCEインフレ率 | 3.7% | 3.6% |
| 2026年のコアPCEインフレ率 | 3.4% | 3.3% |
| 2026年の実質GDP成長率 | 2.3% | 2.2% |
| 失業率(2026年末) | 4.1% | 4.3% |
2026年末の政策金利見通しは18人中12人が4.125%(利上げ1回分)に集まり、4人はさらに高い4.375%(2回分)を見込みました。現状維持にあたる3.875%は2人にとどまっています。年内の会合は今回の10月と12月の2回だけで、中央値どおりなら「どちらか1回」の利上げとなります。
議事要旨:大半が「年末までにもう一段の利上げ」
10月7日に公表された9月会合の議事要旨では、大半の参加者が「年末までにもう一段の利上げが適切になる可能性が高い」と判断していた一方、「各会合には予断を持たずに臨む」とも記されました。多くの参加者は、リスク管理の観点から高めの金利経路が慎重だと強調しており、インフレのリスクは「上振れ方向に偏っている」との見方が大勢でした。労働市場のリスクはおおむね均衡しているとされ、AI(人工知能)関連の設備投資が予想を上回るペースで続いていることにも言及がありました。12月の利上げに傾く委員会の空気がにじむ内容です。
前回会合の結果発表時の市場の反応
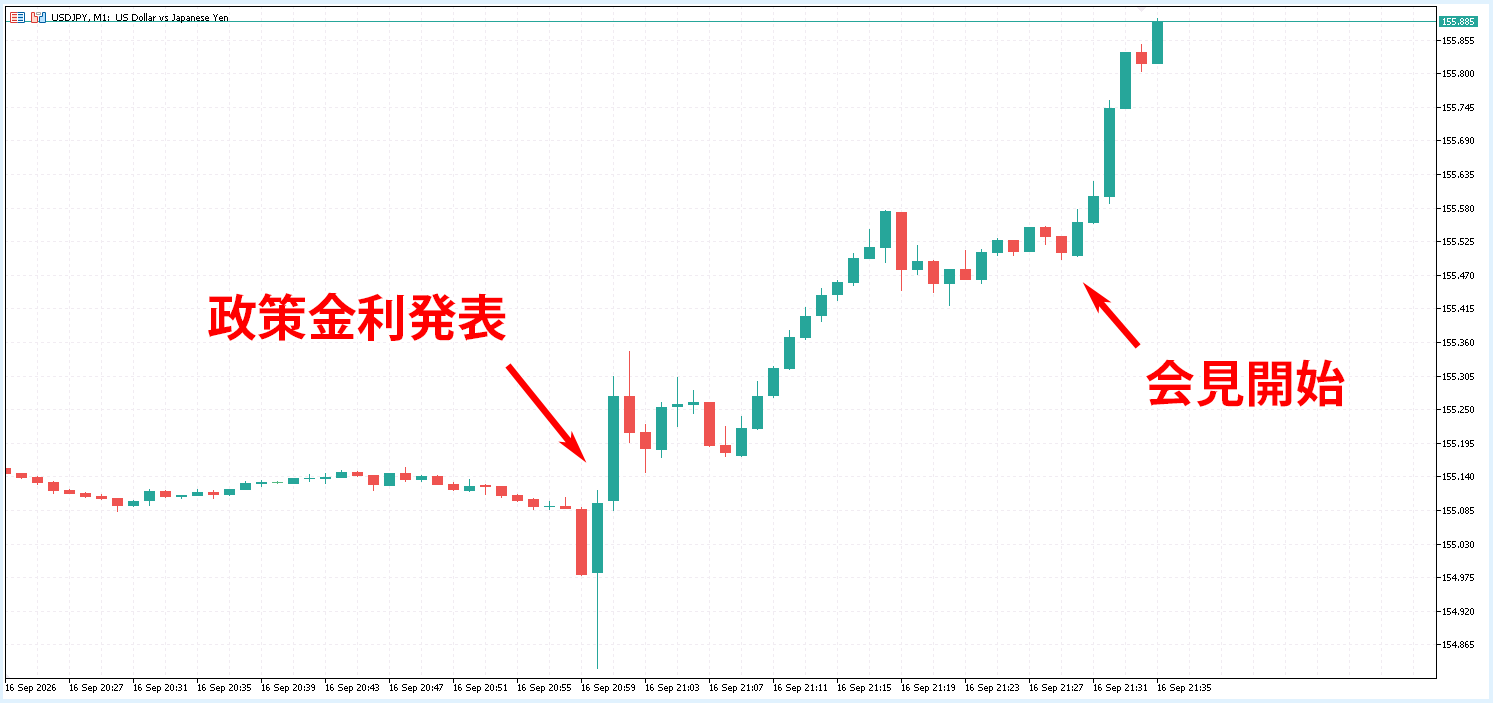
前回(日本時間9月17日3時発表)は、利上げが9割超織り込まれていたため、発表の瞬間はドル円(USD/JPY)が155.10円近辺から154円台へ急落する「事実売り」の動きが出ました。しかし、全会一致の決定とドット・チャートの上方修正が伝わると直ちに切り返し、15分後には155.44円近辺へ上昇しました。3時30分からの会見でもウォーシュ議長が「インフレは高すぎ、その状態が長く続きすぎている」と述べるなど引き締め姿勢を崩さなかったため、ドル買いの流れは続き、会見開始後の3時35分には155.88円近辺まで上昇しています。ゴールド(XAU/USD)は発表の瞬間に4,366ドル近辺へ急伸した直後に約50ドル急落し、会見開始後には4,281ドル近辺と、発表前の4,350ドル近辺から約70ドル下落しました。FOMCは「声明で動き、会見で反転する」パターンが多いイベントですが、前回は声明と会見の方向がそろい、初動の流れがそのまま続きました。
前回のドル円(USD/JPY)の発表直後の動き
前回のゴールド(XAU/USD)の発表直後の動き

- 金利観測の推移:9月会合の直後は、10月の追加利上げの確率は4割程度でした。原油高と米長期金利の上昇を受けて9月28日には7割程度まで上昇しましたが、ウィリアムズNY連銀総裁が「次の利上げを急ぐ必要はない」と述べたことや、弱めの8月PCE・9月雇用統計を受けて10月2日には1割台半ばまで低下しました。その後、10月14日の9月CPIの上振れで一時4割台に戻したものの、ウォーシュ議長が10月16日に「会合の結果を事前に判断しない」と述べたことや、米AI関連株への警戒による米長期金利の低下を受けて再び低下し、10月27日時点では7%前後となっています。12月会合までの利上げの織り込みは84%前後(1週間前は90%前後)と、「10月は見送り、12月に利上げ」が市場の中心的なシナリオです※
※参照元:CME FedWatchツール
委員会の勢力図:タカ派とハト派はどう割れているか
投票権を持つ12人を、利上げに積極的な「タカ派」と慎重な「ハト派」に分けて整理しました。9月の利上げは全会一致でしたが、その先のペースをめぐる温度差は残っています。7月に利上げを主張した3人の地区連銀総裁は物価の上振れリスクを重く見る一方、ウィリアムズNY連銀総裁やジェファーソン副議長は9月末から10月初めにかけて「次の判断を急ぐ必要はない」との趣旨の発言をしており、10月の連続利上げには慎重な立場とみられます。今回の会合でタカ派の総裁が利上げを主張して反対票を投じれば、12月の利上げに向けた委員会内の圧力が強いことを示すシグナルとなりやすい点に注意が必要です。
今回の焦点:据え置き予想のなかで何が動くか
1. 声明の文言:12月への地ならしはあるか
9月の声明は3段落と短く、「今回の政策行動は2%目標へのより早期の回帰を支える」という利上げを説明する一文が入っていました。据え置きの場合、この一文がどう書き換えられるかが最初の注目点です。追加利上げの可能性を示唆する表現が加われば12月の利上げを後押しするメッセージ、「今後のデータを注視する」といった中立的な表現にとどまれば判断の先送りと受け止められやすくなります。インフレの記述(9月は「インフレ率は高止まりしている」)が強められるか、景気認識にAI関連の設備投資や金融市場の変化が反映されるかも確認したいポイントです。
2. 票の割れ:利上げを主張する反対票は出るか
9月は全会一致でしたが、7月には3人が利上げを主張して反対票を投じました。今回、据え置きに対してタカ派から反対票が出れば、12月の利上げ観測を一段と強める材料になります。反対者の名前と主張は声明の最後の段落に記載され、結果発表と同時に確認できます。
3. ウォーシュ議長会見:先行きをどこまで語るか
ウォーシュ議長は就任以来、会合前に方針を示唆しない姿勢を続けており、10月16日の講演でも「会合の結果を事前に判断しない」と述べ、今年残る会合での行動を前もって語ることを避けました。9月の会見でも、今後については「規律へのコミットメントであって、決定へのコミットメントではない」と繰り返しています。今回の会見で12月の利上げに前向きな発言が出れば、織り込みが9割を超えてドル買いが強まりやすく、逆に株安や長期金利の低下による金融環境の変化に慎重な言及があれば、12月の織り込みが後退しやすくなります。
4. 市場環境の変化:AI株安・長期金利の低下と中間選挙
FOMCを前に、市場環境は変わりつつあります。米AI関連株への警戒が再び強まり、米10年債利回りは10月22日に5%を割り込み、一時4.93%台まで低下しました。9月会合の時点では米10年債利回りが5%台に乗せ、「金融環境は引き締め的ではない」というのが議長の説明でしたが、株安と金利低下が続けば、その前提が変わる可能性があります。また、会合の1週間後の11月3日には米中間選挙が控えており、選挙直前に政策を動かせば政治的な注目を集めやすく、10月の利上げが見込まれにくい理由の一つに挙げる見方もあります。
直前の経済指標とスケジュール
※ 表は横にスクロールできます →
| 日時(日本時間) | イベント | 結果・注目点 |
|---|---|---|
| 10/2(金)21:30 | 9月米雇用統計 | 非農業部門雇用者数+2.9万人、失業率4.2%。過去2ヶ月分は計6.0万人の下方修正 |
| 10/14(水)21:30 | 9月米CPI | 総合 前年比+3.7%(予想+3.6%)/コア+2.6%(予想+2.5%)。10月利上げの織り込みが一時4割台へ |
| 10/29(木)3:00 | FOMC結果発表 | 3:30からウォーシュ議長会見。同日の米国時間引け後(日本時間29日早朝)にマイクロソフト・アルファベットの決算 |
| 10/29(木)21:30 | 米GDP速報値(7~9月期)・9月PCE | GDPの市場予想は前期比年率+3.2%(前回+2.2%)、コアPCE前年比は+3.1%(前回+3.0%) |
| 10/29(木)夜 | ECB理事会 | ユーロ圏の金融政策 |
| 10/30(金)8:30 | 10月東京都区部CPI | 日銀会合当日朝の物価データ |
| 10/30(金)昼ごろ | 日銀金融政策決定会合の結果・展望レポート | 据え置きが市場予想。15:30から植田総裁会見 |
今回は、FOMCの翌日夜に米GDPと9月PCE、翌々日の昼に日銀会合の結果発表が続きます。FOMCで12月の利上げに前向きな姿勢が示されても、翌日のPCEが予想を下回れば観測が揺り戻される可能性があり、日銀会合で植田総裁が利上げに前向きな姿勢を示せば円買いが強まる可能性もあります。FOMCの結果だけで方向を決めつけず、週後半までのイベントを通して日米の金融政策の見通しがどう変わるかを確認したい週です。
今回の結果によるシナリオ別の市場への影響
足元の相場状況
ドル円(USD/JPY)は157.90円近辺(10月28日6時27分時点)で推移しています。先週(10月19日の週)は158円近辺でのもみ合いから下放れ、23日には一時156.07円近辺まで下落しました。米AI関連株への警戒が再び強まり、米10年債利回りが22日に5%を割り込んだことでドル売りが進み、株安を受けたリスク回避の円買いも重なりました。今週に入ると米10年債利回りが5%近辺まで戻し、ドル円も持ち直しています。27日には10月の米消費者信頼感指数が91.7と市場予想(81.0)を大きく上回ったこともドル買いを後押しし、157.96円近辺まで値を戻しました。日足では21日移動平均線(157.91円近辺)の水準まで戻した一方、75日線(158.46円近辺)と200日線(158.51円近辺)がその上に並んでいるため、158円台前半から半ばが上値の目安として意識されやすい位置です。下値は23日安値の156.07円近辺、その下は前回FOMCの結果発表日(9月17日)の安値155.33円近辺が目安となります。
ゴールド(XAU/USD)は4,060ドル近辺(10月28日6時27分時点)で推移しています。先週は原油高を背景にインフレの再加速への警戒が強まり、22日に4,020ドル台まで大きく下落した後、23日には一時3,975ドル近辺と節目の4,000ドルを割り込みました。今週は、米国とイランの外交交渉への期待から原油価格が下落したことで買い戻され、27日には4,060ドル台まで反発しています。ただし日足では、10月上旬から続いた4,100~4,200ドル台のもみ合いを下抜けた後、21日移動平均線(4,121ドル近辺)を下回ったままです。75日線(4,249ドル近辺)と200日線(4,500ドル近辺)もその上にあり、8月25日の高値(4,696ドル近辺)からの下落の流れは変わっていません。金利を生まないゴールドは、12月の利上げ観測が強まれば米金利の上昇とドル高が重しとなり、観測が後退すれば金利低下を追い風に買われやすい構図です。
※ 表は横にスクロールできます →
| シナリオ | USD/JPY | XAU/USD |
|---|---|---|
| 据え置き+12月利上げを示唆(声明・会見で追加利上げに前向き、または利上げを主張する反対票) | 12月の織り込みが高まりドル買いが強まりやすい。158円台の売り指値をこなせるかが焦点 | 米金利の上昇とドル高で上値が重くなりやすい |
| 据え置き+判断を先送り(「データ次第」を強調し、9月の声明をおおむね踏襲) | 初動は限定的になりやすく、翌日のGDP・PCE、30日の日銀会合待ちの展開に | 方向感が出にくく、株式市場の動向に左右されやすい |
| 据え置き+慎重姿勢(株安・金利低下による金融環境の変化に言及し、利上げを急がない) | 12月の織り込みが後退しドル売りが強まりやすい。157.50円近辺の売りの逆指値を割り込むと下げが加速しやすく、次の目安は156円の買い指値 | 金利低下を追い風に上昇しやすい |
| 0.25%の利上げ(市場予想に反する決定) | ドル買いが急速に進みやすい一方、株安によるリスク回避の円買いが上値を抑える可能性も | 急落しやすい |
今回は据え置きが9割超織り込まれているため、市場にとってサプライズが大きいのは利上げの方です。据え置きを前提とすれば、FOMCは「金利の決定そのものは織り込み済みで、声明文の言い回しと会見の質疑で動く」イベントです。3時の声明で出た初動が3時30分からの会見で反転するパターンも頻発するため、初動に飛び乗るのではなく、声明と会見の両方を確認してから方向を判断する姿勢が重要です。加えて今回は、翌日夜にGDP・PCE、翌々日の昼に日銀会合の結果を控えているため、FOMCだけでポジションを一方向に傾けにくい地合いである点にも注意が必要です。
OANDAのオーダーブックから見る市場参加者の動向
オープンオーダー(指値注文の分布)
10月28日6時20分時点のOANDAのオーダーブックのうち、オープンオーダー(未約定注文)を見ると、全体では買いが56.9%、売りが43.1%です。現在値のすぐ上の158.00円に、表示範囲(現在値の上下2.3円)で最も厚い売り指値(戻り売り)があり、158.10円、158.50円にも売り指値が続いています。表示範囲の合計で見ると、上の売り指値は下の買い指値の約1.5倍と、上値の重さがうかがえます。一方、下側では157.20円と157.00円、さらに156.00円に押し目買いの指値が控えています。注意したいのは、現在値のすぐ下の157.50~157.65円に売りの逆指値(損切りの売り)が集まっている点で、ここを割り込むと下げが加速しやすい配置です。上側では158.00円と159.10円に買いの逆指値があり、売り指値をこなして上抜ければ買い戻しが勢いを増しやすくなります。
オープンポジション(売買比率)
オープンポジションの売買比率はロング49.5%、ショート50.5%と、ほぼ拮抗しています。今週の戻りの過程で157円台後半に新しいロングとショートが積み上がり、現在値の近くに建玉が集中しています。現在値より上には、先週の下落前に158円台で買った含み損のロングが残っており、戻り局面ではこうしたロングの「やれやれ売り」が上値を抑えやすい状態です。一方、現在値より下には157円前後から157円台後半で売った含み損のショートも多く、FOMCで12月の利上げに前向きな姿勢が示されて上昇すれば、ショートの買い戻しが上昇を後押ししやすい配置です。逆に12月の利上げ観測が後退すれば、現在値近辺で買われたロングの損切りが下げを加速させやすい点に注意が必要です。
OANDAの通貨強弱チャートから見る直近1週間の相場環境
直近1週間のOANDAの通貨強弱チャートを見ると、豪ドルが首位、円が2位と強く、カナダドルとNZドルが続いています。米ドルは主要8通貨のなかで5位と中位、ユーロは8位と最も弱い通貨です。円は22日の東京時間に株安をきっかけとしたリスク回避の買いで急速に値を切り上げましたが、今週に入って伸びが鈍っています。一方の米ドルは、米長期金利の低下とともに23日にかけて売られた後、今週は長期金利の持ち直しとともに買い戻されており、23日夜に最も大きく開いた円との差は大きく縮まりました。ユーロはフランスの財政・政局への不安から週を通して売られています。FOMCで12月の利上げに前向きな姿勢が示されれば米ドルの買い戻しが続きやすく、慎重な姿勢なら再び円が買われやすい構図です。
まとめ
- ✓結果発表は日本時間10月29日(木)3時、3時30分からウォーシュ議長会見。今回はSEP(ドット・チャート)の改定なし
- ✓市場予想は3.75~4.00%での据え置き。10月の利上げの織り込みは7%前後にとどまる一方、12月会合までの利上げは84%前後(10月27日時点)。焦点は声明と会見が12月の利上げに向けて地ならしをするか
- ✓声明の「より早期の回帰を支える」の一文の扱い、利上げを主張する反対票の有無、議長が株安・長期金利低下をどう評価するかに注目。声明で動き、会見で反転する展開にも注意
- ✓翌日夜に米GDP速報値・9月PCE、30日昼に日銀会合の結果発表。ドル円は158円近辺の売り指値と、157.50円近辺の売りの逆指値に挟まれた攻防に注意


Published by
OANDA Lab編集部
OANDA証券株式会社が運営する「OANDAラボ」は、FX/CFDを統計学的側面で科学するメディアです。外国為替(FX)や世界の株価指数、金や原油などの商品市場に関するマーケット情報やデータ、ニュースを提供しています。
会社名:OANDA証券株式会社
所在地:東京都千代田区平河町1-3-13 CIRCLES平河町 10階
加入協会:一般社団法人金融先物取引業協会 / 日本証券業協会 / 日本商品先物取引業協会
登録番号:第一種 金融商品取引業 関東財務局長 (金商) 第2137号
問い合わせ先:お問い合わせフォームから
本ホームページに掲載されている事項は、投資判断の参考となる情報の提供を目的としたものであり、投資の勧誘を目的としたものではありません。投資方針、投資タイミング等は、ご自身の責任において判断してください。本サービスの情報に基づいて行った取引のいかなる損失についても、当社は一切の責を負いかねますのでご了承ください。また、当社は、当該情報の正確性および完全性を保証または約束するものでなく、今後、予告なしに内容を変更または廃止する場合があります。なお、当該情報の欠落・誤謬等につきましてもその責を負いかねますのでご了承ください。
