
日本時間9月18日8時30分に総務省が発表した2026年8月の全国消費者物価指数(CPI)は、生鮮食品を除く総合(コアCPI)が前年比+1.7%と、市場予想(+1.8%)を下回りました。7月(+1.8%)から伸びが縮小し、2%を下回るのは8ヶ月連続です。総合は+1.9%(予想+2.0%)、生鮮食品及びエネルギーを除く総合(コアコアCPI)は+1.9%(予想+2.0%)と、3つの指数がそろって予想に届きませんでした。政府の電気・ガス料金補助の再開でエネルギーが再び下落に転じたことに加え、食料(生鮮食品を除く)の伸びも+2.7%へ鈍化しています。本記事では結果の内訳と発表直後の市場の反応を整理したうえで、約3時間半後に結果が公表される見込みの日銀金融政策決定会合に向けた、ドル円(USD/JPY)と日経225(JP225)の見通しを解説します。
結果ハイライト
結果一覧
※ 表は横にスクロールできます →
| 項目 | 結果 | 市場予想 | 前回(7月) |
|---|---|---|---|
| 総合(前年比) | +1.9%(予想を下回る) | +2.0% | +1.9% |
| コア(生鮮食品を除く、前年比) | +1.7%(予想を下回る) | +1.8% | +1.8% |
| コアコア(生鮮食品及びエネルギーを除く、前年比) | +1.9%(予想を下回る) | +2.0% | +1.9% |
| 食料(生鮮食品を除く、前年比) | +2.7% | − | +3.0% |
| エネルギー(前年比) | ▲0.7% | − | +0.6% |
| 財(前年比) | +2.6% | − | +2.7% |
| サービス(前年比) | +1.2% | − | +1.2% |
発表直後の市場の反応
- ドル円(USD/JPY):発表前の30分間で155.87円から156円ちょうど近辺へ戻す流れのなか、発表直後は156.02円近辺へ小幅に上昇(円売り)。値幅は数銭にとどまり反応は限定的。その後は円売りがやや優勢(9時5分時点:156.15円近辺)
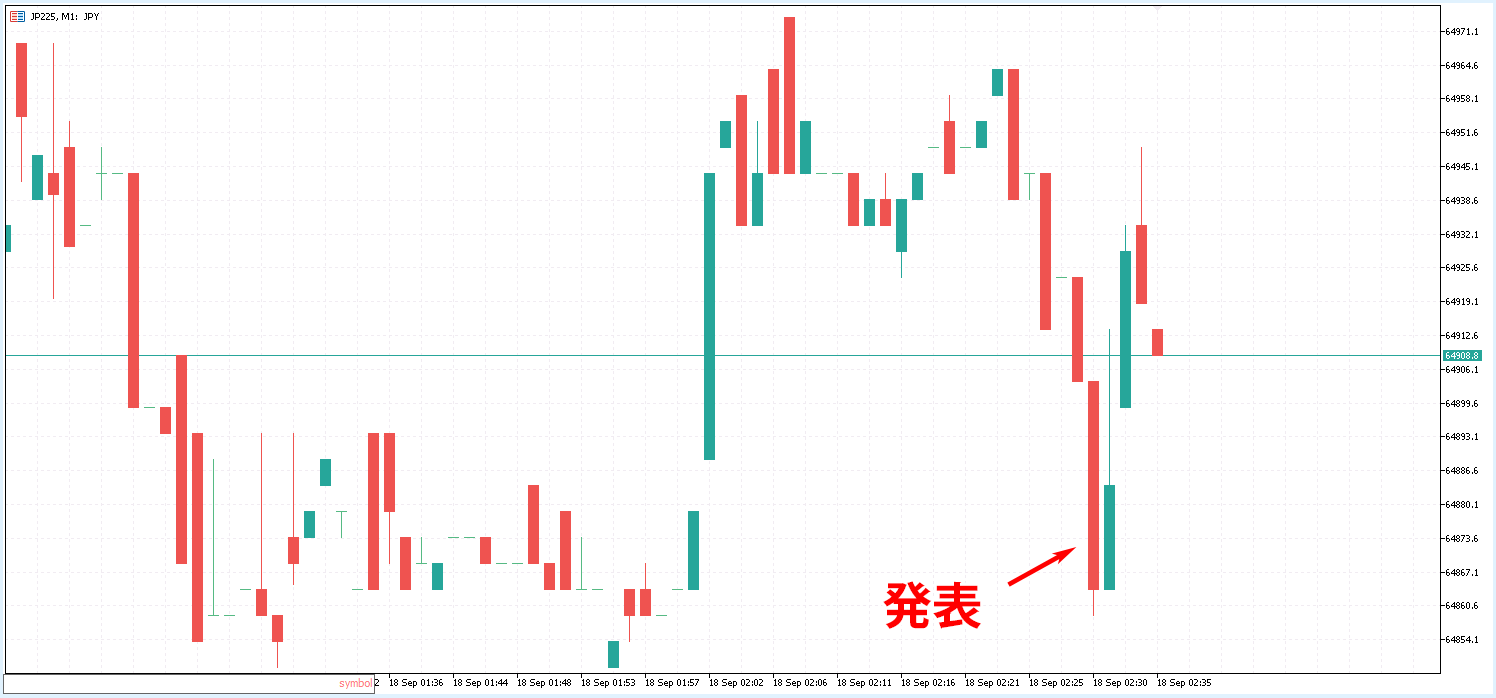
- 日経225(JP225):発表前64,940円近辺 → 発表直後に64,860円近辺へ約80円下落した後、すぐに64,930円近辺へ切り返す(8時35分時点:64,910円近辺)。現物市場の寄り付き(9:00)後は上値の重い展開(9時5分時点:64,600円近辺)
発表直後のドル円(USD/JPY)1分足の値動き

発表直後の日経225(JP225)1分足の値動き
結果の内訳
コアCPIは前年比+1.7%と、7月の+1.8%から伸びが0.1ポイント縮小しました。季節調整済みの前月比はコアが+0.1%、コアコアが+0.3%、総合が0.0%で、月々の上昇ペースはコアで見るとかなり鈍っています。総合が+1.9%と7月から横ばいを保ったのは、生鮮食品(+6.0%、寄与度0.23%ポイント)が下支えしたためで、コアコアも+1.9%と7月から横ばいでした。つまり今回の下振れは、コアに含まれてコアコアには含まれない「エネルギー」が主因です。
内訳のポイント:エネルギーと食料
エネルギーは前年比▲0.7%(7月+0.6%)と、7月使用分からの政府の電気・ガス料金補助の再開を受けて再びマイナスに転じ、総合への寄与度も▲0.05%ポイント(7月+0.05%ポイント)とプラスからマイナスへ入れ替わりました。電気代は▲2.4%(7月▲0.1%)、都市ガス代は▲0.8%(同▲1.1%)、ガソリンは▲2.6%(同▲1.8%)です。総務省の試算では、ガソリンの暫定税率廃止と補助金などの政策効果がエネルギー全体で総合の前年比を0.62%ポイント押し下げており(うち電気代0.17、ガソリン0.38)、7月の0.22%ポイントから押し下げ幅が大きく広がりました。政策効果を除けば総合は2%台半ばの計算で、見た目の弱さの多くは政策要因です。
食料(生鮮食品を除く)は+2.7%(7月+3.0%)と伸びが鈍化し、総合への寄与度は0.64%ポイント(7月0.72%ポイント)へ縮小しました。菓子類(+5.0%)、調理食品(+3.3%)、飲料(+6.0%)、外食(+2.1%、すしは+11.2%)と値上げは幅広く続いていますが、季節調整済みの前月比は0.0%と月々の勢いは落ち着いており、前年の値上げ分が前年比から外れる効果で伸びが縮んでいます。生鮮食品は+6.0%(7月+7.0%)で、生鮮魚介(+13.5%)とキャベツ(+45.0%)などの生鮮野菜が引き続き高い伸びです。
基調的な物価:コアコアは+1.9%で横ばい、2%には届かず
生鮮食品とエネルギーを除いたコアコアは+1.9%と7月から横ばいで、市場予想の+2.0%には届きませんでした。家事用消耗品(+10.1%)、携帯電話機(+10.2%)、教養娯楽用耐久財(+4.5%)、診療代(+3.2%、8月からの高額療養費制度の見直し)が押し上げた一方、宿泊料(▲1.4%)と通信料(携帯電話、+1.6%、7月+4.6%)が押し下げました。財は+2.6%(7月+2.7%)、サービスは+1.2%(7月+1.2%)で、サービス価格の伸びは1%台前半にとどまったままです。日銀が「賃金と物価の好循環」の証拠として見たいサービス価格の加速は、8月の時点ではまだ確認できません。
日銀の金融政策への影響:昼の会合結果に向けて
コアCPIが2%を下回る状態が8ヶ月続くなかでも、市場では本日昼ごろに公表される見込みの日銀会合の結果で1.25%への利上げが決まるとの見方が大勢です(OIS市場の織り込みは8割程度)。今回のCPIは3指数とも予想を下回りましたが、下振れの主因は政策効果によるエネルギーの押し下げ(試算で0.62%ポイント)であり、日銀が重視する基調的な物価を映すコアコアは+1.9%と崩れていません。そのため、利上げの有無に関する市場の見方を変える内容ではないと言えます。一方で、食料の伸びの鈍化とサービス価格の横ばいは、日銀が7月会合の「主な意見」で示した物価の上振れリスクをやや和らげる材料です。企業物価が+7.6%と高い伸びを続けるなかでの価格転嫁の広がりを日銀がどう評価するかが、利上げペースの加速を示唆するかどうかの分かれ目になります。植田総裁の会見(15時30分)で「次の利上げ」にどこまで踏み込むかが、CPIそのものより大きな材料です。
▶ 日銀会合の注目点・シナリオの解説はこちら:日銀会合(2026年9月)予想と注目点
今後のドル円(USD/JPY)の見通し
発表直後のドル円は、予想を下回る結果に156.02円近辺へ小幅に上昇したものの、値幅は数銭にとどまりました。発表前の30分間に155.87円から156円近辺へ戻していた流れの延長線上の動きで、CPIが方向を変えたとは言えません。足元は156.15円近辺と、発表前よりやや円安方向で推移しています。前日のNY市場では原油相場の下落を眺めて一時155.34円まで下押しした後、156円台へ買い戻され、155.97円で取引を終えていました。前日未明のFOMC後につけた156.42円を上値に、日銀会合の結果待ちで155円台半ば〜156円台前半の往来が続いています。

1時間足のボリンジャーバンドを見ると、FOMC直後に上限へ張り付いて156.42円まで伸びたバンドは、その後の往来で急速に収束しています。足元の156.0円近辺は中心線(155.9円近辺)のわずかに上で、上限は156.15円近辺、下限は155.5円近辺です。バンドの収束は「次の大きな動きの前の溜め」で、昼の日銀会合でどちらかへ放れる準備が整った形状と言えます。
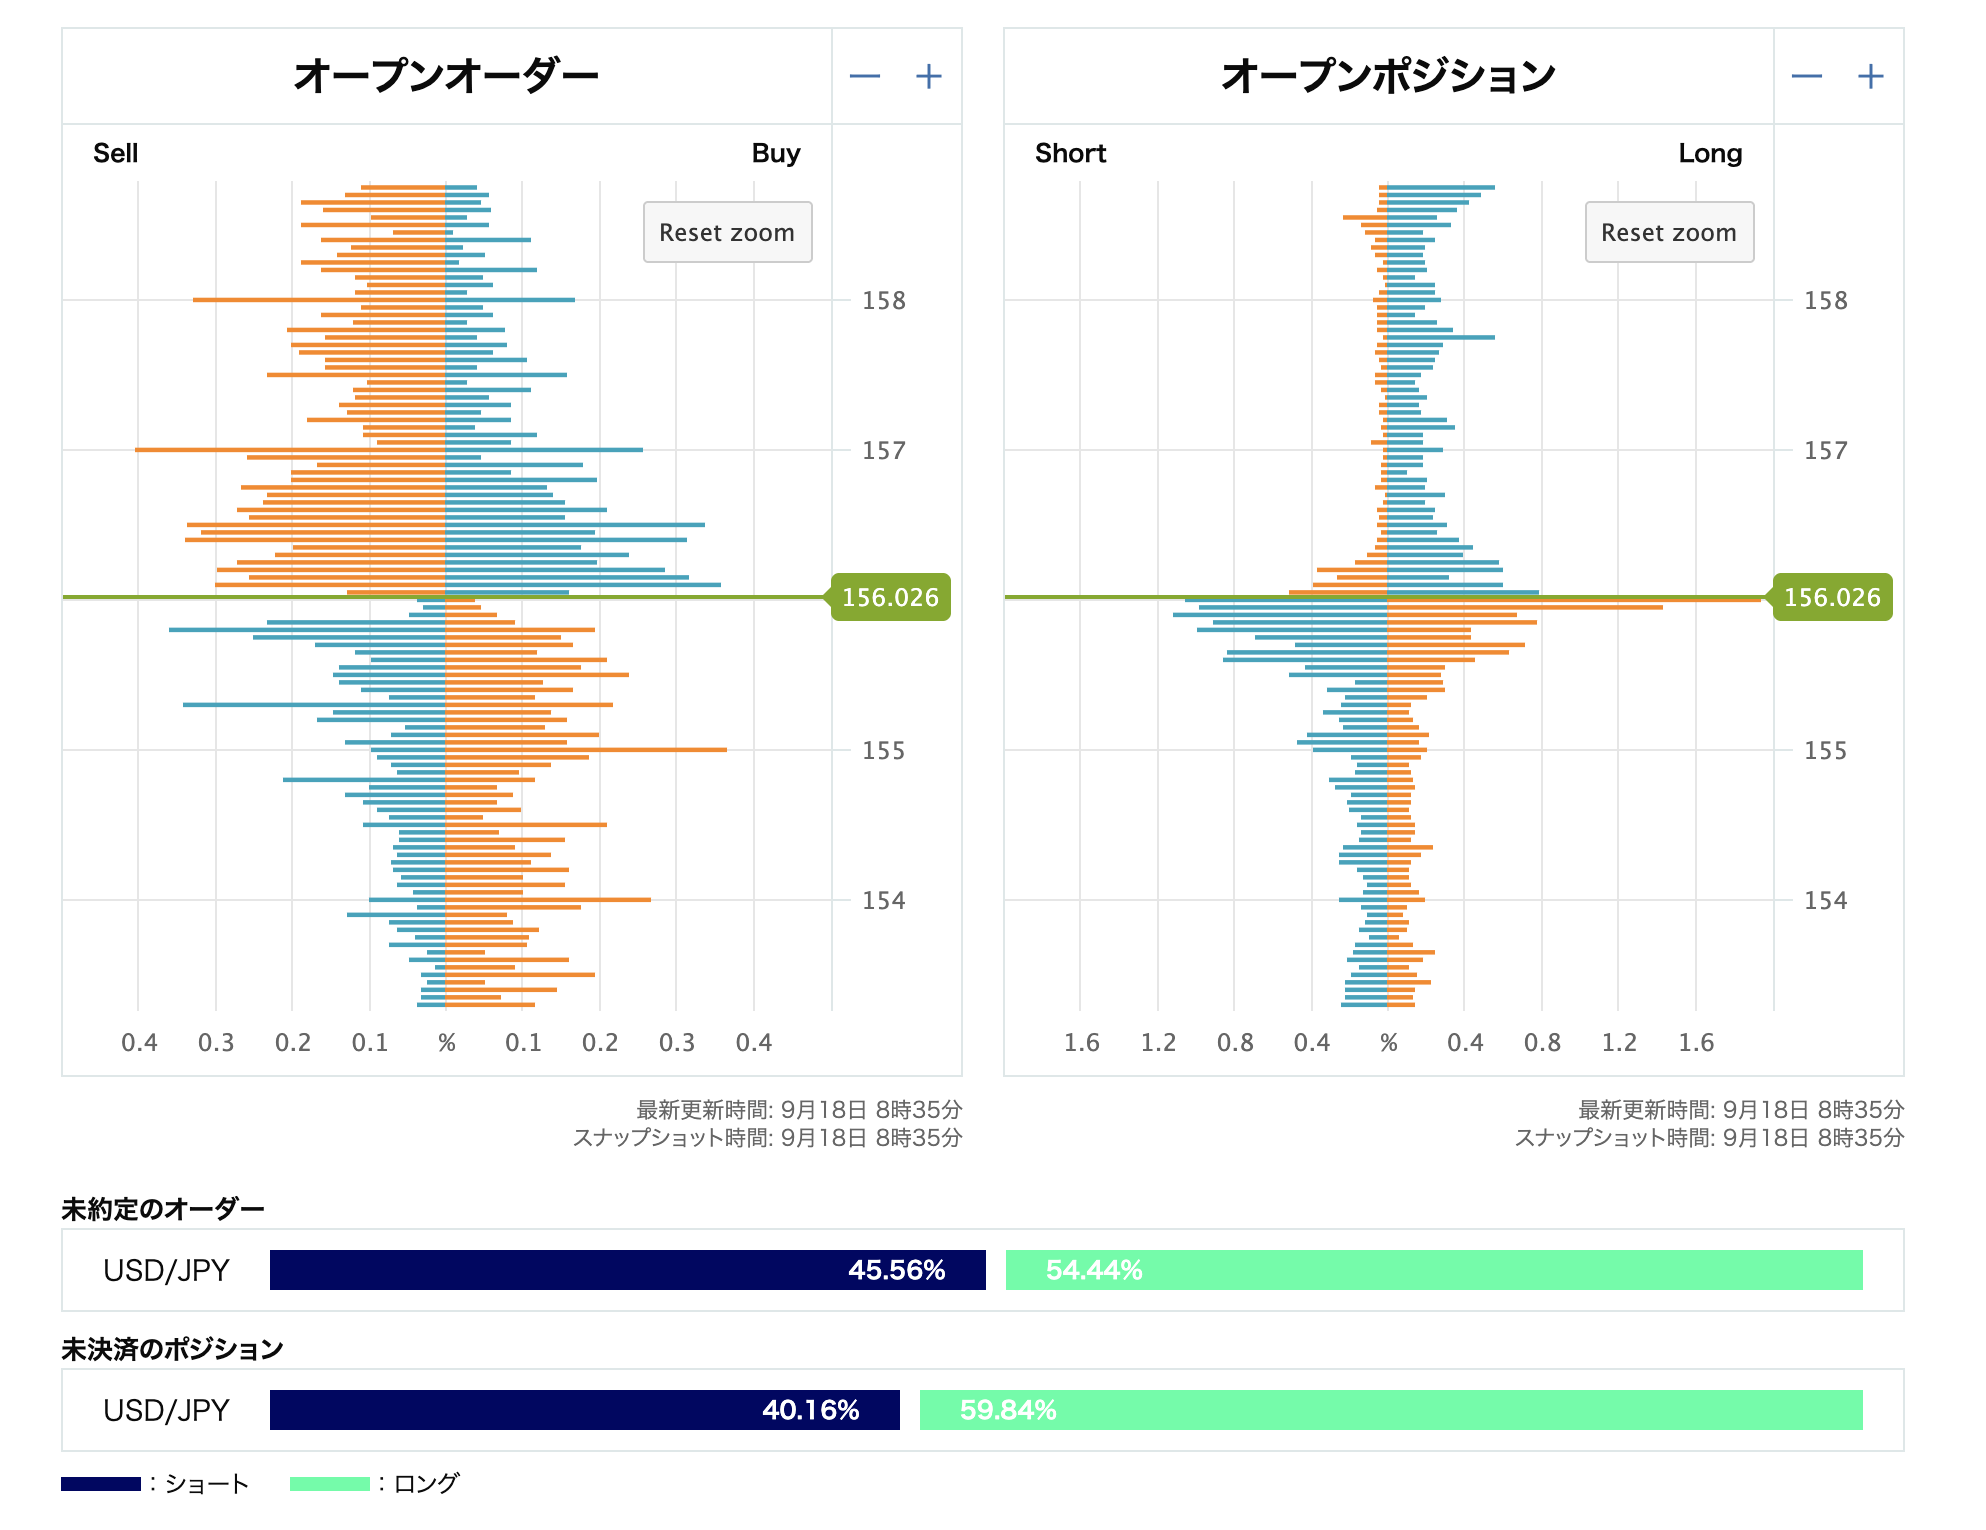
8時35分時点のOANDAのオーダーブックを見ると、オープンオーダー(未約定注文)は買いが54.4%、売りが45.6%で、前日夕方からほぼ変わっていません。現在値の156.03円のすぐ上、156.1〜156.5円には売り指値(戻り売り)が厚く並ぶ一方、156.3〜156.5円には買い逆指値もまとまっており、抜ければ上昇が加速しやすい帯です。下側では155.0〜155.6円に買い指値(押し目買い)が集まり、155.3〜155.6円と155.8円近辺には売り逆指値が重なっています。オープンポジションはロング59.8%、ショート40.2%です。注目は現在値のすぐ下(155.5〜156.0円)に積み上がった含み損のショートで、直近の上昇で建てた売り方が我慢を強いられている状態です。日銀の結果が円売り方向に出ればこのショートの買い戻しが156円台半ばの逆指値を巻き込んで上昇を加速させやすく、逆に円買い方向なら156円台前半のロングの損切りが155.5円割れの逆指値につながりやすい、上下どちらにも燃料がある構図は前日から変わっていません。
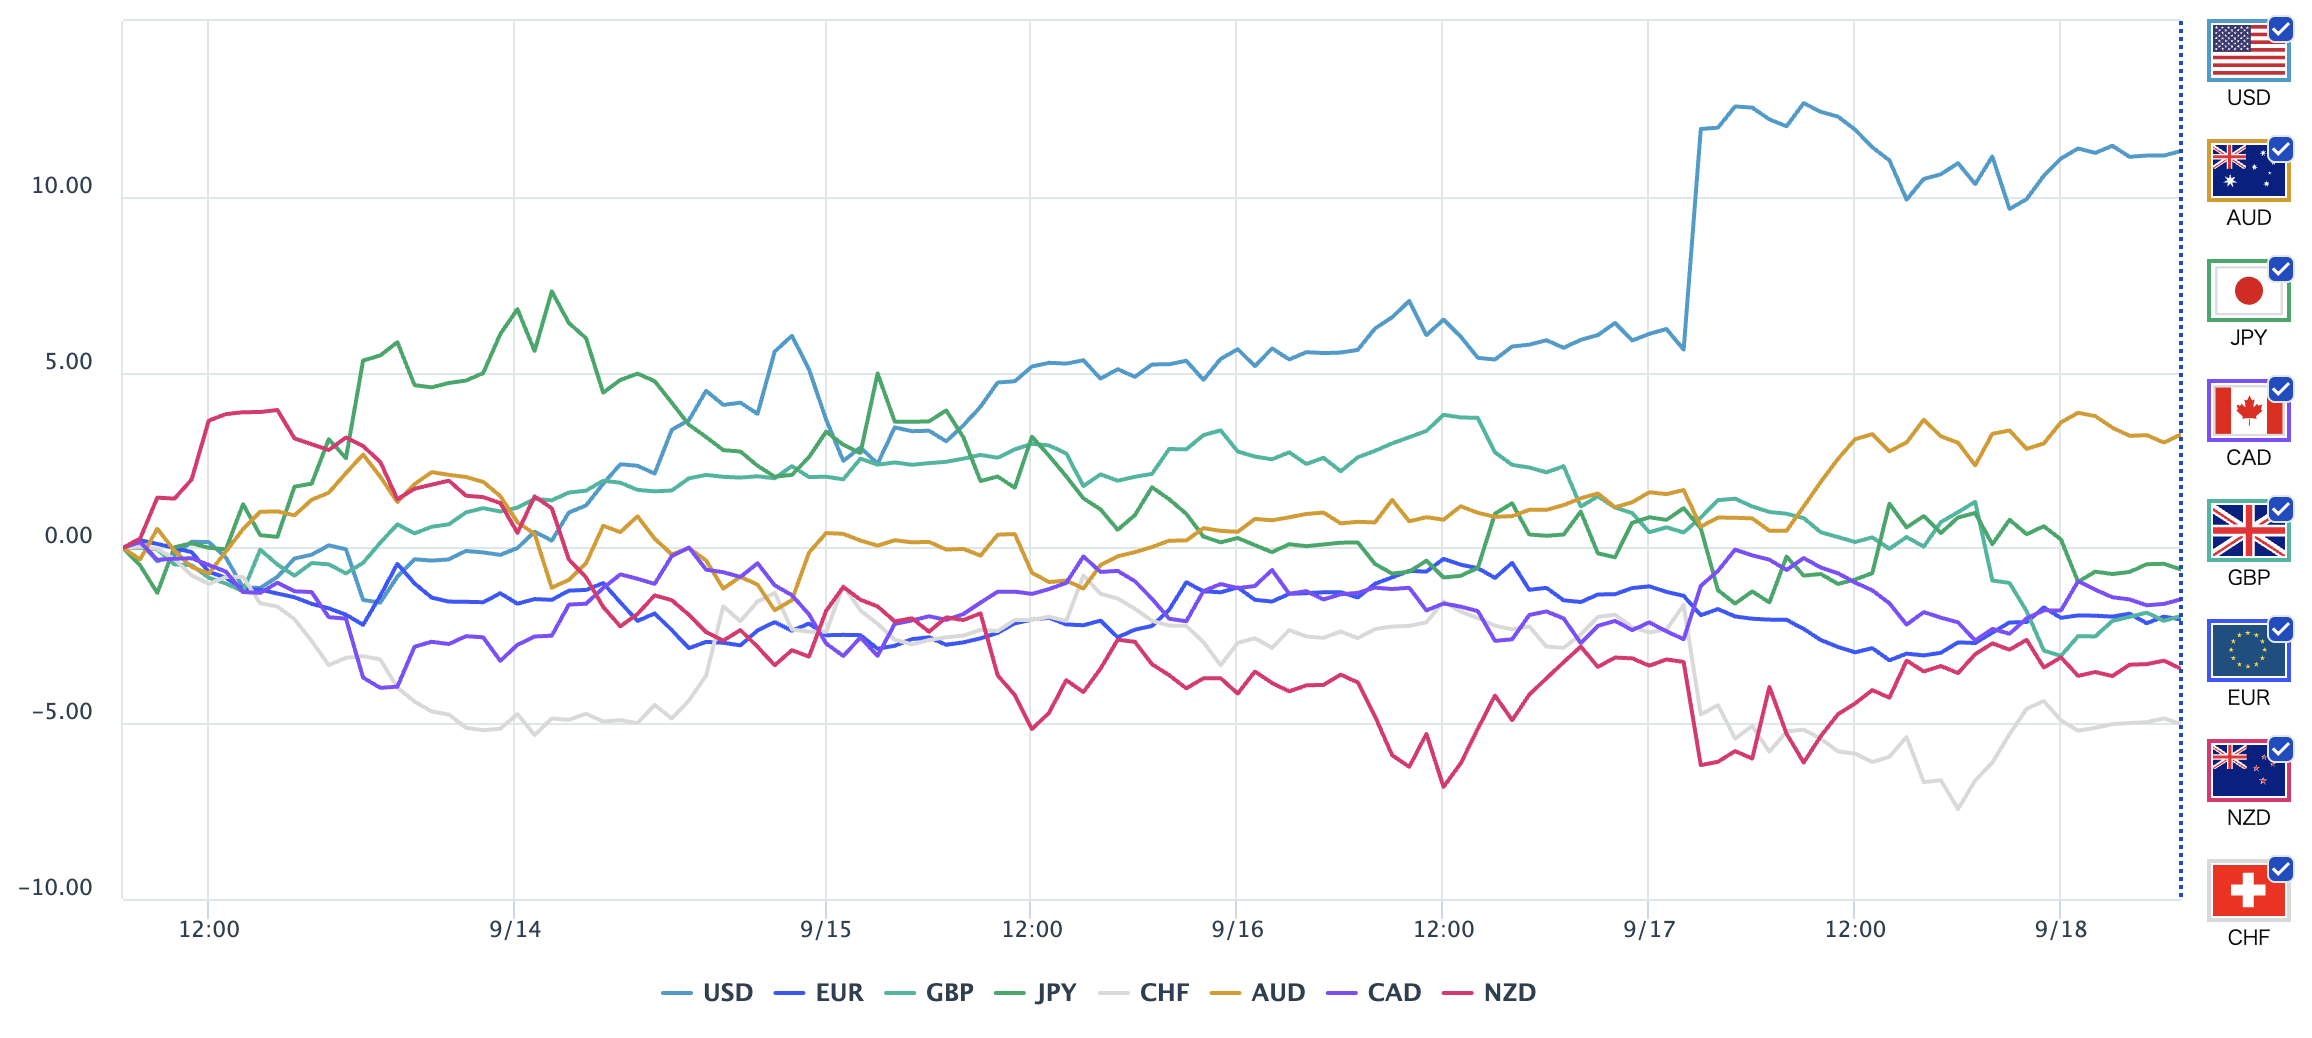
直近1週間のOANDAの通貨強弱チャートを見ると、FOMC直後に急伸した米ドルが、その後やや上昇分を削りながらも主要通貨のなかで突出した最強を維持しています。円は14日に週の最強圏まで上昇した後、FOMCに向けて上昇分を吐き出し、CPI発表後の足元ではユーロやポンドと並ぶ下位圏に沈んでいます。予想を下回るCPIは円買い材料にはならず、日銀の利上げが広く見込まれているにもかかわらず円が買われていない構図がそのまま続いており、昼の結果と会見が円の位置を決めることになります。
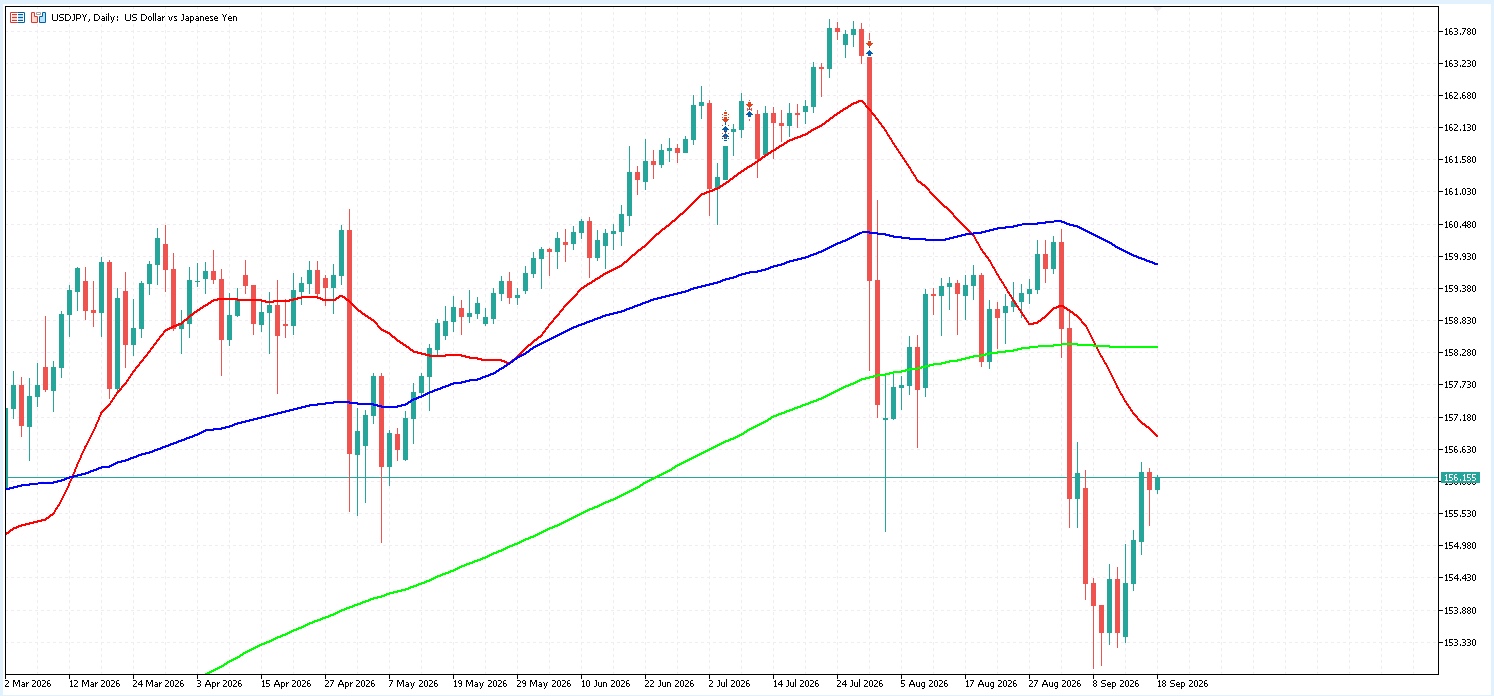
日足では、9月上旬の急落で21日線・200日線・75日線をすべて割り込み、足元の156円台は下向きの21日線(157.0円近辺)に頭を抑えられた戻りの途中にあります。上には横ばいの200日線(158.3円近辺)と下向きの75日線(159.9円近辺)が控え、日足の形状は「円高トレンドの中の戻り局面」です。21日線を上抜けて定着すれば158円台前半の200日線が次の目標になり、逆に155円台半ばを割り込めば9月上旬の安値153円台が再び視野に入ります。CPIは利上げ観測を揺るがす内容ではなかったため、昼の日銀会合については、利上げ+ペース加速の示唆なら円買い、利上げ+従来ペースなら「材料出尽くし」の円売り戻し、据え置きなら織り込みの巻き戻しで円売り、というシナリオがそのまま生きています。上値は156.1〜156.5円の売り指値と買い逆指値が重なる帯、下値は155.5円割れの売り逆指値が意識されやすく、結果の公表時刻は決まっていないため、昼休み中にヘッドラインで値が飛ぶリスクを前提にした損切り幅の設定が必要です。
今後の日経225(JP225)の見通し
日経225(JP225)は発表直後に約80円下げた後すぐに切り返し、64,900円近辺で現物市場の寄り付きを迎えましたが、寄り付き後は上値が重く、9時5分時点では64,600円近辺まで下げています。CPIの下振れは、金利面では利上げペースの加速観測を強めない分だけ株式市場にとって小さな安心材料ですが、昼の日銀会合の結果が本命である構図は変わりません。利上げ+ペース加速なら金利上昇と円高の両面で重しになりやすく、利上げ+従来ペースなら「悪材料出尽くし」として持ち直しやすい展開が想定されます。
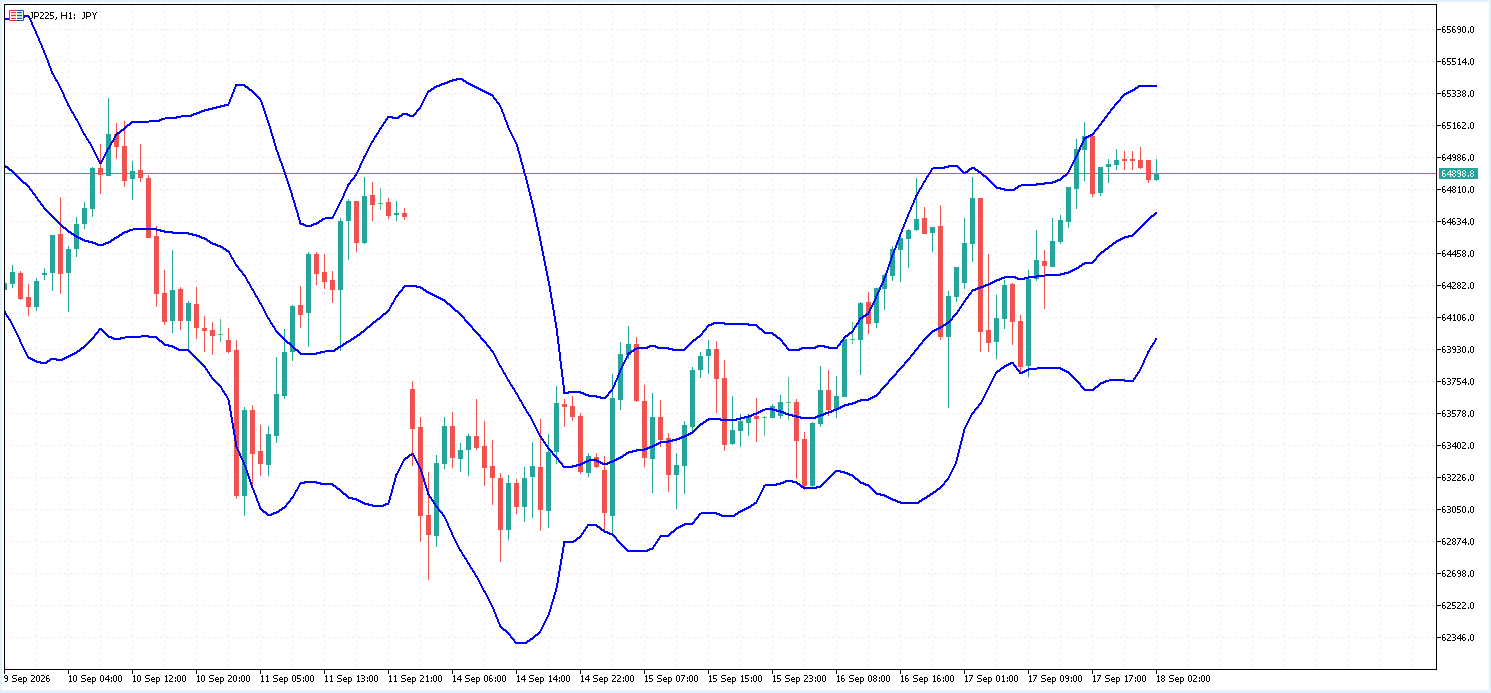
1時間足では、16日朝の63,900円近辺から17日午後の65,100円近辺まで一気に上昇した後、中心線(64,700円近辺)の上でもみ合っています。上値はバンド上限の65,300円近辺と17日高値の65,100円近辺、下値は中心線の64,700円近辺と16日夜の押し目である64,000円近辺が目安で、昼の日銀会合の結果次第でどちらかへ振れやすい位置にあります。
まとめ
- ✓8月全国CPIはコア+1.7%(予想+1.8%)、総合+1.9%、コアコア+1.9%と3指数そろって予想を下回る。コアの2%割れは8ヶ月連続
- ✓エネルギーは補助金再開で▲0.7%へ再下落(政策効果で総合を0.62pt押し下げ)、食料は+2.7%へ鈍化。基調のコアコアは+1.9%で横ばい
- ✓ドル円の初動は156.02円近辺への数銭の円売りにとどまり、日経225も約80円の下落をすぐ埋める。下振れの主因は政策要因で、昼の日銀会合で1.25%への利上げを見込む向きが大勢という構図は不変。焦点は会見での利上げペース
- ✓ドル円は上値156.0〜156.5円の売り指値と買い逆指値の帯、下値155.5円割れの売り逆指値が目安。日経225は65,100円近辺の高値と64,700円近辺の中心線を挟んで日銀待ち
▶ 発表前の注目点・市場予想の解説はこちら:全国CPI(2026年8月)予想と注目点


Published by
OANDA Lab編集部
OANDA証券株式会社が運営する「OANDAラボ」は、FX/CFDを統計学的側面で科学するメディアです。外国為替(FX)や世界の株価指数、金や原油などの商品市場に関するマーケット情報やデータ、ニュースを提供しています。
会社名:OANDA証券株式会社
所在地:東京都千代田区平河町1-3-13 CIRCLES平河町 10階
加入協会:一般社団法人金融先物取引業協会 / 日本証券業協会 / 日本商品先物取引業協会
登録番号:第一種 金融商品取引業 関東財務局長 (金商) 第2137号
問い合わせ先:お問い合わせフォームから
本ホームページに掲載されている事項は、投資判断の参考となる情報の提供を目的としたものであり、投資の勧誘を目的としたものではありません。投資方針、投資タイミング等は、ご自身の責任において判断してください。本サービスの情報に基づいて行った取引のいかなる損失についても、当社は一切の責を負いかねますのでご了承ください。また、当社は、当該情報の正確性および完全性を保証または約束するものでなく、今後、予告なしに内容を変更または廃止する場合があります。なお、当該情報の欠落・誤謬等につきましてもその責を負いかねますのでご了承ください。
