
日本時間9月30日(水)21時30分に、米商務省経済分析局(BEA)から2026年8月の個人消費支出(PCE)デフレーターが、個人所得・個人消費支出とともに発表されます。PCEデフレーターは米連邦準備制度理事会(FRB)が物価目標の基準としている指標です。同時刻には2026年4-6月期の米GDP(国内総生産)確定値も公表されます。
前回7月分は、総合が前年比+3.7%と市場予想(+3.6%)をわずかに上回った一方、FRBが重視する食品・エネルギーを除くコアは前月比+0.2%、前年比+3.3%と市場予想通りでした。発表直後はドルがやや買われ、ドル円は159円台前半へ小幅に上昇しましたが、コアが想定の範囲内にとどまったことで反応は限定的でした。
今回8月分の市場予想は、総合が前年比+3.7%、コアが前月比+0.3%・前年比+3.3%です。FRBは9月16日のFOMCで約3年ぶりとなる0.25%の利上げを決め、政策金利を3.75-4.00%へ引き上げましたが、その後もFRB高官から追加利上げを支持する発言が相次ぎ、10月27-28日の次回会合での追加利上げの織り込みは一時7割を超えました。ただ、日本時間9月30日未明にウィリアムズNY連銀総裁が「次の利上げを急ぐ必要はない」との考えを示すと、織り込みは5割前後まで低下し、利上げと据え置きの見方がほぼ拮抗しています。次の9月分のPCEは10月会合の後(10月29日)の発表となるため、今回が会合前に確認できる最後のPCEです。8月の米消費者物価指数(CPI)でコアが上振れしたことを受け、コアPCEの前月比が予想通り+0.3%に達するかが焦点となります。
発表の概要
| 指標名 | 米個人所得・個人消費支出(PCE)/PCEデフレーター(2026年8月分) |
|---|---|
| 発表日時 | 2026年9月30日(水)日本時間21時30分 |
| 発表機関 | 米商務省経済分析局(BEA) |
| 前回結果 | PCEデフレーター 前月比+0.2%・前年比+3.7%/コア 前月比+0.2%・前年比+3.3% |
| 今回の市場予想 | PCEデフレーター 前月比+0.3%・前年比+3.7%/コア 前月比+0.3%・前年比+3.3% |
| 同時発表 | 4-6月期GDP確定値(前期比年率、改定値+1.5%→予想+1.5%) |
▶ その他の重要指標の発表スケジュールはOANDA経済指標カレンダーでご確認いただけます。
個人所得・消費の市場予想は以下の通りです。
※ 表は横にスクロールできます →
| 項目 | 前回(7月) | 市場予想(8月) |
|---|---|---|
| 個人所得(前月比) | +0.4% | +0.5% |
| 個人消費支出(名目、前月比) | +0.2% | +0.8% |
| GDP確定値の個人消費(4-6月期、前期比年率) | +3.4% | +3.4% |
| GDP確定値のコアPCE価格指数(4-6月期、前期比年率) | +3.6% | +3.6% |
前回までのデータ
PCEデフレーターの総合は、中東情勢の緊迫を背景としたエネルギー価格の上昇などから、今年3月以降に伸びが急拡大し、5月には前年比+4.1%まで上昇しました。その後は+3.7%で2ヶ月続けて横ばいとなっています。コアも2025年後半の2%台後半から切り上がり、足元は+3.3%とFRBの目標である2%を大きく上回る状態が続いています。FRBが9月に公表した経済見通しでは、2026年末のコアPCEを+3.4%と見込んでおり、インフレが目標へ向けて鈍化する姿はまだ描かれていません。
主役はコアPCEの前月比
市場が最も注目するのが、コアPCEデフレーターの前月比です。今年1月の+0.45%をピークに伸びはやや落ち着いたものの、7月は+0.25%、3ヶ月移動平均でも+0.25%前後と、年率に換算すると3%程度のペースが続いています。物価目標2%に見合うペース(月+0.17%前後)を上回る状態から抜け出せていないことが、FRBが追加利上げを模索する背景にあります。
なお、今回の予想には注意点があります。昨年8月のコアの前月比は+0.23%程度だったため、今回の前月比がこれを上回ると、前年比は+3.3%から+3.4%へ切り上がる計算になります(当社試算、過去分の改定がない場合)。市場予想の「前月比+0.3%・前年比+3.3%」は前月比が+0.2%台半ばにとどまる前提と整合的で、前月比が+0.3%近くまで伸びれば前年比は+3.4%に上振れしやすい点に注意が必要です。さらに今回は、BEAが2021年1-3月期から2026年1-3月期までの国民経済計算を見直す年次改定と重なるため、過去の数値がまとめて改定され、前回値や前年比の比較対象そのものが変わる可能性があります。
CPIとPCEで逆転した物価の伸び
同じ物価指標でも、CPIとPCEデフレーターでは足元の姿が大きく異なります。8月のコアCPIは前年比+2.4%まで鈍化した一方、7月のコアPCEは+3.3%と、2025年前半まではCPIの方が高かった関係が逆転しています。CPIは住居費の比重が全体の3分の1程度と大きく、家賃の伸びの鈍化がCPIを押し下げやすいのに対し、PCEは住居費の比重が小さく、医療費や株価に連動する金融サービス手数料などの比重が大きいことが差につながっているとみられます。FRBが目標の基準としているのはPCEの方であり、CPIの鈍化だけで「インフレは落ち着いた」と判断しにくい状況です。
所得の伸びを上回る消費、貯蓄率は低水準
個人消費の中身も確認しておきます。物価変動を除いた実質個人消費は前年比+2.1%と底堅い一方、実質可処分所得は+0.5%と伸びが鈍く、物価高で所得の実質的な伸びが削られるなかでも、家計は貯蓄を取り崩して消費を維持しています。個人貯蓄率は昨年春の5%台から今年6月には2.6%まで低下し、7月は3.0%でした。7月の実質消費はほぼ横ばいでしたが、8月は米小売売上高が前月比+1.2%と大きく伸びており、今回の名目消費の市場予想も+0.8%と高めです。消費の強さはインフレ圧力を支える要因として、FRBの追加利上げ判断を後押ししやすい材料です。
同時発表の4-6月期GDP確定値
同時刻に発表される4-6月期のGDP確定値は、8月26日の改定値で前期比年率+1.5%と、速報値から変わりませんでした。内訳では個人消費が+3.4%(速報値+3.2%)へ上方修正され、成長率への寄与度は+2.3ポイントと成長をけん引しています。一方で、純輸出(▲1.1ポイント)と在庫(▲0.7ポイント)が押し下げており、見た目の成長率ほど内需は弱くありません。個人消費と民間の設備・住宅投資を合わせた国内民間最終需要は年率+4.2%(改定値で0.3ポイント上方修正)と、3年あまりで最も強い伸びでした。同時に公表される4-6月期のコアPCE価格指数は年率+3.6%と、改定値で0.2ポイント上方修正されています。
確定値は、速報値・改定値に比べて相場の反応が小さくなりやすい傾向があります。ただし今回は年次改定によって1-3月期以前の成長率や物価の数値もまとめて見直されるため、過去の個人消費やインフレの姿が大きく書き換わった場合は、同時発表のPCEとあわせて材料視される可能性があります。
先行指標の動向
※ 表は横にスクロールできます →
| 先行指標 | 結果 | 評価 |
|---|---|---|
| 8月CPI(9/11発表) | 総合 前年比+3.4%・前月比+0.4%/コア 前年比+2.4%・前月比+0.3%(予想+0.2%を上回る) | コアの上振れでコアPCEの予想も引き上げられる |
| 8月PPI(9/10発表) | 最終需要 前月比+0.4%(予想通り)・前年比+5.4%/コア 前月比+0.2%(予想をやや下回る) | PCEに反映される医療・金融サービス等の項目がカギ |
| 8月小売売上高(9/16発表) | 前月比+1.2%(予想+0.8%)、コントロールグループ+1.4% | 名目消費の大幅増を示唆 |
| ミシガン大消費者信頼感(9月確報、9/25発表) | 48.1(速報47.8から上方修正、8月確報51.7)、1年先インフレ期待4.6%(8月4.0%) | 消費者のインフレ懸念が再び強まる |
PCEデフレーターは、先に発表されるCPIとPPI(生産者物価指数)の項目を組み合わせてかなりの精度で試算できるため、市場予想の段階で結果の大半が織り込まれやすい指標です。今回は8月CPIのコアが上振れしたことで、エコノミストの間ではコアPCEの前月比予想を+0.2%から+0.3%へ引き上げる動きが広がりました。このため、予想通りの+0.3%であれば驚きは小さい一方、小数第2位まで見た伸びが+0.3%台前半に乗るか、+0.2%台半ばにとどまるかで、10月の追加利上げ観測が上下に揺れやすい構図です。
前回発表時の市場の反応
今回と同じくGDP確定値とPCEが同時に発表された6月25日(1-3月期GDP確定値と5月分PCE)の値動きを振り返ります。5月分のPCEは、コアが前月比+0.3%・前年比+3.4%、総合が前月比+0.4%・前年比+4.1%と、いずれも市場予想通りでした。総合の前年比は約3年ぶりの高水準でしたが、警戒されていたほどの加速は見られず、利上げ観測がやや後退してドル買いは続きませんでした。同時発表のGDP確定値は前期比年率+2.1%と改定値(+1.6%)から上方修正された一方、個人消費は+1.4%から+0.5%へ下方修正され、強弱入り混じる内容でした。
前回のドル円(USD/JPY)の発表直後の動き
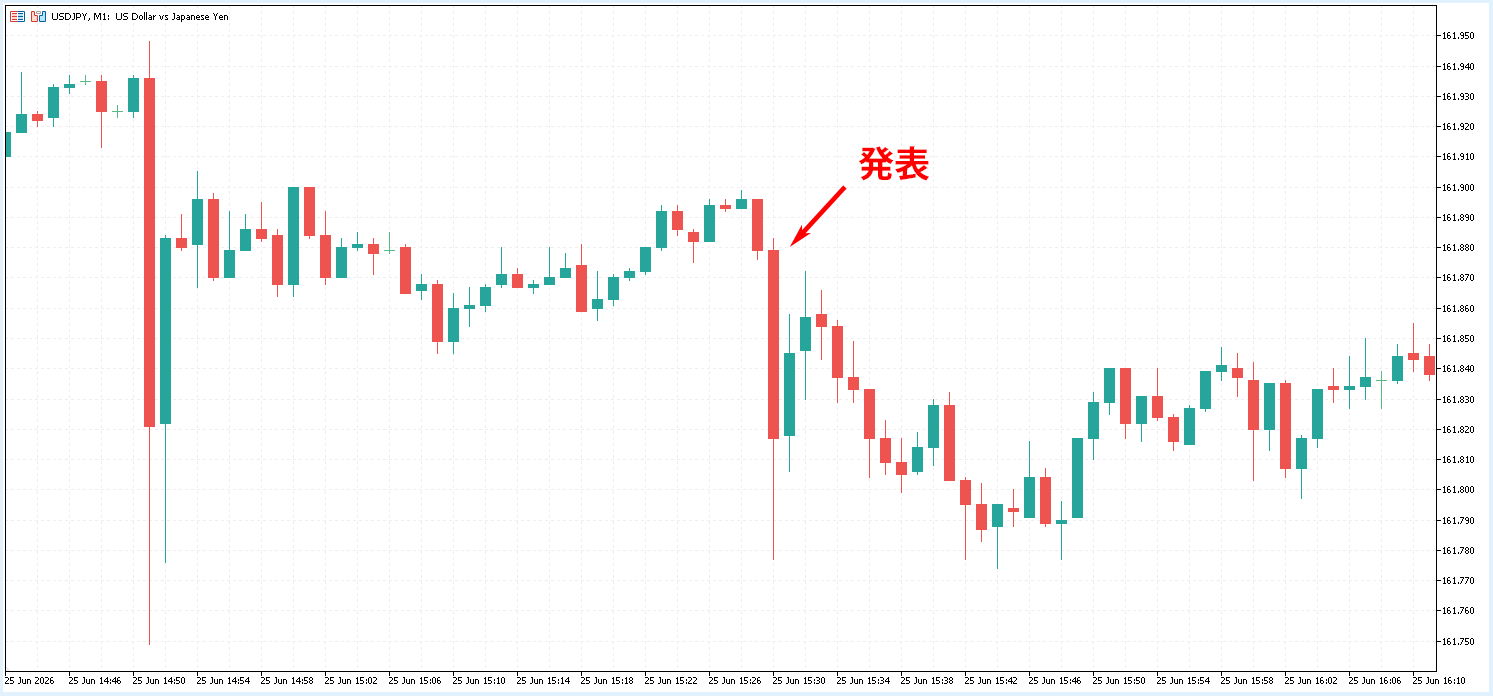
ドル円は発表前の161.89円近辺から、発表直後の1分間で161.78円まで下落しました。その後は161.8円台で小さく上下し、発表から40分後も161.84円近辺と、値幅は10銭程度にとどまりました。結果が市場予想通りだったため方向感は出にくく、ドル円はこの日のニューヨーク市場で161.56円まで下落して取引を終えています。
前回のゴールド(XAU/USD)の発表直後の動き

ゴールドは発表前の3,983ドル近辺から、発表直後の1分間で一時4,012ドルまで急伸しました。いったん3,990ドル近辺まで押し戻されたものの、インフレの加速が想定を超えなかったことで米金利の先高観が和らぎ、発表の約30分後には4,030ドル台まで上昇しました。予想通りの結果でも、ドル円よりゴールドの方が値幅が大きくなりやすい点は、今回も参考になります。
なお、直近の8月26日(7月分)の発表時は、総合の前年比が+3.7%と市場予想(+3.6%)を上回ったものの、コアが予想通りだったことから、ドル円は159円台前半への小幅な上昇にとどまりました。
- 金利観測:10月FOMCでの0.25%追加利上げの織り込みは50.4%と、据え置き(49.6%)とほぼ拮抗しています。1週間前(9月22日)は55.4%、1ヶ月前(8月28日)は17.7%でした。バーFRB理事が追加利上げを支持する考えを示したことや、9月の購買担当者景気指数(PMI)速報が4年超ぶりの高水準となったことを受けて上昇し、28日には原油高と米10年債利回りの約19年ぶりの高水準を背景に70.9%まで高まりました。しかし、日本時間9月30日未明の講演でウィリアムズNY連銀総裁が「9月会合で行動したことで、次の利上げを急ぐ必要はない」と述べ、追加利上げについても「年内遅い時期にさらに1回」が適切となる可能性があるとの見方を示すと、10月会合での利上げ観測が後退し、5割前後まで急低下しています。ただし、変わったのは利上げの時期(10月か12月か)で、年内の追加利上げという見通しは維持されたため、2年債利回りの低下は小幅にとどまり、ドル円への影響も限られました※
※参照元:CME FedWatchツール
今回の結果によるシナリオ別の市場への影響
足元の相場状況
現在のドル円は157円台前半で推移しています。9月16日のFOMCで利上げが決まった後、ウォーシュFRB議長の会見を経て155円台後半へ上昇し、18日の日銀会合で1.25%への利上げが決まった後も、連続利上げに慎重な姿勢と受け止められたことで円安が進みました。24日にかけては5日続伸となり、中東情勢の緊迫による原油高と、米10年債利回りの2007年以来となる5.2%台への上昇を受けて、NY時間に一時159.04円と9月2日以来の高値を付けています。しかし25日には、日米首脳会談を受けて高市首相が「米側から円安で米国の貿易が厳しいとの話があった」との趣旨を述べ、片山財務相もトランプ大統領が円安への懸念を示したと明らかにしたことで円買いが強まり、156.94円まで急反落しました。週明け29日は、三村財務官の発言を受けて156.50円前後まで下落する場面がありましたが、原油価格の反発と米長期金利の上昇を背景にドルが買い戻され、ニューヨーク市場では157.60円まで上昇して取引を終えました。30日朝は157.3円近辺で推移しています。160円の大台を前に、日米の当局が円安をけん制する姿勢が上値を抑える構図に変わりつつあります。
ゴールドは4,177ドル付近で推移しています。米10年債利回りが約19年ぶりの高水準まで上昇し、ドルも強含むなかで、金利を生まないゴールドには売りが出やすく、4,300ドルを割り込んで下値を切り下げる展開となっています。10月の追加利上げ観測は後退しましたが、長期金利の高止まりが続く限り、上値の重さが残りやすい状況です。
※ 表は横にスクロールできます →
| シナリオ | USD/JPY | XAU/USD |
|---|---|---|
| 予想を上回る(コア前月比+0.4%以上、前年比+3.4%以上) | 10月の追加利上げ観測が強まり、ドル買いが優勢となりやすい。ただし日米の当局が円安をけん制するなか、159円台では伸び悩みやすい | 米金利の上昇が重しとなり、下値を試しやすい |
| 市場予想並み(コア前月比+0.3%、前年比+3.3%) | 織り込み済みとして反応は限定的。小数第2位や前年比の丸め方で振れやすい | 限定的な反応にとどまりやすい |
| 予想を下回る(コア前月比+0.2%以下) | 追加利上げ観測がやや後退し、ドル売りに傾きやすい | 金利低下を支えに買い戻されやすい |
10月の追加利上げの織り込みが五分五分まで低下しているため、今回は上振れ・下振れのどちらでも利上げ確率が大きく動きやすく、ドル円・ゴールドの反応も普段より大きくなりやすい点に注意が必要です。また、年次改定と重なるため、8月分の結果だけでなく、7月以前の数値がどれだけ書き換わったかも確認が必要です。過去分が上方修正されれば、8月分が予想並みでも「インフレは想定より根強い」と受け止められる可能性があります。また、発表15分前の21時15分には9月のADP全国雇用者数が発表されるほか、10月1日の9月ISM製造業景況指数、2日の9月米雇用統計と重要指標が続きます。PCEの結果で方向感が出ても、週末の米雇用統計を前にポジションを一方向に傾けにくい点にも留意が必要です。
OANDAのオーダーブックから見る市場参加者の動向
オープンオーダー(指値注文の分布)
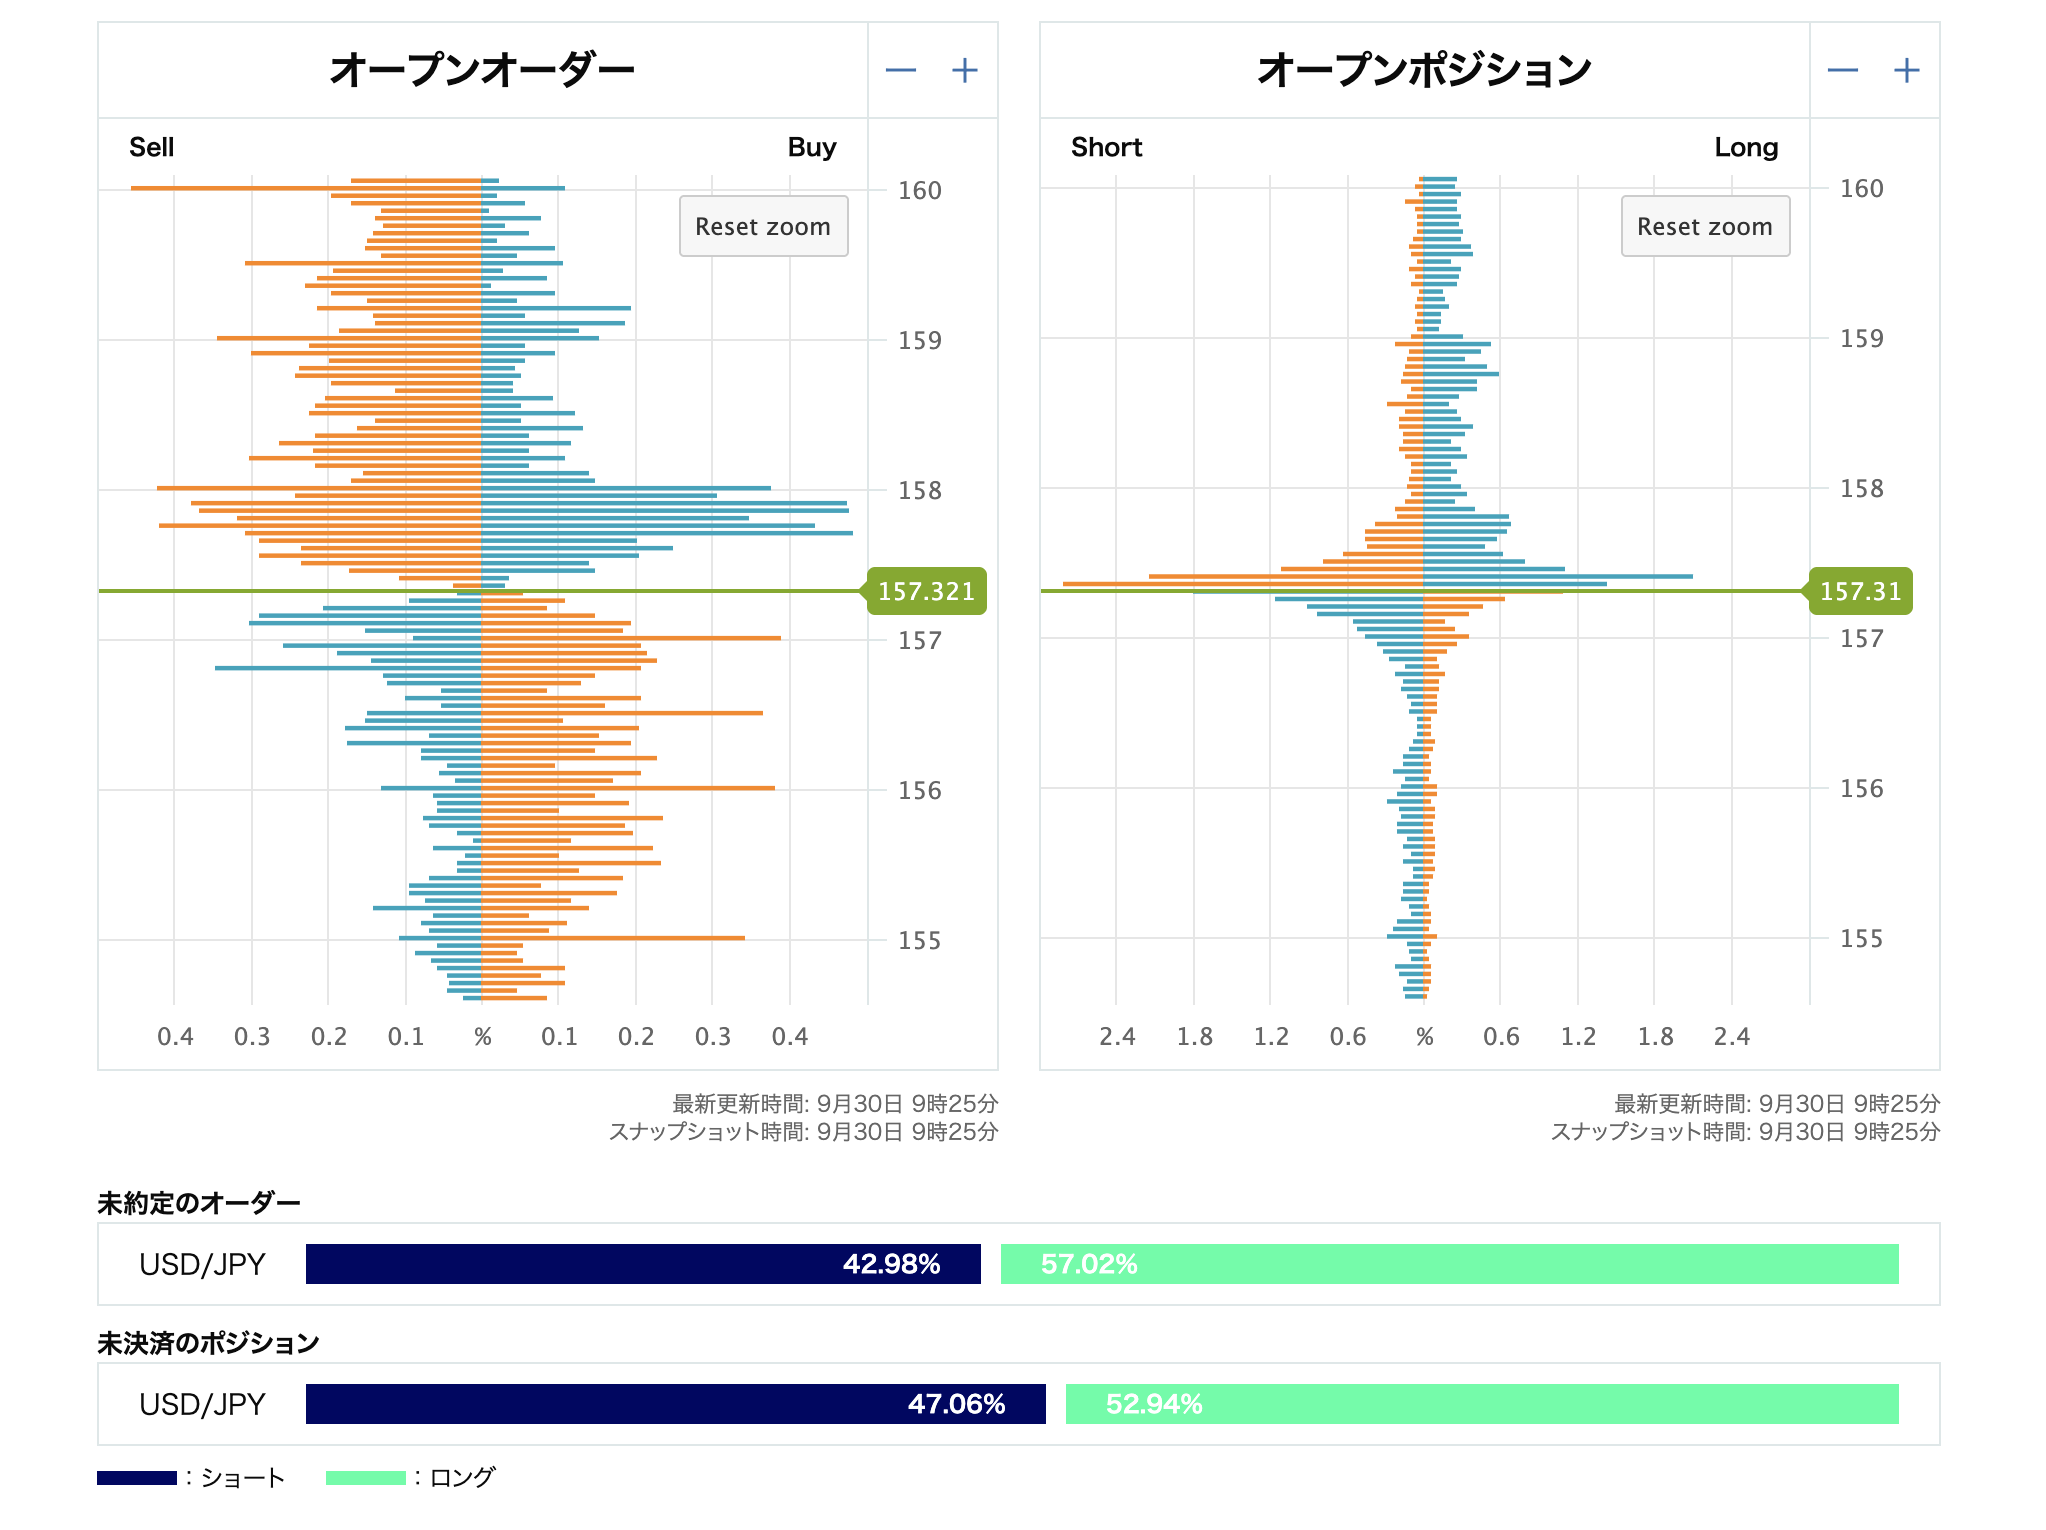
9月30日9時25分時点のOANDAのオーダーブックのうち、オープンオーダー(未約定注文)を見ると、USD/JPYは買い注文が57.02%、売り注文が42.98%と買いがやや優勢です。現在値(157.32円近辺)の上では、157.7〜158.0円に売りの指値注文と買いの逆指値注文(ショート勢の損切り)がともに厚く並んでいます。この価格帯は戻り売りによる上値の抵抗帯である一方、158円を明確に上抜けた場合には損切りの買いを巻き込んで上昇が加速しやすい、分岐点となる水準です。158円より上では159円ちょうど近辺と160円近辺を中心に売りの指値注文が広く並んでおり、24日の高値(159.04円)に近づくにつれて上値は重くなりやすい状況です。
一方、現在値のすぐ下の156.8〜157.3円には売りの逆指値注文(ロング勢の損切り)がまとまっており、157円を割り込むと下落が加速しやすい点に注意が必要です。その下では157.0円近辺、156.5円近辺、156.0円近辺に買いの指値注文が並んでおり、押し目買いが下値を支える目安となりそうです。
オープンポジション(売買比率)
オープンポジションの売買比率はロング52.94%、ショート47.06%とほぼ拮抗しており、ポジションの偏りから方向を示唆する材料は乏しい状況です。建玉は現在値を挟んだ157.3〜157.5円に集中しており、足元の157円台前半で新たに持ち高を作った参加者が多いとみられます。現在値より下の156.9〜157.3円には含み損を抱えたショートが残っており、上昇局面ではその買い戻しが上げ幅を広げやすい構図です。反対に、現在値より上の157.5〜158.0円と158.5〜159.0円には、24日の高値圏で買ったロングが含み損のまま残っており、建値近辺での決済売り(やれやれ売り)が158円台、159円近辺で上値を抑える要因となりやすい状況です。オープンオーダーで157.7〜158.0円に売りの指値と買いの逆指値が重なっていることとも整合的で、発表後は158円を上抜けられるか、157円を割り込むかが短期的な方向を決める目安となりそうです。
OANDAの通貨強弱チャートから見る直近1週間の相場環境
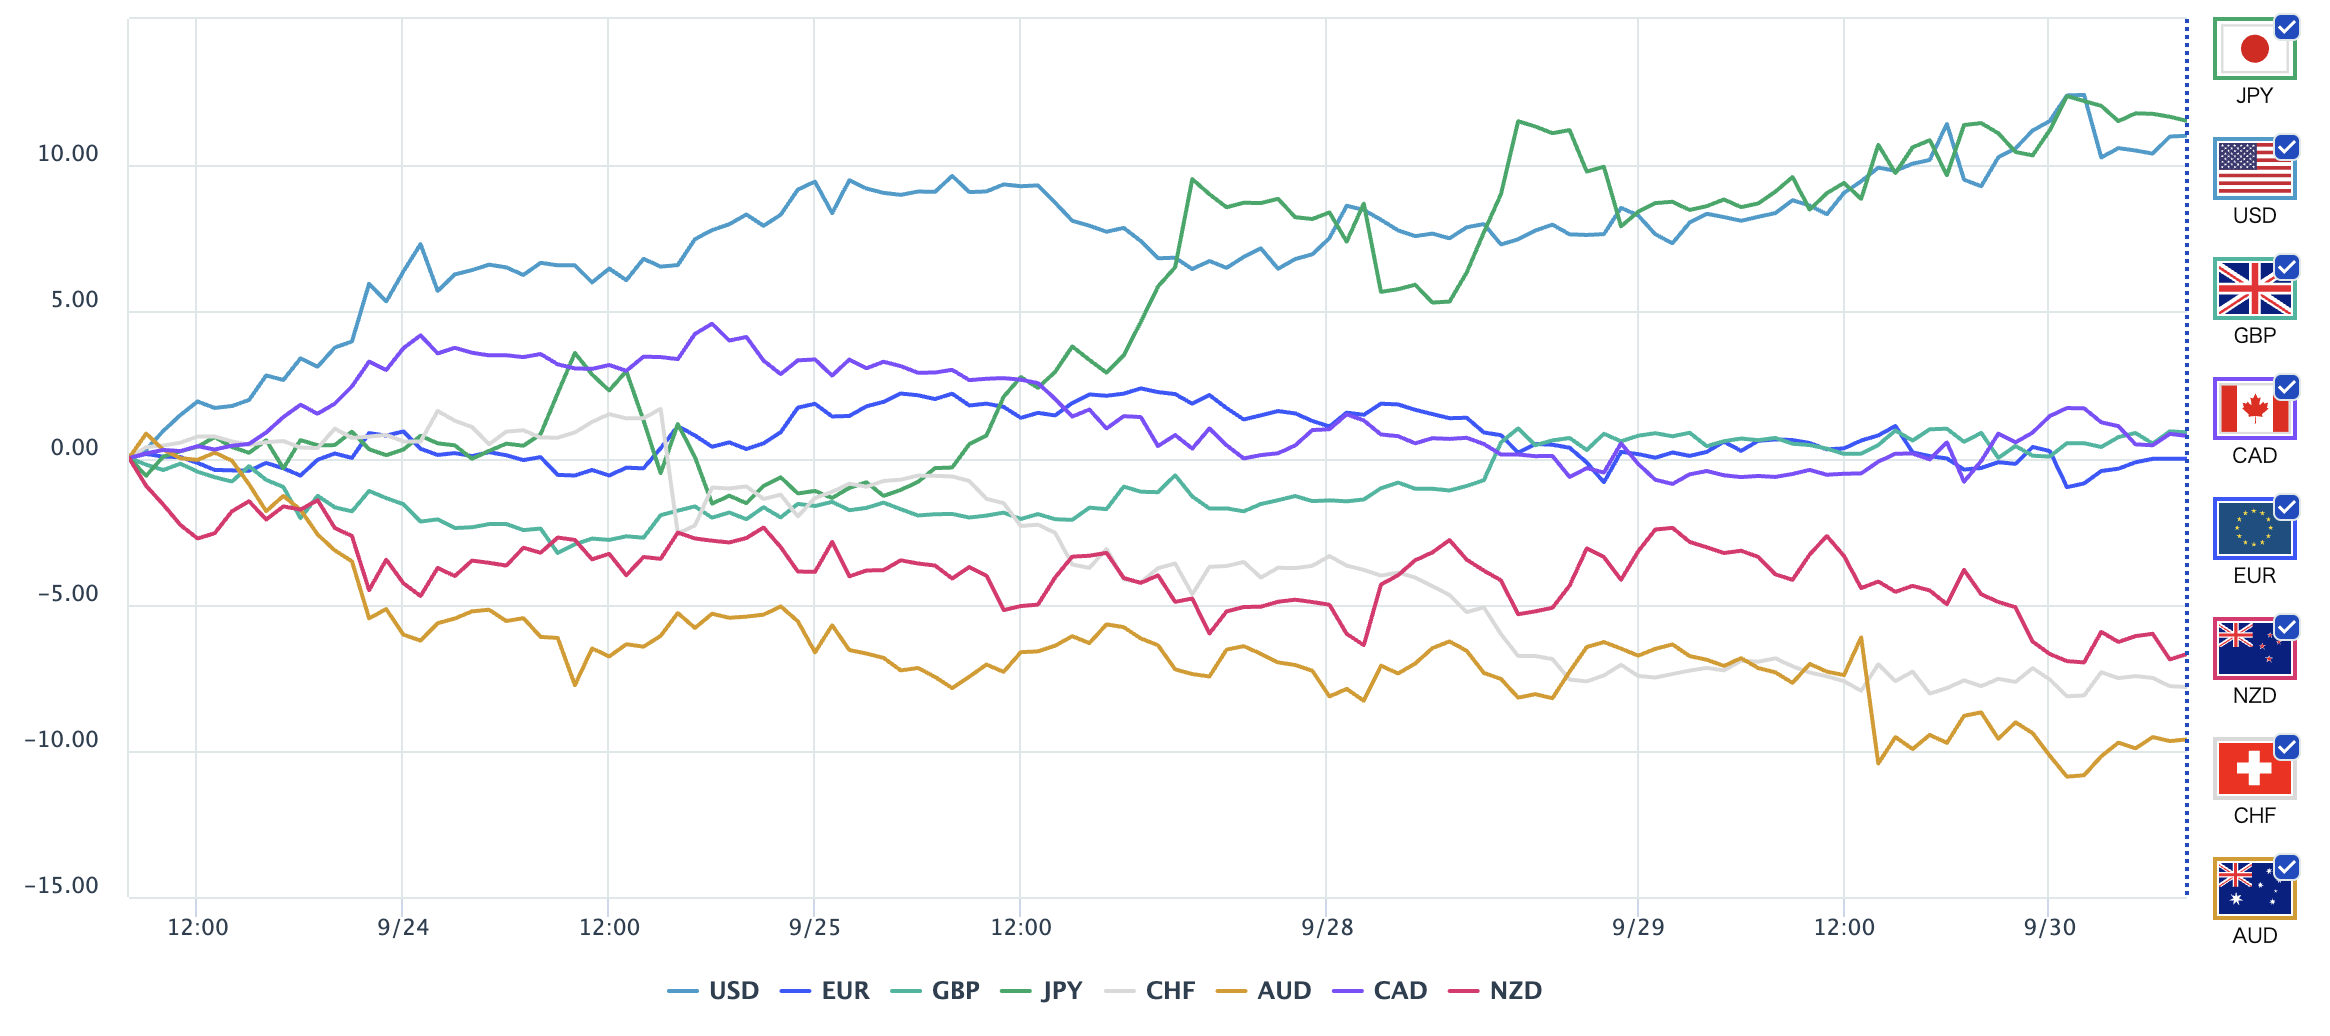
直近1週間のOANDAの通貨強弱チャートを見ると、円と米ドルがそろって最も強く、ほぼ並んで推移しています。米ドルは23日から25日にかけて、追加利上げ観測と米長期金利の上昇を背景に買われました。その後はいったん伸び悩みましたが、29日から30日にかけて再び強含んでいます。円は25日に高市首相と片山財務相の円安けん制発言を受けて急伸し、28日に上下に振れた後も、29日以降は強い位置を保っています。ユーロ、英ポンド、カナダドルは0近辺で方向感に乏しく、豪ドル、スイスフラン、NZドルは弱く推移しました。豪ドルは29日午後に一段安となり、最も弱い通貨となっています。
米ドルと円がともに買われているため、両者の綱引きとなるドル円は157円前後のレンジにとどまりやすい地合いです。PCEの結果で米ドル側の強さが崩れるのか、あるいは一段と強まるのかが、このレンジを抜けるきっかけになるかどうかの焦点となります。
まとめ
- ✓8月PCEデフレーターの市場予想は総合 前年比+3.7%、コア 前月比+0.3%・前年比+3.3%。コアの前月比が+0.2%台半ばを超えると、前年比は+3.4%へ切り上がる計算
- ✓10月27-28日のFOMC前に確認できる最後のPCE。ウィリアムズNY連銀総裁の「急ぐ必要はない」との発言を受け、追加利上げの織り込みは5割前後と拮抗しており、結果次第で観測が上下どちらにも大きく振れやすい
- ✓同時発表の4-6月期GDP確定値(予想+1.5%)は年次改定と重なり、過去の成長率・物価の書き換えにも注意
- ✓ドル円は24日に159.04円まで上昇した後、日米当局の円安けん制で157円台前半へ反落。通貨強弱では米ドルと円がともに強く、レンジ相場になりやすい地合い。オーダーブックでは157.7〜158.0円に売り指値と損切りの買いが重なり、158円の上抜けか157円割れかが発表後の方向感の目安


Published by
OANDA Lab編集部
OANDA証券株式会社が運営する「OANDAラボ」は、FX/CFDを統計学的側面で科学するメディアです。外国為替(FX)や世界の株価指数、金や原油などの商品市場に関するマーケット情報やデータ、ニュースを提供しています。
会社名:OANDA証券株式会社
所在地:東京都千代田区平河町1-3-13 CIRCLES平河町 10階
加入協会:一般社団法人金融先物取引業協会 / 日本証券業協会 / 日本商品先物取引業協会
登録番号:第一種 金融商品取引業 関東財務局長 (金商) 第2137号
問い合わせ先:お問い合わせフォームから
本ホームページに掲載されている事項は、投資判断の参考となる情報の提供を目的としたものであり、投資の勧誘を目的としたものではありません。投資方針、投資タイミング等は、ご自身の責任において判断してください。本サービスの情報に基づいて行った取引のいかなる損失についても、当社は一切の責を負いかねますのでご了承ください。また、当社は、当該情報の正確性および完全性を保証または約束するものでなく、今後、予告なしに内容を変更または廃止する場合があります。なお、当該情報の欠落・誤謬等につきましてもその責を負いかねますのでご了承ください。
