
米連邦準備制度理事会(FRB)は日本時間9月17日3時にFOMCの結果を公表し、政策金利を0.25%引き上げて3.75~4.00%とすることを決めました。約3年ぶりの利上げで、票は12対0の全会一致でした。本記事では、声明・ドット・チャート・ウォーシュFRB議長の会見の要点を整理したうえで、あす18日昼に結果発表を控える日銀金融政策決定会合もにらんだ、今後のドル円(USD/JPY)とゴールド(XAU/USD)の見通しを解説します。
結果ハイライト
発表直後の市場の反応
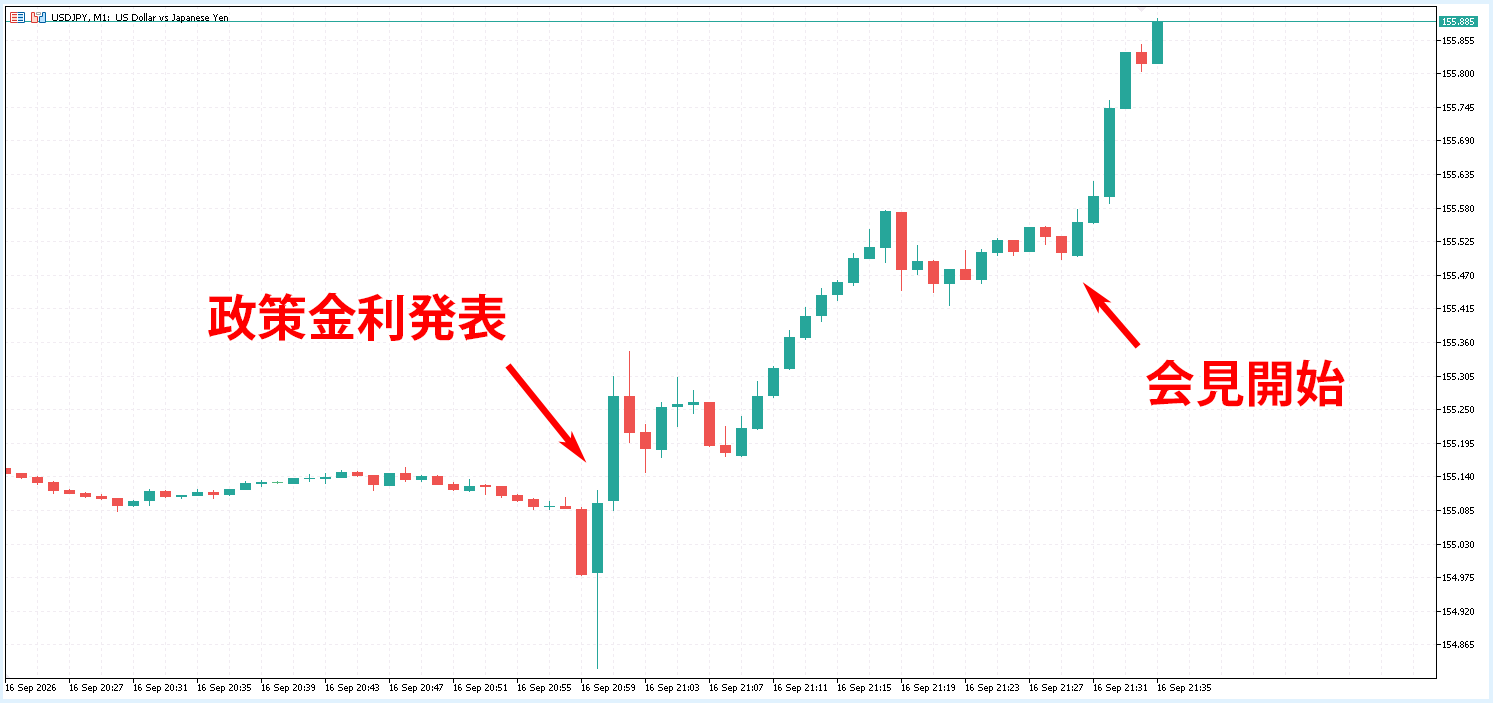
- ドル円(USD/JPY):発表前155.10円近辺 → 発表の瞬間に154円台へ急落した直後に155.27円近辺へ切り返し、その後も買いが続く(発表15分後:155.44円近辺、会見開始後の3時35分:155.88円近辺)
- ゴールド(XAU/USD):発表前4,350ドル近辺 → ドル円とは逆に、発表の瞬間に一時4,366ドル近辺へ急伸した直後に4,317ドル近辺へ約50ドル急落。4,341ドル近辺まで戻した後、再び売られる(発表15分後:4,308ドル近辺、会見開始後の3時32分:4,281ドル近辺)
発表直後のドル円(USD/JPY)1分足の値動き
発表直後のゴールド(XAU/USD)1分足の値動き

9月FOMCの結果の詳細
政策金利:約3年ぶりの利上げで引き締めへ転換
FRBは2024年9月からの利下げ局面を経て2025年12月から金利を据え置いてきましたが、今回0.25%の利上げに踏み切り、金融政策は引き締め方向へ転換しました。決定の背景として声明は、地政学的な不確実性が高いなかでも国内の支出が底堅く、生産性の伸びと設備投資が強いという景気認識を示したうえで、高止まりするインフレを2%目標へより早く戻すための行動と位置づけています。前日に発表された8月の小売売上高が前月比+1.2%と予想を大きく上回ったことも、消費が利上げに耐えられるという判断を裏付ける材料となりました。
声明文の変更点と票の割れ
声明では、7月に「中東での紛争に起因する高い不確実性にもかかわらず」としていた景気認識を「地政学的な動向などに起因して不確実性は高いままだが、国内の支出は底堅い」へ改め、インフレの記述からは「供給ショックを一因として」という留保を削除したうえで、「今回の政策行動は2%目標へのより早期の回帰を支える」と踏み込みました。インフレを一時的な供給要因ではなく、需要の強さを伴う根強いものと捉え直した変更と言えます。票は12対0の全会一致でした。前回7月は3人が利上げを主張して反対しましたが、今回はその3人の主張が委員会全体の判断となり、慎重派とみられていた理事も含めて反対はありませんでした。
FOMC声明の全文(日本語訳)
今回の声明の全文の日本語訳は以下の通りです。太字が前回(7月29日)の声明からの変更箇所です。
委員会は、FRBの二大責務(デュアルマンデート)を支えるため、フェデラルファンド(FF)金利の誘導目標レンジを0.25%引き上げ、3.75~4.00%とすることを決定した。委員会は、銀行システムに潤沢な準備預金を維持する政策を継続している。
経済活動は堅調なペースで拡大している。地政学的な動向などに起因して不確実性は高いままだが、国内の支出は底堅く推移している。生産性の伸びは強く、設備投資は堅調である。雇用の増加は労働力人口の伸びに見合ったペースを保っており、失業率はほとんど変化していない。
インフレ率は高止まりしている。今回の政策行動は、委員会の目標である2%へのより早期の回帰を支えるものである。委員会は物価の安定を実現する。
(今回の声明は12対0の全会一致で承認され、反対票の段落はない。前回7月は3人が利上げを主張して反対)
※当社による仮訳です。正文はFRBが公表する英語の原文をご確認ください。
ドット・チャート:利上げパスはどう描き直されたか
同時に公表されたSEPでは、2026年末の政策金利見通し(中央値)が4.1%となり、6月時点(3.8%)から引き上げられました。今回の利上げ後の水準(レンジ中央値3.875%)と比べると、年内にもう1回の0.25%利上げを織り込む内容です。2027年末は4.1%と横ばいで、2028年末3.9%、今回新たに加わった2029年末は3.6%、長期は3.2%(6月3.1%)でした。18人の分布を見ると、2026年末は12人が4.125%に集中し、4人がさらに高い4.375%を見込む一方、現状維持にあたる3.875%は2人にとどまりました。2027年末は8人が4.375%と、来年も利上げが続くとみる参加者が3分の1を超えています。経済見通しも、2026年のPCEインフレが3.7%(6月3.6%)、コアPCEが3.4%(同3.3%)へ上方修正され、失業率は4.1%(同4.3%)へ下方修正と、「インフレは根強く、労働市場は堅調」という利上げ継続を正当化する見取り図に描き直されました。
ウォーシュ議長会見の要点
3時30分からの会見でウォーシュ議長は、今回の利上げを「緩和の一部を取り除いた」と表現し、8月のジャクソンホールで述べたのと同じく「幅広い金融環境を引き締め的と呼ぶのは難しい」との見方が委員会で広く共有されたと説明しました。景気については、新規採用・民間部門の所得・企業の設備投資がいずれも改善し、企業向けの信用は潤沢で、地政学的なショックのなかでも米経済は強靭さを示していると述べ、「委員会の中で聞かれたのは楽観的な姿勢だった」と語りました。労働市場は失業率4.1%前後で求人と週間労働時間が増えており、「議会から与えられた責務のうち雇用の側は良好な状態にある」として、当面の焦点は物価の安定にあると明言しました。
インフレについては「率直に言ってインフレは高すぎ、その状態があまりに長く続いている」と述べ、今夏の物価指標は基調の改善を示していないと指摘しました。直近のCPI・PPIから推計すると8月のPCE物価は前年比3.6%前後、コアPCEは3.2%程度で、6ヶ月・12ヶ月のどちらで見ても3%超の上昇を続ける品目が多すぎると説明し、商品価格の上昇にも警戒を示しました。ジャクソンホールで示した「基調的なインフレが目標に向かって明確かつ十分な速さで動いていると確信できること」という行動の基準について、「委員会はこの基準が満たされていないと判断した」と述べ、全会一致の票は「より早期に物価の安定を達成する決意の表れ」だと強調しました。
SEPについては6月と同様に自身の見通しを提出していないと断ったうえで、参加者の中央値として政策金利が今年末4.1%で来年もその水準にとどまること、インフレのリスクは上向き、雇用のリスクはおおむね均衡していることを紹介しました。次の一手については冒頭発言では踏み込まず、「規律へのコミットメントであって、決定へのコミットメントではない」というジャクソンホールでの表現を繰り返しています。
続く質疑では、冒頭発言の姿勢を大きく踏み越える発言はなく、相場を急変させる場面もありませんでした。ドル円は会見中も155円台後半で底堅く推移し、「声明で動き、会見で反転」という過去のパターンとは異なり、声明とドットで生じたドル買いの流れが会見を通じて維持されました。
今後のドル円(USD/JPY)の見通し
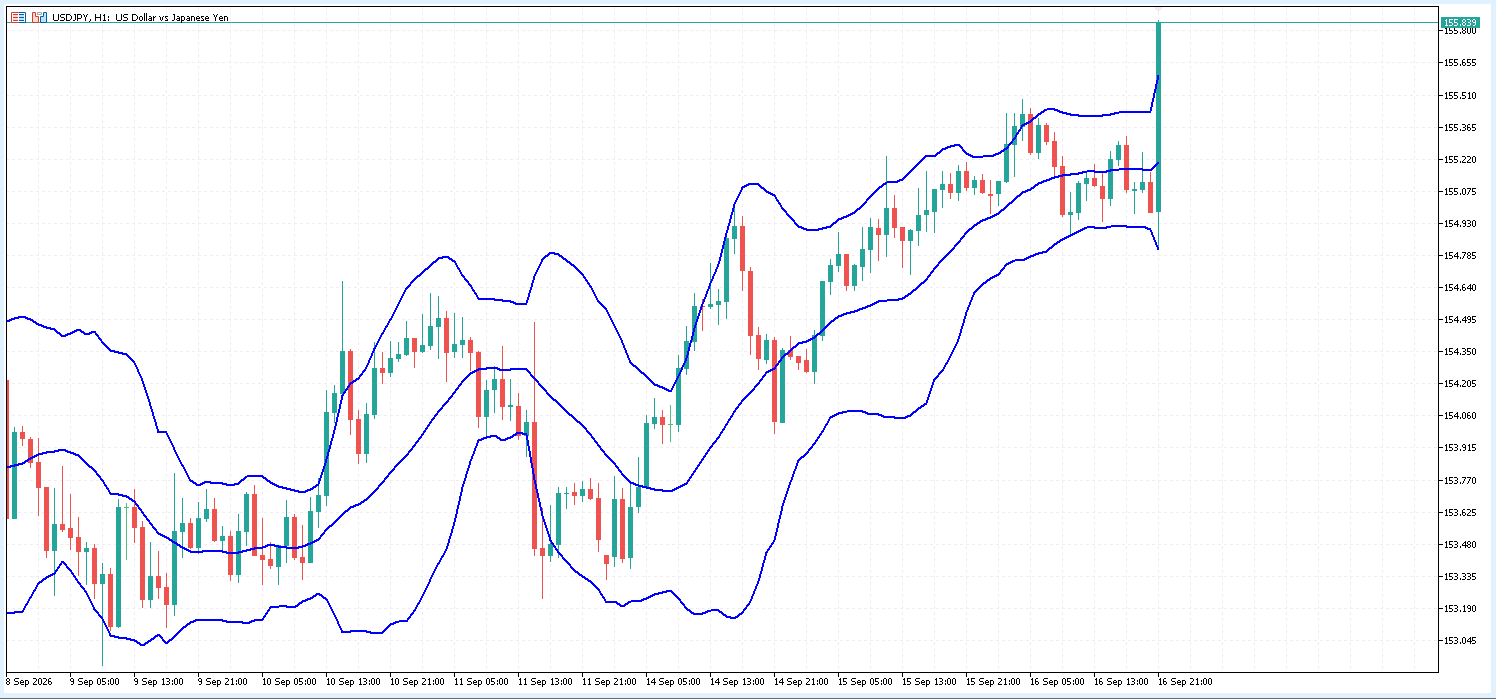
声明発表の直後、ドル円は155.10円近辺から154円台へ瞬間的に急落しましたが、これは利上げが織り込み済みだったことによる「事実売り」の側面が強く、全会一致とドット・チャートの上方修正が伝わると直ちに切り返し、15分後には155.44円近辺へ上昇、その後もじり高の展開となりました。3時30分からの会見が始まった後も「声明で動き、会見で反転」という過去のパターンにはならず、3時35分には155.88円近辺まで上昇幅を広げています。足元は155円台後半で推移しています。1時間足では、11日のCPI後の安値153円台半ばから続いてきた上昇がボリンジャーバンドの上限(155.5円近辺)を上抜け、9月7日以降の戻り高値を更新しました。円サイドでは、あす18日昼に結果が出る日銀会合で1.25%への利上げが市場予想となっており、日米そろっての利上げとなれば、ドル円は「ドル高」と「円高」の綱引きに移ります。
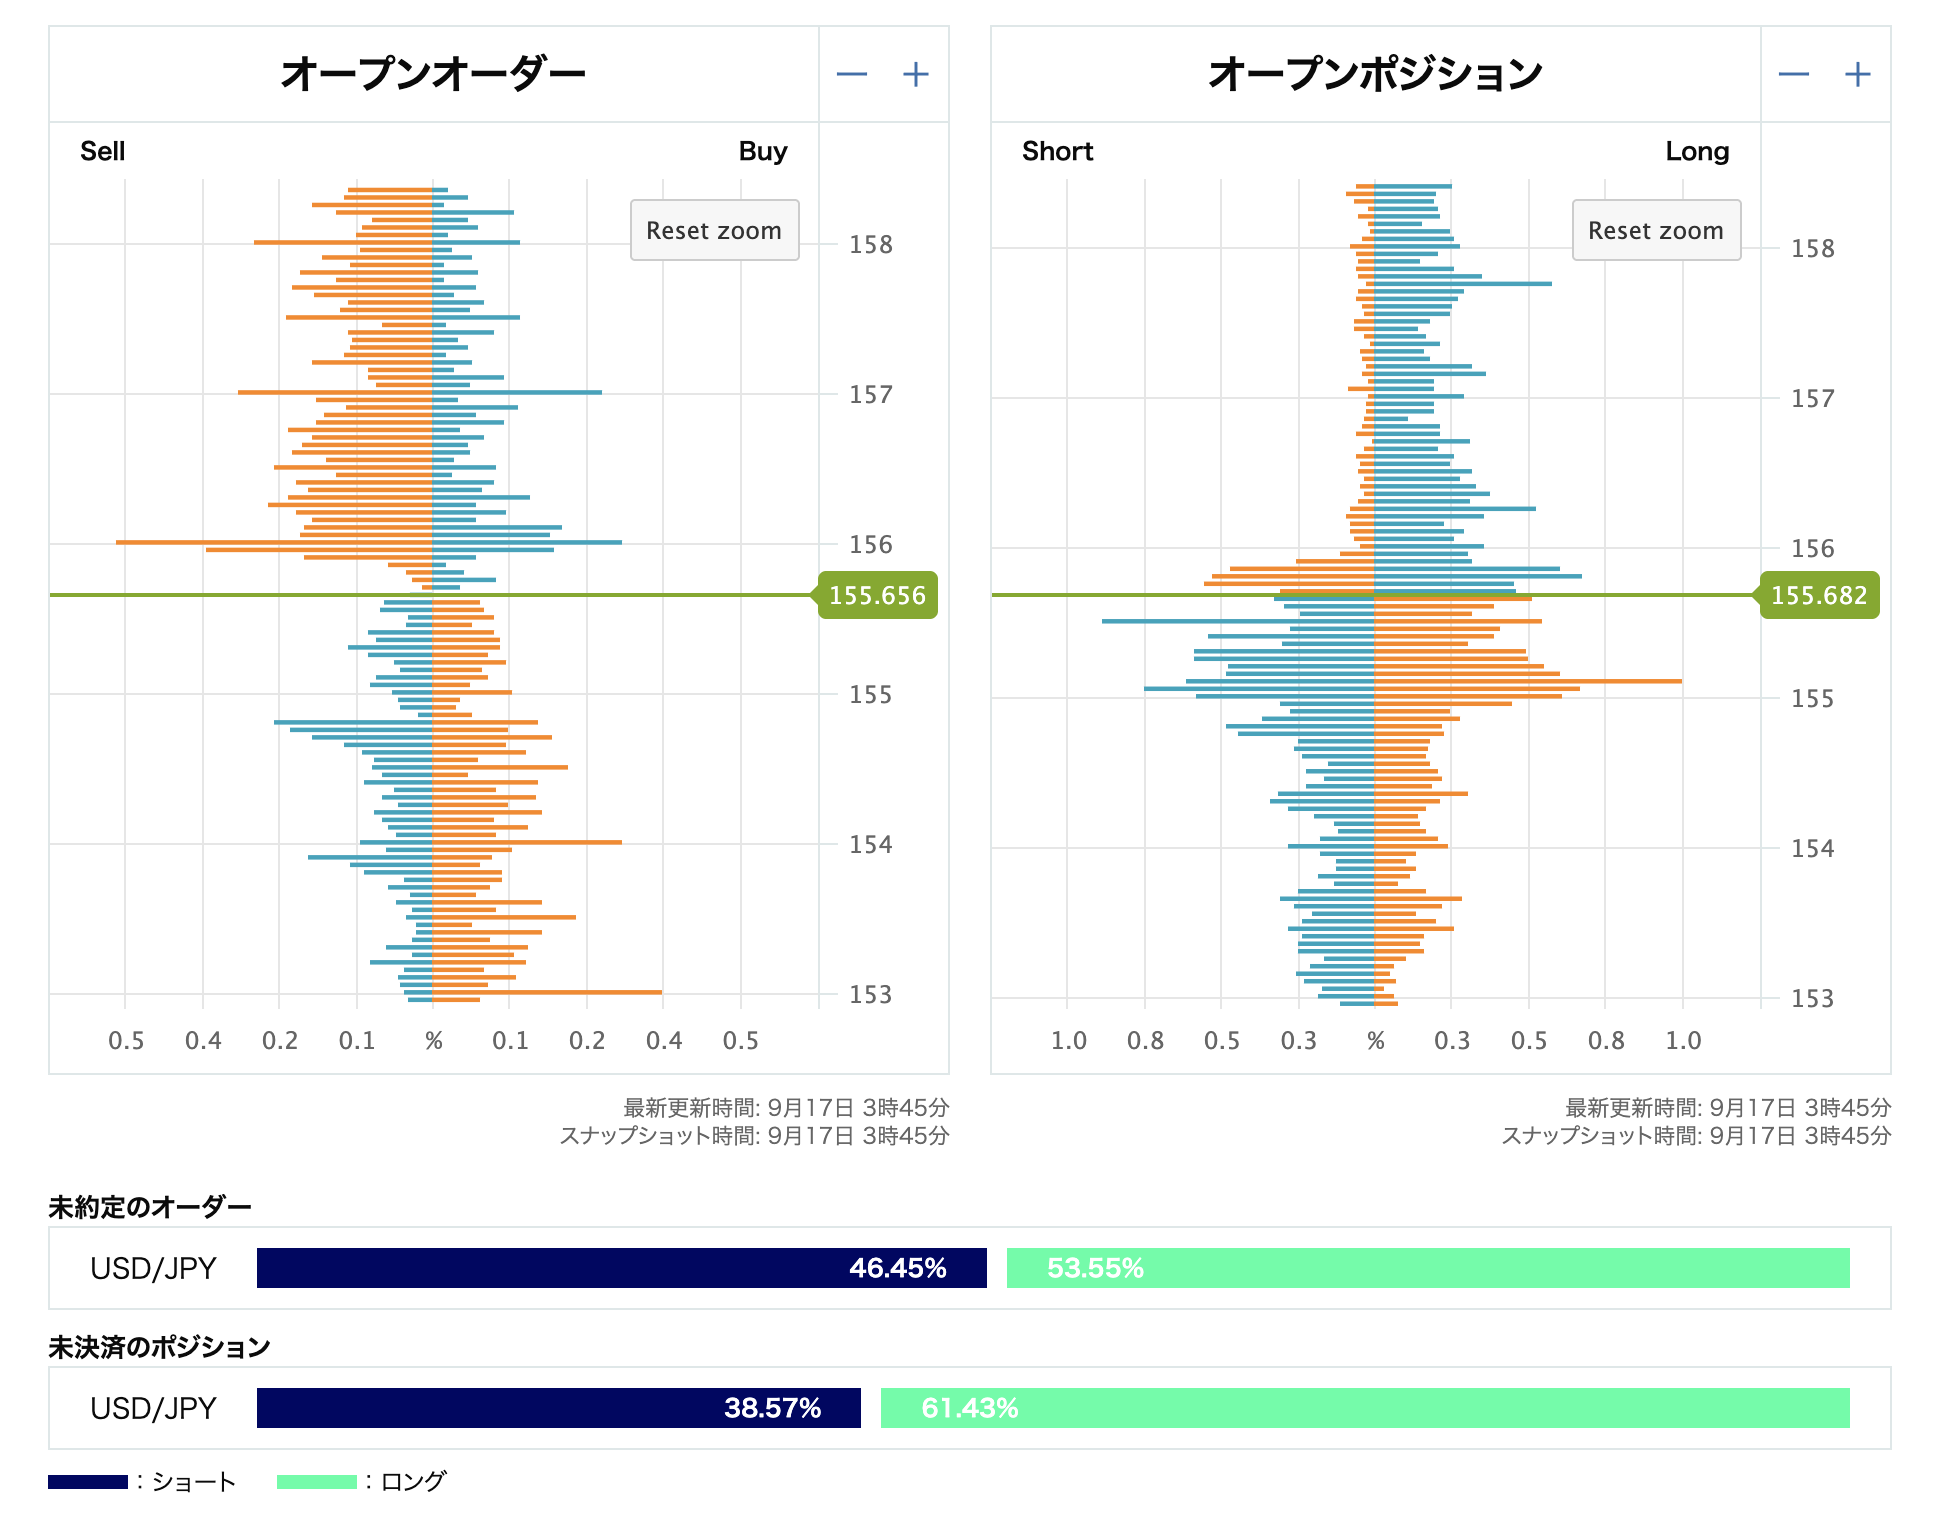
FOMC通過後(9月17日3時45分時点)のオーダーブックでは、オープンオーダー(未約定注文)は買い53.6%、売り46.5%と、発表前(買い51.9%)から買いの比率がやや高まりました。現在値(155.66円近辺)の上には155.7円から156.1円にかけて売りの指値が厚く、特に156.0円前後には大きな売り注文が控えています。一方で同じ156円前後には上抜けを追いかける逆指値の買いもまとまっており、売りの壁を突破すれば買い戻しで上昇が加速しやすい配置は発表前から変わっていません。下側では155.3~155.5円と154.7~154.8円に逆指値の売りが並び、押し目買いの指値は155円台前半に薄く分布しています。オープンポジションはロング61.4%、ショート38.6%です。注目は155.0~155.6円に積み上がった含み損のショートで、発表後の上昇局面で逆張りの売りが入ったことがうかがえます。これらの買い戻しは上昇の勢いを増幅しやすく、逆に156円の売りの壁で上値を抑えられれば、155円台前半に残る含み益のロングの利益確定が下押し要因となります。
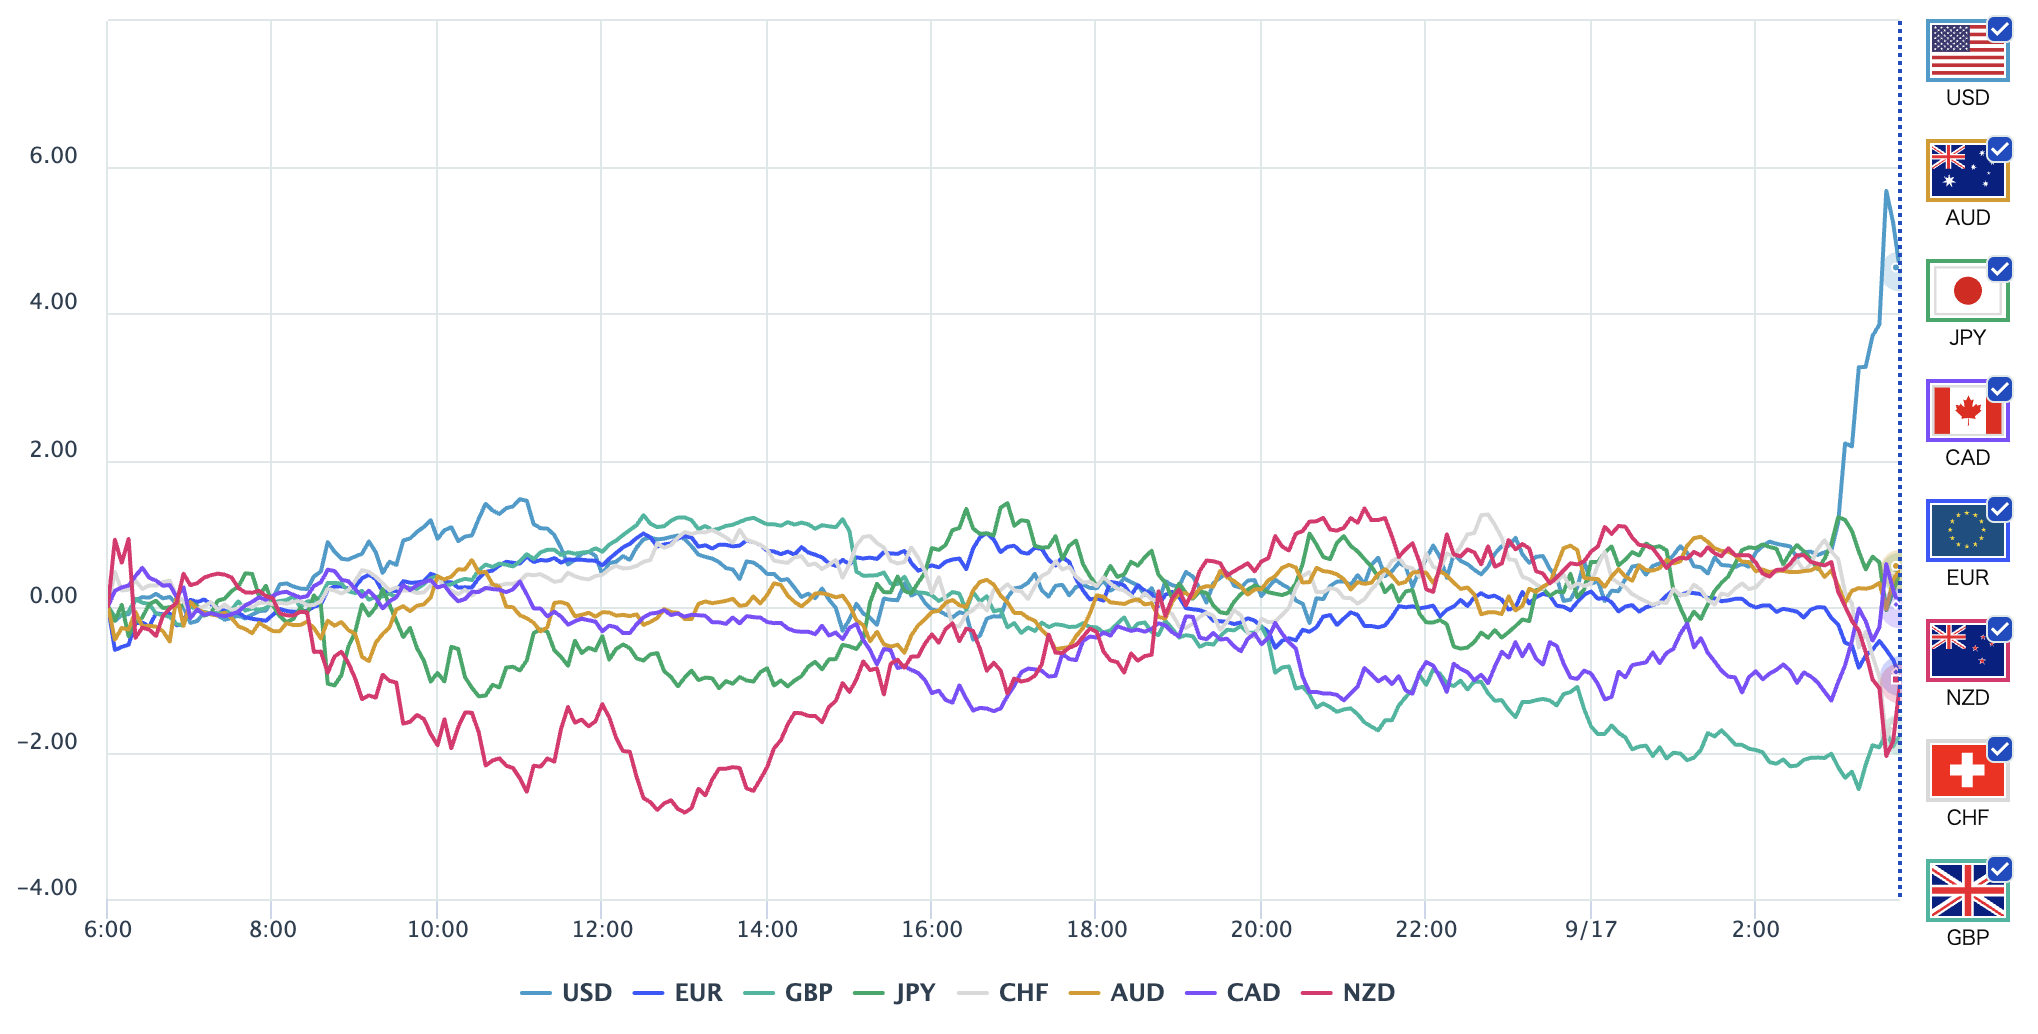
FOMC前後1日の通貨強弱チャートを見ると、3時の結果公表を境に米ドルだけが垂直に上昇し、独歩高となっています。全会一致の利上げとドットの上方修正を受けたドル買いが、あらゆる通貨に対して一斉に入ったことを示しています。円は前日から横ばい圏にとどまり、ドル以外の通貨に対しては小幅に買われる場面もありました。あす昼の日銀会合を控えて円を積極的に売る動きは限られており、ドル円の上昇はもっぱらドル高によるものです。ドル以外では英ポンドとNZドルが弱く、リスク回避の色合いも出ています。
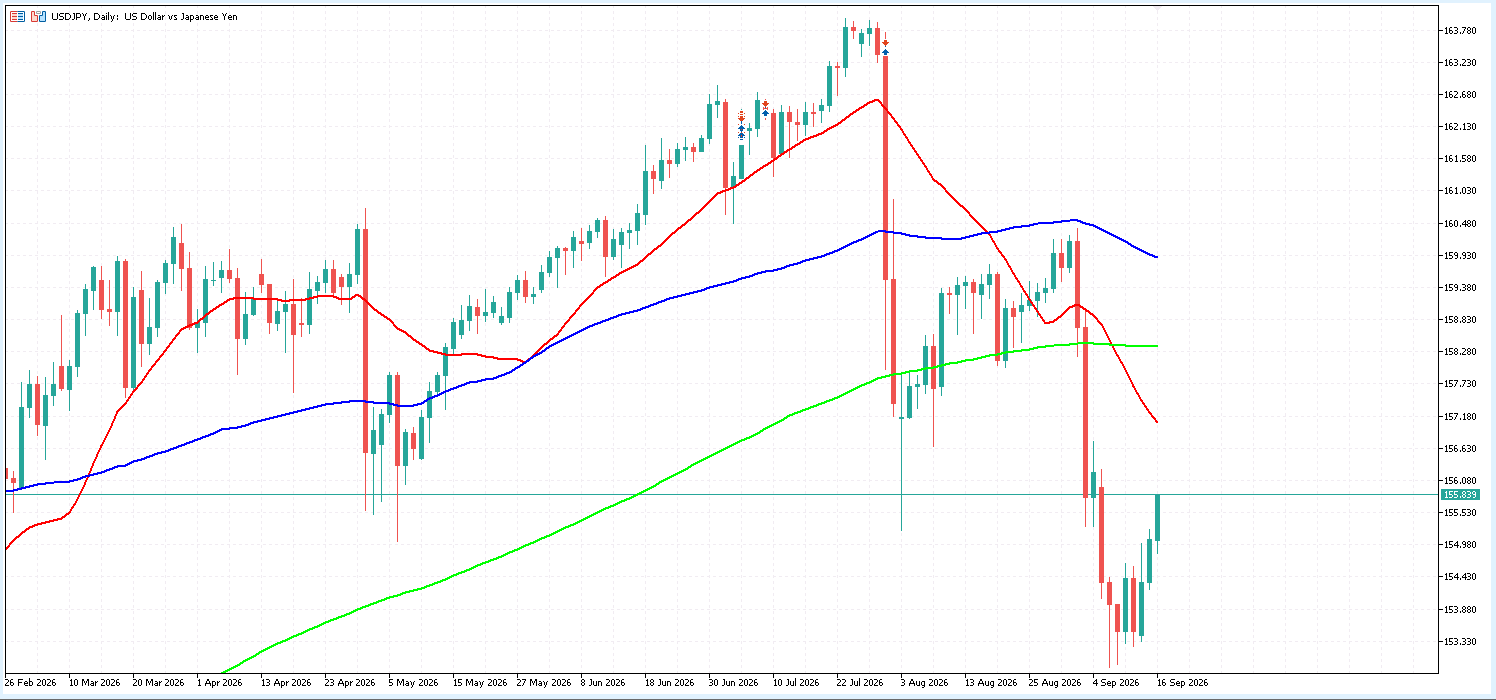
日足では、7月末の163円台から急落した後、9月上旬に153円台前半で下げ止まり、今回の利上げを受けて155円台後半まで戻した局面にあります。上方には21日移動平均線(157円近辺)、200日線(158円台前半)、75日線(159円台後半)が並んでおり、中期的なドル安・円高の流れが変わったとまでは言えません。上値はオーダーブックで売り指値が厚い156.0円近辺と21日線の157円近辺、下値は今回の上昇の起点となった155.0円近辺と、その下の154.8円近辺(1時間足のボリンジャーバンド下限)が意識されやすい水準です。あす昼の日銀会合が1.25%への利上げとなった場合、日米そろっての利上げでドル円は綱引きとなり、植田総裁の会見で利上げペースの加速が示唆されれば155円を割り込む円買いが入りやすく、据え置きや慎重な姿勢なら156円方向へドル高が続きやすい構図です。
今後のゴールド(XAU/USD)の見通し
FOMC通過後のゴールドは、発表の瞬間の急伸を打ち消して急落した後も戻りは鈍く、会見開始後には4,281ドル近辺まで下落しました。発表前の4,350ドル近辺から約75ドルの下落です。全会一致の利上げとドットの上方修正で米金利の高止まりとドル高が意識され、金利を生まないゴールドには逆風となりました。ドットが年内もう1回、来年も高止まりを示している以上、当面は米金利が上値を抑えやすく、戻り局面では売りが出やすい状況です。
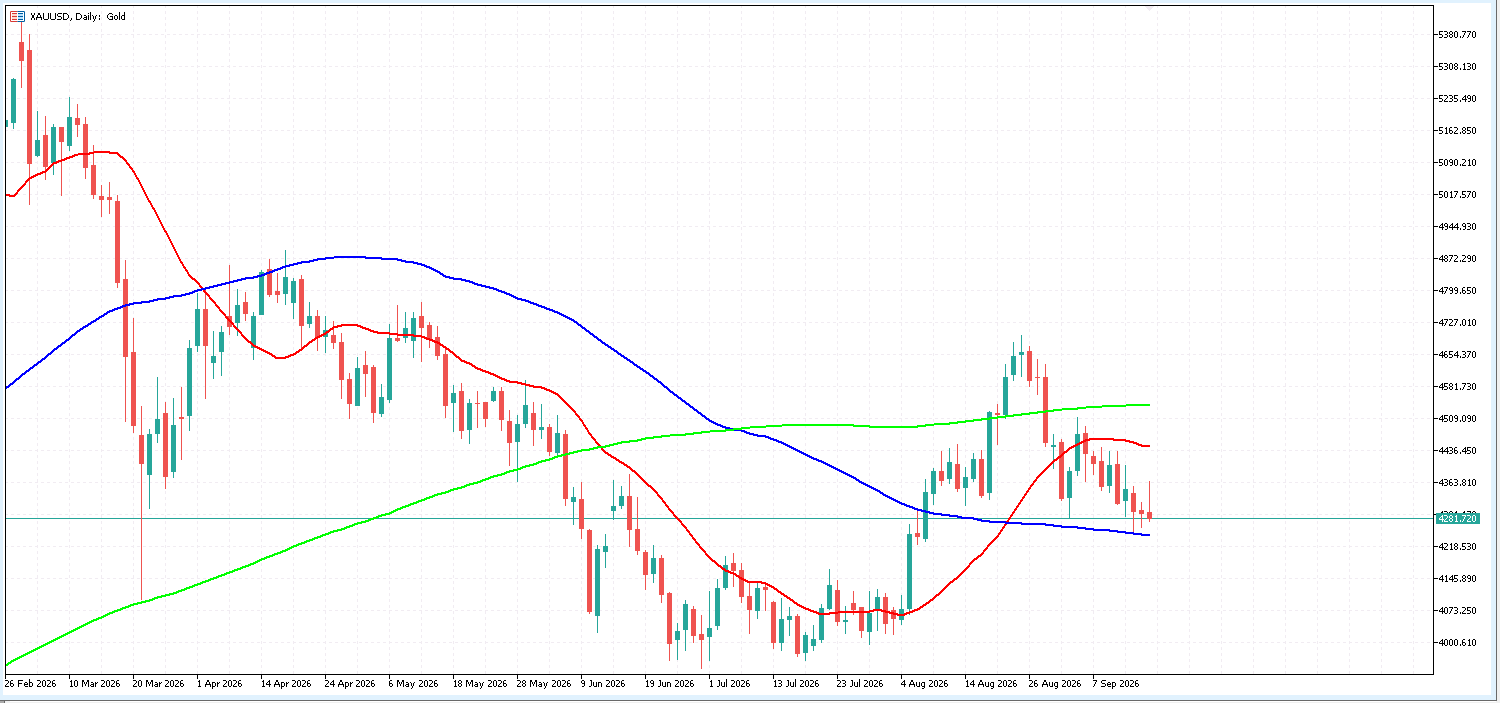
日足では、9月14~15日に反発の起点となった75日移動平均線(4,250ドル近辺)を再び試す位置まで下げており、ここを割り込むと8月上旬の安値圏(4,100ドル台)が視野に入ります。上値は21日線(4,470ドル近辺)が目安で、200日線(4,560ドル近辺)は上向きを保っているものの、短期的には戻り売りが優勢になりやすい局面です。
まとめ
- ✓9月FOMCは0.25%利上げで3.75~4.00%に。約3年ぶりの利上げで、票は12対0の全会一致
- ✓ドットの2026年末中央値は4.1%と6月の3.8%から引き上げ。年内もう1回の利上げを示唆し、2027年も4.1%で高止まり
- ✓ウォーシュ議長は「インフレは高すぎ、長すぎた」「緩和の一部を取り除いた」と説明。金融環境は引き締め的ではないとの認識が委員会で共有
- ✓あす18日昼に日銀会合の結果発表(1.25%への利上げが市場予想)。ドル円は上値156.0円・157円(21日線)、下値155.0円・154.8円が目安。ゴールドは75日線4,250ドルの攻防
▶ 会合前の注目点・シナリオの解説はこちら:FOMC(2026年9月)予想と注目点


Published by
OANDA Lab編集部
OANDA証券株式会社が運営する「OANDAラボ」は、FX/CFDを統計学的側面で科学するメディアです。外国為替(FX)や世界の株価指数、金や原油などの商品市場に関するマーケット情報やデータ、ニュースを提供しています。
会社名:OANDA証券株式会社
所在地:東京都千代田区平河町1-3-13 CIRCLES平河町 10階
加入協会:一般社団法人金融先物取引業協会 / 日本証券業協会 / 日本商品先物取引業協会
登録番号:第一種 金融商品取引業 関東財務局長 (金商) 第2137号
問い合わせ先:お問い合わせフォームから
本ホームページに掲載されている事項は、投資判断の参考となる情報の提供を目的としたものであり、投資の勧誘を目的としたものではありません。投資方針、投資タイミング等は、ご自身の責任において判断してください。本サービスの情報に基づいて行った取引のいかなる損失についても、当社は一切の責を負いかねますのでご了承ください。また、当社は、当該情報の正確性および完全性を保証または約束するものでなく、今後、予告なしに内容を変更または廃止する場合があります。なお、当該情報の欠落・誤謬等につきましてもその責を負いかねますのでご了承ください。
