
日本時間10月1日(木)8時50分に、日本銀行から9月の日銀短観(全国企業短期経済観測調査)が公表されます。日銀は9月18日の金融政策決定会合で政策金利を1.00%から1.25%へ引き上げたばかりで、植田総裁は会見で「政策の局面は変化した」と述べました。今回の短観は、展望レポートを公表する10月29〜30日の次回会合に向けて、日銀が最初に手にする企業のデータとして注目されています。
前回6月調査では、大企業製造業の業況判断DIがプラス22と前回から5ポイント改善し、2018年3月調査以来、約8年ぶりの高水準となりました。大企業非製造業もプラス37と、1991年8月調査以来の高さです。AI関連需要や円安が製造業の景況感を押し上げた一方、企業が1年後に見込む自社の販売価格の上昇率は3.7%と、2014年の調査開始以来で最も高い水準に達しました。
今回9月調査の市場予想は、大企業製造業がプラス25と3ポイントの改善、大企業非製造業がプラス36と1ポイントの小幅な悪化です。同じ8時50分には9月会合の「主な意見」も公表されるため、景況感の数字だけでなく、企業の物価見通しや人手不足感といった「利上げの判断材料」がどこまで強い内容になるかが、ドル円(USD/JPY)と日経225(JP225)の方向を左右しそうです。
発表の概要
| 指標名 | 日銀短観(全国企業短期経済観測調査)2026年9月調査 |
|---|---|
| 発表日時 | 2026年10月1日(木)日本時間8時50分 |
| 発表機関 | 日本銀行 |
| 前回(6月調査) | 大企業製造業 プラス22/大企業非製造業 プラス37 |
| 今回の市場予想 | 大企業製造業 プラス25/大企業非製造業 プラス36 |
▶ その他の重要指標の発表スケジュールはOANDA経済指標カレンダーでご確認いただけます。
はじめに:日銀短観とは(業況判断DIの見方)
日銀短観は、日本銀行が全国の約9,000社に3ヶ月ごとに行うアンケート調査です。3・6・9・12月に調査し、翌月初め(12月調査は同月中旬)に公表されます。回答率が99%前後と非常に高く、企業の「今の実感」と「この先の見通し」を同じ質問で長く比べられるため、日本の景気を測る代表的な統計として国内外の市場参加者が注目しています。
ヘッドラインの「業況判断DI(ディフュージョン・インデックス)」は、景気が「良い」と答えた企業の割合から「悪い」と答えた企業の割合を引いた数字です。例えば「良い」が27%、「悪い」が5%ならDIはプラス22になります。プラスなら景気が良いと感じる企業が多いことを示し、前回からの変化幅が景況感の改善・悪化の目安になります。短観で特に見られるポイントは以下の通りです。
※ 表は横にスクロールできます →
| 項目 | 何がわかるか | 市場の見方 |
|---|---|---|
| 業況判断DI(最近・先行き) | 企業の景況感。「先行き」は3ヶ月後の見通し | ヘッドラインは大企業製造業。日経225への影響が大きい |
| 企業の物価見通し | 企業が見込む1・3・5年後の物価と自社の販売価格 | 日銀が重視する「予想物価上昇率」。利上げ判断に直結 |
| 販売価格・仕入価格判断DI | 値上げ・コスト高の広がり | 価格転嫁の強さを示し、物価の先行きを占う |
| 雇用人員判断DI | 人手の過不足(マイナスほど人手不足) | 賃上げの持続性を映す |
| 設備投資計画 | 今年度の設備投資の伸び(前年度比) | 景気の底堅さの確認材料 |
| 想定為替レート | 企業が事業計画の前提にしているドル円 | 実勢レートとの差が業績の上振れ・下振れ要因に |
為替との関係は、短観の内容が強いほど日銀が利上げを続けやすくなり、日本の金利上昇観測から円が買われやすくなる(ドル円は下落しやすい)という流れが基本です。ただし、短観そのものに対する為替の反応は小さいことが多く、株式市場の反応が先に出やすいのが特徴です。
前回(6月調査)の振り返り:製造業は約8年ぶりの高水準
6月調査の大企業製造業の業況判断DIはプラス22と、3月調査(プラス17)から5ポイント改善しました。改善は5四半期連続で、2018年3月調査(プラス24)以来の高水準です。AI・半導体関連の需要や円安が輸出企業の採算を支えたほか、中東情勢を受けた前倒しの受注が一部の業種で景況感を押し上げたとみられます。大企業非製造業はプラス37と1ポイント改善し、1991年8月調査以来の高水準となりました。インバウンド(訪日外国人)需要を背景に、宿泊・飲食サービスや小売が改善しています。
一方、3ヶ月後の見通しを示す「先行き」は、製造業がプラス17(5ポイント悪化)、非製造業がプラス28(9ポイント悪化)と、いずれも足元から大きく悪化する見込みでした。先行きは慎重に出やすい傾向がありますが、仕入価格の上昇や人手不足への警戒がにじむ内容です。6月調査の主な結果は以下の通りです。
※ 表は横にスクロールできます →
| 項目 | 3月調査 | 6月調査 | ポイント |
|---|---|---|---|
| 大企業製造業(業況判断DI) | プラス17 | プラス22 | 約8年ぶりの高水準。先行きはプラス17 |
| 大企業非製造業(業況判断DI) | プラス36 | プラス37 | 1991年8月以来の高水準。先行きはプラス28 |
| 中小企業製造業(業況判断DI) | プラス7 | プラス9 | 大企業との差は大きいまま |
| 販売価格判断DI(大企業製造業) | プラス28 | プラス40 | 値上げ方向の回答が急増 |
| 仕入価格判断DI(大企業製造業) | プラス46 | プラス62 | 原材料・エネルギー高が再燃 |
| 設備投資計画(大企業全産業・2026年度) | +3.3% | +11.5% | 6月調査としては例年並みの高い伸び |
| 想定為替レート(全規模全産業・2026年度) | 150.10円 | 152.57円 | 円安方向へ修正 |
企業の物価見通し:販売価格の見通しは調査開始以来の高さ
日銀が利上げの判断で特に重視しているのが「企業の物価見通し」です。企業が見込む消費者物価の上昇率(全規模・全産業の平均)は、6月調査で1年後2.7%、3年後2.6%、5年後2.6%と、いずれも日銀の物価目標である2%を上回り、3月調査から0.1ポイントずつ上昇しました。5年後という長い期間でも2%を上回る見通しが続いていることは、物価が2%程度で定着するという日銀のシナリオを裏付ける材料として受け止められています。
より勢いが強いのは、企業が自社の製品・サービスについて見込む販売価格の上昇率です。全規模・全産業で1年後3.7%(3月調査3.1%)、3年後5.1%、5年後6.1%と大きく切り上がり、1年後の3.7%は2014年の調査開始以来で最も高い水準でした。大企業製造業の販売価格判断DIもプラス28からプラス40へ12ポイント上昇しています。9月調査でこれらが高止まり、あるいは一段と上昇すれば、日銀が警戒する「物価の上振れリスク」を裏付ける材料になりやすいと考えられます。
想定為替レートと実際のドル円:円安が企業の想定を上回る
企業が2026年度の事業計画の前提にしているドル円の想定為替レート(全規模・全産業)は、6月調査で152.57円と、3月調査の150.10円から円安方向へ修正されました。輸出企業に限った大企業製造業の想定は151.49円です。これに対し、実際のドル円は6月調査の公表時点で162円台、足元でも157円前後と、企業の想定より4〜5円ほど円安の水準にあります。
実勢レートが想定より円安であれば、輸出企業の円換算の売上や利益は計画より膨らみやすく、業績の上方修正期待から日経225の支えになりやすい関係です。9月調査で想定レートがどこまで円安方向へ修正されるかは、企業が円安を「一時的」ではなく「前提」として織り込み始めたかを映します。なお、想定レートが実勢に近づくほど、今後円高に振れた場合の業績の下振れリスクも大きくなります。
雇用人員判断:バブル期に迫る人手不足
人手の過不足を示す雇用人員判断DI(全規模・全産業)は、6月調査でマイナス37と、人手が「不足」と答えた企業が「過剰」を大きく上回っています。この水準は、バブル期の1990〜1991年に記録したマイナス40台に迫るもので、中小企業ではマイナス39、大企業ではマイナス28です。企業自身の先行きの見通しはマイナス40と、人手不足が一段と強まる見込みでした。
人手不足が続けば、企業は人材確保のために賃上げを続けやすく、人件費の上昇はサービス価格に転嫁されやすくなります。日銀が利上げの根拠としている「賃金と物価の好循環」を支える材料であり、9月調査でも不足感が高水準を保つかが確認ポイントです。
設備投資計画:9月調査は上方修正されやすいか
大企業・全産業の2026年度の設備投資計画(土地投資額を含む)は、6月調査で前年度比+11.5%でした。短観の設備投資計画は、年度初めの3月調査では低めに出て、6月調査で大きく上方修正され、9月・12月調査で小幅に修正されるという季節的なクセがあります。過去4年度の9月調査を見ると、2022年度・2023年度・2025年度は6月調査から上方修正、2024年度は下方修正でした。今回の市場予想は+12.2%と、小幅な上方修正が見込まれています。省力化投資やAI・半導体関連の投資意欲が続いているかを確認する材料です。
今回(9月調査)の市場予想と注目点
今回の市場予想は以下の通りです。
※ 表は横にスクロールできます →
| 項目 | 前回(6月調査) | 市場予想 |
|---|---|---|
| 大企業製造業 業況判断DI | プラス22 | プラス25 |
| 大企業製造業 先行き | プラス17 | プラス22 |
| 大企業非製造業 業況判断DI | プラス37 | プラス36 |
| 大企業非製造業 先行き | プラス28 | プラス30 |
| 大企業全産業 設備投資計画(前年度比) | +11.5% | +12.2% |
大企業製造業が予想通りプラス25となれば、6四半期連続の改善で、2017年12月調査(プラス25)に並ぶ水準です。民間シンクタンクの予測では、半導体・AI関連の需要が素材・加工業種の両方を押し上げるとの見方が多い一方、自動車などは米国の関税や中東情勢の影響で弱含みが見込まれています。非製造業は、仕入価格やエネルギーコストの上昇が小売・宿泊・飲食サービスの重しになり、金利上昇による資金調達コストの増加が建設・不動産の景況感を抑えるとの見方から、高水準ながら小幅な悪化が予想されています。
為替・金利の観点で注目したいのは以下の3点です。
- 企業の物価見通し:販売価格の1年後見通し(6月3.7%)、物価全般の5年後見通し(同2.6%)が高止まりするか
- 価格判断DI:販売価格判断DI(大企業製造業プラス40)が仕入価格の上昇に追いつき、価格転嫁が進んでいるか
- 借入金利水準判断DI:利上げ後の借入金利の上昇を企業がどう受け止めているか(6月調査の先行きは大企業でプラス63と上昇見込み)。資金繰りや金融機関の貸出態度に悪化が見られなければ、金融環境はなお緩和的と評価しやすい
日銀の10月会合との関係:次の利上げはいつか
日銀は9月18日の会合で政策金利を0.25ポイント引き上げて1.25%とし、賛成7・反対2で決定しました。声明では、基調的な物価上昇率が2%を超えて上振れていくリスクに言及し、植田総裁は会見で「引き続き政策金利を引き上げる」と述べたうえで、下振れを警戒していた局面から「政策の局面は変化した」との認識を示しました。一方で、利上げの間隔については「特定のやり方は排除できない」と、連続利上げの可能性も否定していません。
市場では12月会合までの追加利上げを見込む向きが大勢で、報道によると金利スワップ(OIS)市場が織り込む10月会合での利上げ確率は3割近くまで高まっています(9月24日時点)。10月29〜30日の会合は、先行きの経済・物価見通しを示す展望レポートを公表する回です。今回の短観で景況感の底堅さと企業の物価見通しの高止まりが確認されれば、10月の連続利上げ観測を強める材料になり得ます。逆に、非製造業の悪化が予想以上に大きく、先行きも弱い内容であれば、利上げペースは12月以降との見方に傾きやすいでしょう。
もう1つ見落とせないのが、短観と同じ10月1日8時50分に公表される9月会合の「主な意見」です。政策委員が次の利上げの時期やペースについてどのような議論をしたかがわかるため、短観の数字以上に為替が反応する可能性があります。日銀会合の結果については以下の記事で詳しく解説しています。
▶ 9月日銀会合の結果と解説はこちら:日銀会合(2026年9月)の結果とドル円の見通し
前回発表時(7月1日)の市場の反応
前回6月調査は、大企業製造業が市場予想(プラス16程度)を大きく上回る改善となりました。ただ、当時のドル円は約40年ぶりの円安水準となる162円台で推移しており、市場の関心は政府・日銀による為替介入への警戒に集中していました。
前回発表時のドル円(USD/JPY)の動き
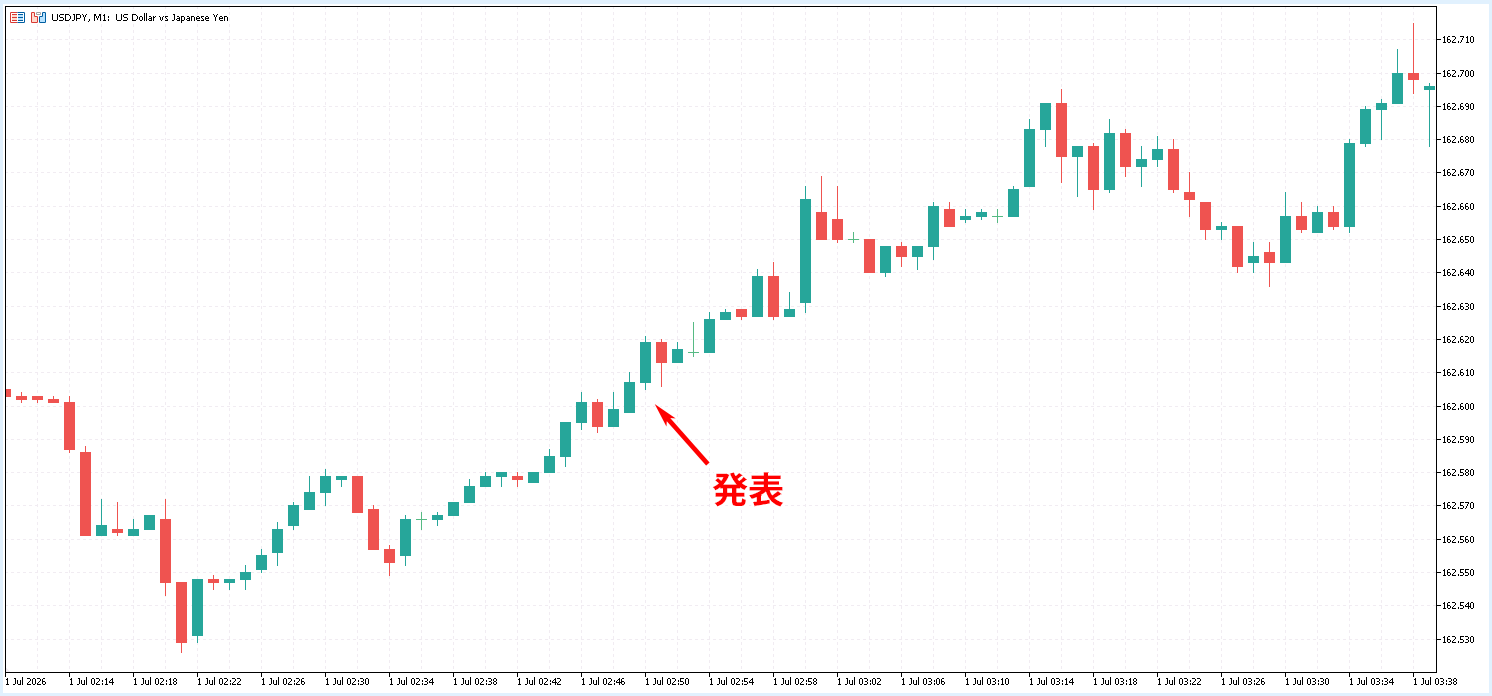
ドル円は発表時点で162.60円近辺にあり、発表をきっかけとした急な動きは見られませんでした。発表の30分ほど前から続いていた緩やかな円安の流れがそのまま続き、9時15分ごろに162.69円、9時40分前には162.70円まで上昇しましたが、発表後1時間の値幅は10銭程度にとどまりました。短観の内容は強かったものの、介入警戒で上値を追いにくく、ドル円は短観そのものにはほとんど反応しませんでした。その後の欧州時間に一時162.84円まで上昇しています。
前回発表時の日経225(JP225)の動き

日経225(JP225)は発表時点で71,030円近辺にあり、発表直後は71,000円前後で小さく上下するにとどまりました。値動きが大きくなったのは9時の現物株の取引開始からで、寄り付きとともに71,400円台へ急伸し、9時7分ごろには71,800円台まで上昇しました。その後も高値圏で推移し、9時40分前には71,880円近辺と、発表時点から約850円高い水準をつけています。短観で製造業の景況感が予想以上に改善したことが半導体関連株などの買いを後押ししたとみられますが、日経平均株価はその後アジア株の不安定な値動きにつれて上げ幅を縮め、終値は412円高の70,474円でした。前回の値動きから言えるのは、短観の反応は8時50分の発表直後よりも9時の寄り付きで表れやすく、ドル円はその時々の主要テーマ(前回は介入警戒)に左右されやすいということです。
今回の結果によるシナリオ別の市場への影響
足元の相場状況
ドル円(USD/JPY)は156円台後半で推移しています。米国の追加利上げ観測を背景に米10年債利回りが2007年以来の高水準へ上昇し、ドル円は9月24日まで5日続伸して一時159.04円をつけました。しかし25日、片山財務相が22日の日米首脳会談でトランプ米大統領から円安への懸念が示されたと明らかにし、高市首相も「円の過小評価は問題」との認識を示したと伝わると、円買いが強まり、157円前後まで押し戻されました。29日にも三村財務官の発言を受けて一時156.50円前後まで下落しましたが、米長期金利の上昇を背景に157.60円まで買い戻されました。30日は朝方の157.3円近辺から日中に円買いが強まり、夕方には156円台後半まで下落しています。7月末の日米協調介入の記憶も新しく、米国側も円安を問題視していることが確認されたことで、159〜160円の水準では上値の重さが意識されやすい状況です。
日経225(JP225)は67,100円台半ばで推移しています。日経平均株価は9月25日に66,364円まで5日続伸した後、米長期金利の上昇や米国株安を受けて28〜29日に続落しましたが、30日は前日の米半導体株高を支えに半導体・AI関連株が買われ、1,272円高の66,753円と3日ぶりに大幅反発しました。JP225は夕方にかけても買いが続き、現物の終値を上回る水準にあります。7月初めにつけた7万円台からはなお距離があり、短観で製造業の景況感と設備投資意欲の強さが確認されれば、業績期待から見直し買いが入りやすい地合いです。
一方、30日朝に発表された8月の鉱工業生産(速報)は前月比▲1.7%と、市場予想(+1.3%)に反して2ヶ月連続の低下となりました。短観の調査期間は例年8月下旬から9月末で、生産の弱さが製造業の景況感にどこまで表れるかも確認したいポイントです。
シナリオの読み方は、短観の内容が強いほど日銀の利上げ観測が強まって円買い、弱いほど円売りに傾きやすい、という整理です。日経225(JP225)は、景況感の改善そのものは支援材料ですが、利上げ観測の強まりと円高は重しにもなるため、どちらの効果が勝つかで反応が分かれます。
※ 表は横にスクロールできます →
| シナリオ | USD/JPY | JP225 |
|---|---|---|
| 予想を上回る(大企業製造業プラス27以上、物価見通しも上昇) | 10月の連続利上げ観測を後押しし、円買いが強まりやすい | 景況感の改善は支えだが、利上げ観測と円高が上値を抑えやすい |
| 予想並み(大企業製造業プラス24〜26) | 反応は限定的。「主な意見」や同日夜の米指標の結果待ちになりやすい | 業績期待から底堅く推移しやすい |
| 予想を下回る(大企業製造業プラス23以下、非製造業も大幅悪化) | 利上げペースは12月以降との見方に傾き、円売り方向に働きやすい | 景況感の悪化が重しになりやすいが、利上げ観測の後退が下支えになる面も |
短観の業況判断DIが予想通りでも、企業の物価見通しや販売価格判断DIが大きく上振れれば、利上げ観測を通じて円買いが出る可能性があります。ヘッドラインの数字だけで方向を決め打ちせず、物価関連の項目と同時刻の「主な意見」を合わせて判断したいところです。
同じ週の主なイベント
短観の前後には、日米の重要指標が続きます。主な予定は以下の通りです。
| 日時(日本時間) | イベント |
|---|---|
| 9月30日(水)8:50 | 8月鉱工業生産(速報):前月比▲1.7%(予想+1.3%) |
| 9月30日(水)21:30 | 米8月PCEデフレーター、米4〜6月期GDP(確定値) |
| 10月1日(木)8:50 | 日銀短観(9月調査)、9月日銀会合の「主な意見」 |
| 10月2日(金)8:30 | 9月東京都区部消費者物価指数(CPI) |
| 10月2日(金)21:30 | 米9月雇用統計 |
OANDAのオーダーブックから見る市場参加者の動向
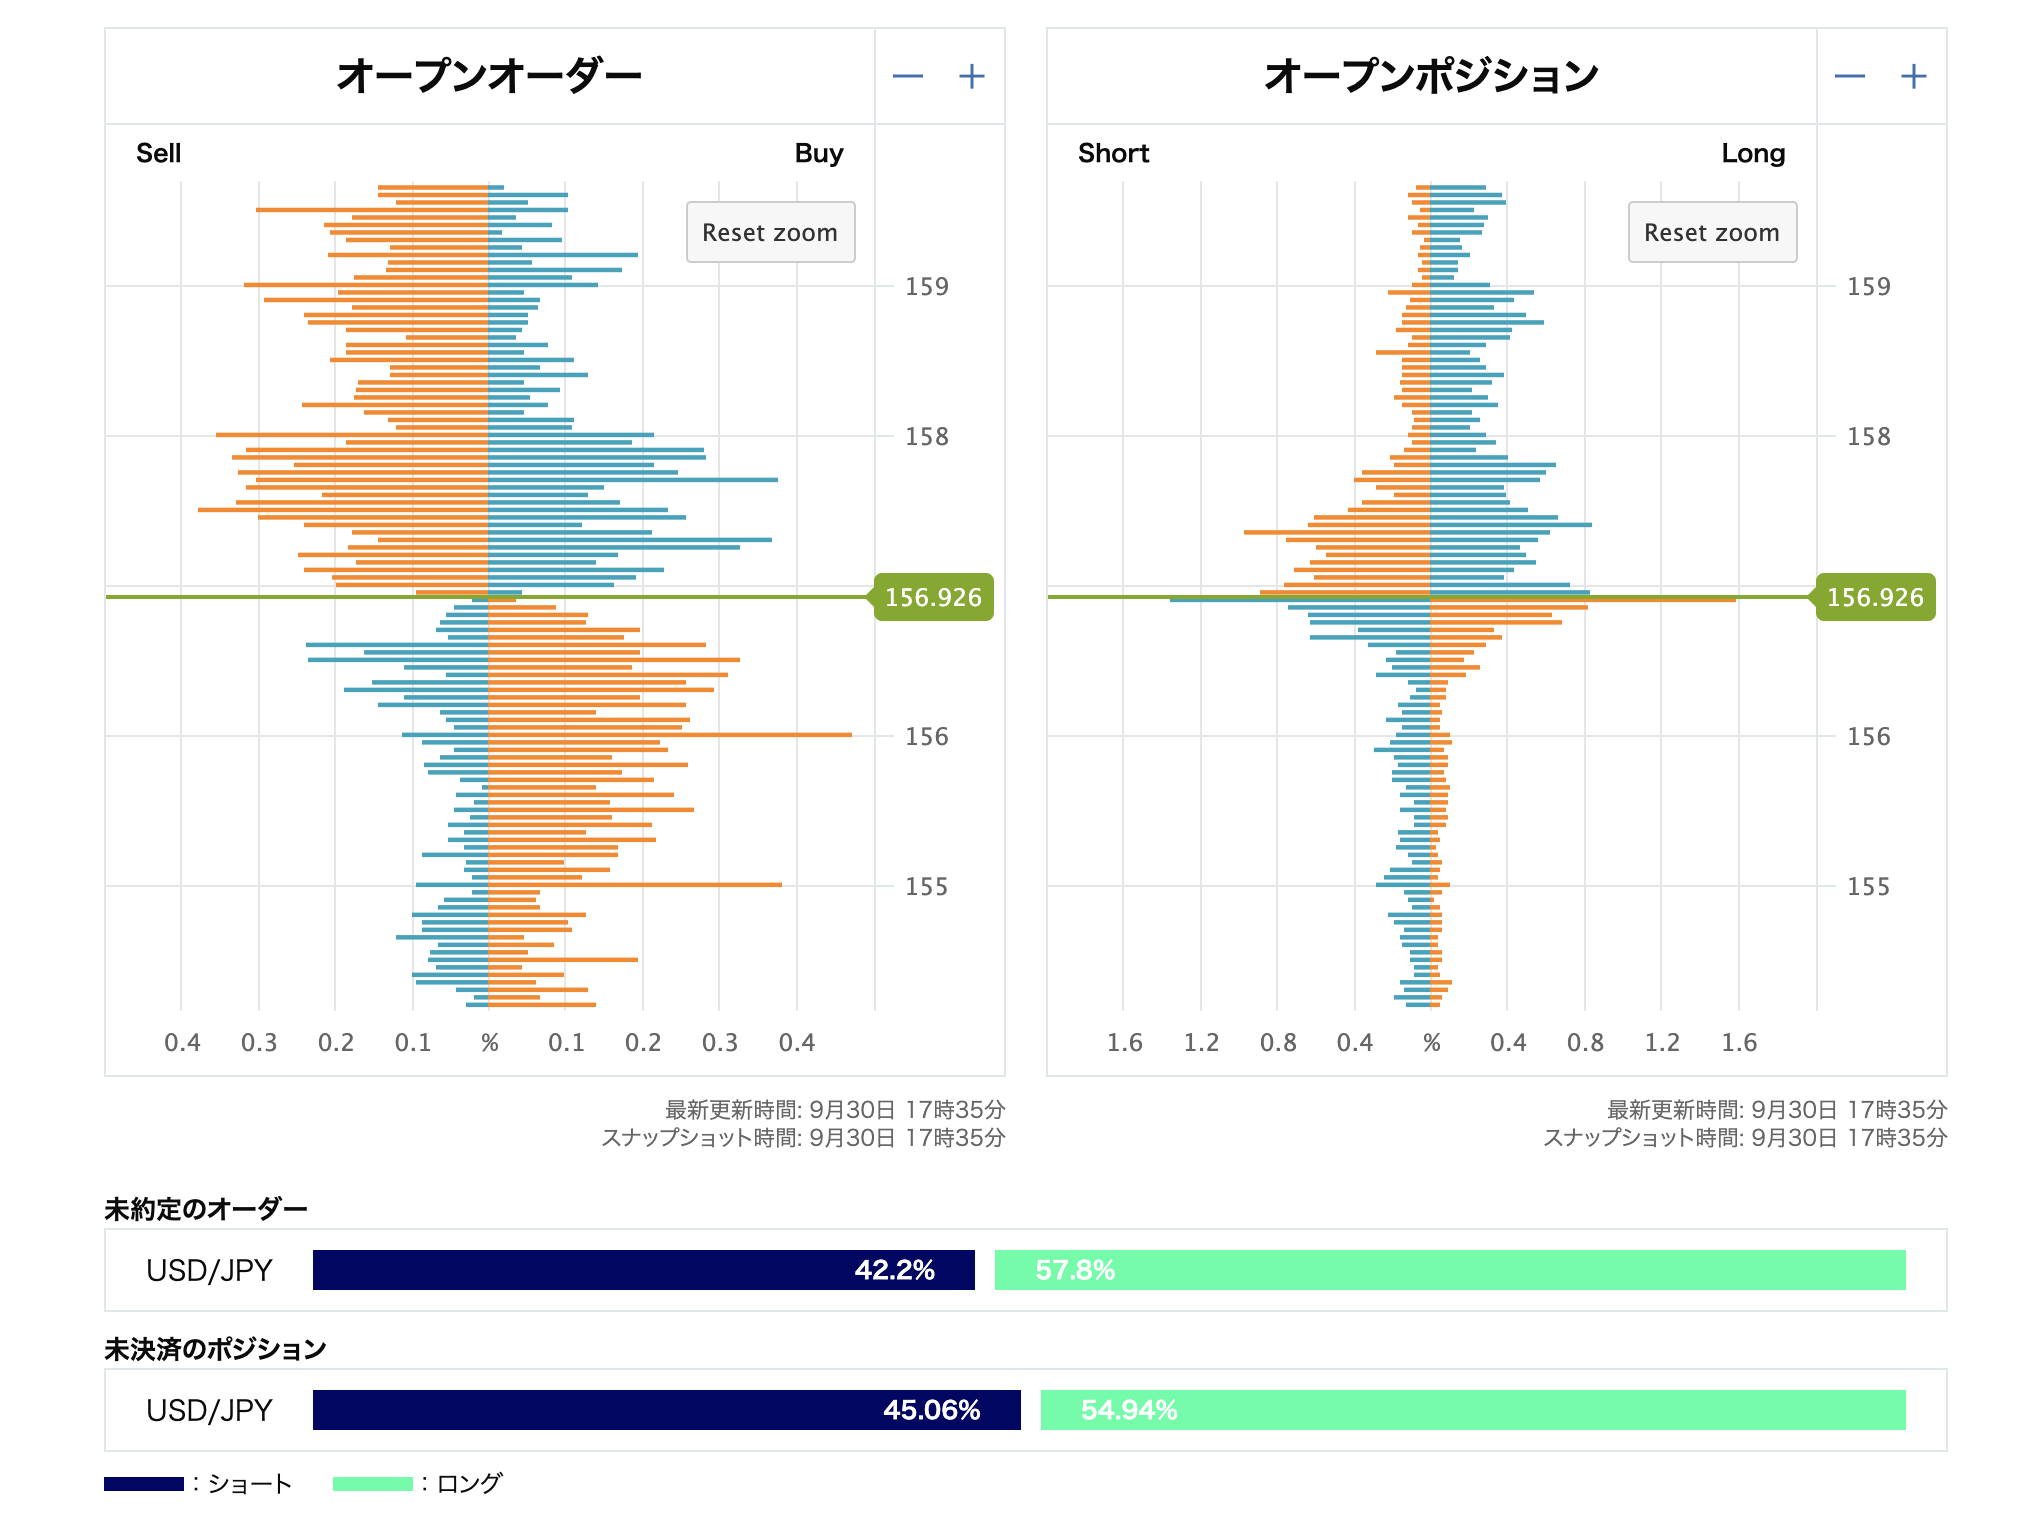
オープンオーダー(指値注文の分布)
9月30日17時35分時点のOANDAのオーダーブックのうち、オープンオーダー(未約定注文)を見ると、USD/JPYは買い注文が57.8%、売り注文が42.2%と買いがやや優勢です。現在値(156.93円近辺)の上では、157.1〜158.0円に売りの指値注文が厚く並んでおり、特に157.4〜157.9円は戻り売りによる上値の抵抗帯として意識されやすい水準です。一方、同じ157.2〜158.0円には買いの逆指値注文(ショート勢の損切り)も多く、この価格帯を明確に上抜けた場合は、損切りの買いを巻き込んで上昇が加速しやすい点には注意が必要です。その上の158円台後半〜159円台前半にも売りの指値注文が並んでおり、24日の高値(159.04円)近辺では上値が重くなりやすい状況です。
現在値の下では、156.3〜156.8円に売りの逆指値注文(ロング勢の損切り)がまとまっており、156円台半ばを割り込むと下落が加速しやすい構図です。ただ、その下には156円ちょうど近辺に大きな買いの指値注文があるほか、155円ちょうど近辺にもまとまった買い注文が控えており、156円は押し目買いが入りやすい節目となりそうです。
オープンポジション(売買比率)
オープンポジションの売買比率はロング54.94%、ショート45.06%と、ややロングに傾いています。朝方(9時25分時点、ロング52.94%)からドル円が157.3円近辺から156.9円近辺へ下落するなかで、押し目を拾うロングが増えたとみられます。建玉は現在値近辺の156.9〜157.0円に最も多く集まっています。現在値より上の157.0〜158.0円と158.5〜159.2円には高値圏で買ったロングが含み損のまま残っており、戻り局面では建値近辺での決済売り(やれやれ売り)が上値を抑えやすい状況です。一方、現在値より下の156.3〜156.9円には含み損のショートも残っており、短観を受けて円売りに振れた場合は、その買い戻しが上げ幅を広げる可能性があります。ロングがやや多いぶん、短観が強い内容となって円買いが進んだ場合は、ロングの損切りが下げを増幅しやすい点に注意が必要です。オープンオーダーで156.3〜156.8円に売りの逆指値が並んでいることとも整合的です。
OANDAの通貨強弱チャートから見る直近1週間の相場環境
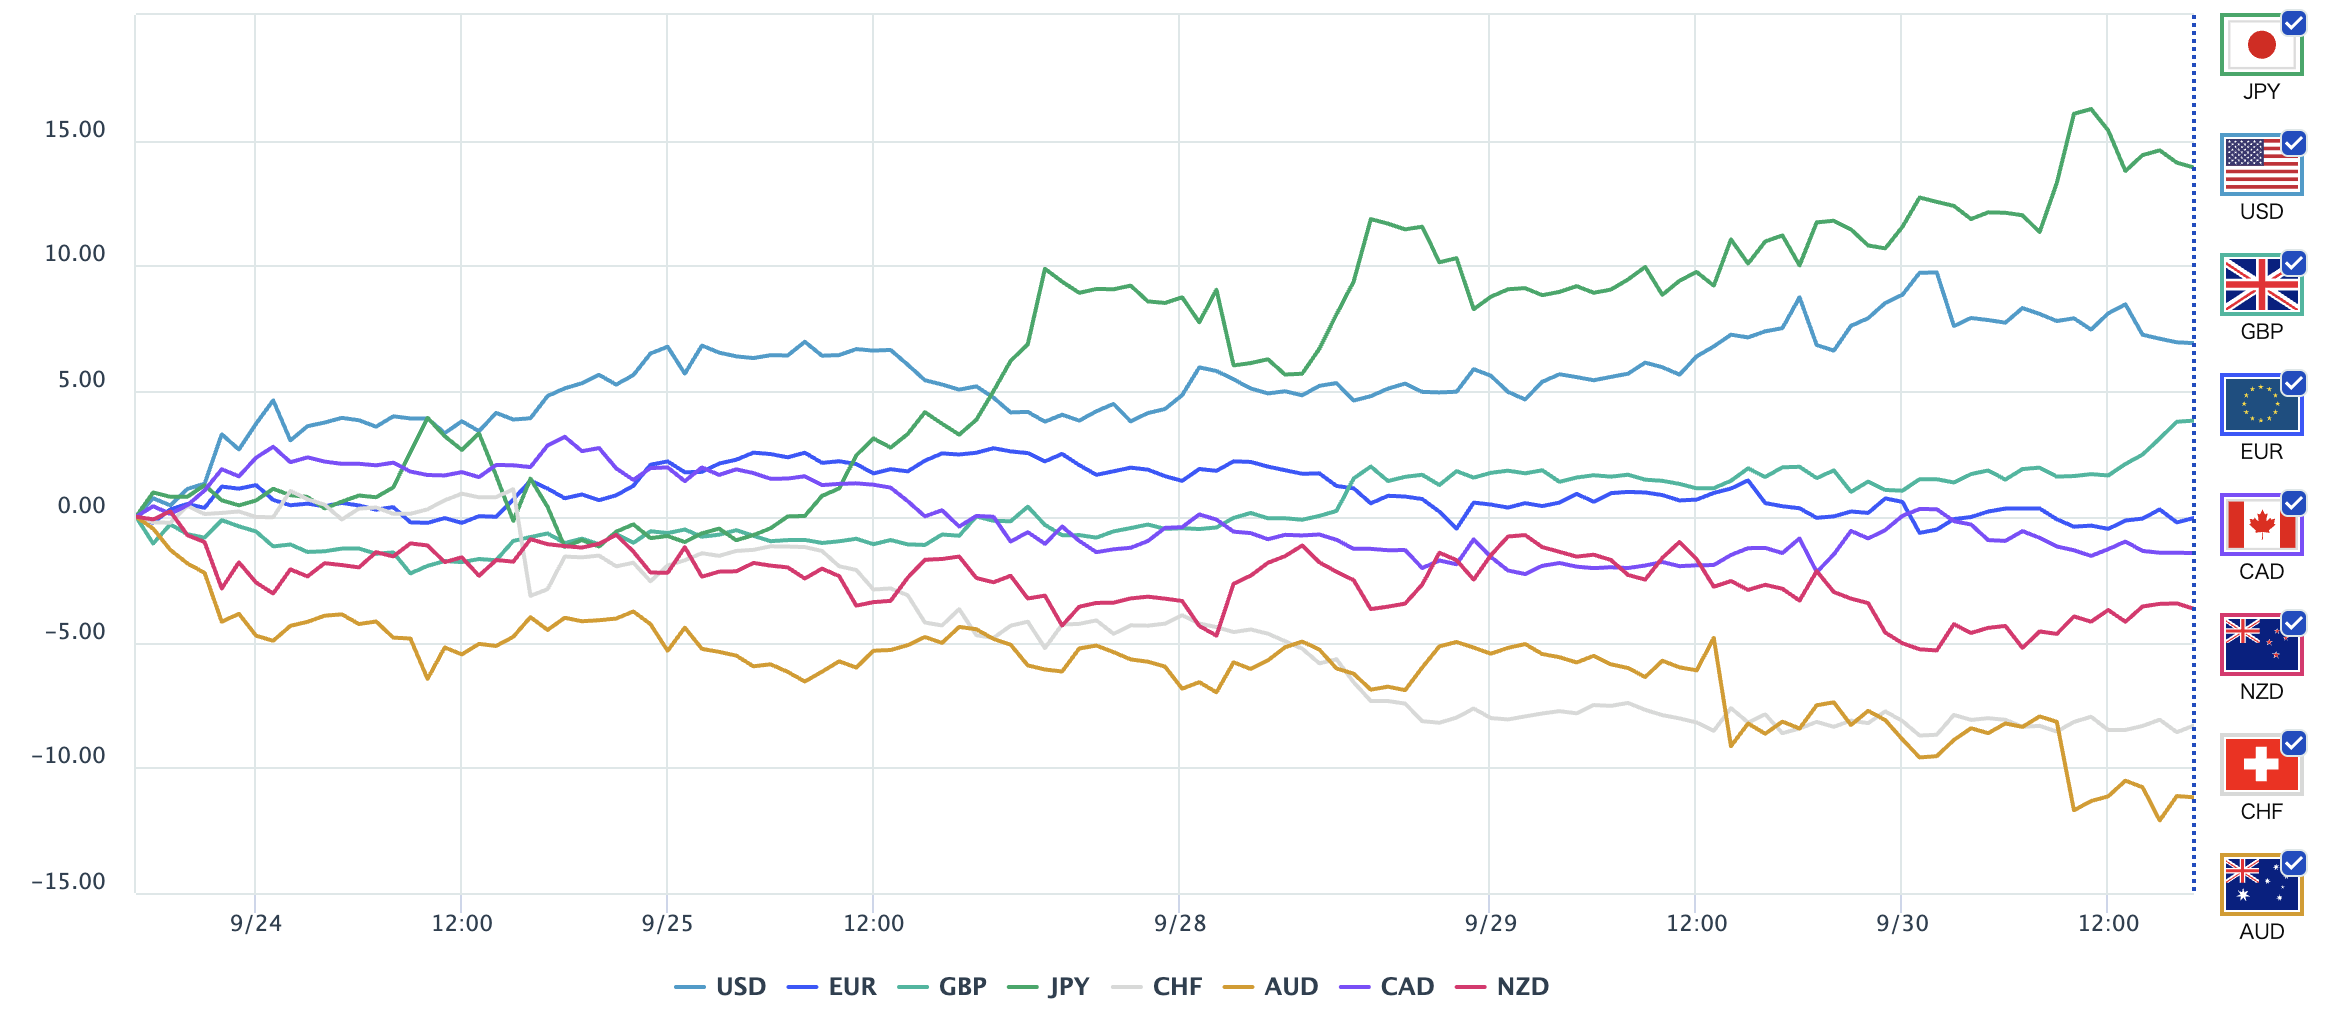
直近1週間のOANDAの通貨強弱チャートを見ると、円が主要通貨のなかで最も強く推移しています。円は25日に高市首相と片山財務相の円安けん制発言を受けて急伸し、28日に上下に振れた後も買われる流れが続き、30日の昼前には一段と上昇しました。米ドルは追加利上げ観測と米長期金利の上昇を背景に23日から29日にかけて強含みましたが、30日は伸び悩み、円との差が広がっています。英ポンドは30日午後に上昇し、ユーロとカナダドルは0近辺で方向感に乏しい一方、豪ドルは最も弱く、スイスフランとNZドルも弱い側で推移しています。
円が一段と強まったことで、ドル円は30日の日中に157円台前半から156円台後半へ押し下げられました。円高方向への流れが続くなかで短観を迎えるため、企業の物価見通しや価格判断が強く出れば、日銀の利上げ観測を通じて円買いが勢いづく可能性があります。反対に、短観が弱い内容となれば、ここまで積み上がった円買いの巻き戻しが入りやすい点にも注意が必要です。
まとめ
- ✓9月日銀短観は10月1日(木)8:50発表。市場予想は大企業製造業プラス25(前回22)、大企業非製造業プラス36(前回37)
- ✓前回6月調査は製造業が約8年ぶり、非製造業が1991年以来の高水準。販売価格の1年後見通しは3.7%と調査開始以来の高さ
- ✓9月18日に1.25%へ利上げした日銀にとって、次回10月29〜30日会合の判断材料。企業の物価見通し・価格判断・人手不足感の強さが焦点
- ✓企業の想定為替レート(2026年度152.57円)と実勢の157円台との差は4〜5円。9月調査で円安方向への修正幅に注目
- ✓同時刻に9月会合の「主な意見」も公表。円は通貨強弱で最も強く、ドル円は156円台後半へ下落。オーダーブックでは157.4〜157.9円に売り指値が厚く上値の目安、156円ちょうど近辺の大きな買い指値が下値の目安。156円台半ばには損切りの売りが並び、強い短観で円買いが進めば下げが加速しやすい


Published by
OANDA Lab編集部
OANDA証券株式会社が運営する「OANDAラボ」は、FX/CFDを統計学的側面で科学するメディアです。外国為替(FX)や世界の株価指数、金や原油などの商品市場に関するマーケット情報やデータ、ニュースを提供しています。
会社名:OANDA証券株式会社
所在地:東京都千代田区平河町1-3-13 CIRCLES平河町 10階
加入協会:一般社団法人金融先物取引業協会 / 日本証券業協会 / 日本商品先物取引業協会
登録番号:第一種 金融商品取引業 関東財務局長 (金商) 第2137号
問い合わせ先:お問い合わせフォームから
本ホームページに掲載されている事項は、投資判断の参考となる情報の提供を目的としたものであり、投資の勧誘を目的としたものではありません。投資方針、投資タイミング等は、ご自身の責任において判断してください。本サービスの情報に基づいて行った取引のいかなる損失についても、当社は一切の責を負いかねますのでご了承ください。また、当社は、当該情報の正確性および完全性を保証または約束するものでなく、今後、予告なしに内容を変更または廃止する場合があります。なお、当該情報の欠落・誤謬等につきましてもその責を負いかねますのでご了承ください。
