
日本時間10月14日(水)21時30分に発表された2026年9月の米消費者物価指数(CPI)は、総合が前年比+3.7%と市場予想(+3.6%)を上回り、注目のコアCPI(食品・エネルギーを除く)の前月比は+0.3%と市場予想(+0.2%)を上回りました。10月27〜28日のFOMCを前にした最後の主要なインフレ指標の結果は、追加利上げ観測を強める材料と受け止められ、10月会合での利上げの織り込みは2割強から4割強へと高まりました。発表直後はドル買い・ゴールド売りで反応しています。本記事では結果の内訳をチャートで整理し、発表後の値動きを踏まえた今後のドル円(USD/JPY)とゴールド(XAU/USD)の見通しを解説します。
結果ハイライト
発表直後の市場の反応
- ドル円(USD/JPY):発表前158.46円近辺 → 一時158.84円まで上昇(発表7分後:158.84円近辺)
- ゴールド(XAU/USD):発表前4,150ドル近辺 → 一時4,108ドル台まで下落(発表7分後:4,110ドル近辺)
発表直後のドル円(USD/JPY)1分足の値動き

発表前のドル円は158.4円台後半で小動きでしたが、発表の直前に158.37円まで下押しした後、結果が伝わると1分足1本で158.70円近辺まで急伸しました。その後も目立った押し戻しはなく、高値を切り上げながら買いが続き、発表から7分ほどで158.84円まで上値を伸ばしています。発表直後の急伸後も買いが途切れなかった点は、今回の結果がドル買いの材料として素直に受け止められたことを示しています。
発表直後のゴールド(XAU/USD)1分足の値動き

ゴールドは発表前に4,150ドル台で推移し、直前には4,155ドル近辺まで買われていましたが、発表と同時に1分間で20ドル超急落し、下ヒゲは4,116ドルまで伸びました。その後も戻りは鈍く、21時37分には4,108ドル台まで下げ幅を広げています。追加利上げ観測の強まりで米金利が上がりやすくなるとの見方から、金利を生まないゴールドには売りが出やすい状況です。
9月米CPIの結果の詳細
総合CPIの前年比は+3.7%と、8月(+3.4%)から加速しました。前月比は+0.6%と、ガソリン(前月比+9.1%)を中心にエネルギー(同+5.2%)が総合を押し上げています。一方、コアCPIの前年比は+2.6%、前月比は+0.3%と市場予想(+0.2%)を上回りました。ガソリン高による総合の加速はある程度予想されていましたが、コアも2ヶ月続けて前月比+0.3%となり、エネルギー以外の基調的なインフレの粘り強さも示す内容となりました。
コア前月比の中身:市場が見た小数第2位
市場が最も注目したコアCPIの前月比は+0.3%(詳細値+0.33%)でした。年率2%目標と整合的なペース(月+0.17%程度)の約2倍で、8月(+0.29%)からも小幅に加速しています。3ヶ月移動平均は+0.28%と、8月時点(+0.16%)から大きく切り上がりました。市場予想(+0.2%)に対して、小数第2位まで見ても丸めの誤差では説明できない上振れで、発表直後のドル買いにつながったとみられます。
項目別の動き:何が上げ、何が下げたか
項目別では、エネルギー(前月比+5.2%、うちガソリン+9.1%)が総合を押し上げました。コアの内訳では、中古車(+0.7%)、輸送サービス(+0.6%)、住居費(+0.4%)の伸びが目立ち、8月にマイナスだった医療サービス(+0.3%)や、横ばいだった衣料(+0.3%)も上昇に転じました。一方、新車は+0.2%と8月並み、食品は前月比ほぼ横ばいと落ち着いています。住居費は+0.4%と、8月(+0.3%)から加速しました。今回のコアの上振れは、住居費の再加速に、中古車や輸送サービスなど幅広い項目の上昇が重なったことが主因です。
インフレの質:住居費とサービスの粘着性
物価の中身は、大きく「財(モノ)」と「サービス」に分けられます。家電や衣料、自動車といった財の価格は、輸入品の値段や生産コストの影響で上がったり下がったりしやすい項目です。一方、外食や医療、家賃といったサービスの価格は人件費や住居費と結びついているため、一度上がるとなかなか下がりません。この下がりにくさは「価格の粘着性」と呼ばれ、FRBがインフレの先行きを判断する際に、財よりもサービスの動きを重視する理由となっています。つまり、同じ物価上昇でも「財が主導なら一時的で収まりやすく、サービスが主導なら長引きやすい」というのが、インフレの質を見るときの基本的な考え方です。
コア財の前年比は+0.7%(8月+0.7%)と横ばい、住居費を含むコアサービスは+3.1%(同+3.0%)でした。前月比で見ても、コア財は+0.25%(8月+0.11%)、コアサービスは+0.37%(同+0.33%)と、財・サービスとも伸びを高めています。粘着性の高いサービス価格が再び加速したことは、FOMC内で追加利上げを主張するタカ派の根拠になりやすい内容です。
住居費の中身:家賃と帰属家賃の減速は続いているか
住居費はCPI全体の3分の1超を占める最大の項目で、米国のインフレの行方は住居費次第と言われるほど影響力があります。内訳は、借家に住む人が払う「家賃」と、持ち家に住む人が「自分の家を借りるとしたらいくら払うか」を家賃に換算した「帰属家賃」に分かれ、ウエートの大半は帰属家賃です。もうひとつ知っておきたいのが反映の遅れです。CPIの家賃は新規契約だけでなく既存の契約も含めた平均のため、いま市場で起きている家賃の変化が統計に表れるまで1年前後かかるとされます。チャートで見える減速は、少し前から続く市場家賃の落ち着きを遅れて映したものであり、この流れが今後も続くかどうかがコアサービス、ひいてはインフレ全体の見通しを左右します。
住居費全体は前月比+0.4%と、8月(+0.3%)から加速しました。家賃(+0.23%)と帰属家賃(+0.27%)の3ヶ月平均は、8月時点(家賃+0.19%・帰属家賃+0.23%)からいずれも切り上がっています。単月では家賃が+0.25%、帰属家賃が+0.35%と、特に帰属家賃の伸びが目立ちました。これまで続いていた家賃系の鈍化に歯止めがかかった可能性があり、来月以降もこの伸びが続くかが注目されます。
川上の物価圧力:PPIとの乖離
8月の生産者物価指数(PPI)は前年比+5.4%と、消費者物価(8月+3.4%)を大きく上回る伸びが続いています。川上のコスト上昇がどこまで川下の消費者価格へ転嫁されるかは、今後のCPIの上振れリスクです。今回の内訳では、コア財の前月比が+0.25%と8月(+0.11%)から伸びを高めており、川上のコスト上昇が一部で消費者価格に波及し始めた可能性もあります。9月のPPIは明日15日(木)21時30分に発表されるため、企業段階の価格上昇圧力が9月も続いたかどうかは、PPIの結果で確認することになります。
金融政策への影響
今回の結果を受けて、10月会合(10月27〜28日)での0.25%の追加利上げの織り込みは、発表前の21.6%(21時00分時点)から43.7%(21時38分時点)へとほぼ倍増しました。12月会合(12月8〜9日)までに少なくとも1回の利上げが行われる確率も、発表前の88.0%から94.9%へ上昇し、0.50%分(2回)の利上げの確率も18.3%から32.2%へ高まっています(※参照元:CME FedWatchツール)。9月のFOMCで示されたドット・チャートは2026年末の政策金利の中央値を4.1%とし、年内にもう1回の利上げを示唆しています。10月2日の雇用統計の大幅な下振れで追加利上げは12月以降との見方が広がっていましたが、今回のコアの上振れは、10月会合での利上げの可能性を改めて意識させる内容です。明日15日(木)21時30分には9月の米小売売上高(市場予想 前月比+0.3%)とPPI(同 前年比+5.4%)が同時に発表され、FOMC前の材料はなお続きます。
今後のドル円(USD/JPY)の見通し
発表後のドル円は、発表前の158.4円台後半から158.84円まで上昇しました。1時間足では、ボリンジャーバンドの+2σ(158.6円近辺)を上抜け、バンドが上下に広がり始めており、短期的には上昇の勢いが強まっています。12日に付けた高値(158.75円近辺)も上回りました。

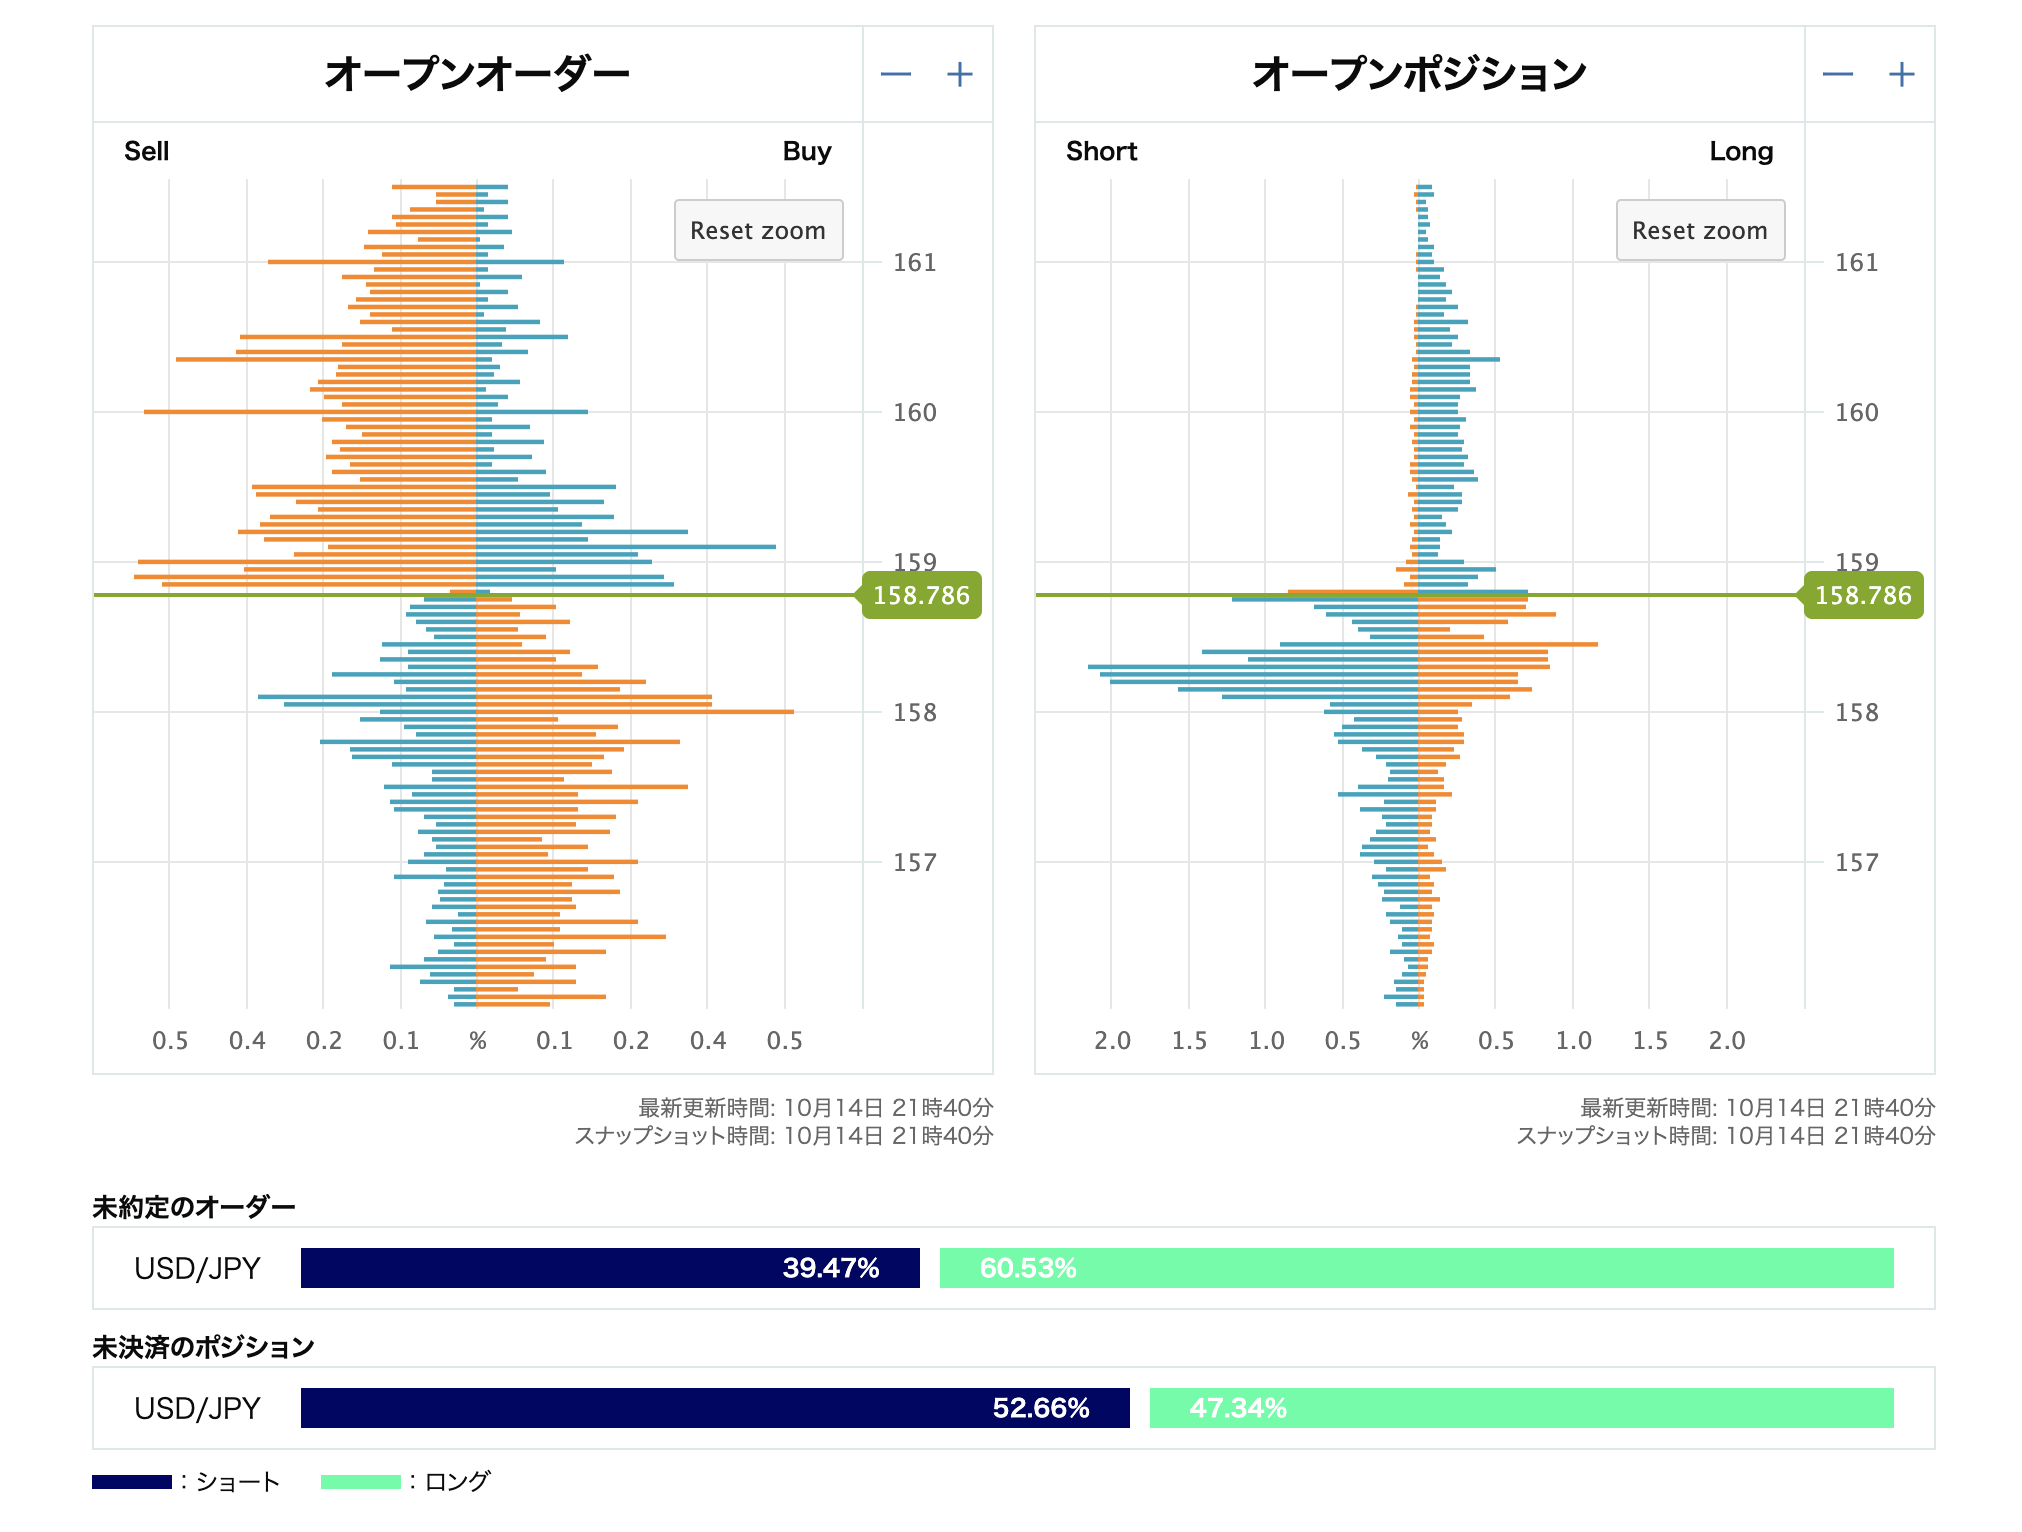
発表後(10月14日21時40分時点)のOANDAのオーダーブックのうち、オープンオーダーを見ると、全体では買いが60.53%、売りが39.47%と、引き続き買いが優勢です。現在値(158.79円近辺)のすぐ上の158.8〜159.0円には売り指値が厚く並んでおり、朝の時点で意識されていた159円ちょうど近辺の売りが、まずは上値の抵抗として控えています。ただし、159.0〜159.4円には買いの逆指値も多く、この価格帯を上抜けると買い戻しを巻き込んで上昇が加速する可能性があります。一方、下では158.0〜158.3円に買い指値がまとまっており、発表前の水準まで押し戻された場合の下値の目安になりそうです。同じ価格帯には売りの逆指値もあるため、158円を割り込むと下げが一時的に速まる場面も考えられます。
オープンポジションの売買比率はロング47.34%、ショート52.66%と、朝(ショート50.97%)からショートがやや増えました。発表後の上昇に逆張りで売りを入れた参加者が多いとみられます。現在値の下の158.0〜158.5円には含み損のショートが大きく積み上がっており、さらに上昇した場合はこれらの損切りの買いが上昇を後押ししやすい状況です。一方、朝の時点で158.4〜158.9円に残っていた含み損のロングは、今回の上昇で多くが含み益に転じています。これらの利益確定の売りが上値を抑える要因になる可能性もあり、159円手前では売り買いが交錯しやすいとみられます。
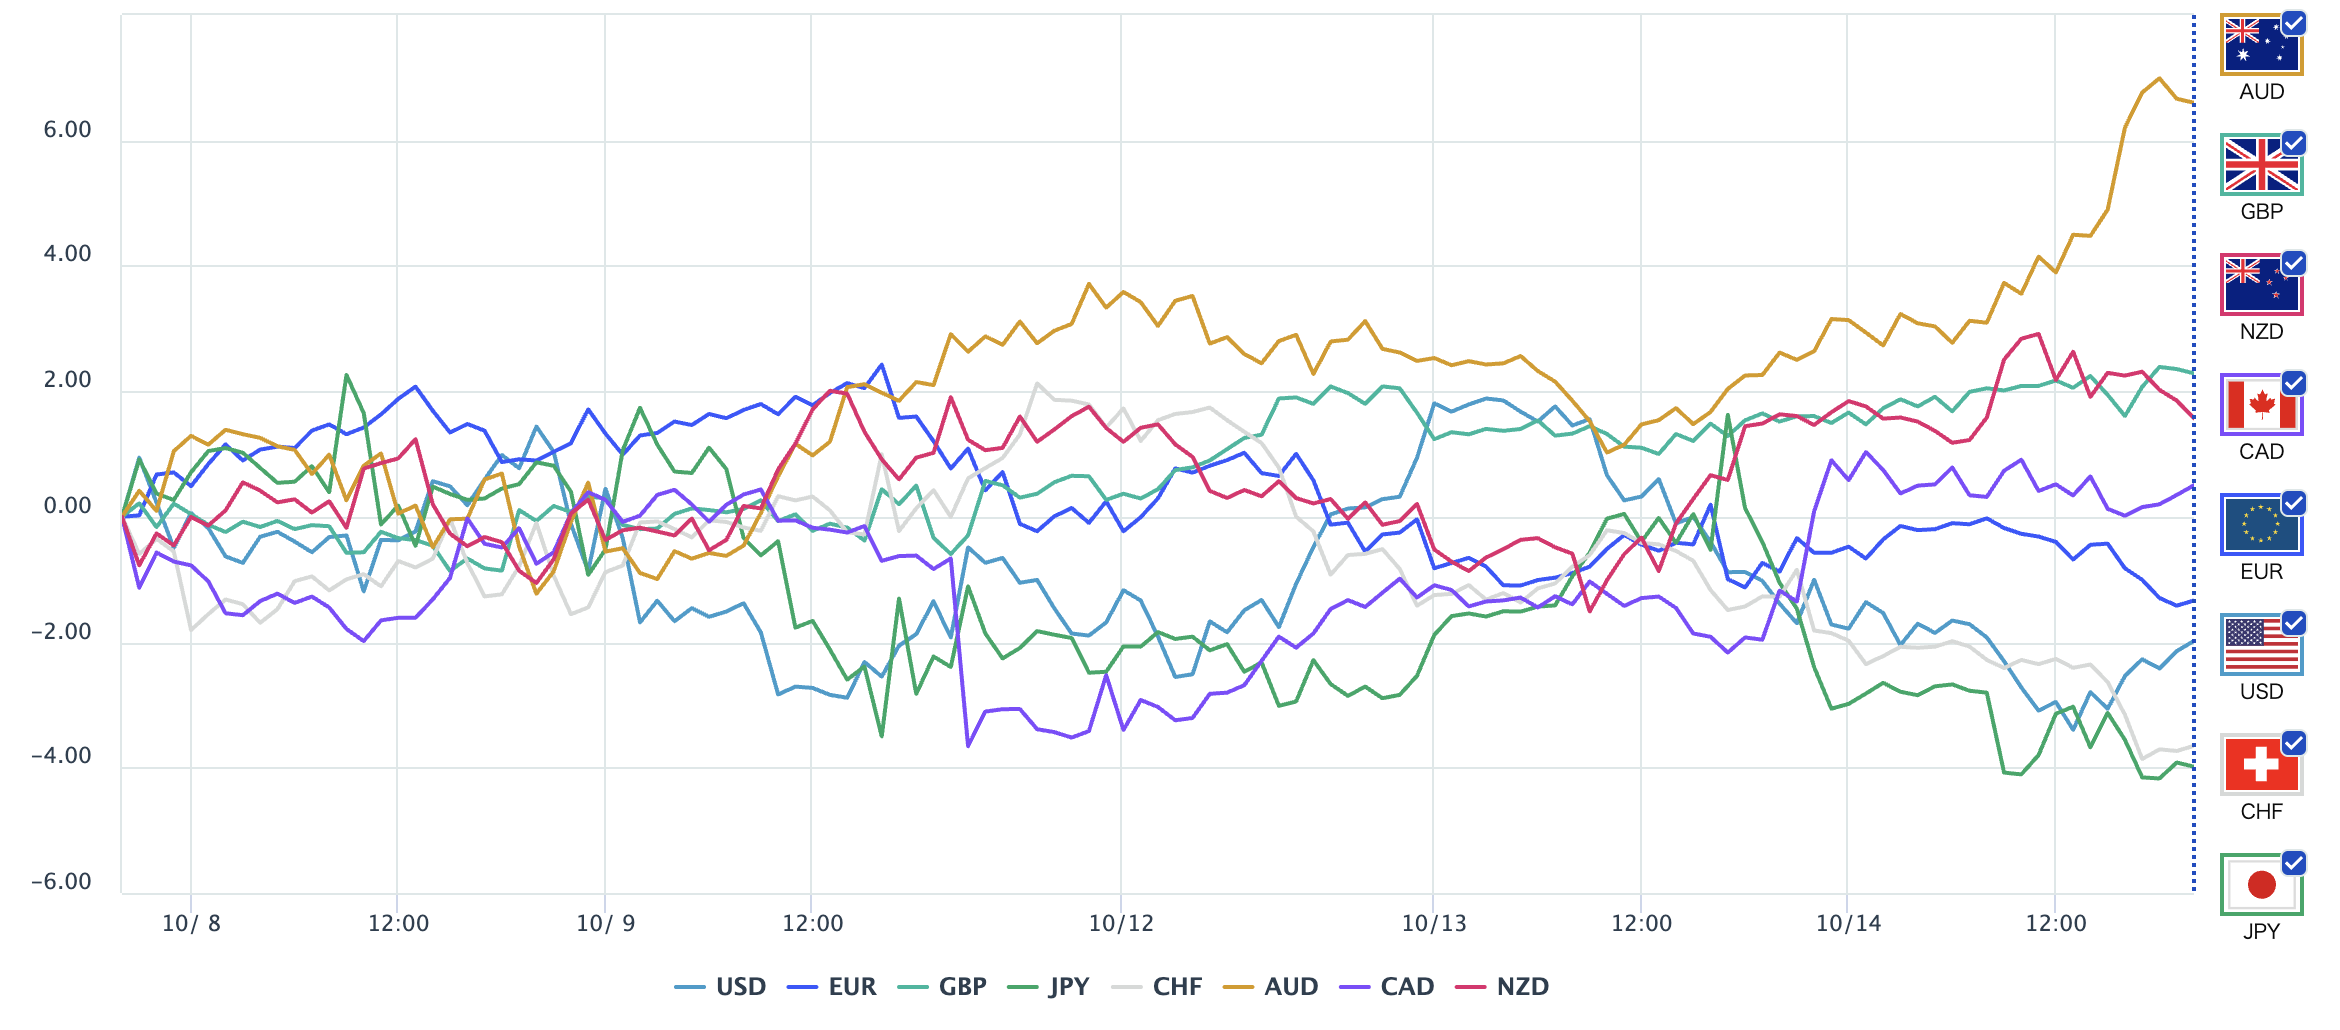
直近1週間の通貨強弱チャートを見ると、米ドルは13日から14日にかけて売られ、発表前には主要8通貨のなかで下位に沈んでいましたが、CPIの発表後は急速に買い戻されています。一方、円は14日に入って一段と売られ、足元では8通貨のなかで最も弱い通貨となっています。今回のドル円の上昇は、CPIを受けた米ドルの買い戻しに、もともと進んでいた円売りが重なったことで値幅が出やすかったと考えられます。米ドルの位置はまだ1週間前の水準を下回っており、明日の小売売上高・PPIで米ドルの買い戻しがさらに進むかが、ドル円が159円台に乗せられるかの鍵になりそうです。

日足では、上値を抑えていた200日移動平均線(158.6円近辺)を上回ってきました。終値でこの線の上を保てるかが目先の焦点で、保てれば9月24日の高値(159.04円)や、下向きの75日移動平均線(159.2円近辺)が次の上値の目安になります。一方、200日線を再び割り込む場合は、上向きの21日移動平均線(157.7円近辺)が下値の目安です。明日15日の小売売上高・PPI、10月末のFOMC(10月27〜28日)と日銀会合(10月29〜30日)を控え、日米の金融政策をにらんだ展開が続きやすい状況です。
今後のゴールド(XAU/USD)の見通し
ゴールドは、発表前の4,150ドル近辺から4,108ドル台まで下落しました。1時間足では、ボリンジャーバンドの−2σを下抜けてバンドが広がっており、短期的には下落の勢いが強まっています。7日に付けた安値(4,060ドル台)が次の下値の目安として意識されやすい状況です。


日足では、9月下旬以降の4,080〜4,230ドルのレンジの下限に近づいています。下向きの21日移動平均線(4,220ドル近辺)と75日移動平均線(4,260ドル近辺)が上値を抑えるなか、10月上旬の安値(4,060ドル近辺)を割り込むと、7月の安値圏である4,000ドル前後が視野に入りやすくなります。反対に、レンジの下限で下げ止まれば、再びレンジ内での推移に戻る可能性もあります。
▶ 発表前の注目点・市場予想の解説はこちら:米CPI(2026年9月)予想と注目点


Published by
OANDA Lab編集部
OANDA証券株式会社が運営する「OANDAラボ」は、FX/CFDを統計学的側面で科学するメディアです。外国為替(FX)や世界の株価指数、金や原油などの商品市場に関するマーケット情報やデータ、ニュースを提供しています。
会社名:OANDA証券株式会社
所在地:東京都千代田区平河町1-3-13 CIRCLES平河町 10階
加入協会:一般社団法人金融先物取引業協会 / 日本証券業協会 / 日本商品先物取引業協会
登録番号:第一種 金融商品取引業 関東財務局長 (金商) 第2137号
問い合わせ先:お問い合わせフォームから
本ホームページに掲載されている事項は、投資判断の参考となる情報の提供を目的としたものであり、投資の勧誘を目的としたものではありません。投資方針、投資タイミング等は、ご自身の責任において判断してください。本サービスの情報に基づいて行った取引のいかなる損失についても、当社は一切の責を負いかねますのでご了承ください。また、当社は、当該情報の正確性および完全性を保証または約束するものでなく、今後、予告なしに内容を変更または廃止する場合があります。なお、当該情報の欠落・誤謬等につきましてもその責を負いかねますのでご了承ください。
