
日本時間10月23日(金)8時30分に、総務省から2026年9月の全国消費者物価指数(CPI)が発表されます。今回の市場予想は、日銀が物価の基調を見るうえで重視する「生鮮食品を除く総合(コアCPI)」が前年比+2.1%と、8月の+1.7%から大きく伸びを高め、9ヶ月ぶりに2%台へ戻る見込みです。来週は10月29〜30日に日銀金融政策決定会合(展望レポート)が控えており、会合前に出る最後の全国の物価データとして注目されます。
前回8月分は、コアが前年比+1.7%と市場予想(+1.8%)を下回り、2%割れは8ヶ月連続となりました。政府の電気・ガス料金補助が再開したことでエネルギーが再び前年比マイナスに転じ、食料(生鮮食品を除く)の伸びも+2.7%と7月の+3.0%から鈍りました。一方、生鮮食品及びエネルギーを除く総合(コアコアCPI)は+1.9%と7月から横ばいで、基調的な物価は2%の手前で踏みとどまっています。
伸びの加速を見込む根拠は、先行指標である9月の東京都区部CPIです。東京都区部のコアは前年比+2.7%と、8月の+1.8%から一気に0.9%ポイント伸びを高めました。ただし、その半分以上は水道料金の無償化時期のずれや保育料無償化の一巡といった東京都独自の制度要因によるもので、全国にはそのままの形では表れません。今回の焦点は、制度要因を除いた「宿泊料や耐久財、日用品の値上げ」が全国でも物価を押し上げているかです。
発表の概要
| 指標名 | 2026年9月 全国消費者物価指数(CPI) |
|---|---|
| 発表日時 | 2026年10月23日(金)日本時間8時30分 |
| 発表機関 | 総務省統計局 |
| 前回(8月) | 総合 前年比+1.9%/コア(生鮮食品を除く)+1.7%/コアコア(生鮮食品及びエネルギーを除く)+1.9% |
| 今回の市場予想 | 総合 前年比+2.1%/コア+2.1%/コアコア+2.3% |
▶ その他の重要指標の発表スケジュールはOANDA経済指標カレンダーでご確認いただけます。
はじめに:全国CPIの見方(3つの指数と為替への影響)
消費者物価指数(CPI)は、家計が買うモノやサービスの値段を全体としてどれだけ上がったか(下がったか)を示す統計です。記事で出てくる「前年比+2.1%」は、1年前の同じ月と比べて物価が2.1%上がったという意味です。全国CPIの代表的な3つの指数と、それぞれを見る目的は以下の通りです。
※ 表は横にスクロールできます →
| 指数 | 何を除いているか | 見る目的 |
|---|---|---|
| 総合 | 何も除かない | 家計が実感する物価そのもの。生鮮食品やガソリンの値動きで振れやすい |
| コア(生鮮食品を除く総合) | 天候で振れやすい生鮮食品 | 日銀の2%目標はこの指数で語られることが多く、市場が最も注目する「本命」 |
| コアコア(生鮮食品及びエネルギーを除く総合) | 生鮮食品と、原油価格や補助金で振れやすいエネルギー | 一時的な要因を除いた「基調的な物価」。賃上げが物価に波及しているかを見る |
為替との関係は、物価が上がるほど日銀が利上げしやすくなり、日本の金利が上がると円が買われやすくなる(ドル円は下落しやすい)という流れが基本です。逆に物価の伸びが鈍ると利上げ観測が後退し、円は売られやすくなります。日本のCPIは東京都区部CPIで内容がある程度先取りされるため、普段は為替の反応が限定的ですが、日銀会合を翌週に控えた今回は「次の利上げの時期」を探る材料として意識されやすくなっています。
前回(8月分)の振り返り:コアは+1.7%に鈍化、2%割れは8ヶ月連続
8月分の全国CPIは、総合が前年比+1.9%(7月+1.9%)、コアが+1.7%(同+1.8%)、コアコアが+1.9%(同+1.9%)でした。コアは市場予想の+1.8%を0.1%ポイント下回り、2%目標を下回る状態が8ヶ月続いています。季節調整済みの前月比はコアが+0.1%と小幅にとどまった一方、コアコアは+0.3%と、エネルギーを除いた部分では月々の値上がりが続いています。
今回9月分の市場予想は、コアが+2.1%、コアコアが+2.3%と、いずれも8月から0.4%ポイント伸びを高める見込みです。チャートの右端の白丸が市場予想で、予想通りであればコアは2025年12月(+2.4%)以来の2%台となり、日銀の物価目標を再び上回ります。
内訳:補助金でエネルギーが再びマイナス、食料の伸びも鈍化
ここでは「寄与度」という言葉を使います。総合の前年比を品目ごとの押し上げ分に分解した数字で、単位は「%ポイント」です。すべての品目の寄与度を足すと総合の前年比になり、品目の伸び率とウエイト(家計の支出に占める割合)の両方を反映します。グラフの右上に直近2か月の数字を示した通り、8月は食料(生鮮食品を除く)の寄与度が0.64%ポイントと、7月(0.72%ポイント)から縮小しました。コメ価格の値下がりなどで、前年比の伸びは+2.7%と、7月の+3.0%から鈍っています。それでも菓子類(+5.0%)や調理食品(+3.3%)、飲料(+6.0%)など、幅広い食品で値上げが続いています。
エネルギーは前年比▲0.7%と、7月の+0.6%から再びマイナスに転じました。7月使用分から政府の電気・ガス料金補助が再開したためで、電気代は前年比▲2.4%(7月▲0.1%)と下落幅が広がっています。総務省の試算では、ガソリン税の上乗せ分(暫定税率)の廃止を含む政策効果がエネルギー全体で総合の前年比を▲0.62%ポイント押し下げており、7月(▲0.22%ポイント)から押し下げが大きくなりました。
9月分のCPIには、補助が手厚くなった8月使用分の電気・ガス料金が反映されます。ただし前年(2025年)も同じ時期に補助があったため、前年比で見たエネルギーの押し下げは8月並みにとどまる見込みです。先に公表された東京都区部の9月分でも、エネルギーは前年比▲1.9%と8月(▲2.0%)からほぼ横ばいでした。補助は9月使用分(10月分のCPI)までの予定で、11月分以降は補助がなくなることでエネルギーが物価を押し上げる方向に変わる点も、先行きを見るうえで意識しておきたいポイントです。
CPIは「財(モノ)」と「サービス」に分けて見ることもできます。8月は財が前年比+2.6%、サービスが+1.2%と、サービスの伸びは1%台前半にとどまっています。外食や理美容、宿泊などのサービス価格は人件費の影響が大きく、賃上げが物価に波及しているかを映す鏡になります。日銀が「賃金と物価の好循環」を利上げの根拠にしている以上、サービス価格が伸びを高めるかどうかも重要な確認点です。
先行指標:東京都区部CPI(9月)と企業物価指数
東京都区部CPIは全国より約1ヶ月早く公表されるため、全国の結果を先取りする「先行指標」として使われます。10月2日に公表された9月分(中旬速報値)は、コアが前年比+2.7%と市場予想(+2.3%)を大きく上回り、総合も+2.7%、コアコアは+3.0%まで伸びを高めました。東京都区部の9月分の主な内訳は以下の通りです。
※ 表は横にスクロールできます →
| 項目 | 9月(前年比) | 8月(前年比) | ポイント |
|---|---|---|---|
| 総合 | +2.7% | +1.9% | 2025年12月以来の2%台 |
| コア(生鮮食品を除く) | +2.7% | +1.8% | 季節調整済み前月比は+0.9% |
| コアコア(生鮮食品及びエネルギーを除く) | +3.0% | +2.0% | 基調的な物価は3%台へ |
| 上下水道料 | +29.5% | − | 夏の水道基本料金無償化の時期が前年(6〜9月)と今年(5〜8月)でずれた影響 |
| 保育所保育料(寄与度) | ▲0.21pt | ▲0.50pt | 2025年9月開始の第1子無償化から1年が経ち、押し下げが縮小 |
| 宿泊料 | +4.6% | ▲1.4% | シルバーウィークが5連休となった影響 |
| 家庭用耐久財/教養娯楽用耐久財 | +5.9%/+7.0% | +2.2%/+3.4% | 半導体・メモリーの値上がりや円安が家電・情報機器に波及 |
| 食料(生鮮食品を除く) | +3.6% | +3.6% | 米類は値下がりが続く一方、肉類・飲料・調理食品の値上げが続く |
| エネルギー | ▲1.9% | ▲2.0% | 電気・ガス補助による押し下げが続く |
東京都区部の加速のうち、水道料金と保育料という2つの制度要因だけで、コアを合わせて0.5%ポイント強押し上げたとの試算が出ています。いずれも東京都独自の政策によるもので、全国の指数のなかで東京都区部の比重は小さいため、全国への影響は限られます。むしろ大阪市では9月から第1子の保育料無償化が始まっており、全国では保育料が小幅な押し下げ要因になる可能性もあります。
注目すべきは、制度要因を除いた残りの部分でも東京都区部の伸びが0.3%ポイント強高まっていた点です。シルバーウィークの宿泊料の上昇は全国共通の要因で、家電や情報機器などの耐久財、洗剤などの家事用消耗品の値上がりも全国で起きている可能性があります。市場予想のコア+2.1%(8月比+0.4%ポイント)は、こうした制度要因以外の値上がりが全国でも広がることを見込んだ数字と言えます。全国の結果で宿泊料や耐久財の伸びが東京都区部と同じように高まっていれば、「物価の上昇圧力が幅広い品目に広がっている」との見方を後押ししやすくなります。
もう1つの先行指標が、企業同士で取引されるモノの価格を示す企業物価指数です。原材料や輸入品の値上がりは、まず企業間の取引価格に表れ、時間差で店頭の価格(CPI)に転嫁されるため、CPIの「川上」にあたります。10月13日に日銀が公表した9月の国内企業物価は前年比+6.8%と、8月の+7.6%から伸びが縮小し、市場予想(+7.6%)も下回りました。コメの値下がりと政府補助金の増額が伸びを抑えた一方、中東情勢を受けて石油関連製品は値上がりしています。円ベースの輸入物価も前年比+24.5%と高い伸びが続いており、川上の物価の伸びが消費者物価を大きく上回る「ねじれ」は残っています。
前回発表時(9月18日)の市場の反応
前回8月分は、コアが市場予想を0.1%ポイント下回ったものの、発表直後のドル円(USD/JPY)の反応はごく限定的でした。同じ日の昼に日銀会合の結果を控えており、市場の関心は利上げそのものと、その後の利上げペースに向いていたためです。また、10月2日の東京都区部9月分は、コアが予想を0.4%ポイント上回る大幅な上振れでしたが、ドル円の反応は約15銭の円買いにとどまりました。日本のCPIは「予想から大きく外れても為替の初動は小さい」ことが多い指標です。
前回発表時のドル円(USD/JPY)の動き

ドル円は、発表前の30分間で155.87円から156円ちょうど近辺へ戻す流れのなか、発表直後は156.02円近辺へ小幅に上昇しました。予想を下回る結果は円売り方向の材料ですが、値幅は数銭にとどまり、その後の値動きは昼の日銀会合の結果待ちとなりました。
前回発表時の日経225(JP225)の動き
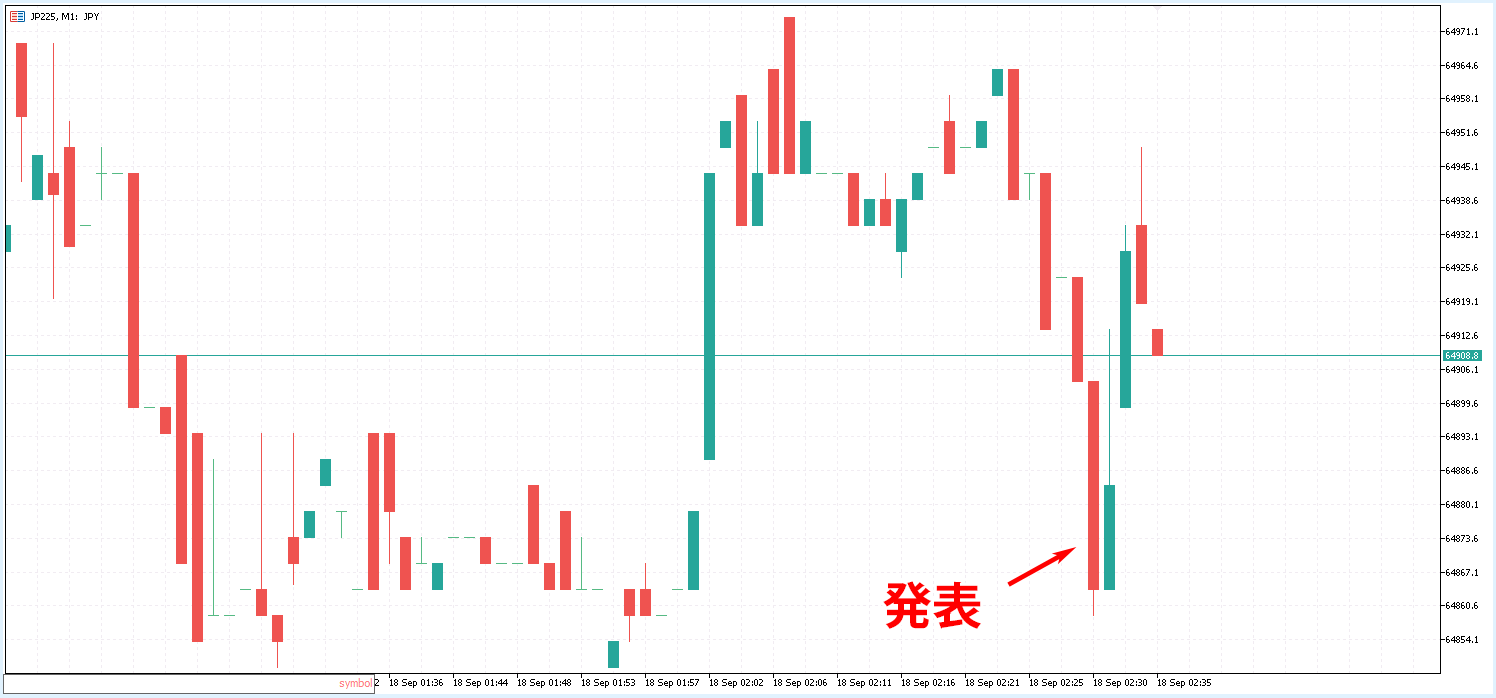
日経225(JP225)も、発表直後に約80円下げた後すぐに切り返し、CPIの結果で方向感が出ることはありませんでした。前回の値動きから言えるのは、予想から0.1〜0.2%ポイント程度の差であれば為替・株ともに初動は小さく、その後の相場は別の材料で決まりやすいということです。今回は、来週に日米の金融政策会合が続くため、CPIの結果は発表直後の値動きよりも、日銀の利上げ時期をめぐる見方の変化を通じて相場に効いてくる可能性があります。
今回の結果によるシナリオ別の市場への影響
足元の相場状況
ドル円(USD/JPY)は157.24円近辺(10月22日17時15分時点)で推移しています。22日の東京市場では、米テスラが今年の設備投資目標を引き下げたことをきっかけに米国株の先物が下落し、日経平均株価が前日比1,700円を超える大幅安となるなか、リスクを避ける円買いが強まりました。中東情勢への警戒から原油先物が一時1バレル99ドル台へ上昇したことも重なり、ドル円は朝方の158.2円台から一時156.8円台まで1円以上下落し、夕方にかけては157円台前半へ小幅に買い戻されています。氷見野日銀副総裁が国会で「基調物価は2%にかなり近づいている」と述べたことも、円買いの材料として意識されました。あすのCPIは、リスク回避の円買いが続くなかで発表されるため、強い結果が出た場合は円買いが重なりやすい点に注意が必要です。
1時間足では、一時ボリンジャーバンドの下限を下抜ける急落となり、10月の安値(156.95円)を下回る場面もありました。足元は下限(157.16円近辺)のすぐ上まで戻しています。日足では、21日移動平均線(157.96円近辺)、200日移動平均線(158.52円近辺)、75日移動平均線(158.71円近辺)をそろって下回り、RSI(14)も44台へ低下しています。急ピッチの下げの反動で買い戻しが入りやすい一方、156.8円台の安値を割り込むと、9月30日の安値(156.38円)が次の下値の目安として意識されやすくなります。
日経225(JP225)は62,900円近辺(同時点)で推移しています。22日の現物の日経平均株価は前日比1,713円安と大幅に下落しました。ハイテク株を中心とした売りはアジアの株式市場全体に広がっており、日足では21日移動平均線(66,950円近辺)を大きく下回り、RSI(14)も36台まで低下しています。下値では、上向きの200日移動平均線(62,160円近辺)が意識される位置にあります。
シナリオの読み方は単純で、市場予想より強い(物価の伸びが高い)結果なら日銀の利上げ時期が早まるとの見方から円買い、弱い結果なら円売りに傾きやすい、という整理です。日経225(JP225)は、利上げが企業の借入コストを高める一方で、円高は輸出企業の採算を悪化させるため、強い結果は二重の重しになりやすい関係にあります。
※ 表は横にスクロールできます →
| シナリオ | USD/JPY | JP225 |
|---|---|---|
| 予想を上回る(コア+2.3%以上) | 12月の利上げ観測を後押しし、10月会合での利上げも意識されて円買いが強まりやすい | 金利上昇と円高の両面が重しになりやすい |
| 予想並み(コア+2.0〜2.2%) | 2%台回復は織り込み済みで反応は限定的。中身(宿泊料・耐久財・サービス)の評価待ちになりやすい | 限定的な反応にとどまりやすい |
| 予想を下回る(コア+1.9%以下) | 2%台回復が見送られ、利上げ時期の後ずれ観測から円売り方向に働きやすい | 利上げ観測の後退が支えになりやすい |
コアだけでなく、コアコアが市場予想の+2.3%に届くかも重要です。エネルギーを除いた基調的な物価が2%を明確に上回れば、日銀が重視する「2%程度の水準での安定」に近づいていると受け止められやすく、総合やコアが予想並みでも円買い材料になり得ます。逆に、コアが予想並みでもコアコアが2%近辺にとどまれば、物価の上昇はシルバーウィークの宿泊料など一時的な要因によるものとの見方が出やすくなります。
日銀会合との関係:展望レポートを前に2%台回復なるか
日銀は9月18日の会合で政策金利を1.25%へ引き上げました。植田総裁は10月16日のあいさつで「今後も利上げを進めていく」との姿勢を示し、利上げのペースは物価上昇率を2%程度の水準で安定させる観点を重視しながら検討するとしています。また、氷見野副総裁は21日の国会で「基調物価は2%にかなり近づいている」と述べ、金融緩和の調整が遅れれば景気の悪化につながる可能性にも言及しました。
市場では、10月29〜30日の会合での連続利上げを見込む向きは少なく、金利スワップ(OIS)市場が織り込む10月の追加利上げの確率は1割を下回る一方、12月会合までの利上げは8割程度織り込まれていると伝えられています(10月18日時点の報道)。OIS市場の織り込みとは、金利の先行きを取引する市場の価格から逆算した「市場参加者が見込む利上げの確率」です。今回のCPIでコアが2%台へ戻り、コアコアも伸びを高めれば、12月利上げの見方を一段と後押しする材料になりやすいと言えます。
10月会合では、日銀が年4回まとめる「経済・物価情勢の展望(展望レポート)」が公表され、物価見通しが改定されます。9月会合の声明では「2026年度後半以降2%をはっきりと上回る」との見方が示されており、今回のCPIはこの見通しに沿った動きになっているかを確かめる材料でもあります。来週の主な日程は以下の通りです。
※ 表は横にスクロールできます →
| 日時(日本時間) | イベント | ポイント |
|---|---|---|
| 10月23日(金)8:30 | 9月全国CPI | コアが2%台へ戻るか |
| 10月29日(木)3:00 | FOMCの結果発表(27〜28日開催) | 米国の利上げ継続の有無。日米の金利差を通じてドル円に影響 |
| 10月30日(金)8:30 | 10月東京都区部CPI | 水道料の押し上げが消えた後の基調 |
| 10月30日(金)昼ごろ | 日銀会合の結果発表・展望レポート(29〜30日開催) | 物価見通しと、次の利上げ時期への示唆 |
| 10月30日(金)15:30 | 植田総裁の記者会見 | 12月利上げへの地ならしがあるか |
OANDAのオーダーブックから見る市場参加者の動向
オープンオーダー(指値注文の分布)
10月22日17時5分時点のOANDAのオーダーブックのうち、オープンオーダー(未約定注文)を見ると、全体では買いが57.2%、売りが42.8%です。現在値の上では、158.3円、158.6円、159.0円を中心に157.5〜159.0円の幅広い価格帯に売り指値(戻り売り)が厚く並んでおり、表示範囲(現在値の上下2.4円)の合計で見ると、上の売り指値は下の買い指値の約1.6倍と上値の重さが目立ちます。159.0〜159.2円には買い逆指値もまとまっており、ここを上抜けると買いが加速しやすい水準です。下側では、16時時点で目立っていた157.0円近辺の買い指値が、その後の下落で大きく減り、現在値のすぐ下の支えは薄くなっています。次の買い指値(押し目買い)は156.5〜156.9円と156.0円にまとまっていますが、156.7円近辺と156.3円近辺には売り逆指値も重なっており、156円台後半を割り込むと損切りの売りを巻き込んで下げが速まりやすい配置です。
オープンポジション(売買比率)
オープンポジションの売買比率はロング56.3%、ショート43.7%と、ややロングに傾いています。注目は、現在値より上に積み上がった含み損のロングで、157.7円近辺と158.1〜158.15円近辺を中心に、158円台で買った参加者のポジションが多く残っています。戻り局面ではこうしたロングの「やれやれ売り」が上値を抑えやすく、逆に円高がもう一段進めば、損切りの売りが下げを加速させやすい状態です。一方、現在値より下の含み損のショートは少なく、円売り方向への買い戻しの燃料は限られています。あすのCPIが強い結果となって円買いが進んだ場合は、156円台後半の売り逆指値と含み損のロングの損切りが重なり、下げが大きくなりやすい点に注意が必要です。
OANDAの通貨強弱チャートから見る直近1週間の相場環境
直近1週間のOANDAの通貨強弱チャートを見ると、22日の東京時間に円が急速に買い戻されています。円は週の大半を通じて米ドルと並ぶ下位に沈んでいましたが、株安をきっかけとしたリスク回避の円買いで、22日15時までの6時間で強弱の値を6ポイント以上切り上げ、ユーロを抜いて6位まで浮上しました。その後、17時にかけては円買いがやや一服しています。一方の米ドルは、米長期金利の低下も重なって主要8通貨のなかで最も弱くなっており、ドル円の下落は「円高」と「ドル安」が同時に進んだ結果です。足元の円買いは日銀の利上げ観測よりもリスク回避の色合いが濃く、あすのCPIで物価の上振れが確認されれば、利上げ時期をめぐる見方の変化という円独自の買い材料が加わるかどうかが焦点になります。
まとめ
- ✓9月全国CPIは23日8:30発表。市場予想はコア+2.1%(8月+1.7%)、総合+2.1%、コアコア+2.3%で、コアは9ヶ月ぶりの2%台となる見込み
- ✓前回8月はコア+1.7%と予想を下回り、2%割れは8ヶ月連続。電気・ガス補助の再開でエネルギーが再びマイナスに転じ、食料の伸びも鈍化
- ✓先行指標の東京都区部9月分はコア+2.7%へ急加速。ただし水道料・保育料の制度要因は東京都独自で、全国では宿泊料や耐久財など制度要因以外の値上がりが広がるかが焦点
- ✓来週は日銀会合(展望レポート)。10月の追加利上げの織り込みは小さく、CPIは「12月利上げ」の見方を強めるかどうかの材料として意識されやすい
- ✓ドル円はリスク回避の円買いで157円近辺へ下落。上値は158.3〜159.0円の売り指値、下値は156.5〜156.9円と156.0円の買い指値、156.7円・156.3円近辺の売り逆指値が節目。CPIの初動は小さくなりやすいものの、強い結果は円買いに重なりやすく、来週のFOMC・日銀会合まで値幅を想定しておきたい


Published by
OANDA Lab編集部
OANDA証券株式会社が運営する「OANDAラボ」は、FX/CFDを統計学的側面で科学するメディアです。外国為替(FX)や世界の株価指数、金や原油などの商品市場に関するマーケット情報やデータ、ニュースを提供しています。
会社名:OANDA証券株式会社
所在地:東京都千代田区平河町1-3-13 CIRCLES平河町 10階
加入協会:一般社団法人金融先物取引業協会 / 日本証券業協会 / 日本商品先物取引業協会
登録番号:第一種 金融商品取引業 関東財務局長 (金商) 第2137号
問い合わせ先:お問い合わせフォームから
本ホームページに掲載されている事項は、投資判断の参考となる情報の提供を目的としたものであり、投資の勧誘を目的としたものではありません。投資方針、投資タイミング等は、ご自身の責任において判断してください。本サービスの情報に基づいて行った取引のいかなる損失についても、当社は一切の責を負いかねますのでご了承ください。また、当社は、当該情報の正確性および完全性を保証または約束するものでなく、今後、予告なしに内容を変更または廃止する場合があります。なお、当該情報の欠落・誤謬等につきましてもその責を負いかねますのでご了承ください。
