
日本時間10月2日(金)21時30分に、米労働省労働統計局(BLS)から2026年9月の米雇用統計が発表されます。9月16日のFOMCで約3年ぶりの利上げ(0.25%、政策金利3.75〜4.00%)が決まった後、最初に発表される雇用統計です。
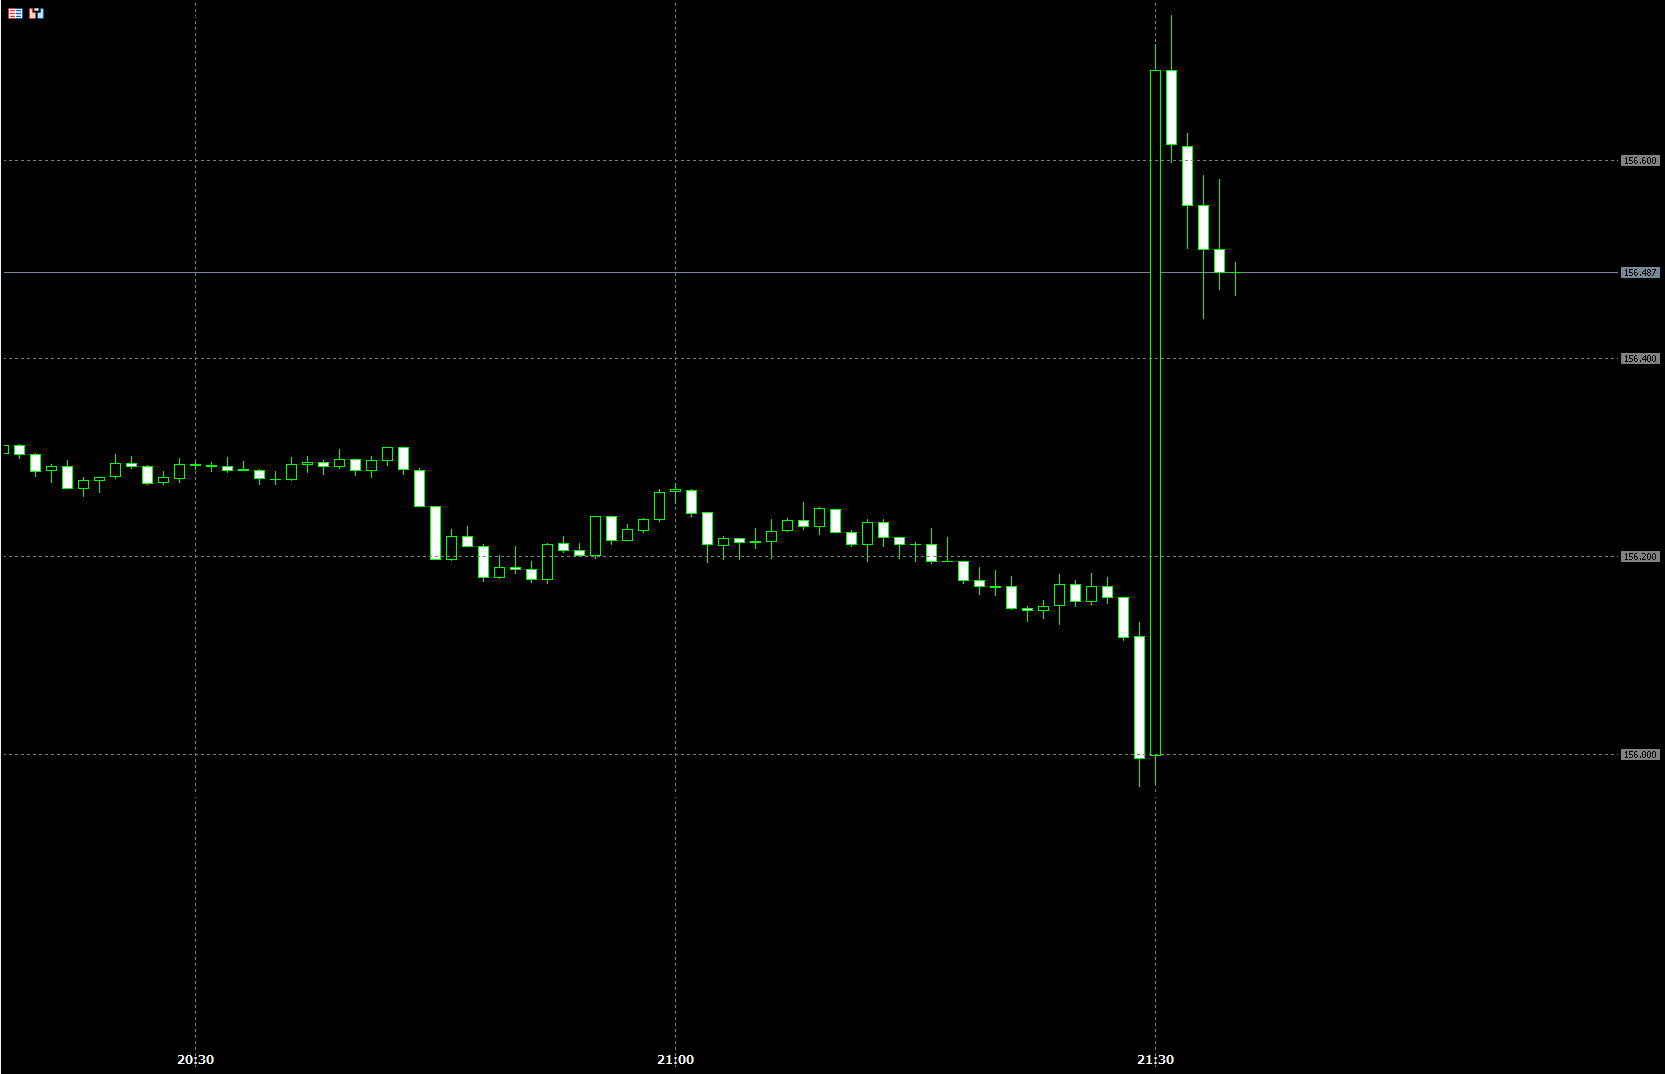
前回8月分では、非農業部門雇用者数(NFP)が前月比+16.2万人と、市場予想(+5.8万人)を大きく上回りました。「5カ月ぶりの減少」とされていた7月分も▲2.3万人から+2.1万人へ上方修正され、雇用の急減速への懸念はいったん後退しています。発表直後にはドル円(USD/JPY)が156円ちょうど近辺から156.70円台まで急騰しましたが、日銀の利上げ観測等を背景とした円買いに押され、すぐに発表前の水準を割り込みました。
今回9月分の市場予想は+8.8万人と、前回から伸びが鈍り、10万人を下回る増加が見込まれています(当初の+8.8万人から10月2日朝に下方修正)。9月のFOMCで示されたドット・チャートは年内もう1回の利上げを示唆しており、次回10月会合(10月27〜28日)での追加利上げの織り込みは一時7割を超えましたが、ウィリアムズNY連銀総裁が「次の利上げを急ぐ必要はない」との考えを示したことや、8月のPCEデフレーターが予想を下回ったことで、3割弱まで低下しています。今回の雇用統計は、この追加利上げ観測を支えるのか、あるいは後退させるのかを占う材料として注目されます。
発表の概要
| 指標名 | 米雇用統計(2026年9月分) |
|---|---|
| 発表日時 | 2026年10月2日(金)日本時間21時30分 |
| 発表機関 | 米労働省労働統計局(BLS) |
| 前回結果 | NFP+16.2万人/失業率4.1%/平均時給 前月比+0.3%・前年比+3.1% |
| 今回の市場予想 | NFP+8.8万人/失業率4.1%/平均時給 前月比+0.3%・前年比+3.1% |
▶ その他の重要指標の発表スケジュールはOANDA経済指標カレンダーでご確認いただけます。
前回までのデータ
NFPは今年3月の+21.4万人をピークに伸びが縮小し、6月+3.1万人、7月+2.1万人(いずれも改定後)と低い伸びが続いていましたが、8月は+16.2万人と大きく持ち直しました。月ごとの振れをならした3ヶ月移動平均は+7.1万人で、7月時点の+2万人台から回復しています。今回の市場予想(+8.8万人)は、8月ほどの強さはないものの、3ヶ月移動平均をやや上回る伸びが続くという見立てです。
8月の内訳:民間・政府がそろって増加
8月は民間部門が+12.7万人、政府部門が+3.5万人と、7月に▲5.0万人と落ち込んだ政府部門もプラスに戻りました。業種別では、外食を含む娯楽・宿泊(+6.2万人)と教育・医療(+2.9万人)がけん引した一方、情報産業(▲2.3万人)と金融(▲1.1万人)は減少しています。なお、政府部門のうち連邦政府は8月も▲0.5万人と減少が続いており、2025年1月からの累計では約34万人減っています。連邦政府の人員削減は雇用者数を押し下げる要因として残っており、民間部門がどこまで伸びを維持できるかが今回も焦点です。
失業率と賃金:失業率は低下基調、賃金の伸びは3%近辺
失業率は昨年11月の4.5%をピークに低下し、7月・8月は4.1%で横ばいでした。ただし8月の4.1%は、丸める前の値では4.14%と4.2%に近い水準です。また、この1年の失業率の低下は、労働参加率が62.5%(昨年9月)から61.6%へ下がるなかで起きており、職探しをやめて労働市場から退出する人が増えたことも失業率を押し下げてきた面があります。8月は参加率が61.4%から61.6%へ上昇するなかでの横ばいで、中身は改善しましたが、今回も参加率とセットで確認する必要があります。
平均時給は前年比+3.1%と伸びの鈍化傾向が続いています。今回の市場予想は前年比+3.1%と横ばいですが、前年9月の伸び(前月比+0.2%程度)が小さかったため、前月比が+0.3%台に乗れば前年比は3.2%へ切り上がる可能性があります。この場合の前年比の上振れはベース効果によるところが大きく、前年比だけを見て「賃金の再加速」と受け止めるのは早計で、前月比の小数第2位まで確認することが重要です。
先行指標の動向
※ 表は横にスクロールできます →
| 先行指標 | 結果 | 評価 |
|---|---|---|
| JOLTS求人件数(8月、9/29発表) | 707.9万件(予想722.5万件、前回727.1万件) | 市場予想を下回り、企業の求人意欲の鈍化を示す |
| 消費者信頼感指数(9月、9/29発表) | 81.9(予想90.0、前回89.4) | 市場予想を大きく下回り、家計の景況感が悪化 |
| ADP雇用統計(9月、9/30発表) | +9.0万人(予想+7.4万人、前回+3.8万人→修正+3.6万人) | 市場予想を小幅に上回り、民間雇用の底堅さを示す。発表直後の相場の反応は薄めだった |
| ISM製造業景況指数(9月、10/1発表) | 54.5(予想55.0、前回54.6)/雇用指数52.7(前回51.2) | 総合は予想を下回るも、雇用指数は上昇。価格指数は77.9へ急上昇 |
| 新規失業保険申請件数(10/1発表) | 19.7万件(予想20.0万件、前回19.8万件) | 低水準が続き、解雇の増加はみられない |
今週の先行指標は強弱がまちまちです。9月29日のJOLTS求人件数は707.9万件と市場予想(722.5万件)を下回り、同日の消費者信頼感指数も81.9と予想(90.0)を大きく下回りました。一方、30日のADP雇用統計は+9.0万人と予想(+7.4万人)を上回り、民間雇用の底堅さを示しています。10月1日の新規失業保険申請件数も19.7万件と予想(20.0万件)を下回る低水準で、解雇の増加を示す兆候は見られていません。同日のISM製造業景況指数は54.5と予想(55.0)を下回ったものの、雇用指数は52.7と前月の51.2から上昇しました。一方、価格指数は77.9と前月の71.1から急上昇しており、物価の上振れ圧力がなお残っていることもうかがえます。
物価面では、9月30日に発表された8月の個人消費支出(PCE)デフレーターが、コアの前年比+3.0%(予想+3.3%)と市場予想を下回りました。年次改定で過去の物価の伸びも下方修正され、FRBが9月に示した2026年末のコアPCE見通し(+3.4%)を下回る水準です。物価面から10月の追加利上げを急ぐ必要性が薄れたことで、今回の雇用統計が10月会合の判断を左右する材料としての重みを増しています。
前回発表時の市場の反応
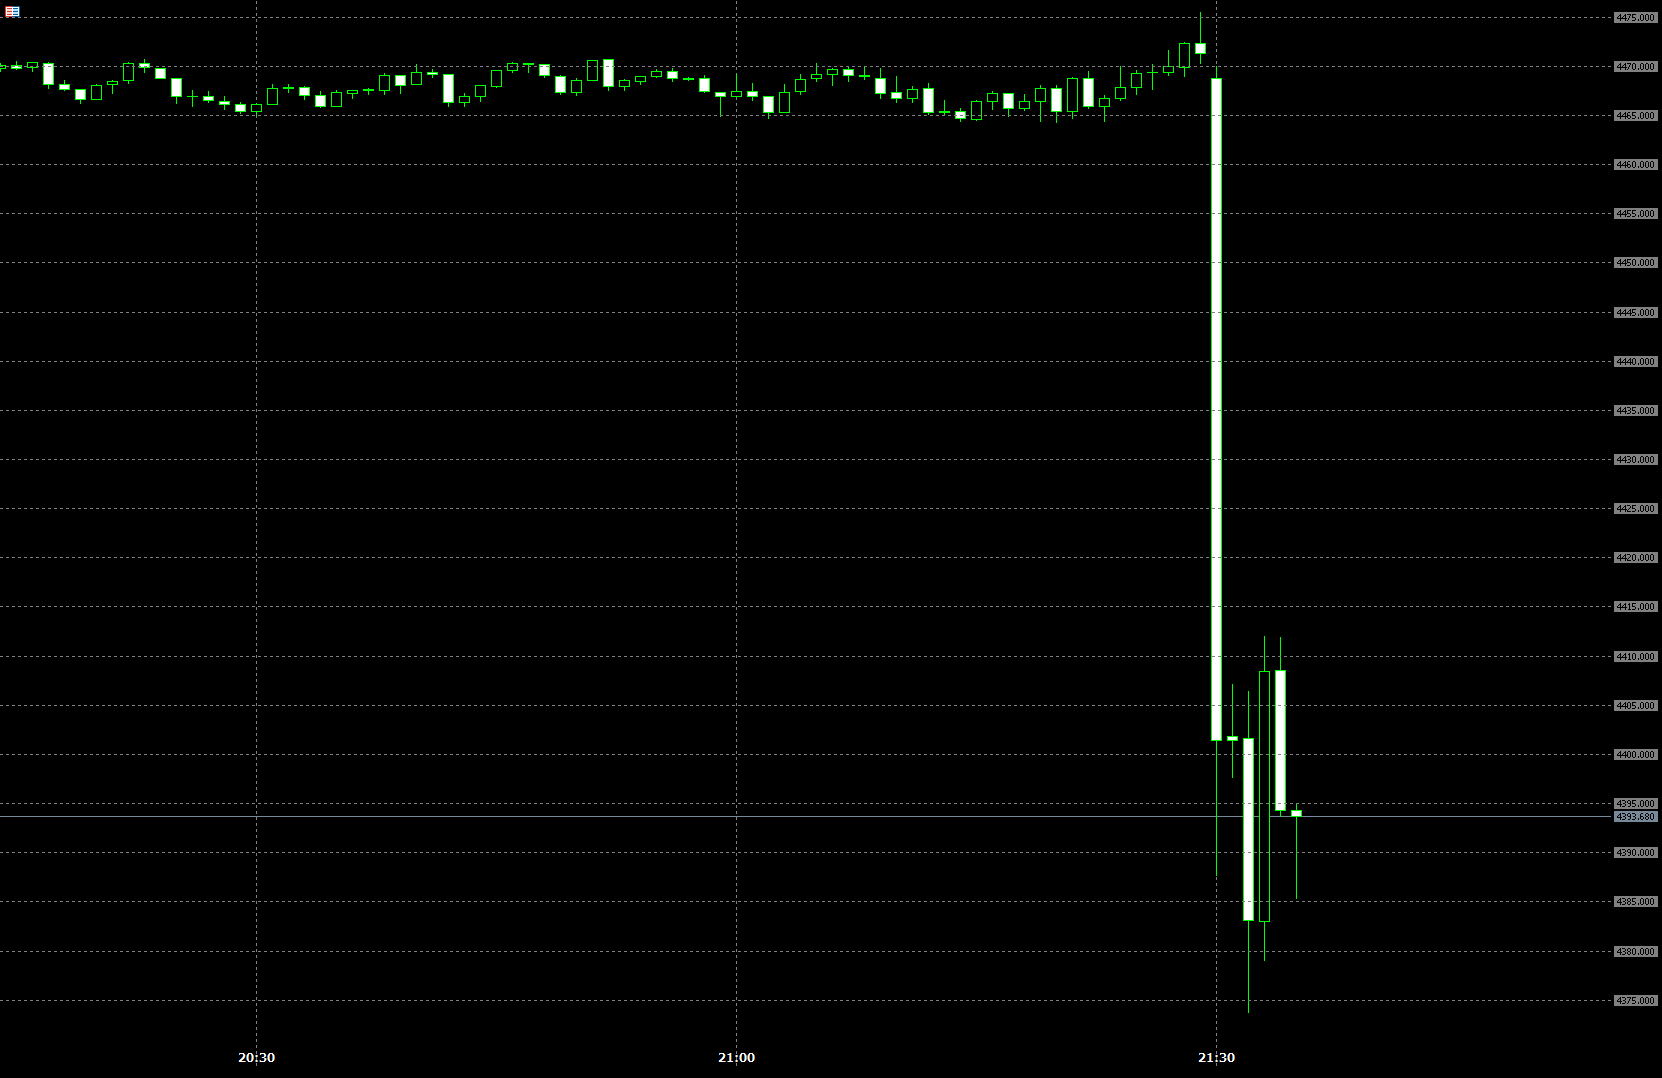
前回(9月4日発表の8月分)は、NFPが+16.2万人と市場予想(+5.8万人)を大きく上回り、過去2ヶ月分も合計+5.5万人上方修正されたことを受けて、発表直後はドル買いが強まりました。ドル円は156円ちょうど近辺から一時156.70円台まで約0.7円急騰し、ゴールド(XAU/USD)は米金利の上昇を受けて4,470ドル近辺から4,370ドル台半ばへ急落しました。もっとも、ドル買いは長続きせず、日銀の9月利上げ観測等を背景とした円買いが再び優勢となり、ドル円は約1時間後には155円台後半まで押し戻されました。強い米雇用統計でも、日本側の材料が相場の主導権を握った場面でした。
前回のドル円(USD/JPY)の発表直後の動き
前回のゴールド(XAU/USD)の発表直後の動き
- 金利観測:前回発表後、9月FOMCでの利上げ織り込みは52%前後から58%前後へ上昇し、9月16日のFOMCで実際に0.25%の利上げが決まりました。現在は次回10月会合(10月27〜28日)での追加利上げの織り込みが28.2%と、据え置き(71.8%)が優勢です。9月28日には原油高と米長期金利の上昇で70.9%まで高まりましたが、日本時間30日未明の講演でウィリアムズNY連銀総裁が「次の利上げを急ぐ必要はない」と述べ、追加利上げは「年内遅い時期に」との見方を示したことで5割前後へ急低下し、さらに30日の8月PCEデフレーターの下振れを受けて3割を下回りました。ただ、変わったのは主に利上げの時期で、年内の追加利上げという見通し自体は残っています※
※参照元:CME FedWatchツール
今回の結果によるシナリオ別の市場への影響
足元の相場状況
ドル円は158円ちょうど近辺で推移しています。9月のFOMCでの利上げと、ドット・チャートが示した年内の追加利上げを受けて米金利が上昇し、ドル円は9月24日まで5営業日続伸して、24日のNY時間には一時159.04円を付けました。米10年債利回りが約19年ぶりの高水準まで上昇し、新規失業保険申請件数の減少など堅調な米指標も続いています。一方、25日には片山財務相が日米首脳会談でトランプ米大統領から円安への懸念が示されたと明らかにし、高市首相も「円の過小評価は問題」との認識を示したと伝わると円が買い戻され、ドル円は157円前後まで下落しました。160円に迫る水準では日本の通貨当局による為替介入への警戒も強く、上値は重くなりやすい状況です。週明けの30日は日中の円買いに続き、夜の8月PCEデフレーターでコアが予想を下回ると一時156.69円まで下落しました。しかし10月1日は、日銀短観が市場予想を下回って日銀の連続利上げ観測が強まらなかったことから円売りが進み、夕方には158円台前半まで反発しました。夜のISM製造業景況指数では価格指数の急上昇を受けてドル買いが強まり、10月2日朝は158円ちょうど近辺で推移しています。
ゴールドは4,180ドル付近で推移しています。FOMCでの利上げ後は、米金利の上昇とドル高が重しとなって9月24日まで4営業日続落し、25日はやや持ち直したものの、米10年債利回りが約19年ぶりの高水準へ上昇するなかで4,300ドルを割り込み、30日朝には4,177ドル付近まで下落しました。同日夜の8月PCEデフレーターの下振れで一時4,219ドルまで買い戻されたものの、その後は米長期金利の高止まりとドルの持ち直しで上値が重く、10月2日朝は4,180ドル付近にとどまっています。前回の雇用統計前には4,400ドル台で推移していたため、利上げの実施とその後の追加利上げ観測が、金利を生まないゴールドの上値を抑えていることがうかがえます。
※ 表は横にスクロールできます →
| シナリオ | USD/JPY | XAU/USD |
|---|---|---|
| 予想を上回る(+15万人超・失業率4.0%以下) | 10月の追加利上げ観測が一段と強まり、ドル買いが進みやすい。ただし159〜160円では介入警戒から上値が抑えられやすい | 米金利上昇が重しとなり、4,100ドル台前半へ下値を試しやすい |
| 市場予想並み(+5万〜15万人・失業率4.1%) | 反応は限定的となりやすく、平均時給の前月比と改定値に焦点が移る | 限定的な反応にとどまりやすい |
| 予想を下回る(+5万人未満・失業率4.2%以上) | 追加利上げ観測が後退し、ドル売りが強まりやすい。円安けん制が意識される局面だけに下げが増幅されやすい | 金利低下・ドル安を追い風に反発しやすい |
雇用統計は、ヘッドラインのNFPだけでなく、前回・前々回分の改定値、失業率、平均時給の方向が食い違うと初動が往復しやすい指標です。今回は失業率が丸める前の値で4.14%と4.2%に近い水準にあるため、わずかな変化で4.2%へ上昇する可能性がある点にも注意が必要です。また、10月会合での追加利上げの織り込みは3割弱まで低下しているため、強い結果が出た場合は利上げ観測が再び強まる余地が大きく、ドル買いの反応が大きくなりやすい一方、弱い結果では織り込みの低下余地が限られ、ドル売りの反応は相対的に小さくなりやすい構図です。さらにドル円は、日本の通貨当局の円安けん制と、日米協議で示された円安への懸念が意識されるなかでの発表となるため、上方向の値幅は抑えられやすく、下方向の反応が増幅されやすい点にも注意が必要です。
OANDAのオーダーブックから見る市場参加者の動向
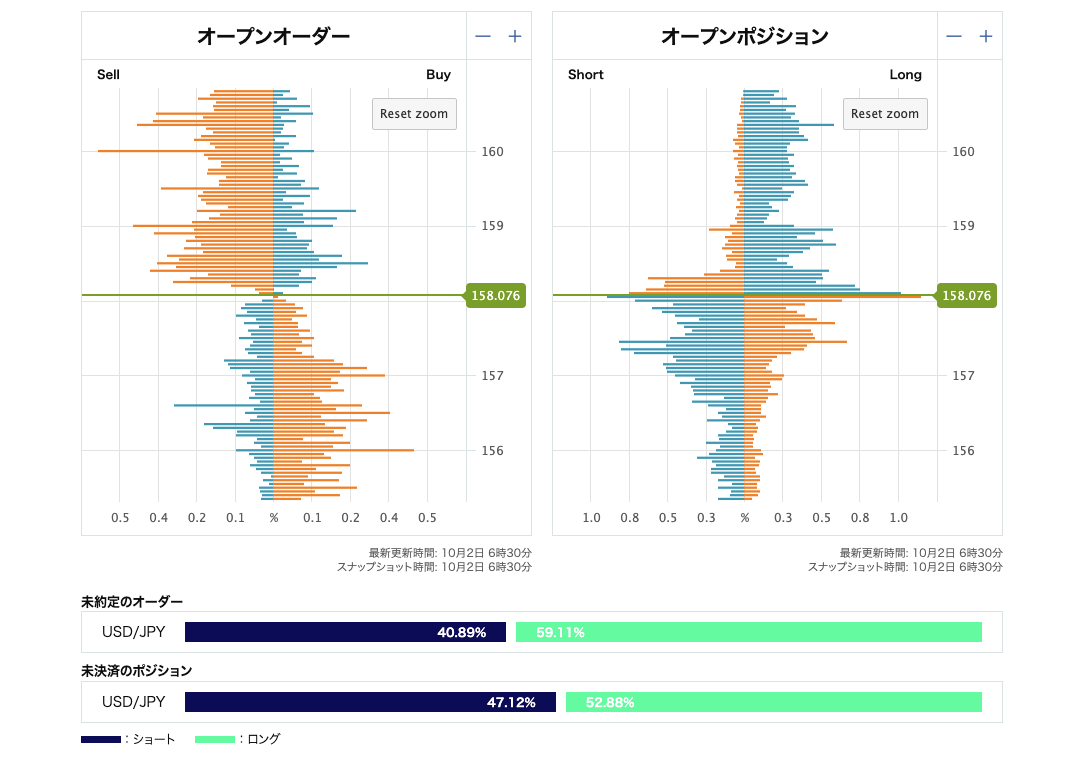
オープンオーダー(指値注文の分布)
10月2日6時30分時点のOANDAのオーダーブックのうち、オープンオーダー(未約定注文)を見ると、全体では買いが59.11%、売りが40.89%と、買いが優勢です。現在値(158.08円近辺)の上では、158.2〜158.8円と159円ちょうど近辺に売りの指値注文が厚く並び、160円ちょうど近辺にも大きな売り注文があります。強い結果でドル買いが進んでも、159円前後では戻り売りに上値を抑えられやすい状況です。同じ158円台後半〜159円ちょうど近辺には買いの逆指値注文(ショート勢の損切り)もあり、159円を明確に上抜けた場合は上昇が加速しやすい点には注意が必要です。現在値の下では、157円ちょうど近辺と156.5円近辺、156円ちょうど近辺に買いの指値注文がまとまっており、弱い結果で円高に振れた場合の下値の目安となりそうです。
オープンポジション(売買比率)
オープンポジションの売買比率はロング52.88%、ショート47.12%と、ややロングに傾いています。現在値のすぐ上の158.1〜158.5円には、高値圏で買ったロングが含み損のまま多く残っており、戻り局面では建値近辺での決済売り(やれやれ売り)が出やすい構図です。一方、現在値の下の157.2〜158.0円には、10月1日の上昇前に売った含み損のショートが積み上がっています。強い結果でドル円が上昇すれば、これらの買い戻しが上げ幅を広げやすく、利上げ観測の再燃余地が大きいこととあわせて、上方向に値幅が出やすい点に注意が必要です。反対に弱い結果で157円台半ばを割り込むと、ロングの損切りの売りが重なりやすくなります。
OANDAの通貨強弱チャートから見る直近1週間の相場環境
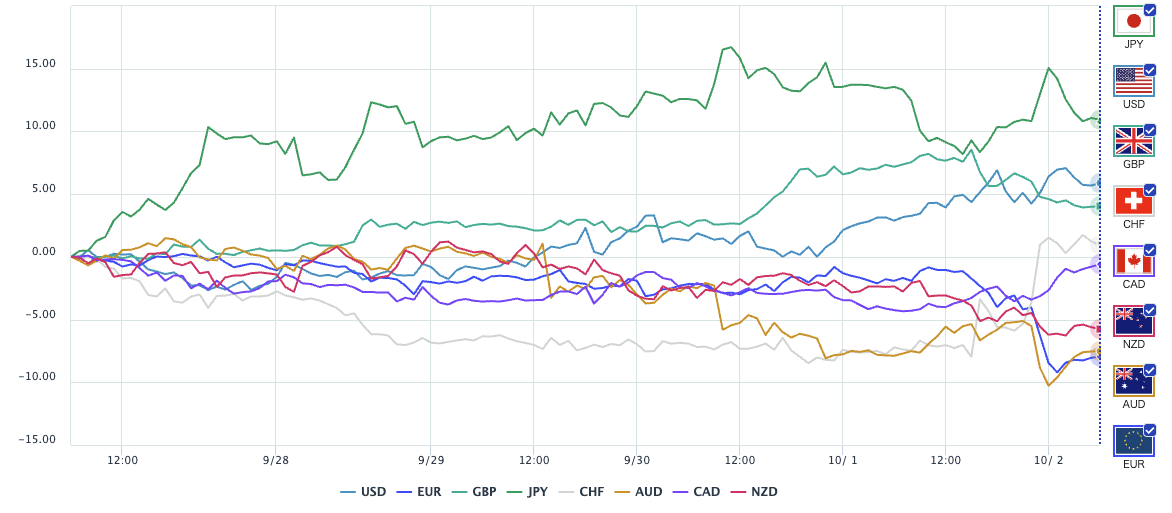
直近1週間のOANDAの通貨強弱チャートを見ると、円がなお最も強い位置にあるものの、10月1日の日銀短観の後に大きく水準を切り下げ、その後は上下に振れる不安定な動きとなっています。米ドルは9月30日夜から持ち直しが続き、円に次ぐ強さまで上昇しました。英ポンドは1日夜に伸び悩み、ユーロは1日夜に急落して豪ドルと並ぶ最も弱い位置にあります。米ドルが持ち直す一方で円の強さが揺らいでいることが、ドル円の158円台への反発につながっています。雇用統計が強い結果となれば、米ドルの上昇が一段と鮮明になりやすく、弱い結果なら米ドルの持ち直しが止まり、円が再び買われやすい配置です。
まとめ
- ✓前回8月分はNFP+16.2万人と予想を大きく上回り、過去2ヶ月分も上方修正。雇用の急減速懸念はいったん後退
- ✓今回9月分の市場予想はNFP+8.8万人・失業率4.1%・平均時給 前年比+3.1%。前年比の上昇はベース効果が大きく、前月比で賃金の勢いを確認
- ✓利上げ後初の雇用統計。10月会合での追加利上げの織り込みは28.2%まで低下しており、強い結果で利上げ観測が再燃した場合の反応が大きくなりやすい
- ✓ドル円は159円台で円安けん制と介入警戒が強まって反落した後、日銀短観後の円売りで158円ちょうど近辺まで反発。オーダーブックでは158円台後半〜159円ちょうど近辺の売り指値が上値、157円・156円の買い指値が下値の目安。ゴールドは4,300ドルを割り込み、4,100ドル台で米金利をにらむ展開
▶ 前回(8月分)の結果はこちら:【速報】8月米雇用統計の結果とドル円/9月FOMCの結果:9月FOMCの結果とドル円・金の見通し


Published by
OANDA Lab編集部
OANDA証券株式会社が運営する「OANDAラボ」は、FX/CFDを統計学的側面で科学するメディアです。外国為替(FX)や世界の株価指数、金や原油などの商品市場に関するマーケット情報やデータ、ニュースを提供しています。
会社名:OANDA証券株式会社
所在地:東京都千代田区平河町1-3-13 CIRCLES平河町 10階
加入協会:一般社団法人金融先物取引業協会 / 日本証券業協会 / 日本商品先物取引業協会
登録番号:第一種 金融商品取引業 関東財務局長 (金商) 第2137号
問い合わせ先:お問い合わせフォームから
本ホームページに掲載されている事項は、投資判断の参考となる情報の提供を目的としたものであり、投資の勧誘を目的としたものではありません。投資方針、投資タイミング等は、ご自身の責任において判断してください。本サービスの情報に基づいて行った取引のいかなる損失についても、当社は一切の責を負いかねますのでご了承ください。また、当社は、当該情報の正確性および完全性を保証または約束するものでなく、今後、予告なしに内容を変更または廃止する場合があります。なお、当該情報の欠落・誤謬等につきましてもその責を負いかねますのでご了承ください。
