
日本時間9月18日(金)8時30分に、総務省から2026年8月の全国消費者物価指数(CPI)が発表されます。今回は同じ日の昼ごろに日銀金融政策決定会合の結果が公表される見込みのため、会合の最終日の朝に飛び込む最新の物価データとして、通常の月よりも注目度が高くなっています。
前回7月分は、天候で価格が振れやすい生鮮食品を除いた「生鮮食品を除く総合(コアCPI)」が前年比+1.8%と、6月の+1.6%から2ヶ月連続で伸びが拡大しました。コアCPIは物価の基調をつかむために日銀や市場が最も重視する指数です。ただし2%目標を下回るのは7ヶ月連続です。エネルギーが8ヶ月ぶりに前年比プラスへ転じたことが押し上げ要因となった一方、食料(生鮮食品を除く)は+3.0%と高止まりが続いています。
今回8月分の市場予想は、コアCPIが前年比+1.8%と7月から横ばい、総合が+2.0%、生鮮食品及びエネルギーを除く総合(コアコアCPI)が+2.0%です。先行指標である8月の東京都区部CPIでは、政府の電気・ガス料金補助の再開でエネルギーが下落した一方、外食や食料品の値上げが続き、コアは+1.8%と小幅に伸びが拡大していました。全国でも「補助金で抑えられるエネルギー」と「じわじわ広がる食料・サービスの値上げ」の綱引きという構図が続きそうです。
発表の概要
| 指標名 | 2026年8月 全国消費者物価指数(CPI) |
|---|---|
| 発表日時 | 2026年9月18日(金)日本時間8時30分 |
| 発表機関 | 総務省統計局 |
| 前回(7月) | 総合 前年比+1.9%/コア(生鮮食品を除く)+1.8%/コアコア(生鮮食品及びエネルギーを除く)+1.9% |
| 今回の市場予想 | 総合 前年比+2.0%/コア+1.8%/コアコア+2.0% |
▶ その他の重要指標の発表スケジュールはOANDA経済指標カレンダーでご確認いただけます。
はじめに:全国CPIの見方(3つの指数と為替への影響)
消費者物価指数(CPI)は、家計が買うモノやサービスの値段を全体としてどれだけ上がったか(下がったか)を示す統計です。記事で出てくる「前年比+1.8%」は、1年前の同じ月と比べて物価が1.8%上がったという意味です。全国CPIには3つの代表的な指数があり、それぞれ見る目的が違います。
※ 表は横にスクロールできます →
| 指数 | 何を除いているか | 見る目的 |
|---|---|---|
| 総合 | 何も除かない | 家計が実感する物価そのもの。生鮮食品やガソリンの値動きで振れやすい |
| コア(生鮮食品を除く総合) | 天候で振れやすい生鮮食品 | 日銀の2%目標はこの指数で語られることが多く、市場が最も注目する「本命」 |
| コアコア(生鮮食品及びエネルギーを除く総合) | 生鮮食品と、原油価格や補助金で振れやすいエネルギー | 一時的な要因を除いた「基調的な物価」。賃上げが物価に波及しているかを見る |
為替との関係は、物価が上がるほど日銀が利上げしやすくなり、日本の金利が上がると円が買われやすくなる(ドル円は下落しやすい)という流れが基本です。逆に物価の伸びが鈍ると利上げ観測が後退し、円は売られやすくなります。日本のCPIは普段はサプライズが小さく為替の反応も限定的ですが、今回のように日銀会合の直前に出る月は「利上げのペースをどう判断するか」の材料として意識されるため、注目度が上がります。
前回(7月分)の振り返り:コアは2ヶ月連続で伸びが拡大
7月分の全国CPIは、総合が前年比+1.9%(6月+1.6%)、コアが+1.8%(同+1.6%)、コアコアが+1.9%(同+1.7%)と、3つの指数がそろって伸びを高めました。季節調整済みの前月比でも総合+0.4%、コア+0.3%と、月々の上昇ペースは決して緩やかではありません。それでもコアの前年比が2%を下回るのは7ヶ月連続で、日銀の物価目標を下回る状態が続いています。
なお、7月分から消費者物価指数は基準年が2020年から2025年へ改定されています。基準改定では品目やウエイトが最新の消費構造に合わせて見直されるため、前年比の水準がわずかに変わることがあります。本記事のチャートは、いずれも2025年基準で接続された時系列を使用しています。
内訳:エネルギーがプラス転換、食料は高止まり
ここでは「寄与度」という言葉を使います。総合の前年比(+1.9%)を品目ごとの押し上げ分に分解した数字で、単位は「%ポイント」です。すべての品目の寄与度を足すと総合の前年比になり、品目の伸び率とウエイト(家計の支出に占める割合)の両方を反映するため、伸び率が高くても支出に占める割合が小さい品目の寄与度は小さくなります。7月の内訳を見ると、食料(生鮮食品を除く)の寄与が約0.7%ポイントと最大で、前年比の伸び率は+3.0%(6月+3.1%)です。菓子類や調理食品、外食など幅広い品目で値上げが続いており、寄与度は横ばい圏で高止まりしています。生鮮食品は前年比+7.0%(6月+3.9%)と大きく伸び、総合への寄与度は0.25%ポイントと6月(0.14%ポイント)から0.1%ポイント強拡大しました。
一方、注目のエネルギーは前年比+0.6%(6月▲0.4%)と、8ヶ月ぶりにプラスへ転じました。電気代(▲0.1%、6月▲1.7%)と都市ガス代(▲1.1%、同▲3.2%)の下落幅が縮小したためで、資源高が電気・ガス料金に波及し始めていることを示しています。ただし、ガソリン(▲1.8%)はガソリン税の上乗せ分(暫定税率)が廃止された効果で下落が続いており、総務省の試算ではエネルギー全体でこの政策効果が総合の前年比を約0.2%ポイント押し下げています。エネルギー価格は原油相場だけでなく、こうした政府の補助金や税制で大きく動く点が、CPIを読むときの注意点です。
コアコアの伸びが6月+1.7%から7月+1.9%へ高まった背景には、家事用消耗品(+6.3%)や教養娯楽用耐久財の値上げなど、エネルギー以外への価格転嫁の広がりがあります。また、CPIは「財(モノ)」と「サービス」に分けて見ることもできます。サービスは前年比+1.2%と財(+2.7%)に比べて伸びが低いものの、外食や理美容、家賃などのサービス価格は人件費の影響が大きく、賃上げが物価に波及しているかを映す鏡になります。日銀が「賃金と物価の好循環」を利上げの根拠にしている以上、この先のサービス価格の動きが重要になります。
先行指標:東京都区部CPI(8月)と企業物価指数
東京都区部CPIは全国より約1ヶ月早く公表されるため、全国の結果を先取りする「先行指標」として使われます。その8月分(中旬速報値)は、コアが前年比+1.8%と7月の+1.7%から小幅に伸びを高めました。総合は+1.9%、コアコアは+2.0%です。東京都区部の8月分の主な内訳は以下の通りです。
※ 表は横にスクロールできます →
| 項目 | 8月(前年比) | 7月(前年比) | ポイント |
|---|---|---|---|
| 総合 | +1.9% | +1.8% | 7ヶ月連続で2%割れ |
| コア(生鮮食品を除く) | +1.8% | +1.7% | 全国コアの市場予想+1.8%と同水準 |
| コアコア(生鮮食品及びエネルギーを除く) | +2.0% | +1.8% | 基調的な物価は2%へ |
| 食料(生鮮食品を除く) | +3.6% | +3.8% | 外食+5.0%、弁当+26.7%など値上げ継続 |
| エネルギー | ▲2.0% | ▲0.7% | 電気代▲2.4%、都市ガス代▲1.6%(政府補助の再開) |
| 診療代 | +3.2% | − | 8月からの高額療養費制度の見直しが影響 |
東京都区部では、7月使用分(8月請求分)から政府の電気・ガス料金補助が再開したことでエネルギーが下落に転じました。全国の8月分でも同じ要因が働くため、7月にプラス転換したエネルギーは再びマイナス寄与に戻る可能性が高く、これが「コアは横ばい」という市場予想の根拠になっています。逆に言えば、補助金を除いた基調ではコアコアが2%に乗せる見込みで、日銀が見ている「基調的な物価」は目標圏に近づいています。
もう1つの先行指標が、企業同士で取引されるモノの価格を示す企業物価指数です。原材料や輸入品の値上がりは、まず企業間の取引価格に表れ、時間差で店頭の価格(CPI)に転嫁されるため、CPIの「川上」にあたります。8月の国内企業物価は前年比+7.6%と3ヶ月連続で7%を上回り、円ベースの輸入物価も+24.8%と高い伸びが続いています。川上の物価が7%台で上昇しているのに対し、消費者物価のコアは1%台後半にとどまるという「ねじれ」が続いており、企業がコスト増を価格に転嫁する動きが進めば、CPIが上振れるリスクとして意識されています。日銀が7月会合の「主な意見」で物価の上振れリスクに言及したのも、この構図が背景にあります。
前回発表時(8月21日)の市場の反応
前回7月分は、コアが市場予想(+1.8%)と一致したことから、発表直後のドル円(USD/JPY)の反応はごく限定的でした。当時のドル円は米長期金利の上昇を背景に159円近辺で推移しており、市場の関心はすでに9月の日銀会合での利上げの有無と、その後の利上げペースに移っていました。日本のCPIは東京都区部CPIで内容がほぼ織り込まれるため、通常はサプライズが小さい指標です。ただし、今回のように日銀会合の直前に発表される月は例外的に反応が出やすい点には注意が必要です。
前回発表時のドル円(USD/JPY)の動き

ドル円は発表の瞬間こそ158.87円近辺で小さく上下したものの、値幅は10銭にも満たず、結果を受けた方向感は出ませんでした。その後、株式市場の寄り付き(9時)を挟んで159.02円まで上昇したのは、発表前から続く米金利上昇を背景としたドル買いの流れによるもので、CPIそのものへの反応とは言いにくい動きです。
前回発表時の日経225(JP225)の動き

日経225(JP225)も発表直後はほとんど反応せず、8時41分ごろに約350円の急落、9時の現物市場の寄り付き後には700円近い急反発と、CPIの内容とは別の要因で振れる場面が目立ちました。前回の値動きから言えるのは、予想通りの結果であれば為替・株ともに初動は小さく、その後の相場は別の材料で決まりやすいということです。今回は発表から約3時間半後に日銀会合の結果が控えるため、初動が小さくても昼までは気を抜けない点が前回との違いです。
今回の結果によるシナリオ別の市場への影響
足元の相場状況
ドル円(USD/JPY)は155.6円台で推移しています。未明のFOMCで約3年ぶりの0.25%利上げが全会一致で決まり、ドットチャートも年内あと1回の利上げを示唆したことからドル買いが加速し、発表前の154円台後半から一時156.42円まで上昇しました。東京時間は156円を挟んだもみ合いのあと、あすの日銀会合を控えた夕方にかけて155円台半ばへじり安となっており、FOMC後の上昇分の一部を吐き出しています。それでも9月上旬に一時153円台まで進んだ円高の流れはいったん一服した状態です。
日経225(JP225)は64,500円近辺で推移しています。17日は米利上げの通過と円安を好感して寄り付きで64,600円台まで上昇した後、半導体関連の利益確定売りと日銀会合への警戒から日中は前日終値(63,923円)近辺まで押し戻される場面もありましたが、夕方にかけて持ち直しています。株式市場にとっても、あすの物価データと日銀の判断はセットで意識されています。
シナリオの読み方は単純で、市場予想より強い(物価の伸びが高い)結果なら日銀の利上げペースが速まるとの見方から円買い、弱い結果なら円売りに傾きやすい、という整理です。日経225(JP225)は、利上げが企業の借入コストを高める一方で、円高は輸出企業の採算を悪化させるため、強い結果は二重の重しになりやすい関係にあります。
※ 表は横にスクロールできます →
| シナリオ | USD/JPY | JP225 |
|---|---|---|
| 予想を上回る(コア+2.0%以上) | 日銀の利上げペース加速観測を後押しし、円買いが強まりやすい | 金利上昇と円高の両面が重しになりやすい |
| 予想並み(コア+1.7〜1.9%) | 織り込み済みで反応は限定的。昼の日銀の結果待ちの展開になりやすい | 限定的な反応にとどまりやすい |
| 予想を下回る(コア+1.6%以下) | 利上げそのものは覆りにくいものの、ペース加速観測の後退で円売り方向に働きやすい | 利上げペース鈍化観測が支えになりやすい |
今回はCPIの発表から約3時間半後に日銀会合の結果が公表される見込みのため、CPIへの初動が日銀の結果によって上書きされる可能性があります。CPIの結果だけで方向感を決め打ちせず、「CPIで動いた分を日銀の結果で戻す」展開も含めて、昼の時間帯まで値幅を想定しておく必要があります。
日銀会合との関係:物価目標を下回るなかでの利上げ
市場では18日の日銀会合で政策金利が1.00%から1.25%へ引き上げられるとの見方が大勢で、民間の調査ではエコノミストの全員が今回の利上げを予想し、金利スワップ(OIS)市場が織り込む利上げ確率も8割程度に達しています(OIS市場の織り込みとは、金利の先行きを取引する市場の価格から逆算した「市場参加者が見込む利上げの確率」です)。コアCPIが7ヶ月連続で2%を下回るなかでの利上げとなるため、日銀は「基調的な物価」がコアコアで2%近辺まで戻っていることや、企業物価に表れたコストプッシュの波が先行きの上振れリスクになることを根拠に挙げるとみられます。
そのため、今回のCPIは「利上げの有無」よりも、植田総裁が会見で示す次の利上げまでの間隔(ペース)の判断材料として意識されやすいと言えます。コアコアが2%に乗せ、食料やサービスの値上げが広がる内容であれば、年内の追加利上げ観測を支える材料になります。日銀会合の注目点は以下の記事で詳しく解説しています。
▶ 日銀会合の解説はこちら:日銀会合(2026年9月)予想と注目点
OANDAのオーダーブックから見る市場参加者の動向
オープンオーダー(指値注文の分布)
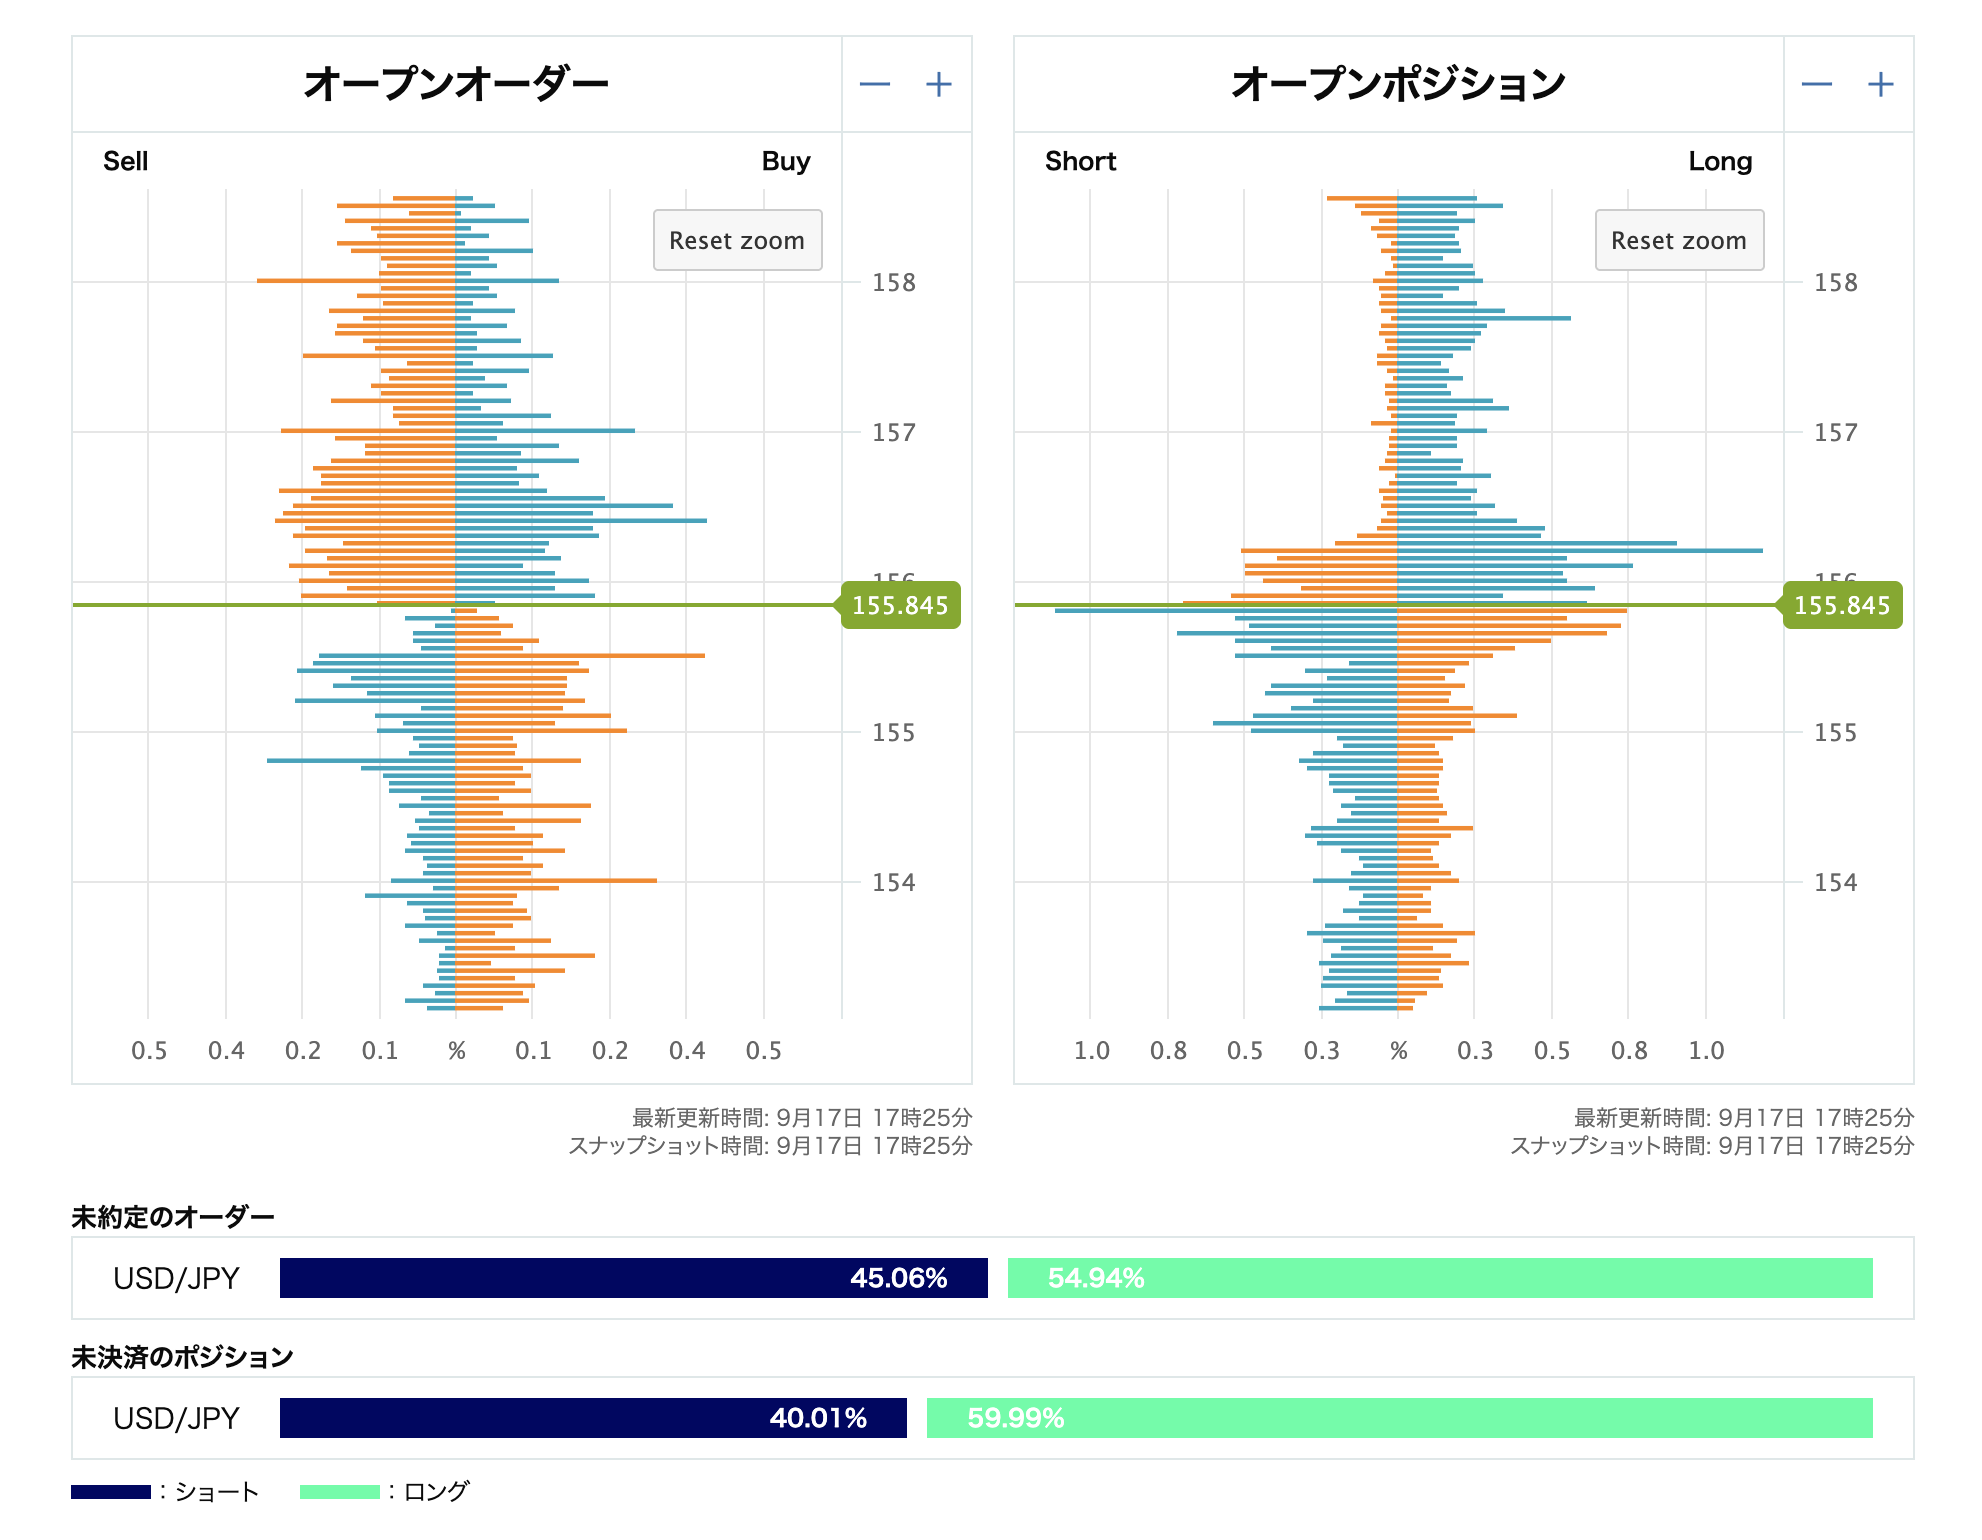
9月17日17時25分時点のOANDAのオーダーブックのうち、オープンオーダー(未約定注文)を見ると、全体では買いが54.9%、売りが45.1%です。現在値の155.85円近辺は注文が最も密集する帯の真ん中に位置しており、すぐ上の156.0〜156.5円には売り指値(利益確定や戻り売り)が厚く並ぶ一方、156.3〜156.5円には買い逆指値もまとまっています。156円台半ばは「戻り売りの壁」であると同時に、抜ければ逆指値を巻き込んで上昇が加速しやすい水準でもあります。下側では155.2〜155.5円に買い指値(押し目買い)が集まっていますが、155.3〜155.6円には売り逆指値も重なっており、155.5円を割り込むと損切りが連鎖して下げが速まる構図になっています。
オープンポジション(売買比率)
また、オープンポジションの売買比率はロング60.0%、ショート40.0%と、ロングへの傾きが目立ちます。内訳を見ると、156.0〜156.5円で建てたロングの多くが含み損を抱えており、未明のFOMC後の上昇局面で買った参加者が戻りを待っている状態です。一方、現在値のすぐ下(154.8〜155.8円)には含み損のショートが厚く積み上がっており、CPIや日銀の結果が円売り方向に出ればこのショートの買い戻しが上昇を後押ししやすく、逆に円買い方向なら156円台のロングの損切りが下げを増幅しやすい、上下どちらにも燃料がある状態です。
OANDAの通貨強弱チャートから見る直近1週間の相場環境
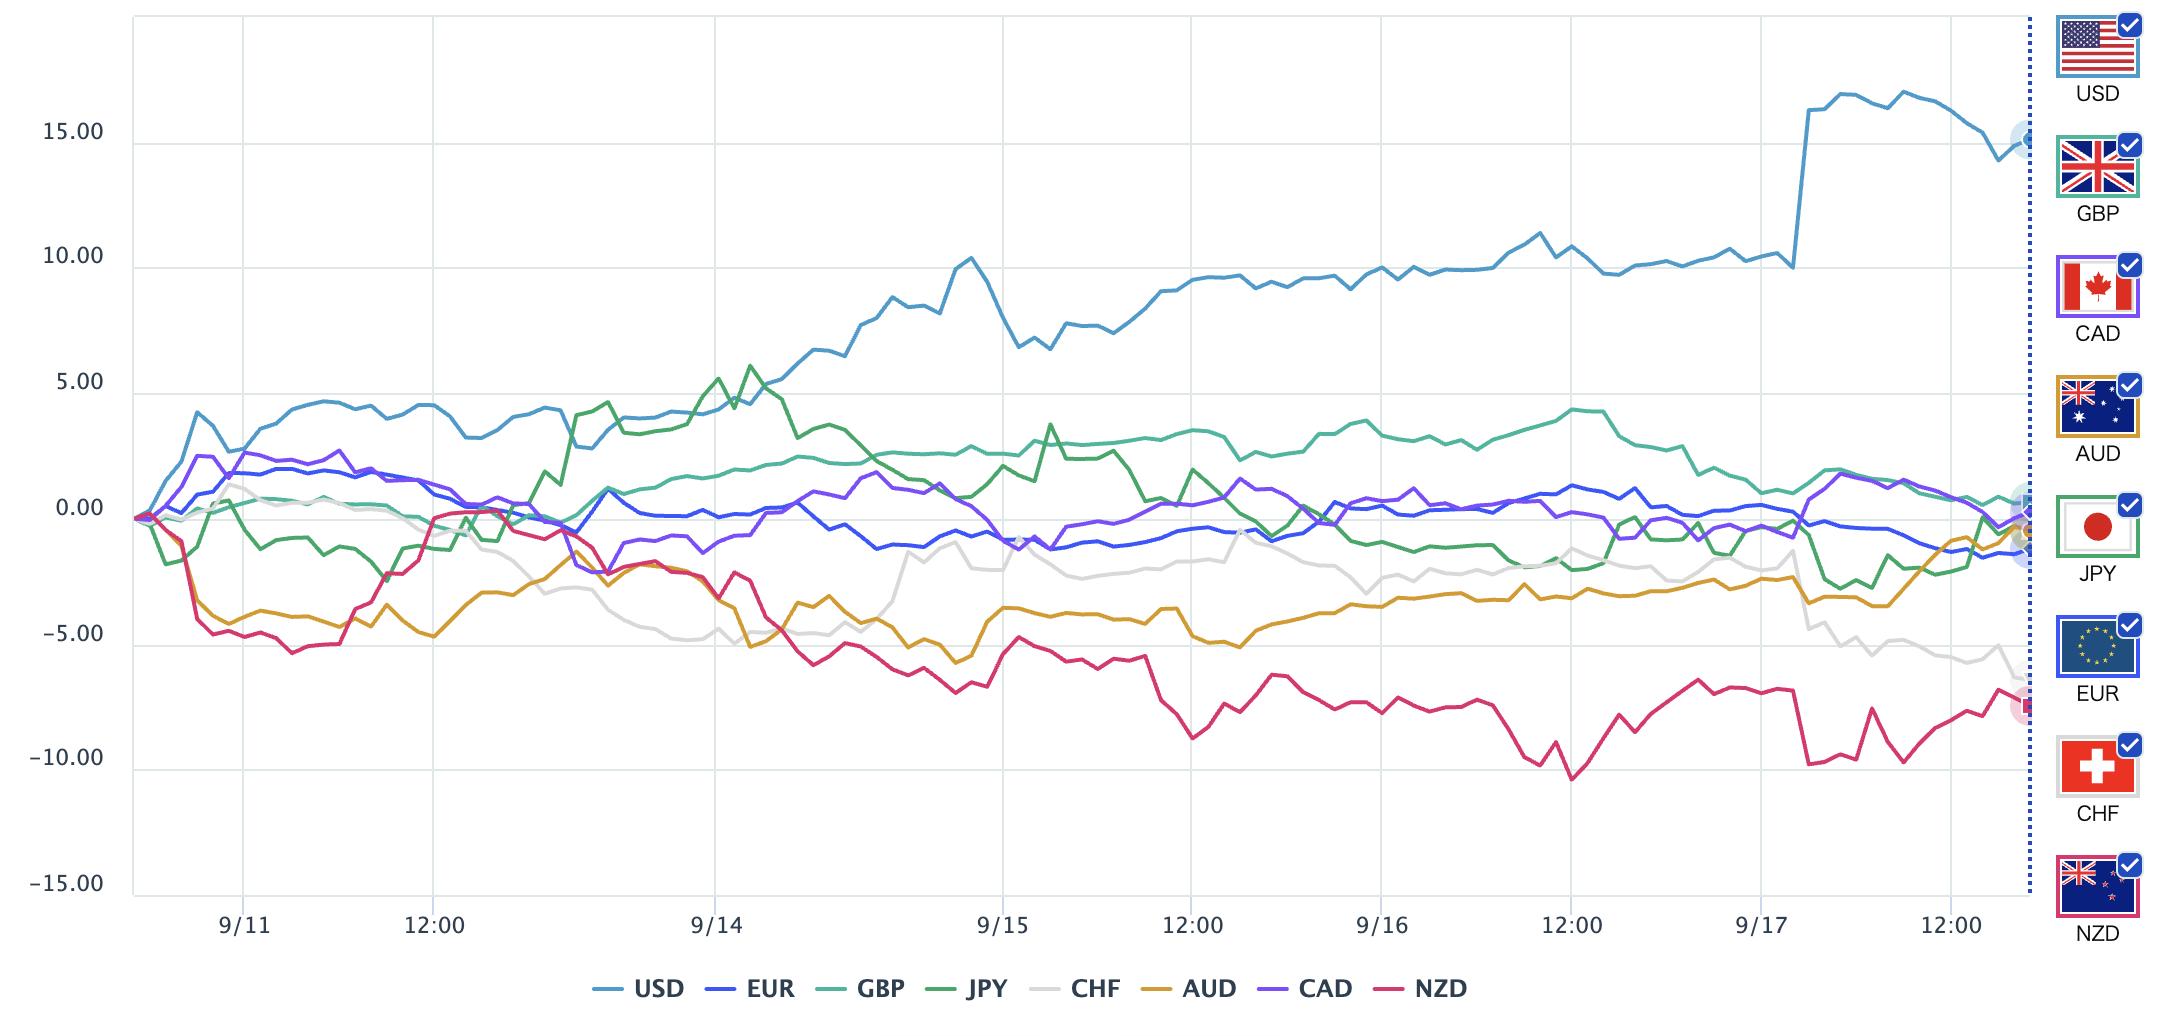
直近1週間のOANDAの通貨強弱チャートを見ると、未明のFOMCを境に米ドルが一段高となり、主要通貨のなかで突出した最強となっています。注目の円は、週前半(13〜14日)には利上げ観測を背景に一時最強圏まで上昇していましたが、FOMCが近づくにつれて上昇分を吐き出し、足元ではユーロやポンド、カナダドルと同じ中位圏まで後退しています。日銀の利上げが広く見込まれているにもかかわらず円買いが続いていないのは、「利上げしても日米の金利差は縮まらない」という見方が優勢だからで、あす朝のCPIが利上げペースの加速を後押しする内容になるか、そして昼の日銀会合で植田総裁がこの見方を覆すだけのタカ派姿勢を示せるかが、円の位置を決めることになりそうです。
まとめ
- ✓8月全国CPIは18日8:30発表。市場予想はコア+1.8%(横ばい)、総合+2.0%、コアコア+2.0%
- ✓前回7月はコア+1.8%と2ヶ月連続で伸び拡大も、2%割れは7ヶ月連続。エネルギーがプラス転換、食料は+3.0%で高止まり
- ✓8月は電気・ガス補助の再開でエネルギーが再び下押し。基調のコアコアは2%到達が焦点
- ✓約3時間半後に日銀会合の結果。利上げの有無より「次の利上げまでのペース」の判断材料として意識されやすい
- ✓CPIの初動は日銀の結果で上書きされ得る。ドル円は156円台半ばの売り指値と買い逆指値、155.5円割れの売り逆指値が節目で、昼までの値幅を想定しておきたい


Published by
OANDA Lab編集部
OANDA証券株式会社が運営する「OANDAラボ」は、FX/CFDを統計学的側面で科学するメディアです。外国為替(FX)や世界の株価指数、金や原油などの商品市場に関するマーケット情報やデータ、ニュースを提供しています。
会社名:OANDA証券株式会社
所在地:東京都千代田区平河町1-3-13 CIRCLES平河町 10階
加入協会:一般社団法人金融先物取引業協会 / 日本証券業協会 / 日本商品先物取引業協会
登録番号:第一種 金融商品取引業 関東財務局長 (金商) 第2137号
問い合わせ先:お問い合わせフォームから
本ホームページに掲載されている事項は、投資判断の参考となる情報の提供を目的としたものであり、投資の勧誘を目的としたものではありません。投資方針、投資タイミング等は、ご自身の責任において判断してください。本サービスの情報に基づいて行った取引のいかなる損失についても、当社は一切の責を負いかねますのでご了承ください。また、当社は、当該情報の正確性および完全性を保証または約束するものでなく、今後、予告なしに内容を変更または廃止する場合があります。なお、当該情報の欠落・誤謬等につきましてもその責を負いかねますのでご了承ください。
