
日本時間10月2日(金)8時30分に、総務省から2026年9月の東京都区部消費者物価指数(CPI)が発表されます。東京都区部CPIは全国CPIより約1ヶ月早く、当月分が出る物価統計です。9月18日の日銀金融政策決定会合で政策金利が1.25%へ引き上げられた後、最初に出る物価データでもあり、10月末の次回会合(展望レポート公表)に向けた判断材料として注目されます。
前回8月分は、天候で振れやすい生鮮食品を除いた「生鮮食品を除く総合(コアCPI)」が前年比+1.8%と、7月の+1.7%から小幅に伸びを高めました。ただし2%を下回るのは7ヶ月連続です。外食や家賃の値上がりが続く一方、政府の電気・ガス料金補助でエネルギーが下落し、東京都の保育料無償化も総合を約0.5%ポイント押し下げていました。
今回9月分の市場予想は、コアCPIが前年比+2.4%と、8月から0.6ポイントの大幅な加速です。その主因は物価の勢いそのものよりも、昨年9月の物価を押し下げていた東京都の保育料無償化と水道基本料金の無償化の影響が、前年比の計算から外れる「前年の裏」にあります。当社の試算では、この2項目だけでコアを約0.55%ポイント押し上げる計算です。本記事では、予想が大きく上振れる理由を一次資料で整理したうえで、ドル円(USD/JPY)と日経225(JP225)への影響を考えます。
発表の概要
| 指標名 | 2026年9月 東京都区部消費者物価指数(CPI、中旬速報値) |
|---|---|
| 発表日時 | 2026年10月2日(金)日本時間8時30分 |
| 発表機関 | 総務省統計局 |
| 前回(8月) | 総合 前年比+1.9%/コア(生鮮食品を除く)+1.8%/コアコア(生鮮食品及びエネルギーを除く)+2.0% |
| 今回の市場予想 | コア 前年比+2.4% |
▶ その他の重要指標の発表スケジュールはOANDA経済指標カレンダーでご確認いただけます。
はじめに:東京都区部CPIの見方(全国の先行指標)
消費者物価指数(CPI)は、家計が買うモノやサービスの値段が全体としてどれだけ変わったかを示す統計です。「前年比+1.8%」は、1年前の同じ月と比べて物価が1.8%上がったという意味です。東京都区部CPIは、東京23区だけを対象にした消費者物価指数で、全国CPIとは次の点が異なります。
※ 表は横にスクロールできます →
| 項目 | 東京都区部CPI | 全国CPI |
|---|---|---|
| 対象月と公表時期 | 当月分を当月末ごろに公表(中旬時点の価格による速報値) | 前月分を翌月の下旬に公表 |
| 9月分の公表日 | 10月2日(金) | 10月23日(金) |
| 市場での位置づけ | 全国の結果を約1ヶ月先取りする「先行指標」 | 日銀の物価目標(2%)の判断に使われる本体 |
| 構成の違い | 家賃(持ち家の帰属家賃を含む)のウエイトが大きく、エネルギーのウエイトが小さい | ガソリンや灯油など地方で支出の多い品目の比重が大きい |
3つの指数の考え方は全国CPIと同じで、何も除かない「総合」、天候で振れやすい生鮮食品を除いた「コア」、さらに補助金や原油価格で振れやすいエネルギーも除いた「コアコア」があります。市場が最も注目するのはコアで、日銀の2%目標もこの指数で語られることが多くなっています。
為替との関係は、物価が上がるほど日銀が利上げしやすくなり、日本の金利上昇を通じて円が買われやすくなる(ドル円は下落しやすい)という流れが基本です。東京都区部CPIは全国CPIより先に出るため、市場は全国CPIよりも東京都区部CPIの方に反応しやすい傾向があります。ただし、東京都の独自政策(保育料や水道料の負担軽減など)で数字が動く月は、その分を差し引いて全国の物価を読み解く必要があります。今回の9月分は、まさにその典型です。
前回(8月分)の振り返り:コアは+1.8%、2%割れは7ヶ月連続
8月分の東京都区部CPIは、総合が前年比+1.9%(7月+1.8%)、コアが+1.8%(同+1.7%)、コアコアが+2.0%(同+1.8%)と、3つの指数がそろって伸びを高め、コアは市場予想(+1.7%)をわずかに上回りました。コアコアが2%台に乗せたのは3月以来5ヶ月ぶりです。季節調整済みの前月比は総合+0.2%、コア+0.1%、コアコア+0.3%でした。一方、コアの前年比が2%を下回るのは7ヶ月連続で、日銀の物価目標を下回る状態が続いています。
内訳:保育料無償化とエネルギー補助が押し下げ、外食と家賃は上昇
ここでは「寄与度」という言葉を使います。総合の前年比を品目ごとの押し上げ分・押し下げ分に分解した数字で、単位は「%ポイント」です。8月の内訳で最も大きな押し下げ要因は、保育所保育料(前年比▲100.0%、寄与度▲0.50%ポイント)でした。東京都が2025年9月から第1子の保育料を無償化し、2026年4月からは年度を通じて無料の扱いになったためです。この1品目だけで総合の前年比を約0.5%ポイント引き下げており、東京都区部の物価が全国より低く見える大きな理由になっています。
押し上げ方向では、家賃(+1.9%、寄与度0.46%ポイント)と外食(+5.0%、同0.31%ポイント)が目立ちます。家賃は東京都区部で支出に占める割合が大きく、伸び率は小さくても寄与度は大きくなります。外食は、すし(+20.0%)や弁当(+26.7%)などで値上げが続いています。食料(生鮮食品を除く)全体では+3.6%(7月+3.8%)と、伸びはやや鈍りながらも高い水準です。
エネルギーは前年比▲2.0%(7月▲0.7%)と下落幅が広がりました。政府の電気・ガス料金補助が7月使用分から再開し、8月分の料金に反映されたためで、電気代は▲2.4%(7月▲0.3%)、都市ガス代は▲1.6%、ガソリンは▲2.7%です。総務省の試算では、ガソリンの暫定税率廃止と補助金などの政策効果がエネルギー全体で総合の前年比を0.27%ポイント押し下げました(当月分の押し下げ0.52%ポイントに対し、前年の補助がなくなった分が0.25%ポイントの押し上げ)。上のチャートの色付きの帯は補助金が料金に反映された月で、補助のたびにエネルギーの前年比が沈む様子が分かります。
今回の焦点:市場予想が+2.4%へ0.6ポイント上振れる理由
9月分の市場予想(コア+2.4%)は、8月の+1.8%から一気に0.6ポイントの加速です。ただし、これは物価の上昇ペースが急に強まることを意味するものではありません。前年比は「今年の9月」と「去年の9月」の比較で決まるため、去年の9月に特殊な値下がりがあれば、今年の9月は前年比が自然に高く出ます。こうした効果を「ベース効果」、あるいは「前年の裏」と呼びます。昨年9月の東京都区部では、コアの指数が前月から0.7%低下していました。仮に今年9月の指数が8月と同じ水準にとどまるだけでも、前年比は+2.5%程度になる計算です。主な要因は以下の通りです。
※ 表は横にスクロールできます →
| 要因 | コアへの影響(当社試算) | 何が起きたか |
|---|---|---|
| 保育料 | +0.30%ポイント程度 | 2025年9月の第1子無償化で指数が大きく下がった分が、前年比の比較から外れる |
| 水道料 | +0.25%ポイント程度 | 夏の水道基本料金の無償化が、CPIでは2025年は6〜9月、2026年は5〜8月に反映。9月は今年だけ通常料金に戻る |
| 電気・ガス代 | 小幅な押し下げ | 8月使用分の補助単価(電気4.5円/kWh)が前年(2.4円)を大きく上回る |
| 食料品の値上げ | 下支え | 9月の飲食料品の値上げは4,923品目と今年最多 |
保育料:昨年9月の無償化の影響が一部はがれる
東京都は2025年9月から、0〜2歳の第1子の保育料を無償化しました。CPIの保育料は年度の支払額をもとに計算されるため、2025年9月から2026年3月までは「年度の一部だけ無料」として指数が約4割の水準まで下がり、2026年4月に年度を通じて無料となった段階でゼロになりました。今年9月の前年比は、「ゼロ」と「昨年9月の約4割の水準」の比較になるため、8月(比較相手は無償化前の満額)に比べて押し下げ幅が小さくなります。当社の試算では、保育料を含む「他の諸雑費」の押し下げはコアに対して約0.5%ポイントから約0.2%ポイントへ縮み、差し引き約0.3%ポイントの押し上げになります。残る押し下げ分は、年度が替わる2027年4月に消える見込みです。
水道料:無償化期間が1ヶ月前にずれた
東京都は2025年に続き、2026年も夏の4ヶ月分の水道基本料金を無償化しました。CPIへの反映月は、2025年が6〜9月だったのに対し、2026年は5〜8月と1ヶ月早まっています(6月検針分から開始。東京都区部の上下水道料の指数で確認)。このため、9月は「今年は通常料金、去年は無料」という比較になり、上下水道料の前年比は約+29%に跳ね上がります。当社の試算では、これがコアを約0.25%ポイント押し上げます。逆に10月は両年とも通常料金に戻るため、この押し上げは1ヶ月で消えます。民間シンクタンクも、6月分の段階で「9月はタイミングのずれが前年比を大きく押し上げる」と指摘していました。
電気・ガス代と食料品:押し下げと下支えが綱引き
一方、エネルギーは9月も押し下げ方向に働きやすい状況です。9月分の電気代には8月使用分の料金が反映されますが、政府の補助単価は8月使用分が1kWhあたり4.5円(都市ガスは1立方メートルあたり18.0円)と、7月使用分の3.5円から拡大しました。前年(2025年8月使用分)の補助は2.4円だったため、前年比で見た補助の上乗せ幅は7月使用分(+1.5円)よりも8月使用分(+2.1円)の方が大きくなります。大手電力10社のうち8社で8月使用分の料金は前月から値下がりしており、電気代の前年比は8月よりもマイナス幅が広がりやすいとみられます。
食料品は下支え要因です。帝国データバンクによると、9月の飲食料品の値上げは4,923品目と今年最多で、中東情勢の悪化に伴う原油高や円安、物流費の上昇が理由に挙げられています。10月も3,000品目を超える値上げが予定されています。ただし、コメ価格の下落は引き続き食料の伸びを抑える方向に働いており、上の試算でも保育料と水道料以外の「その他」は+0.05%ポイント程度の差し引きにとどまります。つまり、市場予想の+2.4%のうち約0.55%ポイントは東京都の制度要因で説明でき、物価の基調そのものは8月から大きく変わらないという見立てです。
全国CPIとの関係:9月の上振れは「東京だけ」の事情
東京都区部CPIは全国CPIの先行指標とされ、コアの前年比は多くの月で全国と近い動きをしています。8月分は東京都区部が+1.8%、全国が+1.7%でした。ただし、保育料の無償化と水道基本料金の無償化は、いずれも東京都の独自政策です。9月の東京都区部で見込まれる0.5%ポイント超の押し上げは、10月下旬に公表される全国の9月分にはほとんど表れないと考えられます。東京都区部の結果を全国に当てはめる際は、この制度要因を差し引いて読む必要があります。
むしろ全国への示唆として注目したいのは、制度要因を除いた部分です。具体的には、コアコアの前年比が8月の+2.0%から伸びを保てるか、食料(生鮮食品を除く)の伸びが9月の値上げラッシュで再び高まるか、そして季節調整済みの前月比がプラスを維持するかです。これらが強ければ、「基調的な物価が2%程度で定着しつつある」との日銀の見方を裏付ける材料になります。
同じ週の注目材料:短観・雇用・米雇用統計
10月1日から2日にかけては、国内外の重要指標が続きます。東京都区部CPIと同じ8時30分には失業率・有効求人倍率も発表されるため、初動は両方の結果が合わさった値動きになる点に注意が必要です。主な日程は以下の通りです。
※ 表は横にスクロールできます →
| 日時(日本時間) | 指標・イベント | 前回→予想 |
|---|---|---|
| 10月1日(木)8:50 | 日銀短観(9月調査)大企業製造業の業況判断DI | 22→25(結果24) |
| 10月1日(木)8:50 | 日銀短観 大企業非製造業の業況判断DI | 37→36(結果35) |
| 10月2日(金)8:30 | 9月東京都区部CPI(コア、前年比) | +1.8%→+2.4% |
| 10月2日(金)8:30 | 8月失業率/有効求人倍率 | 2.4%→2.4%/1.18倍→1.18倍 |
| 10月2日(金)21:30 | 9月米雇用統計(非農業部門雇用者数) | 16.2万人→10.0万人 |
| 10月29日(木)〜30日(金) | 日銀金融政策決定会合(展望レポート公表) | − |
10月1日に発表された日銀短観(9月調査)では、大企業製造業の業況判断DIがプラス24と、市場予想(プラス25)を下回ったものの6四半期連続で改善し、約8年半ぶりの高水準となりました。大企業非製造業はプラス35(予想プラス36)です。物価に関わる項目では、企業の価格転嫁の意欲を示す大企業製造業の販売価格判断DIがプラス40と前回から横ばいだった一方、仕入価格判断DIはプラス59(前回プラス62)と低下しました。企業が見込む1年後の物価上昇率も2.6%(前回2.7%)と小幅に低下しており、物価の上振れが加速している様子はみられません。同時に公表された9月会合の「主な意見」では「物価上振れの兆候がみえれば、そのペースを速めざるを得ない」との意見が示されており、東京都区部CPIで基調部分の強さが確認されるかが、10月会合に向けた次の判断材料になります。
前回発表時(8月28日)の市場の反応
前回8月分は、コアが+1.8%と7月から小幅に伸びを高め、市場予想(+1.7%)をわずかに上回りましたが、上振れ幅が小さかったことから、発表直後のドル円の反応は限定的でした。当日の東京市場のドル円は、午前に159.29円まで下押しした後、午後には159.56円まで上昇し、159.52円で取引を終えています。夜に控えていた米国の物価指標とFRB議長の発言に市場の関心が向いていたため、東京都区部CPIの結果が方向を決める展開にはなりませんでした。
前回発表時のドル円(USD/JPY)の動き
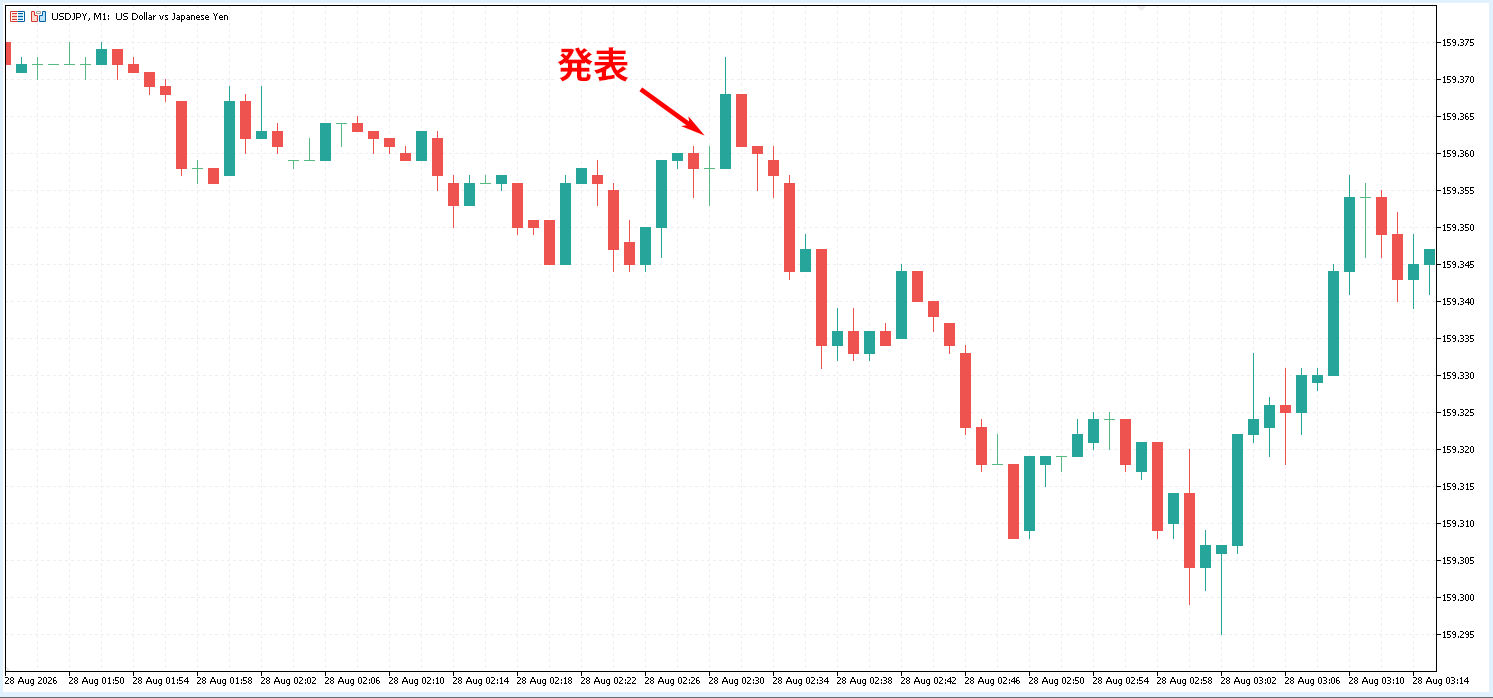
ドル円は発表時点で159.36円近辺にあり、発表直後に159.37円まで小幅に上昇しましたが、買いは続きませんでした。その後は緩やかに売られ、8時45分すぎに159.31円、8時58分には159.30円を割り込みましたが、9時台に入ると159.35円近辺まで持ち直しています。発表後約45分間の値幅は8銭程度と、東京都区部CPIの結果に対する反応はごく小さいものでした。
前回発表時の日経225(JP225)の動き
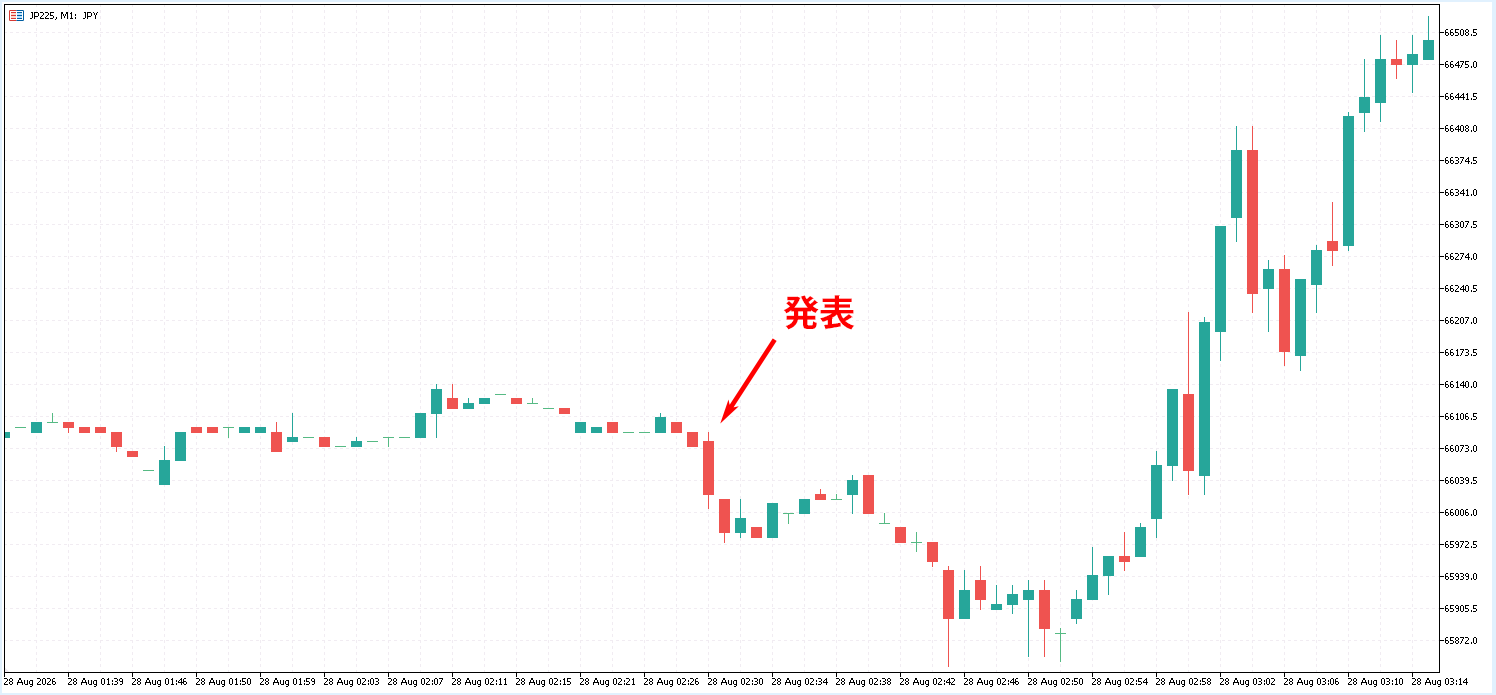
日経225(JP225)は発表時点で66,090円近辺にあり、発表直後に65,980円近辺まで約100円下落しました。その後も8時40分台にかけて65,860円近辺まで売られましたが、9時の現物株の取引開始が近づくと買いが入り、寄り付き後には66,380円台まで上昇し、9時14分には66,500円台をつけています。発表直後の下げは小幅にとどまり、値動きの中心は短観のときと同じく9時の寄り付きでした。当日の日経平均株価は一時700円を超える上昇となった後、夜の米国の重要イベントを前にした持ち高調整の売りに押され、前日比273円高の66,405円で取引を終えています。
今回の結果によるシナリオ別の市場への影響
足元の相場状況
ドル円(USD/JPY)は158円台前半で推移しています。9月18日の日銀の利上げ後も、中東情勢の緊迫化と米長期金利の高止まりを背景にドル買いが続き、ドル円は24日まで5日続伸して同日のニューヨーク市場で一時159.04円をつけました。流れが変わったのは25日です。日米首脳会談でトランプ大統領が円安への懸念を示したと片山財務相が明らかにし、高市首相も米側から「円安で米国の貿易が厳しい」との話があったと述べたことで円買いが強まり、ドル円は157円前後まで反落しました。週明けも当局の円安けん制が続き、30日は日中に円買いが強まって156円台後半へ下落し、夜の米8月PCEデフレーターでコアが予想を下回ると、一時156.69円まで下げ幅を広げました。しかし、その後はドルが買い戻され、10月1日朝の日銀短観が市場予想を下回ると円売りが進み、午後には円売りが一段と強まって158円台前半まで上昇しています。日米の当局による円安けん制が上値を抑える一方、日銀の連続利上げ観測が強まらないことが下値を支える構図です。
日経225(JP225)は68,050円近辺で推移しています。日経平均株価は9月28〜29日に米長期金利の上昇や米国株安を受けて続落しましたが、30日は半導体・AI関連株が買われて1,272円高の66,753円と大幅反発しました。10月1日は短観で製造業の景況感の改善が確認されたことに加え、円安も支えとなり、JP225は現物の寄り付きとともに67,400円台まで上昇し、その後も円安を追い風に買いが続いて、夕方には68,000円台に乗せています。
シナリオを考えるうえで大切なのは、今回は市場予想の+2.4%そのものが制度要因でかさ上げされている点です。予想通り+2.4%でも「物価の勢いが強まった」とは受け止められにくく、むしろコアコアや前月比といった基調部分の強弱に市場は反応しやすいと考えられます。
※ 表は横にスクロールできます →
| シナリオ | USD/JPY | JP225 |
|---|---|---|
| 予想を上回る(コア+2.5%以上) | 制度要因を除いても物価が強いと受け止められ、10月会合での連続利上げ観測を後押しして円買いに傾きやすい | 金利上昇と円高の両面で重しになりやすい |
| 予想並み(コア+2.3〜2.4%) | 制度要因は織り込み済みで反応は限定的になりやすい。コアコアの伸びが方向を左右しやすい | 限定的な反応にとどまりやすい |
| 予想を下回る(コア+2.2%以下) | 制度要因を除いた物価の鈍化と受け止められ、早期利上げ観測の後退で円売りに傾きやすい | 利上げ観測の後退と円安が支えになりやすい |
なお、同じ8時30分に失業率・有効求人倍率が発表され、夜には米雇用統計も控えています。東京都区部CPIへの初動は小さくても、その日のうちに米国の材料で相場の地合いが大きく変わる可能性があるため、東京時間の値動きだけで方向感を決め打ちしないことが大切です。
日銀10月会合との関係:次の利上げの判断材料
日銀は9月18日の会合で政策金利を1.00%から1.25%へ引き上げました。植田総裁は会見で、基調的な物価上昇率が2%に近づき、目標を超えて上振れていくリスクに言及したうえで「政策の局面は変化した」と述べ、連続利上げについても「物価情勢次第で、特定のやり方は排除できない」との考えを示しています。9月24日時点の報道では、金利スワップ(OIS)市場が織り込む10月会合での連続利上げの確率は3割程度、12月会合までの追加利上げは9割を超えるとされています。10月1日の短観は市場予想を下回り、物価見通しも小幅に低下したことから、10月の連続利上げを急ぐ材料にはならなかったとの受け止めが広がりました。
10月29〜30日の次回会合では、経済・物価情勢の展望(展望レポート)が公表されます。東京都区部CPIの9月分は、その会合までに出る数少ない物価データの1つです。ただし日銀も今回の上振れが東京都の制度要因によるものだと承知しているとみられ、判断材料として重視されるのは制度要因を除いた基調部分になりやすいと考えられます。10月以降は、水道料の押し上げが消える一方、9月使用分で電気・ガス補助が終了すれば11月分からエネルギーが押し上げに転じるため、東京都区部CPIの前年比は月ごとに振れやすい局面が続きます。民間シンクタンクには、年末から年明けにかけてコアが3%をうかがうとの予測もあります。
▶ 前回の全国CPIの結果はこちら:8月全国CPIの結果とドル円・日経225
▶ 9月の日銀会合の結果はこちら:日銀会合(2026年9月)の結果と見通し
OANDAのオーダーブックから見る市場参加者の動向
オープンオーダー(指値注文の分布)
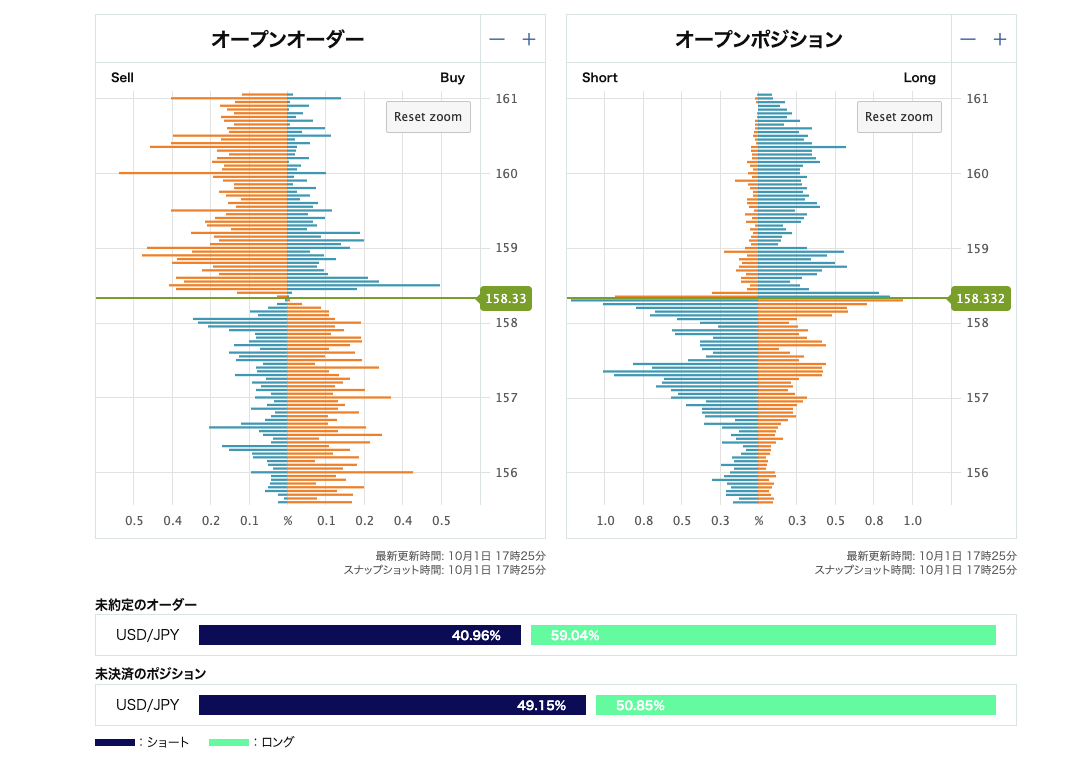
10月1日17時25分時点のOANDAのオーダーブックのうち、オープンオーダー(未約定注文)を見ると、全体では買いが59.04%、売りが40.96%と、買いが優勢です。現在値(158.33円近辺)のすぐ上の158.4〜158.5円には買いの逆指値注文(ショート勢の損切り)が厚く並んでおり、ここを上抜けると上昇が加速しやすい状況です。一方、158.5〜159.2円には売りの指値注文が広く厚く並び、160円ちょうど近辺にもまとまった売り注文があることから、159円台では戻り売りに上値を抑えられやすいとみられます。現在値の下では、157.9〜158.1円にロング勢の損切りの売り逆指値が並ぶ一方、157円ちょうど近辺と156円ちょうど近辺には買いの指値注文が控えており、押し目買いの目安となりそうです。
オープンポジション(売買比率)
オープンポジションの売買比率はロング50.85%、ショート49.15%とほぼ拮抗しています。ただ、現在値より下の157.2〜158.3円には、10月1日の上昇前に売った含み損のショートが多く残っており、ドル円が一段と上昇すれば、これらの買い戻しが上げ幅を広げやすい構図です。反対に、現在値より上の158.4〜159.0円には9月下旬の高値圏で買ったロングが含み損のまま残っており、159円に近づくと建値近辺での決済売り(やれやれ売り)が出やすくなります。東京都区部CPIが強い結果となって円買いに振れた場合は、158円割れで損切りの売りが重なり、下げが速まる可能性がある点にも注意が必要です。
OANDAの通貨強弱チャートから見る直近1週間の相場環境
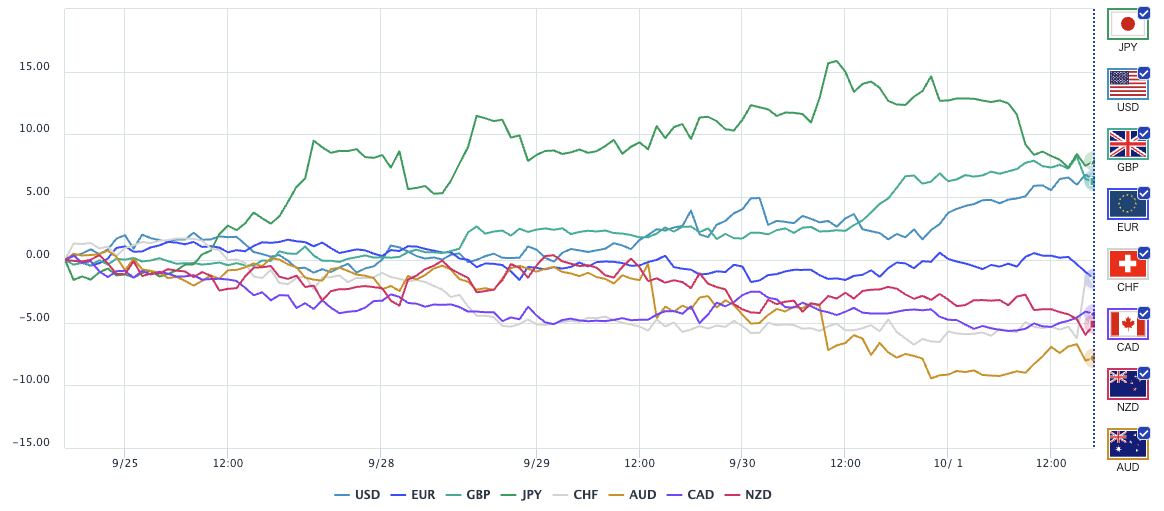
直近1週間のOANDAの通貨強弱チャートを見ると、9月25日の円安けん制発言以降、主要通貨のなかで最も強かった円が、10月1日に入って急速に水準を切り下げています。特に1日午後には円売りが強まり、円は米ドルや英ポンドと並ぶ位置まで後退しました。一方、米ドルは9月30日夜から持ち直しが続き、英ポンドも30日以降は上昇基調です。豪ドルは最も弱く、スイスフランやカナダドル、NZドルも弱い側にあります。短観が日銀の連続利上げを急ぐ材料にならなかったことで、ここまで積み上がっていた円買いの巻き戻しが進んだとみられます。東京都区部CPIが円の位置をどこまで変えられるかは、制度要因を除いた基調部分の強さ次第になりそうです。
まとめ
- ✓9月東京都区部CPIは10月2日8:30発表。市場予想はコア+2.4%と、8月の+1.8%から0.6ポイントの加速
- ✓加速の主因は「前年の裏」。昨年9月の保育料無償化(約+0.3pt)と、水道基本料金の無償化期間のずれ(約+0.25pt)で約0.55ptを説明できる(当社試算)
- ✓電気代は8月使用分の補助単価拡大で押し下げ方向。食料品は9月の値上げ4,923品目が下支え
- ✓保育料・水道料は東京都の独自政策のため、10月下旬の全国CPIにはほとんど表れない。市場や日銀が見るのはコアコアや前月比などの基調部分
- ✓同時刻に失業率、夜に米雇用統計。10月末の日銀会合(展望レポート)に向けた連続利上げ観測がどう動くかと、オーダーブックで上値は158円台後半〜159円台の売り指値、下値は158円割れの損切りの売りと157円・156円の買い指値に注目


Published by
OANDA Lab編集部
OANDA証券株式会社が運営する「OANDAラボ」は、FX/CFDを統計学的側面で科学するメディアです。外国為替(FX)や世界の株価指数、金や原油などの商品市場に関するマーケット情報やデータ、ニュースを提供しています。
会社名:OANDA証券株式会社
所在地:東京都千代田区平河町1-3-13 CIRCLES平河町 10階
加入協会:一般社団法人金融先物取引業協会 / 日本証券業協会 / 日本商品先物取引業協会
登録番号:第一種 金融商品取引業 関東財務局長 (金商) 第2137号
問い合わせ先:お問い合わせフォームから
本ホームページに掲載されている事項は、投資判断の参考となる情報の提供を目的としたものであり、投資の勧誘を目的としたものではありません。投資方針、投資タイミング等は、ご自身の責任において判断してください。本サービスの情報に基づいて行った取引のいかなる損失についても、当社は一切の責を負いかねますのでご了承ください。また、当社は、当該情報の正確性および完全性を保証または約束するものでなく、今後、予告なしに内容を変更または廃止する場合があります。なお、当該情報の欠落・誤謬等につきましてもその責を負いかねますのでご了承ください。
