
日本時間10月2日8時30分に総務省が発表した2026年9月の東京都区部消費者物価指数(CPI)(中旬速報値)は、生鮮食品を除く総合(コアCPI)が前年比+2.7%と、市場予想(+2.3%)を大きく上回りました。8月の+1.8%から伸びが0.9ポイント拡大し、2%以上となるのは1月以来8ヶ月ぶり、2025年11月以来の高い伸びです。総合は+2.7%、生鮮食品及びエネルギーを除く総合(コアコアCPI)は+3.0%でした。昨年9月の物価を押し下げていた東京都の保育料無償化と水道基本料金の無償化の影響が前年比の計算から外れる「前年の裏」が大きな押し上げ要因となりましたが、この制度要因を除いても、物価の伸びは8月から高まっています。本記事では結果の内訳と発表直後の市場の反応を整理したうえで、10月末の日銀金融政策決定会合に向けたドル円(USD/JPY)と日経225(JP225)の見通しを解説します。
結果ハイライト
結果一覧
※ 表は横にスクロールできます →
| 項目 | 結果 | 市場予想 | 前回(8月) |
|---|---|---|---|
| 総合(前年比) | +2.7% | − | +1.9% |
| コア(生鮮食品を除く、前年比) | +2.7%(予想を上回る) | +2.3% | +1.8% |
| コアコア(生鮮食品及びエネルギーを除く、前年比) | +3.0% | − | +2.0% |
| コア(季節調整済み前月比) | +0.9% | − | +0.1% |
| 食料(生鮮食品を除く、前年比) | +3.6% | − | +3.6% |
| エネルギー(前年比) | ▲1.9% | − | ▲2.0% |
| 保育所保育料(前年比・寄与度) | ▲100.0%(▲0.21pt) | − | ▲100.0%(▲0.50pt) |
| 上下水道料(前年比) | +29.5%(+0.24pt) | − | 0.0% |
同じ8時30分に発表された8月の完全失業率(季節調整値)は2.5%と、市場予想(2.4%)を上回り、前月から0.1ポイント上昇しました。有効求人倍率は1.18倍と、市場予想通り前月から横ばいでした。
発表直後の市場の反応
- ドル円(USD/JPY):発表前157.99円近辺 → 発表直後に157.85円近辺へ下落(円買い)。8時36分に157.83円(8時43分時点:157.87円近辺)
- 日経225(JP225):発表前68,280円近辺 → 発表直後に68,240円近辺へ下落。8時39分に68,170円台(8時43分時点:68,210円近辺)
発表直後のドル円(USD/JPY)1分足の値動き

ドル円は8時台前半まで158.0円近辺で推移した後、発表前にかけて157.9円台へ小幅に下落し、発表直前は157.99円近辺でした。東京都区部CPIが市場予想を大きく上回ると、発表直後の1分間で157.85円近辺まで約15銭の円買いが進み、8時36分には157.83円をつけました。その後は157.8円台後半で下げ止まり、8時43分時点では157.87円近辺で推移しています。予想との差が0.4ポイントと大きかった割に、値幅は限られました。同時刻に発表された失業率の上昇(2.5%)が円買いをやや抑えたほか、今夜の米雇用統計を前に、ドル円を一方向に動かしにくい状況とみられます。
発表直後の日経225(JP225)1分足の値動き

日経225(JP225)は8時17分に68,400円台をつけた後、発表前から上げ幅を縮めており、発表時点では68,280円近辺でした。発表後も売りが続き、8時39分には68,170円台まで下落しています。日銀の連続利上げ観測の強まりと円高が、株価の重しとして意識されたとみられます。8時43分時点では68,210円近辺まで小幅に持ち直しています。
結果の内訳
コアCPIは前年比+2.7%と、8月の+1.8%から伸びが0.9ポイント拡大しました。総合も+2.7%(8月+1.9%)、コアコアは+3.0%(同+2.0%)と、3つの指数がそろって大きく伸びを高めています。季節調整済みの前月比はコアが+0.9%、コアコアが+0.7%、総合が+0.6%でした。水道料が通常料金に戻った影響を含むため幅をもってみる必要がありますが、月々の上昇ペースも8月(コア+0.1%)から強まっており、今回の加速は「前年の裏」だけでは説明しきれない内容です。
制度要因:保育料と水道料で0.54ポイントの押し上げ
保育所保育料は前年比▲100.0%(寄与度▲0.21%ポイント、8月は▲100.0%・▲0.50%ポイント)でした。昨年9月の第1子無償化で指数が大きく下がった分が比較から外れ、押し下げ幅が0.29%ポイント縮小しています。上下水道料は前年比+29.5%と、夏の水道基本料金の無償化期間が昨年(CPIでは6〜9月)より1ヶ月早く終わった(同5〜8月)ことで大幅なプラスとなり、総合を0.24%ポイント押し上げました。2つの制度要因を合わせると、コアの前年比を8月から0.54%ポイント押し上げた計算です(当社試算)。一方、制度要因とエネルギー以外の「その他」も、コアを8月から約0.35%ポイント押し上げています。プレビュー記事では、市場予想の加速はほぼ制度要因で説明できると整理していましたが、実際には食料やサービスを含む幅広い品目で伸びが高まり、市場予想との差(0.4ポイント)の大半はこの部分で生じました。
水道料の押し上げは両年とも通常料金に戻る10月分で消え、保育料の残りの押し下げ(0.21%ポイント程度)は年度が替わる2027年4月分まで続きます。東京都区部CPIの前年比は、10月分では水道料の分だけ伸びが鈍りやすい点に注意が必要です。
エネルギーと食料
エネルギーは前年比▲1.9%(8月▲2.0%)でした。電気代は▲2.6%(8月▲2.4%)、都市ガス代は▲0.5%、ガソリンは▲2.6%です。9月分の電気代には、補助単価が1kWhあたり4.5円と前年(2.4円)を大きく上回る8月使用分の料金が反映されました。総務省の試算では、政策効果がエネルギー全体で総合の前年比を0.36%ポイント押し下げています(8月は0.27%ポイント)。補助の上乗せでエネルギーの押し下げが続いたにもかかわらず、コアが大きく加速した点は、エネルギー以外の物価の強さを示しています。
食料(生鮮食品を除く)は+3.6%(8月+3.6%)と高い伸びを保ち、総合への寄与度は0.83%ポイントでした。9月は飲食料品の値上げが4,923品目と今年最多で、調理食品(+3.4%)や飲料(+6.7%)、肉類(+5.0%)などの伸びが続いています。外食は+4.7%、家賃は+2.0%と、サービス価格も底堅く推移しました。交通(+4.8%)や宿泊料(+4.6%)も伸びを高めています。生鮮食品は+0.8%(8月+5.6%)と伸びが鈍り、生鮮野菜(▲5.3%)の下落が総合の伸びを抑えました。
日銀の金融政策への影響:10月会合に向けて
日銀は9月18日の会合で政策金利を1.25%へ引き上げ、植田総裁は「政策の局面は変化した」と述べて、連続利上げの可能性も排除しない姿勢を示しました。報道によると、金利スワップ(OIS)市場が織り込む10月会合での連続利上げの確率は、9月24日時点で3割程度でした。10月1日の日銀短観は大企業製造業がプラス24と市場予想(プラス25)を下回り、企業の物価見通しも小幅に低下したことから、連続利上げを急ぐ材料にはならなかったとの受け止めが広がっていました。
今回の東京都区部CPIは、コアが+2.7%と市場予想を大きく上回りました。加速の一部は東京都の保育料・水道料という独自政策によるもので、10月23日に公表される全国の9月分にはほとんど表れない性質のものです。ただ、日銀が重視する基調部分でも、コアコアが+3.0%、コアの季節調整済み前月比が+0.9%と強い伸びとなり、制度要因を除いても物価の伸びが高まったことは、基調的な物価が2%を上回って推移しているとの見方を支える材料です。9月会合の「主な意見」で示された「物価上振れの兆候がみえれば、そのペースを速めざるを得ない」との意見に照らしても、10月の連続利上げ観測を強めやすい結果です。10月29〜30日の会合では展望レポートが公表され、物価見通しの修正とあわせて連続利上げに踏み切るかが焦点になります。
▶ 9月の日銀会合の結果はこちら:日銀会合(2026年9月)の結果と見通し
今後のドル円(USD/JPY)の見通し
ドル円は東京都区部CPIの上振れを受けて157.8円台へ下落しました。前日までの流れとして、ドル円は9月24日に一時159.04円まで上昇した後、25日の日米首脳会談を受けた円安けん制発言で円買いが強まり、157円近辺へ押し戻されていました。30日には米8月PCEデフレーターの下振れで一時156.69円まで下落しましたが、10月1日は日銀短観が市場予想を下回ったことで円売りが進み、158円台前半まで反発しています。2日朝は158.05円近辺で東京都区部CPIの発表を迎えました。
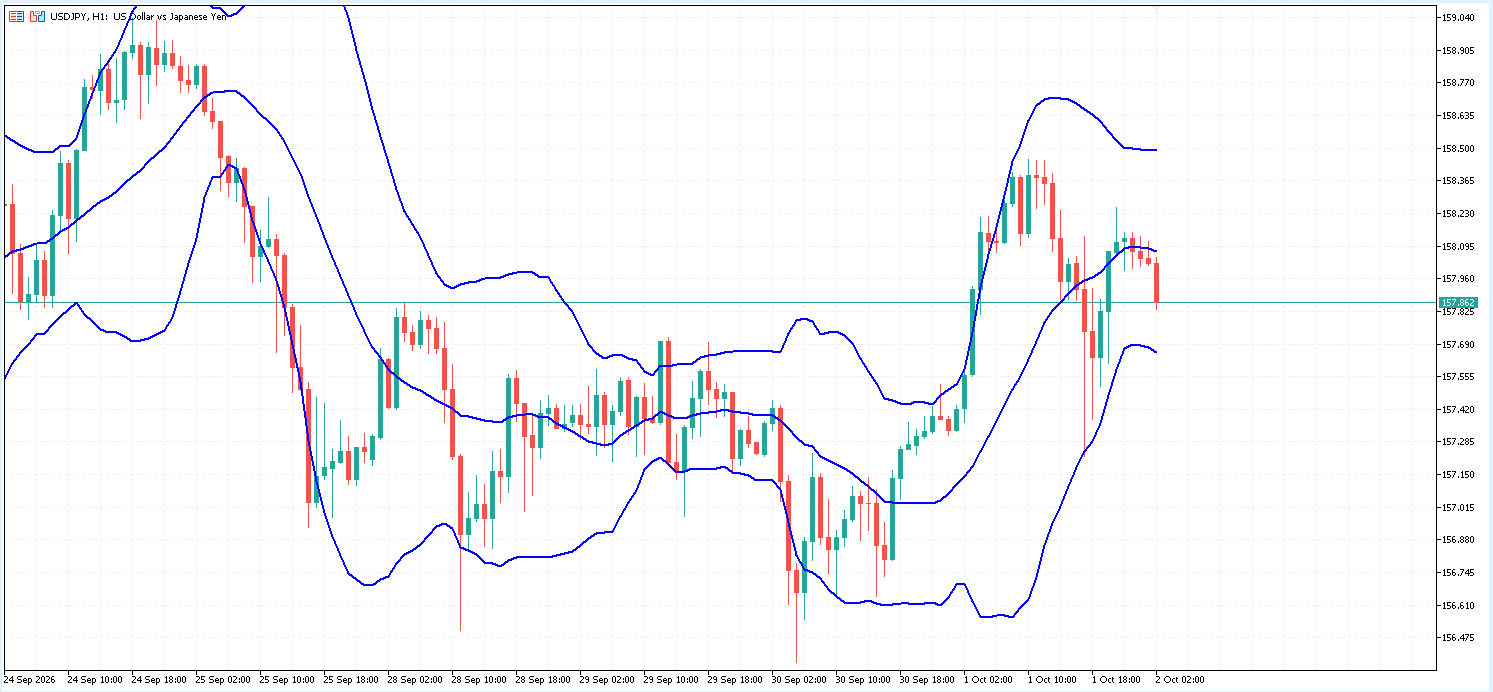
1時間足のボリンジャーバンドを見ると、ドル円は中心線(158.1円近辺)を下回り、-2σ(157.7円近辺)との間で推移しています。10月1日の上昇でバンドは上下に広がっており、+2σは158.5円近辺です。1日の高値(158.4円台)から1日深夜の安値(157.3円近辺)までが直近の値幅で、その中ほどに位置しています。中心線を回復できなければ、-2σの157.7円近辺を試す展開も考えられます。
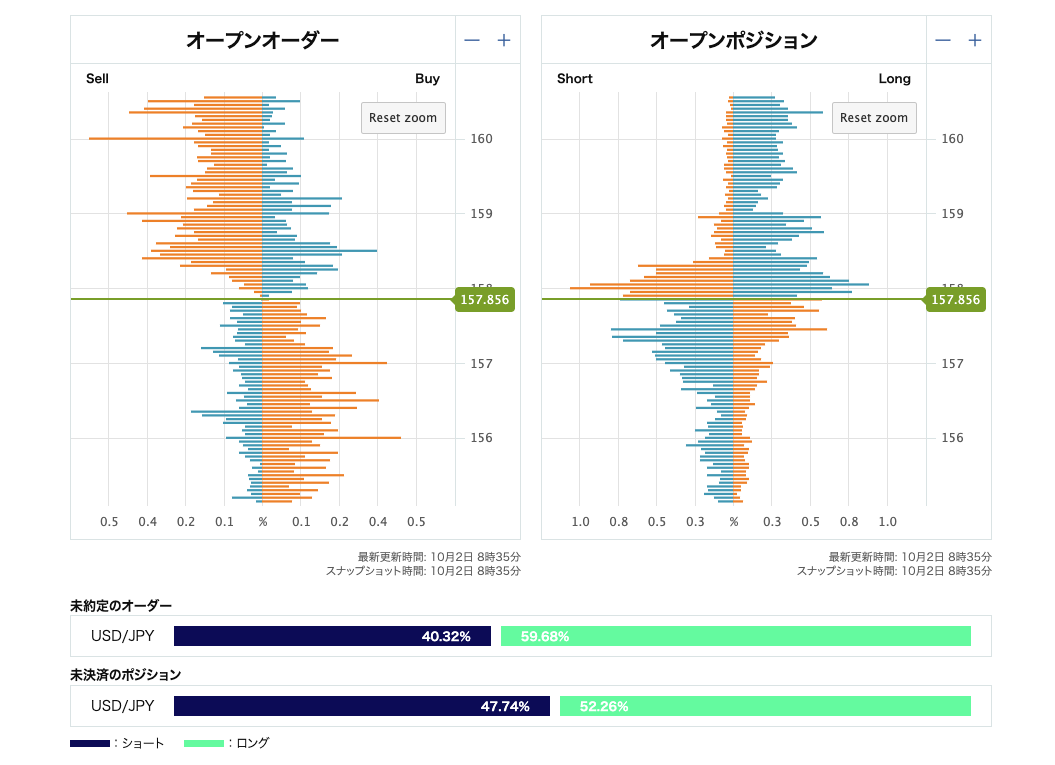
発表直後の8時35分時点のOANDAのオーダーブックを見ると、オープンオーダー(未約定注文)は買いが59.68%、売りが40.32%と、買いが優勢です。現在値(157.86円近辺)の上では、158.0〜158.8円に売りの指値注文が厚く並び、159円ちょうど近辺と160円近辺にもまとまった売り注文があります。158円台は戻り売りに上値を抑えられやすい一方、158円台前半〜半ばには買いの逆指値注文(ショート勢の損切り)もあり、今夜の米雇用統計が強い結果となって158円台半ばを上抜けた場合は、上昇が加速しやすい点に注意が必要です。現在値の下では、157.0〜157.4円、156.5円近辺、156円ちょうど近辺に買いの指値注文が並び、押し目買いの目安となりそうです。
オープンポジションはロング52.26%、ショート47.74%と、ややロングに傾いています。現在値のすぐ上の157.9〜158.5円には、前日から今朝にかけて158円台で買ったロングが含み損のまま多く残っています。東京都区部CPIの上振れで日銀の連続利上げ観測が強まり、円買いが進む場合は、これらのロングの損切りの売りが下げを広げやすい構図です。一方、157.0〜157.8円には10月1日の上昇前に売った含み損のショートも残っており、雇用統計を受けてドル買いが強まれば、その買い戻しが反発を後押ししやすくなります。
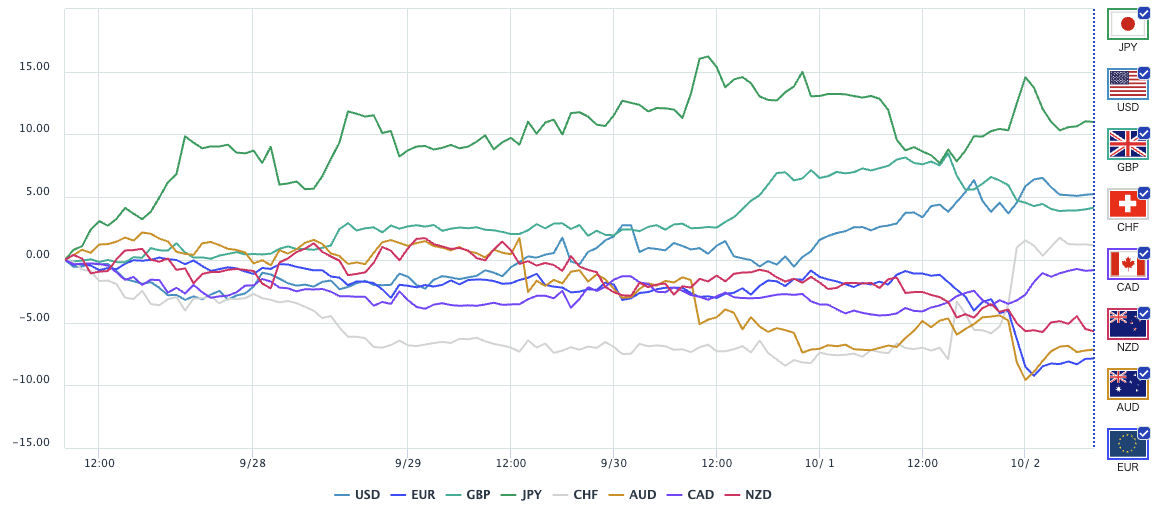
直近1週間のOANDAの通貨強弱チャートを見ると、円は9月25日の円安けん制発言以降、主要通貨のなかで最も強い位置を保っています。10月1日の日銀短観の後に水準を切り下げましたが、2日未明にかけて買い戻され、東京都区部CPIの発表後も強い位置で推移しています。米ドルは9月30日夜から持ち直しが続き、円に次ぐ強さです。一方、ユーロと豪ドルは1日夜に急落して最も弱い位置にあります。円と米ドルがともに強い配置のため、ドル円は円高・ドル安のどちらにも振れにくく、今夜の米雇用統計で米ドル側の強さが変わるかどうかが、次の方向を決めやすい状況です。
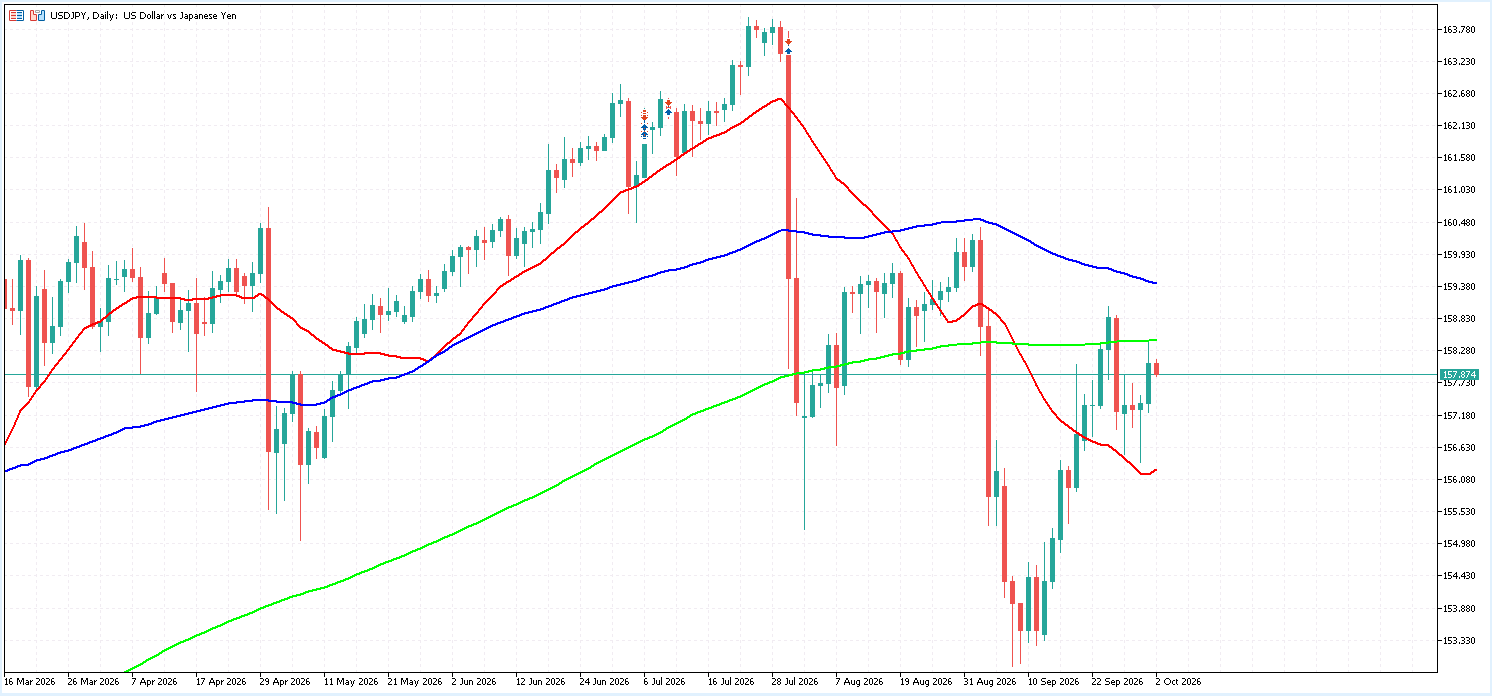
日足では、ドル円は上向きに転じ始めた21日線(156円台前半)を上回る一方、200日線(158円台前半)と75日線(159円台前半)を下回る位置にあります。9月24日と10月1日にいずれも200日線近辺で上値を抑えられており、158円台前半は上値の目安として意識されやすい水準です。東京都区部CPIは制度要因を除いても物価の伸びが高まったことを示し、日銀の連続利上げ観測を通じて円の下支えになりやすい結果でした。ただ、今夜21時30分には米雇用統計(雇用者数の市場予想は+8.8万人)が控えており、米国の利上げ観測の変化でドル円が大きく動く可能性もあります。東京時間の値動きだけで方向感を決めず、上値は158円台前半の200日線とオーダーブックの売り指値帯、下値は157円ちょうど近辺と156円ちょうど近辺の買い指値を意識した値幅の想定が必要です。
今後の日経225(JP225)の見通し
日経225(JP225)は、発表前から上げ幅を縮めていたところに東京都区部CPIの上振れが重なり、68,100円台後半まで下落しました。連続利上げ観測が強まれば金利上昇と円高の両面で重しになりやすく、観測が後退すれば支えになりやすい関係です。前日は日銀短観の後に円安と半導体関連株の買いで大きく上昇していただけに、利益確定の売りも出やすい地合いです。

1時間足では、JP225はバンドの中心線(68,330円近辺)を下回り始めています。10月1日には+2σを伴って69,000円台まで上昇しましたが、その後は上げ幅を縮めて67,700円台まで押し戻され、足元は中心線を挟んだもみ合いです。下値は-2σの67,800円近辺、上値は1日の高値の69,000円台が目安となります。米雇用統計を受けた夜間の米国株と円相場の動きが、週明けに向けた方向を左右しそうです。
まとめ
- ✓9月東京都区部CPIはコア+2.7%(予想+2.3%)、総合+2.7%、コアコア+3.0%。コアは8月の+1.8%から0.9ポイント加速し、市場予想を大きく上回る
- ✓加速の主因は「前年の裏」。保育料と水道料の制度要因で0.54ptを押し上げ(当社試算)。水道料の押し上げは10月分で消える
- ✓エネルギーは補助単価の拡大で▲1.9%と押し下げが続く一方、食料(生鮮除く)は+3.6%と高止まり。制度要因とエネルギー以外の「その他」もコアを約0.35pt押し上げ、基調部分も加速
- ✓上振れは東京都の独自政策が中心で、全国の9月分にはほとんど表れない。10月末の日銀会合(展望レポート)に向けた連続利上げ観測を強めやすい結果
- ✓ドル円は発表直後に約15銭の円買いで157.8円台へ。上値は158円台前半の200日線、下値は157円・156円の買い指値が目安。日経225は68,100円台へ下落し、67,800円近辺が下値の目安。今夜の米雇用統計まで値幅の想定を
▶ 発表前の注目点・市場予想の解説はこちら:9月東京都区部CPIの予想と注目点


Published by
OANDA Lab編集部
OANDA証券株式会社が運営する「OANDAラボ」は、FX/CFDを統計学的側面で科学するメディアです。外国為替(FX)や世界の株価指数、金や原油などの商品市場に関するマーケット情報やデータ、ニュースを提供しています。
会社名:OANDA証券株式会社
所在地:東京都千代田区平河町1-3-13 CIRCLES平河町 10階
加入協会:一般社団法人金融先物取引業協会 / 日本証券業協会 / 日本商品先物取引業協会
登録番号:第一種 金融商品取引業 関東財務局長 (金商) 第2137号
問い合わせ先:お問い合わせフォームから
本ホームページに掲載されている事項は、投資判断の参考となる情報の提供を目的としたものであり、投資の勧誘を目的としたものではありません。投資方針、投資タイミング等は、ご自身の責任において判断してください。本サービスの情報に基づいて行った取引のいかなる損失についても、当社は一切の責を負いかねますのでご了承ください。また、当社は、当該情報の正確性および完全性を保証または約束するものでなく、今後、予告なしに内容を変更または廃止する場合があります。なお、当該情報の欠落・誤謬等につきましてもその責を負いかねますのでご了承ください。
